


מיסוי מטבעות דיגיטליים בארה״ב: מתי פעולות בקריפטו חייבות במס
בארצות הברית, מיסוי מטבעות דיגיטליים תלוי בפעולה שביצעת: מכירה תמורת כסף, המרה של מטבע דיגיטלי אחד באחר או קבלת תשלום בקריפטו עשויות ליצור אירוע מס. לעומת זאת, עצם ההחזקה במטבע או העברה בין ארנקים שבבעלותך אינן בהכרח אירוע מס. לכן, גם אם לא העברת כסף לחשבון הבנק, ייתכן שפעילות בקריפטו מחייבת בדיקה ודיווח.
ההבחנה חשובה למי שסוחר, משקיע או מקבל תשלום בנכסים דיגיטליים: רישום מדויק של הפעולות עוזר לזהות מה עשוי להיחשב למכירה או להכנסה. במדריך נסביר אילו פעולות עשויות ליצור חבות מס בארצות הברית, מה ההבדל בין מכירה להמרה, אילו העברות אינן בהכרח אירוע מס ומה כדאי לתעד לצורך הדיווח. כך תוכל להבין אילו כללים רלוונטיים לפעילות שלך ומתי כדאי לבחון את הדיווח והחישוב באופן מקצועי.
תוכן העניינים
אירועי מס במכירה ובהמרה בין מטבעות
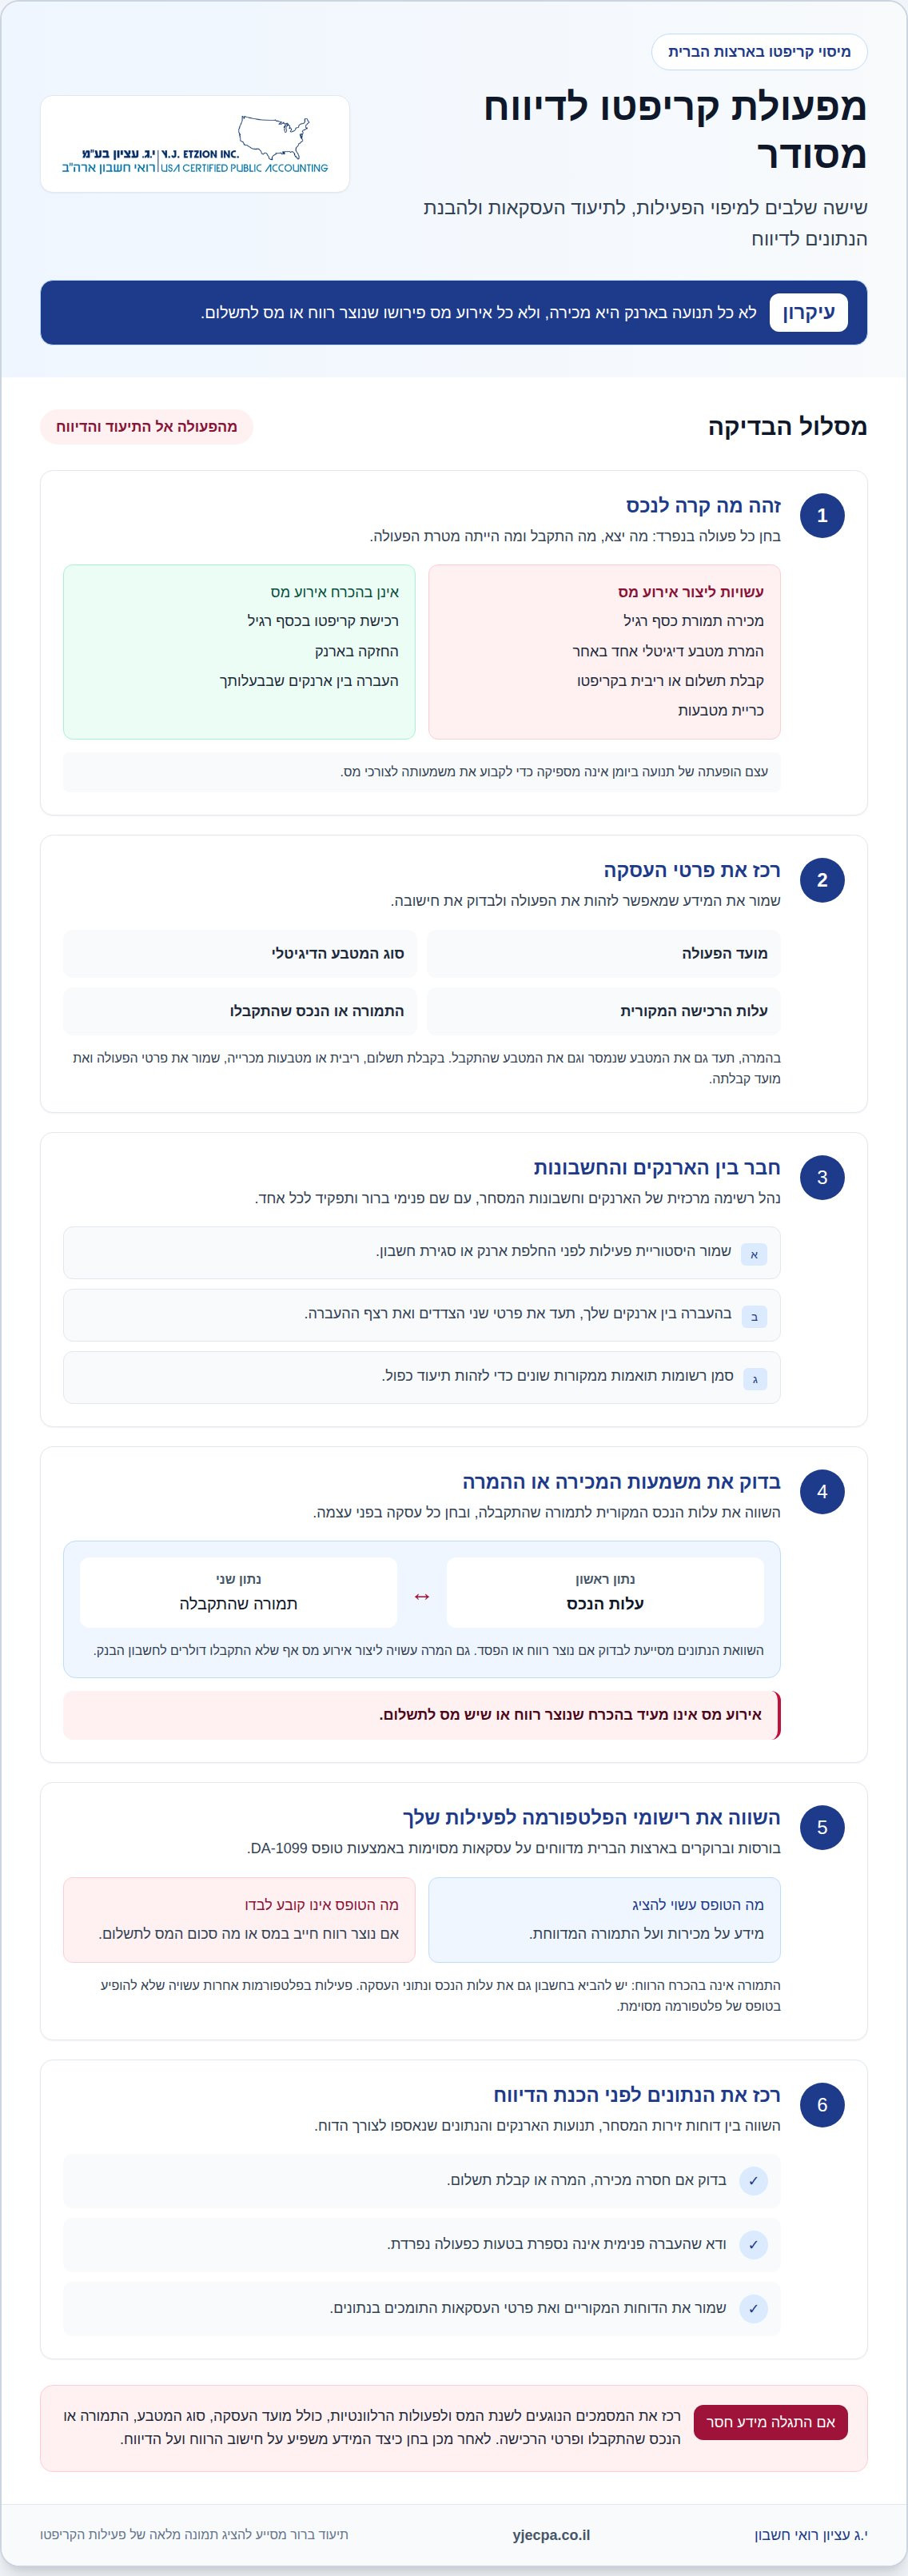
בארצות הברית, מכירת מטבע דיגיטלי תמורת כסף רגיל עשויה ליצור אירוע מס. כך גם המרת ביטקוין למטבע דיגיטלי אחר, אף שלא קיבלת דולרים לחשבון הבנק. הסיבה היא שהפעולה עשויה לממש שינוי בערך הנכס מאז רכישתו. עם זאת, אירוע מס אינו מעיד בהכרח שנוצר רווח או שיש מס לתשלום.
כדי להבין את משמעות העסקה, יש לבחון את העלות המקורית מול התמורה שהתקבלה במכירה או בהמרה. לדוגמה, אם רכשת ביטקוין ובהמשך החלפת אותו באיתריום, תעד את מועד הרכישה, העלות ופרטי ההחלפה. השוואת הנתונים מסייעת לחשב אם נוצר רווח או הפסד. שינוי בשווי הנכס לאחר ההמרה אינו פוטר מבחינת העסקה שבה הוחלף.
גם קבלת קריפטו כתשלום עבור עבודה או סחורה עשויה להיות אירוע מס. קבלת ריבית בקריפטו וכריית מטבעות עשויות גם הן להשפיע על הדיווח. חשוב להבחין בין קבלת המטבע למכירתו בהמשך: מדובר בפעולות שונות, שכל אחת מהן עשויה לדרוש תיעוד נפרד. שמור את פרטי התשלום או הכרייה, וכן את נתוני המכירה או ההמרה שבאו לאחר מכן.
במכירה תמורת כסף רגיל, רשום את פרטי המכירה ואת התמורה שהתקבלה.
בהמרה בין מטבעות, תעד את המטבע שנמסר ואת המטבע שהתקבל.
בקבלת תשלום, ריבית או מטבעות מכרייה, שמור את פרטי הפעולה ואת מועד קבלתה.
לעומת זאת, רכישת קריפטו בכסף רגיל אינה בהכרח אירוע מס בפני עצמה. גם החזקה בארנק או העברה בין ארנקים שבבעלותך אינן בהכרח אירוע מס. ההבחנה תלויה במה שקרה לנכס: האם רק שינית את מקום אחסונו, או שמכרת אותו והחלפת אותו בנכס אחר. בהעברה בין ארנקים, תעד את כתובותיהם ואת פרטי ההעברה, כדי להראות שמדובר באותו נכס ולא במכירה.
בבחינת מיסוי מטבעות דיגיטליים בארה״ב, התמקד בכל פעולה בנפרד: מה יצא מהארנק, מה התקבל ומה הייתה מטרת העסקה. תיעוד רציף של רכישות, המרות, תשלומים וריבית מסייע להציג תמונה ברורה בעת הכנת הדיווח.
העברות בין ארנקים וחשבונות של אותו אדם
כדי לנהל כמה ארנקים בצורה מסודרת, מפה אותם לרשומה אחת. תן לכל ארנק ולכל חשבון מסחר שם פנימי ברור, וציין מי משתמש בו ומה תפקידו. לדוגמה, אפשר לסמן ארנק אחד לאחסון ארוך טווח וחשבון אחר למסחר. כך תוכל לעקוב אחר יתרות ותנועות בלי להתבלבל בין חשבונות.
כשאתה מחליף ארנק או סוגר חשבון בזירת מסחר, שמור את היסטוריית הפעילות לפני המעבר. למשל, במעבר מארנק תוכנה לארנק חומרה, תעד את מועד המעבר ואת היתרות בכל אחד מהם. שמירת הדוחות המקוריים לצד קובץ המעקב מאפשרת לחזור לרישומים גם אם אין עוד גישה לחשבון הישן.
ייבוא נתונים ממקורות שונים עלול ליצור רישום כפול של אותה תנועה. אם יומן הארנק ורישומי זירת המסחר מציגים את אותה העברה, סמן את הרשומות כקשורות זו לזו. כך תוכל להבחין בין תיעוד כפול לשתי פעולות נפרדות ולמנוע ספירה חוזרת בסיכום הפעילות.
נהל רשימה מרכזית של הארנקים והחשבונות שבהם השתמשת.
שמור עותק של היסטוריית הפעילות לפני סגירת חשבון או החלפת ארנק.
סמן רשומות תואמות ממקורות שונים כדי לזהות כפילויות.
כשאתה עוקב אחר נכסים בכמה חשבונות, בדוק שהיתרה בתחילת התקופה, בצירוף התנועות שנרשמו, מתיישבת עם היתרה בסופה. אם הסיכום אינו תואם, אתר תחילה את החשבון שבו נוצר הפער ובדוק אם חסרה בו פעילות או אם הנתונים יובאו פעמיים. כך אפשר לצמצם את הצורך לשחזר את כל התנועות בבת אחת.
שמור על מיפוי ברור גם כשאתה משתמש בכמה פלטפורמות או מחליף אמצעי אחסון. רצף ברור בין שם החשבון, הארנק והרישומים שלו מקל להציג את התמונה הכוללת בעת הכנת דיווחי מס בארצות הברית, ומסייע לאתר במהירות מידע על תנועה מסוימת.
כדאי להבחין ברישום בין רכישה, העברה פנימית והחזקה, ולתאר כל פעולה כך שיהיה ברור אם הנכס רק עבר בין ארנקים שבבעלותך. רכישת קריפטו בכסף רגיל, העברה בין ארנקים של אותו אדם והחזקה בארנק אינן בהכרח אירועי מס, לפי העמוד. לכן, הופעת תנועה ביומן אינה מספיקה כדי לקבוע את משמעותה לצורכי מס. שמור את ההקשר ואת הקישור בין הרשומות.
כשאתה בודק את סיכום הפעילות, הפרד בין שינוי במקום שבו הנכס נשמר לבין פעולות אחרות בחשבון. כך תוכל להבין מה מתארת כל שורה, להימנע מהצגת העברה פנימית כפעולה נפרדת ולשמור על רצף ברור בין הארנק שממנו יצא הנכס לארנק שאליו הגיע. אם משמעות התנועה אינה ברורה, שמור תיעוד שמזהה את שני הצדדים שלה ומאפשר לבחון אותה לצד שאר הרישומים.
השלכות אי-דיווח על רווחי קריפטו
אי־דיווח על רווח מפעילות קריפטו עלול להשאיר את דוח המס בארצות הברית לא שלם. כשעסקה חסרה, קשה להציג תמונה מדויקת של ההכנסות, העלות המקורית והרווח שנוצר. גם אם הפעילות התנהלה בזירת מסחר מחוץ לארצות הברית, רישומים מסודרים חיוניים להבנת העסקאות ולתמיכה בנתונים המדווחים.
מקרה שתואר בישראל ממחיש את היקף הסכומים שעלולים להיות קשורים למסחר בביטקוין: משקיע ניסה להימנע מתשלום מס על רווחים של יותר מ־8 מיליון שקלים. אין להסיק מהמקרה מה תהיה תוצאתו של כל בירור בארצות הברית. עם זאת, הוא מדגיש מדוע חשוב שלא להתייחס לרווחי קריפטו כאל פעילות שאפשר להשמיט מהדיווח.
השמטה עלולה להקשות גם על הסבר הפערים בין רישומי הארנקים, חשבונות המסחר והדוח שהוגש. למשל, אם הדוח מציג מכירת ביטקוין אך אינו כולל את עלות הרכישה, אי אפשר להבין כיצד חושב הרווח. רישום חסר של המרה או תשלום בקריפטו עלול ליצור פער נוסף בין תנועות הנכסים לנתונים שדווחו.
רכז את דוחות הפעילות מכל זירות המסחר שבהן השתמשת.
השווה עסקאות, תנועות בארנקים והנתונים שהועברו להכנת הדוח.
סמן פעולות חסרות, כמו מכירה, המרה או קבלת תשלום.
אם גילית שהשמטת מידע לאחר הגשת הדוח, אסוף תחילה את המסמכים הנוגעים לשנת המס ולפעולות הרלוונטיות. רכז את מועד העסקה, סוג המטבע, התמורה או הנכס שהתקבלו ופרטי הרכישה הקשורים לעסקה. לאחר מכן בחן כיצד המידע החסר משפיע על חישוב הרווח ועל הדיווח. כך תוכל להציג נתונים עקביים ומבוססים, במקום להסתמך על הזיכרון או על הערכה כללית.
כשבוחנים רווחי קריפטו מול רשויות המס בארצות הברית, חשוב להבחין בין טעות ברישום לבין פעולה שלא דווחה, ולברר אילו נתונים חסרים לפני שמסיקים מסקנות. תיעוד המקור, ההעברה והעסקה מסייע להסביר את רצף הפעילות. שמור גם את הדוחות המקוריים ואת התיקונים שנעשו בהם, כדי שניתן יהיה לעקוב אחר בסיס החישוב והמידע ששימש להכנת הדיווח.
חובת דיווח על החזקת קריפטו ופעולות בו
בורסות וברוקרים בארצות הברית מדווחים על עסקאות מסוימות בנכסים דיגיטליים באמצעות טופס 1099-DA. הטופס מציג מידע על מכירות ועל התמורה המדווחת, אך אינו קובע לבדו אם נוצר לך רווח חייב במס או מה סכום המס לתשלום.
ההבחנה המרכזית היא בין דיווח מידע של הפלטפורמה לבין חישוב המס בדוח האישי. התמורה שמופיעה בטופס אינה בהכרח הרווח: כדי לחשב רווח יש להביא בחשבון גם את עלות הנכס ונתוני העסקה. לכן, קבלת טופס 1099-DA אינה כשלעצמה אישור שהמס חושב, וגם היעדר טופס אינו מעיד שלא היו פעולות שצריך לדווח עליהן.
לדוגמה, אם מכרת נכס דרך בורסה וקיבלת טופס, הסכום המדווח עשוי לשקף את התמורה ברוטו ולא את הרווח לאחר חישוב העלות. מנגד, פעילות מחוץ לאותה פלטפורמה עשויה שלא להופיע בטופס שלה. הטופס הוא מקור מידע חשוב, אך לא בהכרח מציג את כל פעילות הקריפטו שלך.
התייחס לטופס 1099-DA כדיווח מידע על עסקאות, ולא כחישוב סופי של חבות המס.
הבחן בין התמורה המדווחת לבין הרווח שמחושב לצורכי הדוח.
בחן בנפרד פעילויות שבוצעו מחוץ לפלטפורמה שהנפיקה את הטופס.
כאשר כמה סוגי פעילות מתקיימים יחד, סיווג נכון שלהם מסייע להציג דוח שמשקף את מצבך ולא רק את נתוני הבורסה. י.ג עציון רואי חשבון מסייע בהגשת דוחות מס לאזרחי ארה"ב. אם נדרש לך סיוע בהכנת הדיווח, פנו לקבלת סיוע בהגשת דוח מס.
גם סוג הפעולה עשוי להיות חשוב לקביעת חבות המס. מכירת קריפטו תמורת כסף רגיל, המרת מטבע קריפטו אחד באחר, קבלת תשלום או ריבית בקריפטו וקבלת קריפטו מכרייה עשויות ליצור אירוע מס. לעומת זאת, רכישת קריפטו בכסף רגיל, העברה בין ארנקים של אותו אדם והחזקת קריפטו בארנק אינן בהכרח אירועי מס, לפי העמוד. לכן, חשוב להבחין בין פעולה שעשויה ליצור אירוע מס לבין עצם ההחזקה או העברה בין הארנקים שלך.
העמוד מציין שניתן לקזז הפסדים מפעולות קריפטו מול רווחים מנכסים פיננסיים אחרים באותה שנת מס, בכפוף לניהול נכון, ושבישראל משתמשים בשיטת FIFO לחישוב רווח ומחזור פעילות מעסקאות קריפטו. רשות המיסים בישראל פרסמה בסוף 2024 תזכיר חוק שלפיו רווחים ממטבעות קריפטו שיוגדרו כהכנסה שהושגה בישראל יחויבו במס רווח הון בשיעור 25%. בנוסף, העמוד מציין כי בשנת 2025 רווחים מהשקעה או מסחר ישיר במטבע קריפטו בישראל חייבים במס רווח הון בשיעור 25%.
י.ג עציון רואי חשבון: הגשת דוחות מס לאזרחי ארה"ב
י.ג עציון רואי חשבון מסייע בהגשת דוחות מס לאזרחי ארה"ב, לרבות במקרים שבהם הדוח כולל פעילות הקשורה לקריפטו. אם מכרת, המרת או קיבלת תשלומים במטבעות דיגיטליים, ריכוז העסקאות והמסמכים מסייע להציג את הנתונים בצורה מסודרת בעת הכנת הדוח.
השירות רלוונטי גם כשצריך לבחון כיצד פעילות פיננסית נוספת משתלבת בדיווח, או כשמתקבלת פנייה מרשויות המס בארה"ב. י.ג עציון רואי חשבון מעניק גם ייצוג מול ה־IRS. כדי להתקדם, רכז את דוחות הפעילות, טופסי הבורסות ותיעוד העסקאות, ופנה למשרד לבחינת הגשת הדוח.
הפכו את תיעוד הקריפטו לחלק מהתכנון השוטף
פעילות בנכסים דיגיטליים משתנה לאורך זמן, ולכן כדאי לקבוע מועד קבוע לבחינת התמונה הכספית ולא להמתין לסוף השנה. מעקב מסודר מסייע לזהות שינוי בדפוס הפעילות, למשל מעבר מהחזקה פסיבית למסחר תכוף, ולבחון כיצד הוא משתלב בתכנון הפיננסי שלך.
אם הפעילות שלך כוללת כמה סוגי נכסים או מקורות הכנסה, בחינה מקצועית של מיסוי מטבעות דיגיטליים בארה״ב יכולה לעזור להבין כיצד הפעולות משתלבות בענייני המס שלך. י.ג עציון רואי חשבון מסייע בבירור מקצועי של הצעד הבא.
התייעצו עם י.ג עציון רואי חשבון, והתקדמו לטיפול מסודר שמתאים לצרכים שלכם.
שאלות נפוצות
האם מטבעות קריפטו מחייבים בתשלום מס?
לא עצם ההחזקה קובעת אם יש מס לתשלום, אלא הפעילות והרווח שנוצר ממנה. מכירה או המרה עשויות ליצור רווח חייב במס, ואילו פעולה שלא הניבה רווח אינה בהכרח מובילה לתשלום מס. לדוגמה, אם מכרת נכס במחיר שאינו גבוה מעלותו, יש לבחון את התוצאה לפי נתוני הרכישה והמכירה ולא לפי עצם ביצוע העסקה.
כמה מס קריפטו משלמים?
אין סכום אחיד לכל משקיע, משום שחבות המס תלויה בעסקאות ובנתונים האישיים הרלוונטיים לדוח. כדי להעריך אותה, חשב את הרווח בכל מימוש ואל תסתמך על סך ההפקדות או על שווי הארנק כיום. לדוגמה, יתרה שעלתה בערכה אך לא נמכרה אינה זהה לרווח ממכירה. ריכוז נתוני הרכישה והמכירה מאפשר לבסס את החישוב.
מה שיעורי המס הפדרליים על רווחי הון מקריפטו בארה״ב ב־2026?
בשנת 2026 אין שיעור אחד שניתן להחיל על כל רווחי הקריפטו. בחינת השיעור הפדרלי תלויה, בין היתר, במשך ההחזקה לפני המימוש ובנתוני ההכנסה וההגשה של הנישום. לכן, חישוב שמבוסס רק על סכום המכירה אינו מספיק. יש לסווג כל מימוש, לקבוע את הרווח ולבחון את נסיבות הדוח כולו כדי לחשב את חבות המס.
תגובות