


מיסוי ירושות ומתנות ארה"ב: המדריך המלא והמעודכן לישראלים לשנת 2026
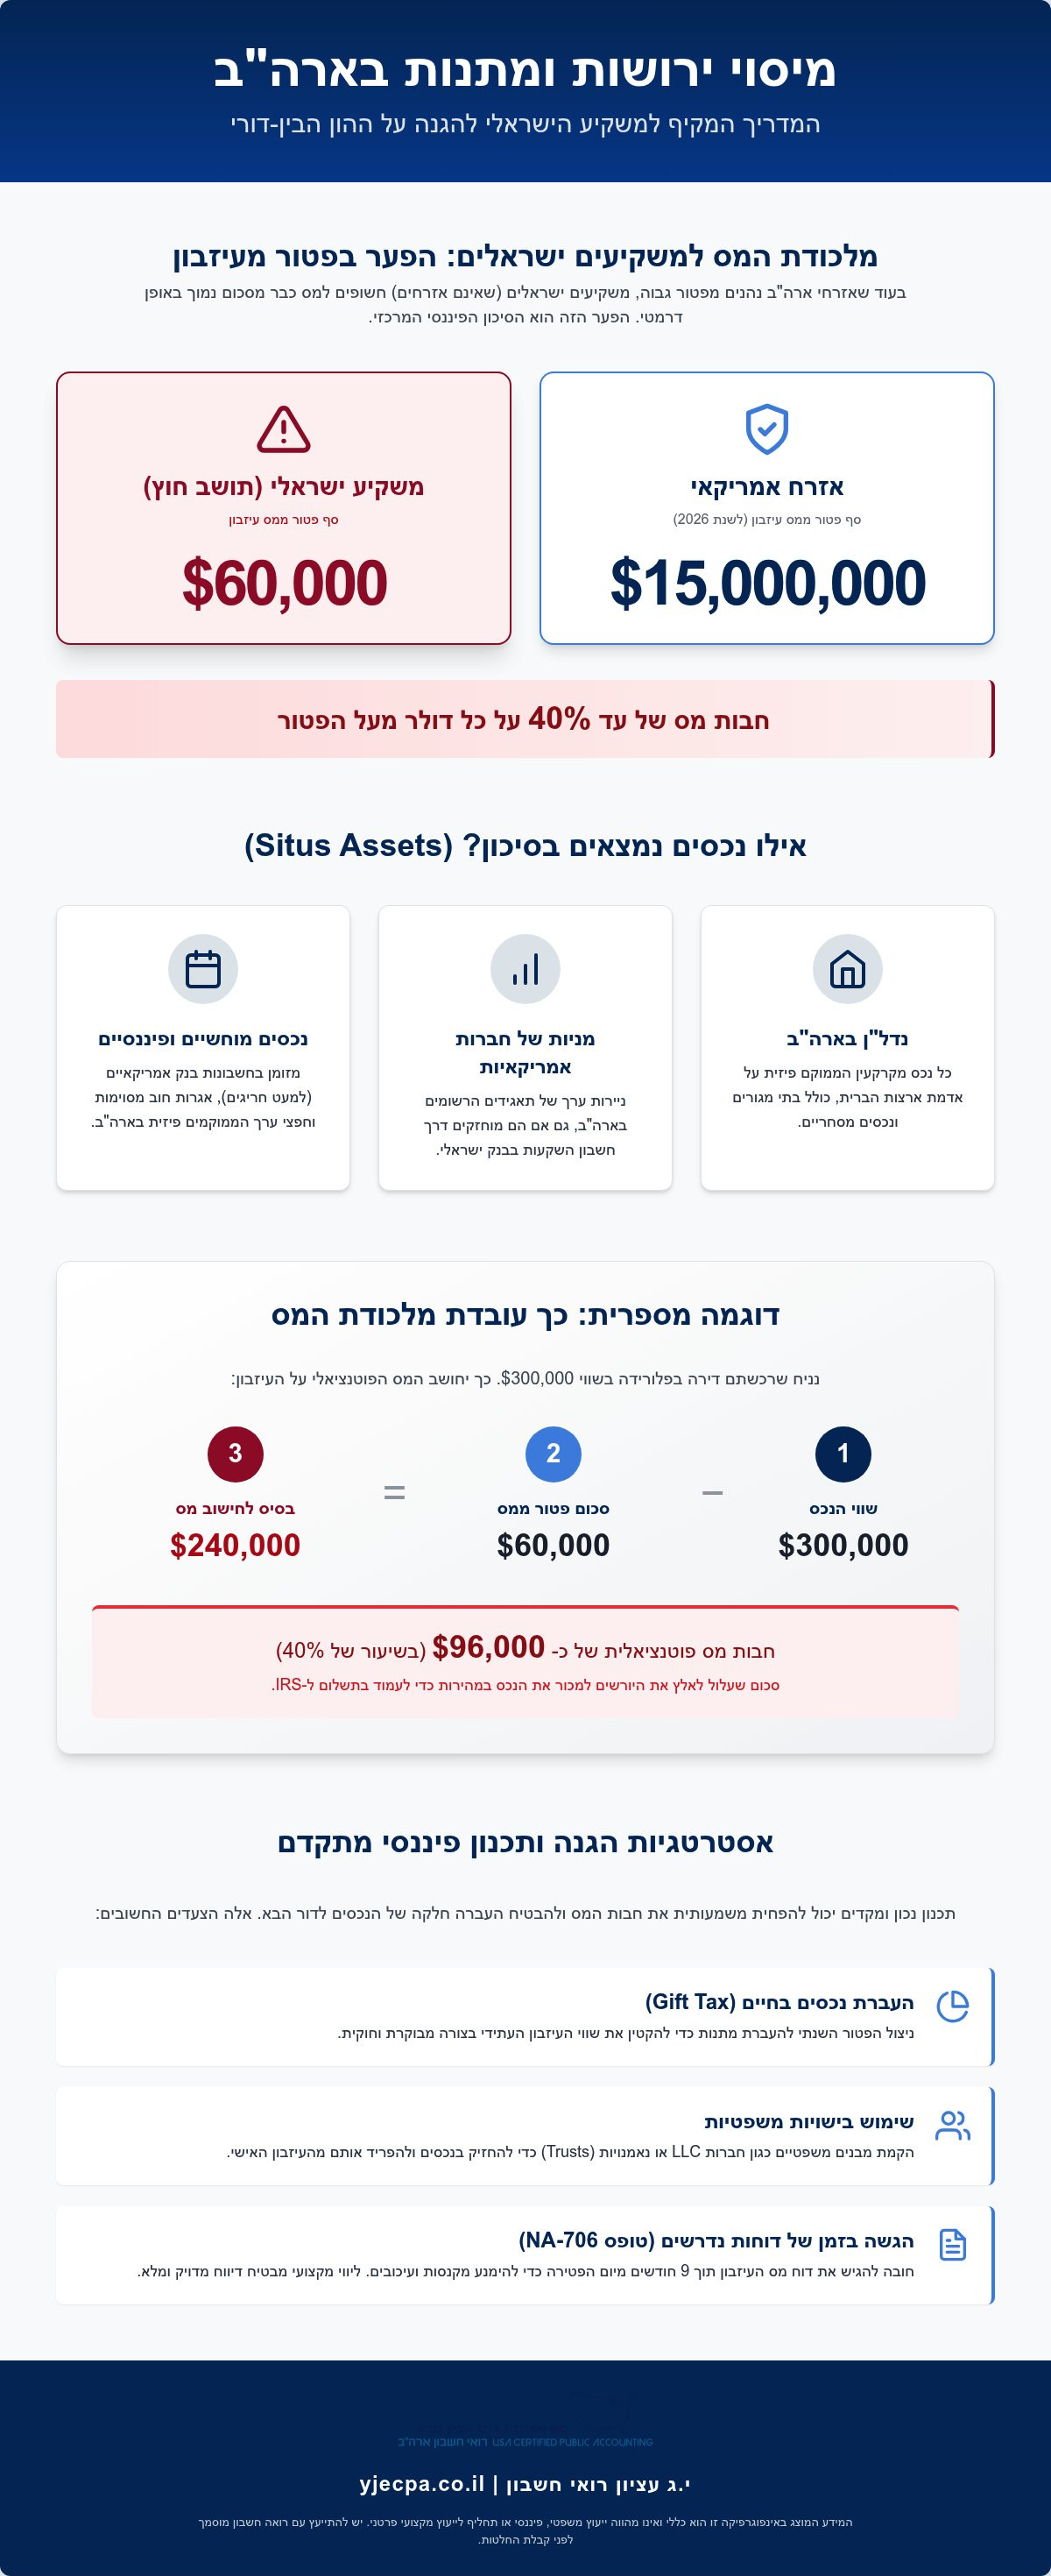
האם ידעתם כי עבור משקיע ישראלי שאינו אזרח אמריקאי, חשיפת המס על נכסים בארצות הברית מתחילה כבר בשווי של 60,000 דולר בלבד? בעוד שאזרחים אמריקאים נהנים בשנת 2026 מרף פטור של 15 מיליון דולר, הפער המהותי הזה מייצר מלכודת פיננסית שעלולה להוביל לתשלום מס של עד 40% משווי העיזבון. אנו מבינים את תחושת חוסר הוודאות והחשש מעיקולים של ה-IRS, במיוחד לאור העובדה שאמנת המס בין ישראל לארצות הברית אינה מעניקה הגנה מפני מס עיזבון או מס מתנות. הבלבול בין מערכות הדינים השונות הוא טבעי ומובן, אך ללא תכנון נכון, הוא עלול לפגוע משמעותית בהון המשפחתי שלכם בעת העברה בין-דורית.
במדריך זה ריכזנו עבורכם את כל המידע הקריטי בנושא מיסוי ירושות ומתנות ארה"ב המעודכן לשנת 2026, כדי לספק לכם מעטפת מקצועית ושקט נפשי בניהול נכסיכם. ננתח את ספי הפטור החדשים, נבחין בין סוגי הנכסים השונים החבים במס ונציג אסטרטגיות חוקיות לצמצום חבות המס והגנה על הנכסים שלכם. נלווה אתכם בצעדים הנדרשים להבטחת עתידכם הכלכלי, תוך הסרת העמימות סביב דרישות הדיווח המורכבות והבטחת עמידה מלאה בכללי הרגולציה העדכניים ביותר, כך שתוכלו לנהל את העיזבון שלכם בביטחון מלא.
תוכן העניינים
מהו מיסוי ירושות ומתנות ארה"ב ומדוע הוא קריטי לישראלים?
מערכת המס האמריקאית נחשבת לאחת הקשוחות והמורכבות בעולם, והיא אינה עוצרת בגבולות היבשתיים של ארצות הברית. עבור ישראלים רבים המחזיקים בנכסים מעבר לים, המושג מיסוי ירושות ומתנות ארה"ב עשוי להישמע רחוק או לא רלוונטי, אך המציאות בשטח שונה בתכלית. רשויות המס האמריקאיות, ה-IRS, רואות בנכסים מסוימים הממוקמים בשטחן ככאלו המקימים חבות מס, ללא קשר לתושבותו או לאזרחותו של הבעלים. מס עיזבון (Estate Tax) מוטל על העברת רכוש לאחר המוות, בעוד שמס מתנות (Gift Tax) חל על העברות המתבצעות במהלך החיים. הבנה מעמיקה של המושג Gift Tax in the United States חיונית לכל מי שמתכנן את עתידו הכלכלי ורוצה למנוע שחיקה דרמטית של ההון המשפחתי.
המונח המרכזי שכל משקיע חייב להכיר הוא "Situs Assets", או נכסים בעלי זיקה אמריקאית מוחשית. הגדרה זו כוללת נדל"ן הממוקם פיזית על אדמת ארה"ב, מזומנים בחשבונות בנק מסוימים, ואף מניות של חברות אמריקאיות, גם אם הן מוחזקות דרך ברוקר ישראלי. בשנת 2026 אנו צפויים לראות שינויים משמעותיים בחקיקה בשל פקיעת תוקפן של הטבות מס שנקבעו בעשור האחרון. מצב זה הופך את המעקב אחר העדכונים לקריטי במיוחד. אנו במשרד י.ג עציון מקפידים על בחינה שוטפת של השינויים הללו כדי להעניק ללקוחותינו את ההגנה המקסימלית על נכסיהם.
מי נחשב חייב במס בארה"ב?
החשיפה למס אינה מוגבלת רק לאנשים בעלי דרכון כחול. אנו מזהים שלוש קבוצות עיקריות שנמצאות בסיכון גבוה לחבות מס: אזרחים אמריקאים המתגוררים בישראל המחויבים בדיווח על כלל נכסיהם בעולם, ישראלים ללא אזרחות המחזיקים בנדל"ן אמריקאי באופן ישיר, ומשקיעים המחזיקים בתיקי מניות של חברות הרשומות בארה"ב. כל אחת מהקבוצות הללו דורשת אסטרטגיית הגנה שונה. ללא תכנון מוקדם, היורשים עלולים לגלות כי חלק ניכר מהירושה נשאר בידי הדוד סם.
ההבדל בין מס ירושה בישראל לארה"ב
בישראל לא קיים מס ירושה או מס עיזבון. מצב זה יוצר לעיתים אשליה של ביטחון אצל יורשים ישראלים המצפים לקבל נכסים בחו"ל. חשוב להבין כי היעדר המס בישראל אינו פוטר אתכם מהחוק האמריקאי הנוקשה. כאשר מדובר בנכסים אמריקאים, שיעור המס יכול לטפס עד ל-40% משווי הנכס מעל סף הפטור. מדובר בסכום משמעותי שעלול לאלץ משפחות למכור נכסי נדל"ן במהירות רק כדי לעמוד בתשלומי המס הכבדים. תכנון פיננסי מתקדם מאפשר לנו לזהות את נקודות התורפה הללו מבעוד מועד. אנו מספקים פתרונות המונעים הפתעות לא נעימות ומבטיחים כי המעבר הבין-דורי יתבצע בצורה חלקה וחסכונית ככל האפשר.
מס עיזבון (Estate Tax): המלכודת של משקיעי הנדל"ן הישראלים
נתחיל מהנתון המטלטל ביותר המבדיל בין אזרחי ארה"ב לבין משקיעים ישראלים: בעוד שאזרח אמריקאי נהנה בשנת 2026 מרף פטור ממס עיזבון של 15 מיליון דולר, ישראלי שאינו אזרח נאלץ להתמודד עם פטור מצומצם וקשיח של 60,000 דולר בלבד. הפער הבלתי נתפס הזה הופך את הנושא של מיסוי ירושות ומתנות ארה"ב לאחד האתגרים הפיננסיים המורכבים ביותר עבור כל מי שמחזיק בנכסים מעבר לים. לפי הנחיות IRS Estate Tax for Nonresidents, כל נכס המוגדר כבעל זיקה אמריקאית נכלל בחישוב העיזבון, וברגע ששווי הנכסים הכולל עובר את רף 60,000 הדולרים, שיעור המס מזנק במהירות ויכול להגיע עד ל-40% משווי הנכס.
שווי העיזבון מחושב לפי ערך השוק ההוגן (Fair Market Value) ביום הפטירה, ולא לפי מחיר הרכישה המקורי. עבור ישראלים, המשמעות היא שכל נכס נדל"ן, מזומן בחשבונות בנק אמריקאיים (למעט פיקדונות מסוימים) ואפילו חפצי ערך פיזיים הנמצאים בארה"ב, נכנסים תחת המטרייה הזו. ליווי מקצועי בתהליך של מיסוי השקעות נדל"ן בארה"ב הוא קריטי כדי להבין כיצד התחייבויות ומשכנתאות עשויות להשפיע על החישוב הסופי ולהפחית את חבות המס הכוללת.
מלכודת ה-60,000 דולר לתושבי חוץ
נניח שרכשתם דירה להשקעה בפלורידה בשווי של כ-1,100,000 ₪ (כ-300,000 דולר). במקרה של פטירה, היורשים ימצאו עצמם חייבים במס על סכום של 240,000 דולר, שהם היתרה מעל הפטור המינימלי. מדובר בחבות מס פוטנציאלית של עשרות אלפי דולרים, סכום שעלול להכניס את המשפחה לסחרור כלכלי ולחייב מכירה מהירה של הנכס בתנאי שוק לא אופטימליים. אנו פוגשים שוב ושוב משקיעים המופתעים לגלות שהחשיפה שלהם למס מתחילה בסכום כה נמוך, מה שמדגיש את הצורך בתכנון מקדים ומקצועי.
דוחות נדרשים: טופס 706-NA
כאשר מתרחש אירוע פטירה של בעל נכסים בארה"ב, קיימת חובה להגיש את טופס 706-NA לרשויות המס בתוך תשעה חודשים מיום הפטירה. מדובר בלוחות זמנים קשיחים מאוד, ואי-דיווח עלול לגרור קנסות כבדים ועיכובים משמעותיים בשחרור הנכסים ליורשים. כיום, ה-IRS חווה עומסים כבדים וזמני העיבוד של דוחות אלו עשויים להגיע ל-18 חודשים. תפקידו של רואה חשבון אמריקאי מנוסה הוא להבטיח שהדוח יוגש בצורה מדויקת ושקופה, תוך ניצול כל הכלים החוקיים הקיימים להפחתת הנטל על המשפחה, מה שמאפשר לכם לנהל את התהליך בשקט נפשי ובביטחון מקצועי.
מס מתנות (Gift Tax): איך להעביר נכסים בחיים בצורה חכמה?
העברת נכסים במהלך החיים מהווה את אחד הכלים העוצמתיים ביותר בתכנון הפיננסי של משפחות ישראליות המחזיקות בהון בארצות הברית, שכן היא מאפשרת לנהל באופן פרואקטיבי את החשיפה לנושא של מיסוי ירושות ומתנות ארה"ב. ה-IRS מגדיר "מתנה" בצורה רחבה ומקיפה מאוד, הכוללת כל העברה של רכוש, כסף מזומן, נדל"ן או אפילו ויתור על חוב, המתבצעת ללא קבלת תמורה מלאה בשווי השוק ההוגן. בשנת 2026, הפטור השנתי (Annual Exclusion) עומד על כ-70,000 ₪ (19,000 דולר) לכל מקבל, נתון המאפשר ליחידים להעביר סכומים אלו למספר בלתי מוגבל של מוטבים מבלי להידרש לדיווח או לתשלום מס מיידי. עבור אזרחים אמריקאים, מתנות העולות על סכום זה מקוזזות מהפטור המצטבר לכל החיים (Lifetime Exemption) שעומד השנה על כ-55.5 מיליון ₪ (15 מיליון דולר). הכללים הופכים למורכבים יותר כאשר מדובר בהעברות בין בני זוג: בעוד שבין בני זוג שהם אזרחי ארה"ב הפטור הוא בלתי מוגבל, העברה לבן זוג שאינו אזרח מוגבלת בשנת 2026 לתקרה של כ-718,000 ₪ (194,000 דולר) בלבד.
העברת נכסי נדל"ן כמתנה
כאשר שוקלים להעניק נכס נדל"ן במתנה, אנו בוחנים את ההשלכות בראייה רחבה הכוללת גם את היבטי מס רווח ההון העתידיים. בניגוד למצב של ירושה, שבו המקבל נהנה בדרך כלל מ"עליית בסיס" (Step-up in basis) לשווי השוק ביום הפטירה, בהעברה כמתנה המקבל "יורש" את בסיס המס המקורי של הנותן. מצב זה עלול להוביל לחבות מס רווח הון כבדה בעת מכירת הנכס בעתיד, ולכן אנו מדגישים בפני לקוחותינו כי רכישת נכס דורשת תכנון אסטרטגי של מבנה הבעלות כבר מהשלב הראשון. במידה והמתנה עולה על הפטור השנתי, חלה חובה להגיש את טופס 709 ל-IRS. דיווח זה הכרחי גם אם לא משולם מס בפועל באותו רגע, שכן הוא משמש לתיעוד הניצול של הפטור המצטבר ומניעת מחלוקות עתידיות מול רשויות המס.
מתנות למוסדות צדקה וחינוך
קיימים חריגים משמעותיים בחוק האמריקאי המאפשרים העברת כספים ללא הגבלה וללא חבות מס תחת תנאים מסוימים. תשלומים ישירים למוסדות חינוך עבור שכר לימוד או למוסדות רפואיים עבור טיפולים אינם נחשבים כמתנה לצורכי מס, בתנאי שהכסף משולם ישירות למוסד המעניק את השירות ולא לידי המוטב עצמו. תרומות למוסדות צדקה מוכרים בארה"ב מהוות כלי יעיל להפחתת שווי העיזבון הכולל ולצמצום חשיפת המס העתידית. אנו ממליצים על הקפדה יתרה בתיעוד כל העברה כזו, כולל קבלות רשמיות ואישורים מהמוסדות הרלוונטיים, כדי להוכיח את כוונת המתנה ולעמוד בדרישות הדיווח המחמירות, במיוחד כאשר מדובר במתנות המגיעות מישויות זרות העולות על סף הדיווח של כ-76,000 ₪ (20,573 דולר) בשנת 2026.
אמנת המס בין ישראל לארה"ב: מגן המס שלכם
רבים מהמשקיעים הישראלים סבורים בטעות כי רף הפטור המצומצם של 60,000 דולר שסקרנו קודם לכן הוא גזירת גורל שאין ממנה מילוט. המציאות המקצועית מורכבת ומעודדת הרבה יותר, שכן קיימים כלים משפטיים המאפשרים להרחיב את ההגנה על הנכסים שלכם בצורה משמעותית. הבסיס להבנה זו טמון בבחינה מעמיקה של אמנת מס ישראל ארה"ב, המהווה כלי עבודה מרכזי עבורנו בתכנון מיסוי ירושות ומתנות ארה"ב. האמנה נועדה למנוע מצבים של כפל מס ולהסדיר את יחסי הגומלין בין רשויות המס בשתי המדינות, ובמקרים מסוימים היא מאפשרת לישראלים ליהנות מהטבות שאינן נגישות לתושבי מדינות אחרות שאין להן הסכמים דומים עם ארצות הברית.
אחד המנגנונים החשובים ביותר שאנו מפעילים עבור לקוחותינו הוא "מנגנון הזיכוי". מנגנון זה מבטיח כי מס ששולם לרשות אחת יוכר כזיכוי מול חבות המס ברשות השנייה, ובכך נמנע תשלום כפול על אותו נכס. עם זאת, חשוב להבין כי הטבות אלו אינן ניתנות באופן אוטומטי. הן דורשות הצהרה אקטיבית ודיווח מדויק המבוסס על פירוש מקצועי של סעיפי האמנה. אנו רואים בידע הזה ערך רב-ערך המאפשר לנו למקסם את ההגנה על ההון המשפחתי שלכם ולמנוע זליגה מיותרת של כספים לרשויות המס.
כיצד האמנה מגדילה את הפטור לישראלים?
הבשורה הגדולה ביותר עבור ישראלים המחזיקים בנכסים משמעותיים בארה"ב היא האפשרות להשתמש ב"פטור יחסי" (Pro-rata Unified Credit). מדובר בנוסחה המאפשרת לישראלים לקבל חלק יחסי מהפטור הגבוה שניתן לאזרחים אמריקאים (15 מיליון דולר בשנת 2026), על בסיס היחס שבין שווי הנכסים בארה"ב לבין שווי הנכסים הגלובליים של הנפטר. תהליך זה דורש הוכחה יסודית של שווי הנכסים מחוץ לארה"ב, אך התוצאה יכולה להיות דרמטית. נתקלנו במקרים שבהם יישום נכון של האמנה ביטל חבות מס של מאות אלפי דולרים והפך עיזבון שהיה אמור להיות ממוסה בכבדות לעיזבון הפטור ממס לחלוטין. זהו ההבדל בין אובדן חלק ניכר מהירושה לבין העברה מלאה ובטוחה של ההון לדור הבא.
מניעת כפל מס הלכה למעשה
האתגר המרכזי בתיאום בין המדינות נובע מהעובדה שבישראל אין מס עיזבון, אך עשוי לחול מס רווח הון בעת מכירת נכס שהתקבל בירושה. תכנון פיננסי מתקדם דורש מאיתנו לבצע סנכרון מדויק בין רשות המיסים בישראל לבין ה-IRS כדי להבטיח שכל זיכוי ינוצל עד תום. אנו מלווים את לקוחותינו בבניית אסטרטגיה המשלבת את חוקי המס המקומיים עם הוראות האמנה, מה שמאפשר להגיע לתוצאת מס אופטימלית. כדי לוודא שאתם מנצלים את כל מגיני המס העומדים לרשותכם מכוח האמנה, אנו מזמינים אתכם ליצור קשר עם המומחים של י.ג עציון לצורך בחינה פרטנית של תיק הנכסים שלכם והתאמת פתרון מיסוי מקיף.
תכנון פיננסי מתקדם: פתרונות לצמצום חשיפת המס
ניהול הון משפחתי מעבר לים דורש ראייה ארוכת טווח המשלבת בין הגנה משפטית לבין אופטימיזציה של מיסוי. אנו מאמינים כי מיסוי ירושות ומתנות ארה"ב אינו חייב להיות נטל בלתי צפוי המכביד על הדור הבא, אלא משתנה שניתן לנהל באמצעות תכנון מוקדם ומדויק. אחד הכלים המרכזיים שאנו בוחנים עבור לקוחותינו הוא שימוש בנאמנויות (Trusts). נאמנות המובנית בצורה נכונה מאפשרת להוציא את הנכסים מהעיזבון האישי של המשקיע, ובכך להגן עליהם מפני מס עיזבון תוך הבטחת העברה חלקה ליורשים ללא צורך בהליכים משפטיים מורכבים בארצות הברית. כלי נוסף המשמש כ"רשת ביטחון" הוא פוליסות ביטוח חיים. במקרים שבהם חבות המס היא בלתי נמנעת בשל שווי נכסים גבוה, ביטוח חיים יכול לספק את הנזילות הנדרשת לתשלום המס ל-IRS, מה שמונע את הצורך במכירת נכסי נדל"ן בלחץ זמן כדי לגייס את הסכום הדרוש.
הקמת ישות משפטית בארה"ב, דוגמת LLC או תאגיד (Corporation), היא פרקטיקה נפוצה בקרב משקיעים ישראלים, אך היא דורשת זהירות רבה. בעוד ש-LLC בבעלות ישירה של יחיד (Disregarded Entity) בדרך כלל אינו מספק הגנה מפני מס עיזבון, מבנים מורכבים יותר המשלבים חברות זרות עשויים להוות "חוסם מס" (Tax Blocker) יעיל. אנו מדגישים בפני לקוחותינו כי ביצוע ייעוץ לפני השקעה בארה"ב הוא הצעד הקריטי ביותר. תכנון המבנה המשפטי לפני רכישת הנכס חוסך עלויות שינוי מבנה יקרות בעתיד ומבטיח הגנה מקסימלית מהיום הראשון.
השקעה באמצעות חברה ישראלית או זרה
השאלה האם החזקת נדל"ן דרך חברה מונעת מס עיזבון היא אחת השאלות הנפוצות ביותר במשרדנו. התשובה תלויה בסיווג החברה וברמת השקיפות שלה מול רשויות המס האמריקאיות. החזקה דרך חברה זרה (שאינה אמריקאית) עשויה למנוע את החשיפה למס עיזבון, שכן המניות של חברה זרה אינן נחשבות לנכס בעל זיקה אמריקאית (Situs Asset). עם זאת, לשימוש במבנים כאלו יש השלכות מס רווח הון ומס חברות שעלולות להיות גבוהות יותר. הסיכונים בשימוש במבנים משפטיים לא מותאמים הם משמעותיים, ולעיתים משקיעים מוצאים עצמם משלמים מס כפול בגלל חוסר תיאום בין חוקי המס בישראל לאלו שבארה"ב. גם הצטרפות לקרן השקעות או לחברה כמשקיע פאסיבי דורשת בחינה של מבנה ההחזקה בקרן, כדי לוודא שמותו של משקיע יחיד לא יגרור אירוע מס מיותר עבור יורשיו.
סיכום וקריאה לפעולה: אל תחכו לרגע האחרון
שנת 2026 מהווה נקודת מפנה משמעותית בעולם המיסוי האמריקאי. פקיעת חוקי המס הקודמים והשינויים הצפויים בספי הפטור מחייבים כל ישראלי המחזיק בנכסים בארה"ב לבצע בדיקה תקופתית של תיק הנכסים שלו. חוסר ודאות הוא האויב הגדול ביותר של הביטחון הכלכלי המשפחתי, ותכנון מוקדם הוא הדרך היחידה להבטיח שקט נפשי. משרדנו מתמחה בבניית אסטרטגיות מס מותאמות אישית, תוך ניצול מקסימלי של אמנות המס והכלים המשפטיים המתקדמים ביותר. אנו מזמינים אתכם להגן על ההון שצברתם בעמל רב ולהבטיח שהוא יישאר בידי המשפחה שלכם. צרו קשר עם מומחי המיסוי של י.ג עציון עוד היום לקביעת פגישת ייעוץ מקצועית, ונתחיל לבנות יחד את מעטפת ההגנה הפיננסית המתאימה לכם.
צעדים מעשיים להגנה על ההון הבין-דורי שלכם
הבנת המורכבות של מיסוי ירושות ומתנות ארה"ב היא הצעד הראשון והחשוב ביותר בדרך להגנה אמיתית על הנכסים שצברתם בעמל רב. כפי שראינו, הפער התהומי בין הפטור הניתן לאזרחים אמריקאים לבין רף 60,000 הדולרים המיועד לישראלים שאינם אזרחים מייצר חשיפה משמעותית, אך היא בהחלט ניתנת לניהול. שימוש מושכל בסעיפי אמנת המס, הקמת נאמנויות ובחירת מבני החזקה נכונים הם כלים חיוניים להבטחת העברה חלקה של ההון לדור הבא ללא הפתעות פיננסיות כואבות. שנת 2026 מציבה בפנינו מציאות רגולטורית חדשה, המחייבת כל משקיע לבחון מחדש את האסטרטגיה שלו כדי למנוע תשלומי מס מיותרים של עד 40% משווי העיזבון.
משרד י.ג עציון מעמיד לרשותכם 15 שנות ניסיון בליווי מאות משקיעים ישראלים במיסוי נדל"ן בארה"ב, לצד מומחיות מוכחת בייצוג ישיר מול ה-IRS. אנו מתמחים בבניית תכנון מס מותאם אישית למשפחות בעלות הון, תוך הקפדה על דיסקרטיות מלאה ומקצועיות ללא פשרות. זה הזמן לפעול בביטחון ולהבטיח שהנכסים שלכם יישארו בידיים הנכונות. תאמו פגישת ייעוץ לתכנון מס ירושה ומתנות עם המומחים של י.ג עציון והתחילו לבנות עוד היום את מעטפת ההגנה הפיננסית המגיעה למשפחה שלכם. אנו כאן כדי ללוות אתכם בכל שלב בדרך לשקט נפשי וביטחון כלכלי.
שאלות ותשובות בנושא מיסוי ירושות ומתנות בארצות הברית
האם ישראלים חייבים במס ירושה בארה"ב על נכסי נדל"ן?
כן, ישראלים שאינם אזרחי ארה"ב חבים במס עיזבון על נכסי נדל"ן הממוקמים בארצות הברית אם שווי נכסיהם האמריקאים עולה על 60,000 דולר. המס חל ללא קשר למקום המגורים של הבעלים, שכן נדל"ן נחשב לנכס בעל זיקה אמריקאית מוחשית (Situs Asset). שיעור המס הוא פרוגרסיבי ויכול להגיע עד ל-40% מהשווי העולה על סף הפטור המינימלי. בשל רף הפטור הנמוך, אנו ממליצים לכל משקיע לבצע תכנון מס אסטרטגי לפני הרכישה כדי לבנות מבנה החזקה שיגן על היורשים מפני חבות מס כבדה.
מהו גובה הפטור ממס עיזבון לאזרחי ארה"ב בשנת 2026?
בשנת 2026, הפטור ממס עיזבון ומתנות עבור אזרחים אמריקאים ותושבים קבועים עומד על 15 מיליון דולר לאדם. סכום זה מאפשר לזוג נשוי להעביר נכסים בשווי כולל של 30 מיליון דולר ללא חבות במס פדרלי. חשוב להדגיש כי פטור גבוה זה אינו חל על ישראלים שאינם אזרחים, עבורם הפטור נותר ברמה של 60,000 דולר בלבד. הפער העצום הזה מחייב משקיעים ישראלים לנקוט בצעדי מנע מקצועיים כדי לא למצוא את עצמם תחת נטל מס המיועד במקור רק לבעלי הון אמריקאים כבדים.
האם ניתן להעביר כסף במתנה מהורים לילדים בארה"ב ללא מס?
כן, ניתן להעביר כסף במתנה עד לגובה הפטור השנתי, שעומד בשנת 2026 על כ-70,000 ₪ (19,000 דולר) לכל מקבל, ללא חבות מס או חובת דיווח. במידה והמתנה עולה על סכום זה, היא עשויה לדרוש דיווח בטופס 709 ולהיגרע מהפטור המצטבר לכל החיים. במסגרת תכנון מיסוי ירושות ומתנות ארה"ב, חלוקת מתנות שנתית לאורך זמן היא אסטרטגיה יעילה לצמצום השווי הכולל של העיזבון החייב במס, תוך שמירה על הון המשפחה והעברתו בצורה חוקית ומסודרת לדור הבא.
איך אמנת המס בין ישראל לארה"ב משפיעה על ירושות?
אמנת המס בין ישראל לארה"ב אינה עוסקת ישירות במיסוי עיזבון, אך היא מעניקה לישראלים הטבה ייחודית בדמות פטור יחסי (Pro-rata Unified Credit). מנגנון זה מאפשר לנצל חלק מהפטור הגבוה של אזרחי ארה"ב, בהתאם ליחס שבין הנכסים בארה"ב לכלל הנכסים בעולם. ההטבה אינה אוטומטית ודורשת הגשת דוחות מפורטים והוכחת שווי הנכסים הגלובליים. ליווי מקצועי של רואה חשבון המתמחה במיסוי אמריקאי הוא הכרחי למימוש זכויות אלו, במטרה למנוע מצבים של כפל מס ושחיקת ההון המשפחתי בעת ההעברה הבין-דורית.
מהם 'נכסי Situs' ואיך הם קשורים למיסוי ירושות?
נכסי Situs הם נכסים המוגדרים על ידי ה-IRS ככאלו הממוקמים פיזית או משפטית בתוך ארצות הברית, ולכן הם חבים במס עיזבון גם אם בעליהם אינו אזרח אמריקאי. הקטגוריה כוללת נדל"ן בארה"ב, חפצי ערך מוחשיים המצויים בשטחה, ומניות של חברות הרשומות בארה"ב. זיהוי מדויק של נכסים אלו הוא אבן היסוד של כל תוכנית מיסוי ירושות ומתנות ארה"ב. הבנה של אילו נכסים נחשבים "אמריקאים" לצורכי מס מאפשרת לנו לבנות מבני החזקה חכמים המוציאים את הנכסים מהגדרת העיזבון האישי ובכך מפחיתים את חשיפת המס.
אילו טפסים צריך להגיש ל-IRS לאחר פטירה של בעל נכס בארה"ב?
הטופס המרכזי שיש להגיש הוא 706-NA, המיועד לעיזבונות של תושבי חוץ שאינם אזרחים המחזיקים בנכסים אמריקאים מעל 60,000 דולר. יש להגיש את הדוח בתוך תשעה חודשים מיום הפטירה, ואי-עמידה בלוחות זמנים אלו עלולה לגרור קנסות כבדים ועיכובים משמעותיים בשחרור הנכסים ליורשים. הדיווח כולל פירוט של כל הנכסים האמריקאים והערכות שווי עדכניות ליום הפטירה. במשרדנו אנו מלווים את המשפחות בהכנת כלל המסמכים הנדרשים, תוך הקפדה על דיוק מרבי כדי להבטיח את סגירת התיק מול רשויות המס האמריקאיות במהירות האפשרית.
האם כדאי לרשום נכס בארה"ב על שם חברה כדי להימנע ממס ירושה?
רישום נכס דרך חברה זרה (לא אמריקאית) יכול לשמש כ"חוסם מס" (Tax Blocker) יעיל, שכן היחיד מחזיק במניות של חברה זרה ולא בנכס אמריקאי ישיר. עם זאת, פתרון זה אינו מתאים לכל אחד והוא כולל עלויות אחזקה גבוהות והשלכות מס רווח הון מורכבות. חברה אמריקאית מסוג LLC בבעלות יחיד בדרך כלל אינה מספקת הגנה ממס עיזבון, שכן ה-IRS נוטה "להשקיף" דרכה אל הבעלים. אנו בוחנים כל מקרה לגופו כדי להתאים את מבנה ההחזקה האופטימלי המאזן בין הגנה ממס ירושה לבין יעילות כלכלית שוטפת.
מה קורה אם לא מדווחים על ירושה של נכס אמריקאי?
אי-דיווח על ירושה של נכס אמריקאי עלול להוביל לתוצאות קשות, החל מקנסות כספיים מצטברים וריביות פיגורים ועד להקפאה מוחלטת של הנכס. ללא אישור מה-IRS (Transfer Certificate), היורשים לא יוכלו למכור את הנכס או להעביר את הבעלות עליו באופן רשמי. רשויות המס בארה"ב פועלות בשקיפות גוברת מול מוסדות פיננסיים, מה שמקשה מאוד על הסתרת נכסים. דיווח מסודר ומקצועי הוא הדרך היחידה להבטיח שהנכס יעבור ליורשים בצורה חוקית ושקטה, תוך הימנעות ממאבקים משפטיים יקרים מול שלטונות המס האמריקאיים.


תגובות