


מיסוי דיווידנדים מארה"ב לישראלים: המדריך המקיף לשנת 2026
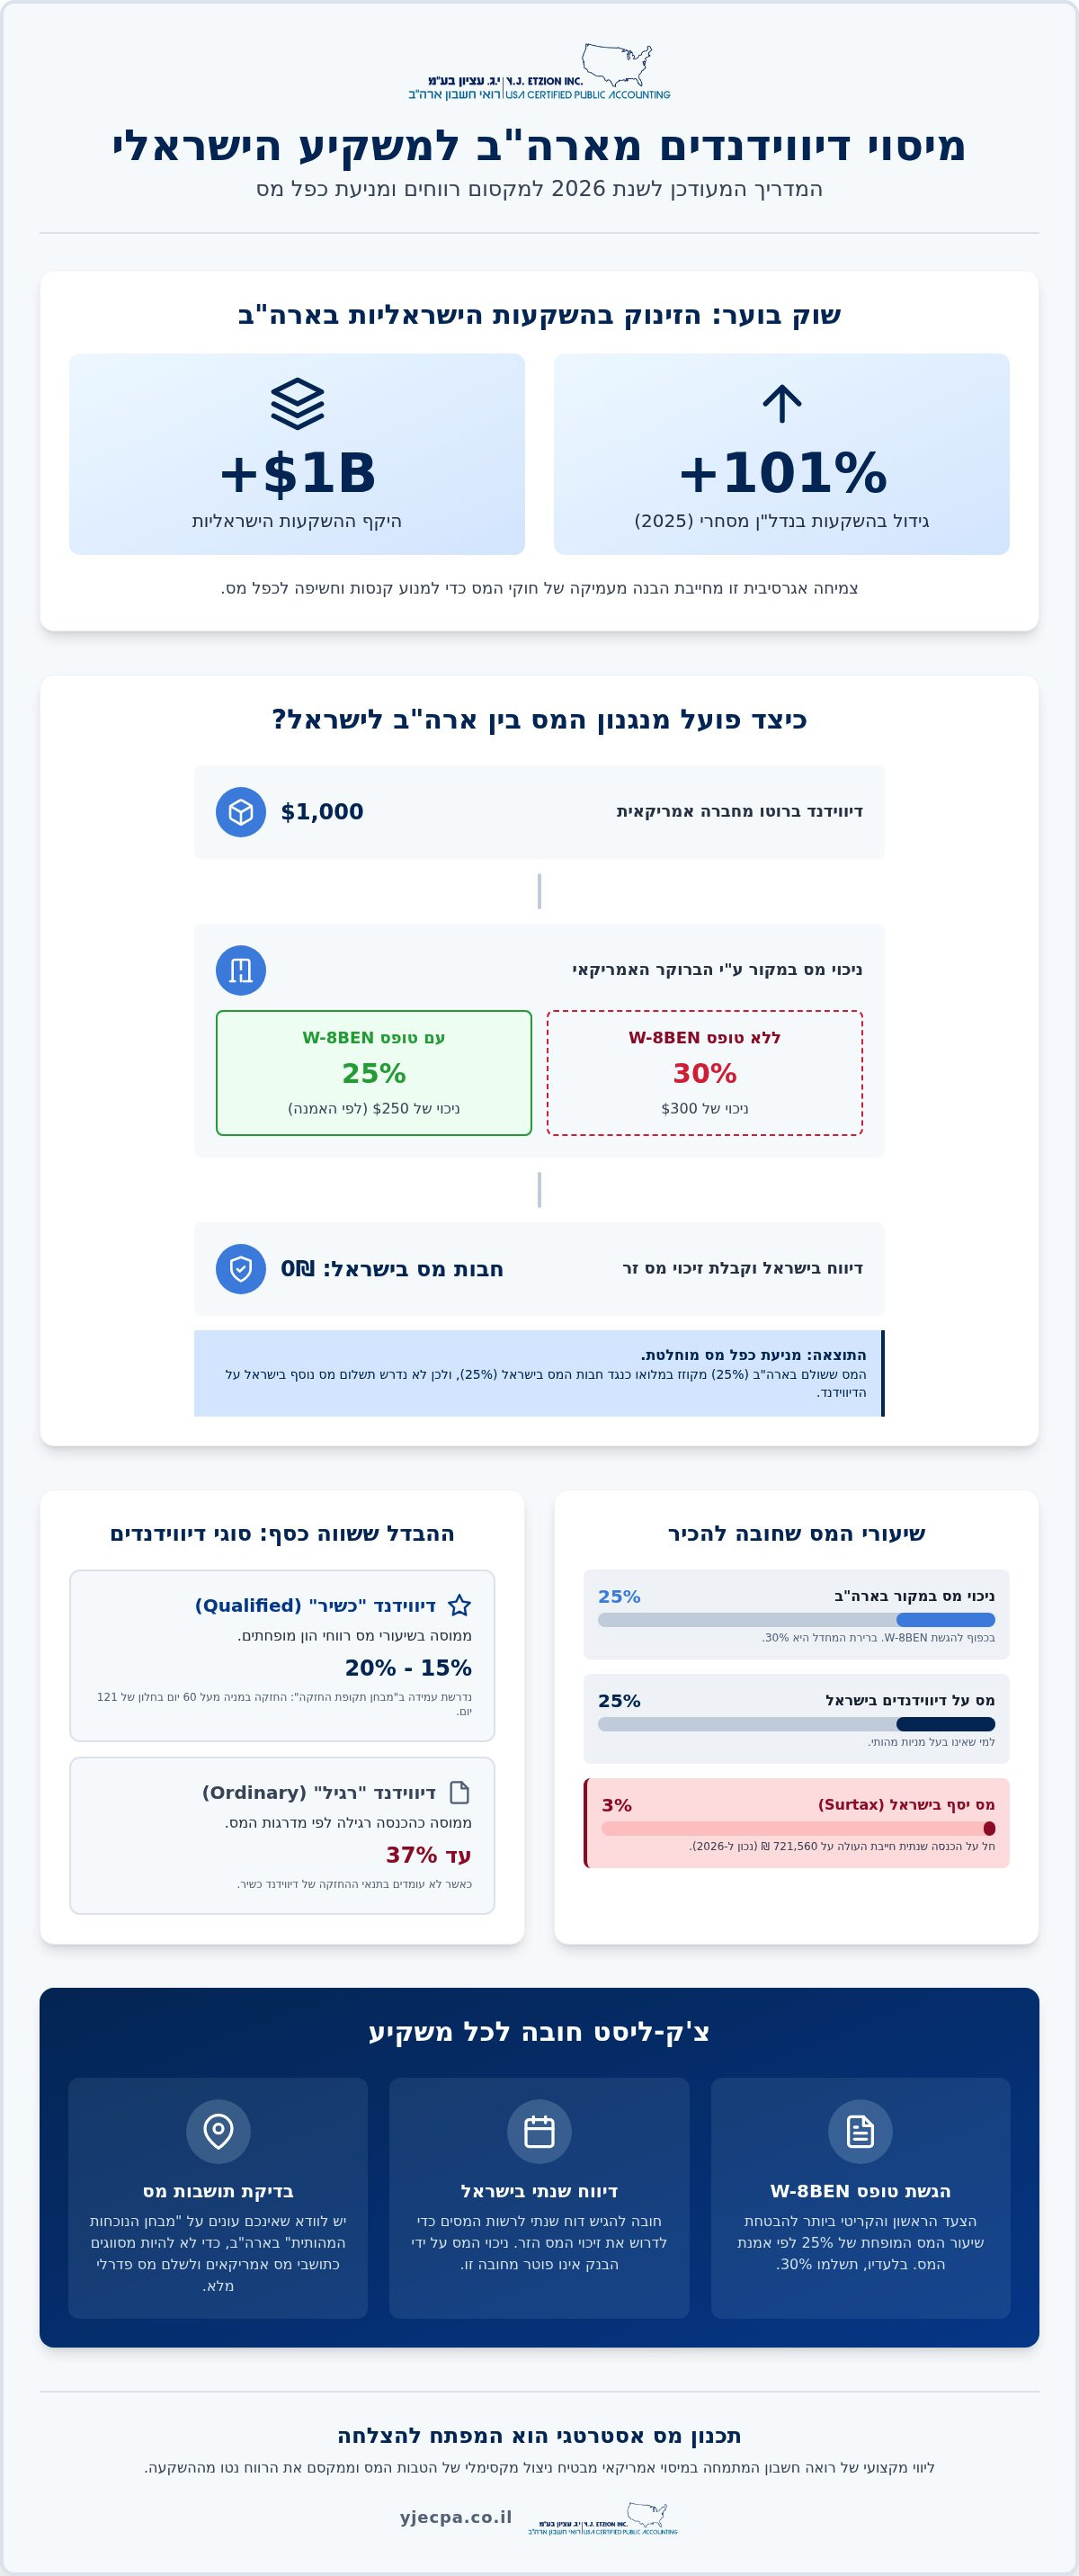
האם ידעתם כי בשנת 2025 זינקו ההשקעות הישראליות בנדל"ן מסחרי בארצות הברית בשיעור מרשים של 101% והגיעו להיקף של מעל מיליארד דולר? צמיחה אגרסיבית זו בשוק האמריקאי מביאה עמה לא רק פוטנציאל תשואה גבוה, אלא גם התמודדות מורכבת עם סוגיית מיסוי דיווידנדים מארה"ב המעוררת חשש טבעי בקרב משקיעים רבים מפני קנסות של ה-IRS או חשיפה לתשלומי מס כפולים. אנו מבינים כי הניסיון לגשר בין מערכות המיסוי השונות עשוי להיראות לעיתים כמבוך בירוקרטי סבוך ומאיים, שבו חוסר ידיעה לגבי מילוי טפסים רלוונטיים או אי הכרת אמנת המס עלולה להוביל לאובדן מיותר של רווחים שנצברו בעמל רב.
במדריך המקיף שלפניכם, נספק הבנה מעמיקה של מנגנוני המס המעודכנים לשנת 2026, נסביר כיצד שיעור הניכוי במקור בגובה 25% משתלב עם חוקי המס בישראל ונציג את הדרכים המקצועיות למניעת כפל מס מוחלט באמצעות זיכוי מס זר. נסקור בהרחבה את לוחות הזמנים הקריטיים לדיווח לרשות המסים בישראל, את השלכות מס יסף על בעלי הכנסות גבוהות ואת המעטפת המקצועית הנדרשת כדי להבטיח שקט נפשי מלא וניהול אחראי של תיק ההשקעות שלכם. לאורך המאמר נפרק את המושגים הטכניים לכלים מעשיים, החל מניהול טפסי W-8BEN ועד להבנת חשיפת מס העיזבון האמריקאי, במטרה למקסם את הרווח נטו שיישאר בידיכם בסוף שנת המס.
תוכן העניינים
מהו מיסוי דיווידנדים מארה"ב ומי חייב בו?
החלטת ה-IRS למסות חלוקת רווחים נובעת מהתפיסה היסודית כי דיווידנד מהווה מימוש של עושר כלכלי חדש המועבר לידי בעל המניות. בעוד שברמה הבסיסית ביותר ניתן להגדיר מהו מס דיבידנדים כהיטל על העברת הון מהחברה אל הפרט, במערכת האמריקאית הסיווג הופך למורכב בהרבה. רשות המסים האמריקאית מבחינה בקפידה בין סוגי הנישומים השונים, שכן חובת הדיווח והתשלום משתנה באופן דרמטי בין אזרח אמריקאי לבין משקיע זר המוגדר כ-Foreign Person. עבור אזרחים, המיסוי הוא פרסונלי וחל על כלל הכנסותיהם בעולם, ללא קשר למקום מושבם הפיזי.
הבנת המנגנונים של מיסוי דיווידנדים מארה"ב דורשת בראש ובראשונה זיהוי מדויק של מעמד הנישום מול הרשויות. אזרחים אמריקאים המתגוררים בישראל מחויבים במעטפת חוקים ייחודית, הכוללת חובת דיווח מס לאזרחי ארה"ב בישראל על בסיס שנתי מלא. לעומתם, משקיעים ישראלים שאינם מחזיקים באזרחות אמריקאית נחשבים לרוב ל-Non-Resident Aliens. מעמדם זה הוא שקובע את שיעור הניכוי במקור שיבוצע על ידי המוסד הפיננסי בארצות הברית, והוא מהווה את נקודת המוצא לכל תכנון מס אסטרטגי.
Qualified vs. Ordinary Dividends: ההבדל ששווה כסף
דיווידנדים במערכת האמריקאית אינם מקשה אחת, והסיווג שלהם משפיע ישירות על שיעור המס הסופי שתשלמו. ה-IRS מעניק הטבת מס משמעותית לדיווידנדים "כשירים" (Qualified Dividends), הממוסים בשיעורי מס רווחי הון מופחתים של 15% או 20%, בהתאם לרמת ההכנסה, במקום בשיעורי המס הרגילים שיכולים להגיע עד 37%. כדי שהדיווידנד יזכה להגדרה זו, על המשקיע לעמוד ב"מבחן תקופת ההחזקה" המחמיר. מבחן זה דורש החזקה במניה במשך יותר מ-60 ימים במהלך חלון זמן של 121 ימים, המתחיל 60 ימים לפני יום ה-Ex-Dividend. דיווידנד רגיל (Ordinary), לעומת זאת, נחשב כהכנסה פירותית רגילה המתווספת לשאר הכנסות הנישום וממוסה בהתאם למדרגות המס האישיות שלו, דבר שעלול לשחוק משמעותית את התשואה נטו מההשקעה.
מבחן התושבות: איך ה-IRS מגדיר אתכם?
סיווג הנישום נקבע לפי מבחן התושבות האמריקאי, שאינו תואם תמיד את התחושה הסובייקטיבית של המשקיע. אדם עשוי להיחשב ל-"Resident Alien" לצרכי מס אם הוא מחזיק בכרטיס גרין קארד או אם שהה בארצות הברית מספר ימים העולה על סף מסוים לפי "מבחן הנוכחות המהותית" (Substantial Presence Test). מעמד זה משנה את כללי המשחק באופן קיצוני, שכן הוא מבטל את ההגנות המוקנות באמנת המס לישראלים ומכפיף את הנישום לשיעורי המס הפדרליים המלאים החלים על תושבי ארה"ב. אנו ממליצים לבצע בדיקת חבות מס בארה"ב מקיפה לפני קבלת רווחים משמעותיים. זיהוי מוקדם של המעמד מונע טעויות דיווח קריטיות מול ה-IRS ומבטיח כי תוכלו לנצל את מלוא הטבות המס המגיעות לכם כתושבי ישראל הפועלים בשוק הבינלאומי.
שיעורי המס ואמנת המס בין ישראל לארה"ב
אמנת המס מהווה את התשתית המשפטית המגנה על משקיעים ישראלים מפני שחיקה כפולה של רווחיהם. ללא קיומה של אמנת המס בין ישראל לארה"ב, היה נאלץ כל משקיע זר לשלם מס פדרלי בשיעור ברירת מחדל של 30% על חלוקת רווחים. האמנה מפחיתה את שיעור הניכוי במקור (Withholding Tax) המקסימלי ל-25% עבור תושבי ישראל שאינם אזרחי ארה"ב, ובכך יוצרת הלימה למדרגת המס המקבילה בישראל. חשוב לציין כי קיימת הבחנה ברורה בין משקיע פסיבי מן השורה לבין "בעל מניות מהותי" המחזיק מעל 10% מהזכויות בחברה, שעבורו עשויים לחול תנאים ייחודיים באמנה הדורשים בחינה פרטנית.
הקשר בין מבנה האחזקה לבין חבות המס מתהדק כאשר בוחנים מודלים של השקעה דרך ישויות שקופות. נושא זה רלוונטי במיוחד עבור מי שבוחר בנתיב של מיסוי LLC לישראלים, שכן אופי הישות משפיע על האופן שבו ה-IRS והרשויות בישראל מסווגים את חלוקת הרווחים. תכנון מס נכון מוודא כי הדיווידנדים המופקים מהנכסים שמתחת לישות ימוסו בצורה היעילה ביותר, תוך ניצול מקסימלי של הוראות האמנה.
מנגנון הניכוי במקור: איך זה עובד בפועל?
הבנק או הברוקר האמריקאי פועל כ"סוכן ניכוי" מטעם רשויות המס בארה"ב, ותפקידו לגבות את המס עוד לפני שהכסף מגיע לחשבונכם. המפתח לקבלת שיעור המס המופחת של האמנה הוא טופס W-8BEN. הגשת טופס זה מצהירה על תושבותכם הישראלית ומאפשרת למתווך הפיננסי לנכות 25% בלבד במקום השיעור המקסימלי. במידה ולא הגשתם את הטפסים הנדרשים במועד, הברוקר מחויב לנכות 30%, מצב המצריך הגשת דוח להחזר מס מה-IRS, תהליך בירוקרטי ממושך שניתן למנוע באמצעות ייעוץ מס מקיף מראש.
מניעת כפל מס: זיכוי מס זר (Foreign Tax Credit)
מערכת המס הישראלית מאפשרת למשקיעים לקבל "זיכוי מס זר" בגין מסים ששולמו בחו"ל, ובכך מונעת מצב שבו הכנסה אחת ממוסה פעמיים. מאחר ושיעור המס בישראל על דיווידנדים זרים עומד על 25% (למי שאינו בעל מניות מהותי), והניכוי בארה"ב תחת האמנה הוא גם 25%, לרוב לא יידרש תשלום מס נוסף בישראל על עצם הדיווידנד. עם זאת, יש לקחת בחשבון את ה"מס יסף" (Surtax) בשיעור של 3%, החל על נישומים שהכנסתם השנתית ב-2026 עולה על 721,560 ש"ח.
נמחיש זאת בדוגמה מספרית פשוטה: נניח שקיבלתם דיווידנד בסך 1,000 דולר מחברה אמריקאית. הברוקר בארה"ב ינכה במקור 250 דולר (25%) ויעבירם ל-IRS. כאשר תדווחו על הכנסה זו בדוח השנתי בישראל, רשות המסים תחשב חבות מס של 250 דולר, אך תעניק לכם זיכוי מלא בגובה 250 הדולרים שכבר שולמו בארה"ב. התוצאה הסופית היא תשלום של 0 ש"ח נוספים לרשות המסים בישראל בגין הכנסה זו, מה שמבטיח שסך הנטל המיסויי נותר זהה לזה של השקעה מקומית.
מיתוסים נפוצים על מיסוי השקעות ודיווידנדים
משקיעים רבים נוטים להסתמך על שמועות או חצי אמת בכל הנוגע להתנהלות מול רשויות המס, מה שעלול להוביל לטעויות יקרות. המיתוס הנפוץ ביותר הוא התפיסה כי "אם הבנק כבר ניכה 25% מס במקור, אין לי צורך לדווח לאף אחד". המציאות שונה בתכלית. בעוד שהבנק פועל כסוכן ניכוי, חובת הדיווח על הכנסות גלובליות חלה על כל תושב ישראל, והדיווח בדוח השנתי הוא הדרך היחידה לוודא כי לא שילמתם מס עודף או נקלעתם לחשיפה מול רשות המסים. מידע רשמי על חובות דיווח וטפסים מדגיש כי הדיווח הוא חובה סטטוטורית שאינה תלויה בביצוע הניכוי הטכני בחשבון הבנק.
מיתוס נוסף, הרווח בעיקר בקרב בעלי אזרחות כפולה, גורס כי אזרחי ארה"ב פטורים ממס בישראל על דיווידנדים אמריקאים. זוהי טעות קריטית. מדינת ישראל ממסה את תושביה על בסיס פרסונלי, כלומר על כל הכנסה שהופקה בכל מקום בעולם. העובדה שאתם אזרחים אמריקאים אינה מעניקה חסינות מפני מס הכנסה בישראל, אלא דווקא מוסיפה רובד של מורכבות הדורש תיאום מדויק בין שתי המערכות כדי למנוע תשלום כפול שלא לצורך.
האם כפל מס באמת קיים?
רבים רואים בכפל המס גזירה משמיים, אך ברוב המקרים מדובר בתוצאה של ניהול בירוקרטי לקוי ולא במדיניות מכוונת. כפל מס על מיסוי דיווידנדים מארה"ב נוצר לעיתים קרובות כאשר משקיע משלם מס מדינתי (State Tax) בארצות הברית, מס שאינו תמיד מכוסה תחת אמנת המס הפדרלית. סוגיה זו רלוונטית במיוחד עבור מי שעוסק בתחום של מיסוי השקעות נדל"ן בארה"ב, שם הדיווידנדים נגזרים לעיתים מפעילות במדינות עם חוקי מס פנימיים נוקשים. הבנה עמוקה של ההבדל בין המס הפדרלי למדינתי מאפשרת לבנות אסטרטגיית זיכויים חכמה שתשאיר יותר רווח נטו בכיסכם.
דיווידנדים בקרנות סל (ETFs): הדקויות הקטנות
משקיעים ישראלים נוהגים להתלבט בין קרנות סל אמריקאיות לקרנות איריות (UCITS), מתוך מחשבה שקרן אירית "חוסכת מס" באופן אוטומטי. בעוד שקרנות איריות נהנות מניכוי מס מופחת של 15% על דיווידנדים מחברות אמריקאיות ברמת הקרן, עבור אזרחי ארה"ב המתגוררים בישראל, השקעה כזו עלולה להפוך לסיוט מיסויי המכונה PFIC. חברות השקעה זרות אלו גוררות שיעורי מס עונשיים ודרישות דיווח מחמירות מצד ה-IRS. בחירה לא נכונה של מכשיר ההשקעה עלולה לשחוק את התשואה הכוללת הרבה מעבר לדמי הניהול המוצהרים, ולכן יש לבחון כל מקרה לגופו בהתאם למעמד התושבות והאזרחות שלכם.
כדי להימנע ממלכודות אלו, מומלץ לקרוא על רואה חשבון אמריקאי בישראל ועל הדרכים בהן ליווי מקצועי מפריך מיתוסים שעלולים לעלות לכם ביוקר. ניהול נכון של חשיפת המס הוא ההבדל בין השקעה רווחית לבין הסתבכות מיותרת מול רשויות המס בשתי המדינות.
חובות דיווח וטפסים שכל משקיע חייב להכיר
ניהול תיק השקעות מעבר לים אינו מסתכם רק בבחירת המניות הנכונות, אלא דורש הקפדה יתרה על תיעוד ודיווח מדויק מול רשויות המס בשתי המדינות. עבור משקיעים ישראלים שאינם אזרחי ארה"ב, המפגש הישיר עם ה-IRS עשוי להתרחש באמצעות טופס 1040NR. בעוד שבמקרים רבים הניכוי במקור נחשב לסופי, קיימים מצבים בהם נדרשת הגשת דוח כדי לתבוע החזרי מס או לדווח על הכנסות נוספות שהופקו בארה"ב. במקביל, רשות המסים בישראל דורשת שקיפות מלאה לגבי הכנסות גלובליות, מה שמחייב את הכללת רווחי הדיווידנד בדוח השנתי (טופס 1301), תוך הצגת אישורים על המס ששולם בחו"ל לצורך קבלת זיכוי.
סוגיית מיסוי דיווידנדים מארה"ב הופכת למורכבת יותר עבור אזרחי ארה"ב המתגוררים בישראל, שעליהם מוטלות חובות דיווח רחבות בהרבה. מעבר להגשת דוח מס שנתי ארה"ב המפרט את כלל ההכנסות, קיימת חובת דיווח על חשבונות פיננסיים זרים (FBAR) במידה ויתרתם המצטברת עלתה על 10,000 דולר בכל נקודת זמן במהלך השנה. משקיעים בעלי היקף נכסים משמעותי יותר עשויים להידרש גם לטופס 8938 כחלק מחוק ה-FATCA, דרישה המוסיפה רובד של שקיפות מול ה-IRS לגבי נכסים המוחזקים מחוץ לארצות הברית.
דיווח ל-IRS: מתי ואיך?
לוחות הזמנים הם קריטיים למניעת קנסות וריביות. עבור שנת המס 2026, המועד האחרון להגשת הדוח הפדרלי הוא ה-15 באפריל 2027, כאשר לאזרחים המתגוררים מחוץ לארה"ב ניתנת לרוב ארכה אוטומטית עד ל-15 ביוני. בתוך הדוח, הדיווידנדים מפורטים בנספח B (Schedule B), שם נדרש הפרד ומשול בין מקורות ההכנסה השונים. במידה וגיליתם כי לא דיווחתם על הכנסות בשנים עברו, מומלץ לבחון הליך של הגשת דוחות מס רטרואקטיבית ארה"ב דרך תוכניות הגילוי המרצון של ה-IRS, המאפשרות להסדיר את המעמד ללא סנקציות פליליות ובחשיפה כספית מופחתת.
טפסים שמתקבלים מהברוקר (1099-DIV)
הבסיס לדיווח תקין הוא טופס 1099-DIV שנשלח אליכם מהברוקר האמריקאי בתחילת כל שנה קלנדרית. חשוב לדעת לקרוא את הטופס נכון: תיבה 1a מציגה את סך הדיווידנדים הרגילים, בעוד שתיבה 1b מפרטת את הדיווידנדים הכשירים (Qualified) הזכאים לשיעור מס מופחת. התאמת הנתונים הללו לדוח הישראלי דורשת דיוק מרבי, שכן רשות המסים בישראל תבחן את הזיכוי המגיע לכם על בסיס המס שנוכה בפועל בתיבה 4. טעויות בהקלדת הנתונים או אי-הבנה של סיווג הדיווידנד עלולות להוביל לפסילת הזיכוי ולדרישת תשלום כפולה.
כדי להבטיח שהדיווחים שלכם מוגשים בצורה המקצועית והחסכונית ביותר, אנו מזמינים אתכם ליצור קשר עם משרדנו לצורך הגשה מקצועית של דוחות המס וליווי אישי מול רשויות המס בשתי המדינות.
_
ליווי מקצועי של י.ג עציון בניהול מיסוי דיווידנדים
ניהול מושכל של מיסוי דיווידנדים מארה"ב דורש הרבה מעבר למילוי טכני של טפסים; הוא מחייב ראייה אסטרטגית רחבה המשלבת בין פקודת מס הכנסה הישראלית לבין קוד המס הפדרלי האמריקאי המשתנה. משרד י.ג עציון משמש כגשר מקצועי אמין עבור משקיעים פרטיים וחברות, תוך מתן מעטפת שירותים המבטיחה כי כל דולר של רווח ינוהל ביעילות מרבית. המומחיות הייחודית של המשרד בייצוג רשמי מול ה-IRS מאפשרת ללקוחותינו לפעול בביטחון מלא ובשקיפות, בידיעה כי מאחוריהם עומד גוף מקצועי המכיר לעומק את הדקויות הקטנות ביותר של אמנת המס והשינויים הרגולטוריים של שנת 2026.
עבור משקיעים בשוק הנדל"ן וחברות הייטק, אנו מציעים פתרונות מקיפים הכוללים הקמת ישויות משפטיות ורישום חברות בארה"ב בצורה מותאמת אישית. תהליך זה אינו מסתכם ברישום טכני אצל רשם החברות, אלא בבחינה מעמיקה של השלכות המס ארוכות הטווח על חלוקת דיווידנדים עתידית. תכנון מס נכון בנקודת ההתחלה מונע תאונות מס יקרות בשלבי המימוש והחלוקה, ומאפשר לבעלי המניות למקסם את התשואה נטו מהשקעותיהם תוך שמירה על ציות מלא לחוקי המס בשתי המדינות.
תכנון מס אסטרטגי חוצה גבולות
בניית מבנה השקעות אופטימלי היא המפתח להפחתת נטל המס הכולל ולמניעת שחיקה של רווחי ההשקעה. אנו מלווים חברות הייטק וסטארטאפים בשלבי חלוקת רווחים לבעלי מניות בישראל, תוך הקפדה על עמידה בדרישות הדיווח והניכוי במקור הנדרשות. חלק בלתי נפרד מתכנון זה כולל טיפול מקצועי בתיעוד נכסים וישויות זרות, כפי שבא לידי ביטוי בניהול טופס 5471 לחברות זרות. דיווח זה קריטי במיוחד עבור אזרחי ארה"ב המחזיקים בשליטה בחברות מחוץ לארה"ב, שכן סיווג לא נכון של הכנסה בטופס זה עלול לגרור מיסוי עונשי כבד וקנסות מנהליים שניתן למנוע באמצעות ליווי הוליסטי ומקצועי.
שירותי ייצוג והסדרת חובות
במקרים שבהם מתקבלות דרישות תשלום מה-IRS או כאשר מתגלים פערים וטעויות בדיווחי העבר, המשרד מעניק שירותי ייצוג וליווי צמודים לפתרון המשבר. אנו פועלים במקצועיות להסדרת דיווחים רטרואקטיביים ושואפים לביטול או הפחתת קנסות באמצעות שימוש בתוכניות גילוי מרצון ונהלים ייעודיים של רשויות המס. המטרה המרכזית שלנו היא להסיר את העמימות הבירוקרטית ולהעניק ללקוחותינו שקט נפשי מוחלט. המומחיות של המשרד בפתרונות מיסוי בינלאומיים מורכבים מבטיחה כי כל פנייה מצד הרשויות תטופל ביסודיות, תוך שמירה על האינטרסים הכלכליים שלכם.
אנו מזמינים אתכם לתאם פגישת ייעוץ אישית לתכנון מס, שבה נבחן יחד את תיק ההשקעות שלכם ונתאים לו את המעטפת המקצועית המדויקת ביותר. פנו אלינו עוד היום כדי להבטיח שההשקעות שלכם מנוהלות בצורה החכמה והבטוחה ביותר לשנת 2026.
מעבר לניהול מס חכם ואסטרטגי
הבנת המורכבות של מיסוי דיווידנדים מארה"ב היא הצעד הראשון והחשוב ביותר בדרך להבטחת הרווחיות של תיק ההשקעות שלכם. כפי שראינו, השילוב המדויק בין שימוש נכון באמנת המס לבין הקפדה על הגשת הטפסים הרלוונטיים במועדם, הוא שמפריד בין תשואה מקסימלית לבין חשיפה מיותרת לקנסות או לכפל מס. בשנת 2026, כאשר השווקים הופכים לדינמיים יותר וחובות הדיווח הופכות למפורטות, הניהול המקצועי הופך מצורך טכני לכלי עבודה אסטרטגי המעניק לכם שקט נפשי מלא מול רשויות המס בשתי המדינות.
משרד י.ג עציון מעניק לכם את המעטפת המקצועית הנדרשת להתמודדות עם אתגרי המיסוי הבינלאומי, החל מתכנון מבנה האחזקות ועד לייצוג רשמי מול ה-IRS. המומחיות שלנו במיסוי בינלאומי לישראלים והליווי האישי לכל אורך תהליך הדיווח מבטיחים שתמיד תהיו צעד אחד לפני המערכת. אנו מזמינים אתכם להשאיר מאחור את חוסר הוודאות ולקחת שליטה מלאה על עתידכם הפיננסי. צרו קשר עם מומחי המס של י.ג עציון לתכנון מס אופטימלי והבטיחו לעצמכם שותף מקצועי לדרך, המחויב להצלחה שלכם.
שאלות ותשובות נפוצות
מהו שיעור המס על דיווידנדים מארה"ב לישראלים לפי האמנה?
שיעור המס הפדרלי המרבי על חלוקת רווחים לתושבי ישראל שאינם אזרחי ארה"ב עומד על 25% בלבד. מדובר בהטבה משמעותית הנובעת מהוראות אמנת המס, שכן ללא הצהרה על תושבות ישראלית, הברוקר האמריקאי מחויב לנכות מס בשיעור ברירת מחדל של 30%. בישראל, שיעור המס על דיווידנד זר הוא לרוב 25%, ולכן הניכוי בארה"ב מהווה בדרך כלל את סוף פסוק מבחינת חבות המס, למעט מקרים של בעלי הכנסות גבוהות החייבים במס יסף.
האם עלי להגיש דוח מס בארה"ב אם אני רק מחזיק במניות אמריקאיות?
ברוב המקרים, משקיע פסיבי שאינו אזרח ארה"ב וספג ניכוי מס במקור בשיעור הנכון של 25%, אינו נדרש להגיש דוח מס אישי ל-IRS. עם זאת, אם נוכה לכם מס גבוה מהנדרש או אם אתם מבקשים לקזז הפסדים כנגד רווחים אחרים, תצטרכו להגיש טופס 1040NR. חשוב לזכור שחובת הדיווח בישראל נותרת בעינה ללא קשר לדיווח בארה"ב, ויש לכלול את ההכנסות בדוח השנתי המוגש לרשות המסים בארץ.
מה ההבדל בין דיווידנד כשיר (Qualified) לדיווידנד רגיל מבחינת מס?
דיווידנד כשיר נהנה משיעור מס מופחת של 15% או 20% עבור נישומים אמריקאים, בתנאי שהמניה הוחזקה מעל 60 ימים. דיווידנד רגיל ממוסה לפי מדרגות המס הרגילות של הנישום, שיכולות להגיע עד 37%. עבור ישראלים שאינם אזרחים, הסיווג משפיע פחות על הניכוי במקור שנשאר לרוב 25% לפי האמנה, אך הוא קריטי לניתוח הכדאיות הכלכלית של ההשקעה ולחישוב חבות המס הסופית במקרה שבו תבחרו להגיש דוח אמריקאי מלא.
איך אני מקבל זיכוי בישראל על מס ששולם בארה"ב?
קבלת זיכוי על מיסוי דיווידנדים מארה"ב מתבצעת דרך מנגנון "זיכוי מס זר" בדוח השנתי המוגש בישראל. עליכם להציג אישור רשמי מהברוקר האמריקאי, כדוגמת טופס 1099-DIV, המעיד על סכום המס המדויק ששולם ל-IRS. רשות המסים בישראל תפחית את הסכום ששולם בארה"ב מחבות המס המקומית שלכם. מאחר והשיעור בשתי המדינות לרוב זהה, הזיכוי יקזז את רוב או כל חבות המס בישראל על הכנסה ספציפית זו.
האם אזרחי ארה"ב החיים בישראל משלמים מס כפול על דיווידנדים?
אזרחי ארה"ב החיים בישראל אינם משלמים מס כפול, אך הם נדרשים למערכת דיווח כפולה ומורכבת. ארצות הברית ממסה את אזרחיה על בסיס גלובלי, בעוד ישראל ממסה את תושביה. אמנת המס קובעת כללי קדימות המאפשרים להשתמש במס ששולם במדינה אחת כזיכוי במדינה השנייה. ניהול נכון של הזיכויים הללו דורש מומחיות ספציפית במיסוי בינלאומי כדי להבטיח שסך המס המשולם לא יעלה על השיעור הגבוה מבין שתי המדינות.
מהו טופס W-8BEN ולמה הוא כל כך חשוב למשקיע הישראלי?
טופס W-8BEN הוא המסמך הרשמי שבו משקיע ישראלי מצהיר בפני ה-IRS והברוקר כי הוא אינו אזרח אמריקאי. חשיבותו קריטית מכיוון שהוא המפתח להפעלת הטבות אמנת המס והפחתת הניכוי במקור מ-30% ל-25%. ללא טופס בתוקף המוגש לברוקר, תספגו ניכוי מס מקסימלי ותאלצו להתמודד עם הליך בירוקרטי מורכב להשבת הכספים העודפים. אנו ממליצים לוודא את תקינות הטופס וחידושו מדי שלוש שנים כנדרש בתקנות המס.
האם יש פטור ממס על דיווידנדים בתוך קרן השתלמות או קופת גמל?
למרבה הצער, רשויות המס בארה"ב אינן מכירות בפטור הישראלי ממס הקיים בקרנות השתלמות או קופת גמל. כאשר הקרן מחזיקה במניות אמריקאיות ומקבלת דיווידנד, הברוקר האמריקאי מנכה מס במקור בשיעור של 15% או 25% בהתאם לסוג הישות המחזיקה. המשמעות היא שגם בתוך מכשיר חיסכון פטור, התשואה נשחקת כתוצאה מהמיסוי האמריקאי במקור, ואין אפשרות ריאלית לקבל החזר על מס זה מרשות המסים בישראל.
איך מדווחים על דיווידנדים שהתקבלו דרך חברת LLC?
הכנסות מדיווידנד המתקבלות דרך חברת LLC מדווחות לרוב כהכנסה שעוברת ישירות לבעלים, שכן ה-IRS רואה ברוב חברות ה-LLC ישויות שקופות לצרכי מס. הבעלים נדרש לדווח על חלקו היחסי ברווחים בדוח המס האישי שלו, בין אם מדובר בטופס 1040 או 1040NR. במקביל, בישראל יש לבחון האם לבצע שיקוף של החברה לצרכי מס כדי לנצל את זיכוי המס הזר ששולם בארה"ב. מדובר בתכנון מס אסטרטגי המחייב ליווי מקצועי.


תגובות