


יישום חוק FATCA בישראל: המדריך המלא להבנת חובות הדיווח בשנת 2026
חתימה על טופס הצהרה בבנק הישראלי אינה סגירת המעגל שפותרת את חובותיך, אלא בדיוק הרגע שבו נפתח שער השקיפות המלא שלך מול רשויות המס בארה"ב. בפועל, יישום חוק FATCA בישראל הפך את המערכת הפיננסית המקומית לצינור מידע שקוף, והציב ישראלים ומשקיעים רבים בפני מציאות בירוקרטית תובענית ומורכבת. אנו מבינים היטב את תחושת המתח כאשר פקיד הבנק דורש המצאת מסמכים ומספר זיהוי תוך זמן קצר ומאיים בהגבלת החשבון, לצד החרדה מחשיפה לקנסות כבדים וחוסר הבהירות לגבי ההבדל שבין חובת הבנק לבין חובת הדיווח האישית שלך.
המדריך שלפניך נועד להחליף את חוסר הוודאות בביטחון מקצועי, תוך הישענות על ניסיון של מעל 15 שנים בליווי יחידים, חברות ומשקיעים. אנו מציגים כאן תמונת מצב מקיפה המבוססת על ידע מקצועי רב-ערך, ומפרטים בדיוק כיצד פועל מנגנון העברת המידע הבינממשלתי, מי מוגדר כבעל זיקה המחויב בדיווח, וכיצד לפעול נכון כדי להבטיח ציות מלא. השורות הבאות יעניקו לך הבנה בהירה של הדוחות הנדרשים, הכללים המחייבים של הרגולציה האמריקאית, ודרכי הפעולה שישמרו על נכסיך ועל השקט הנפשי שלך.
תוכן העניינים
מהו חוק FATCA וכיצד נקבע יישום חוק FATCA בישראל?
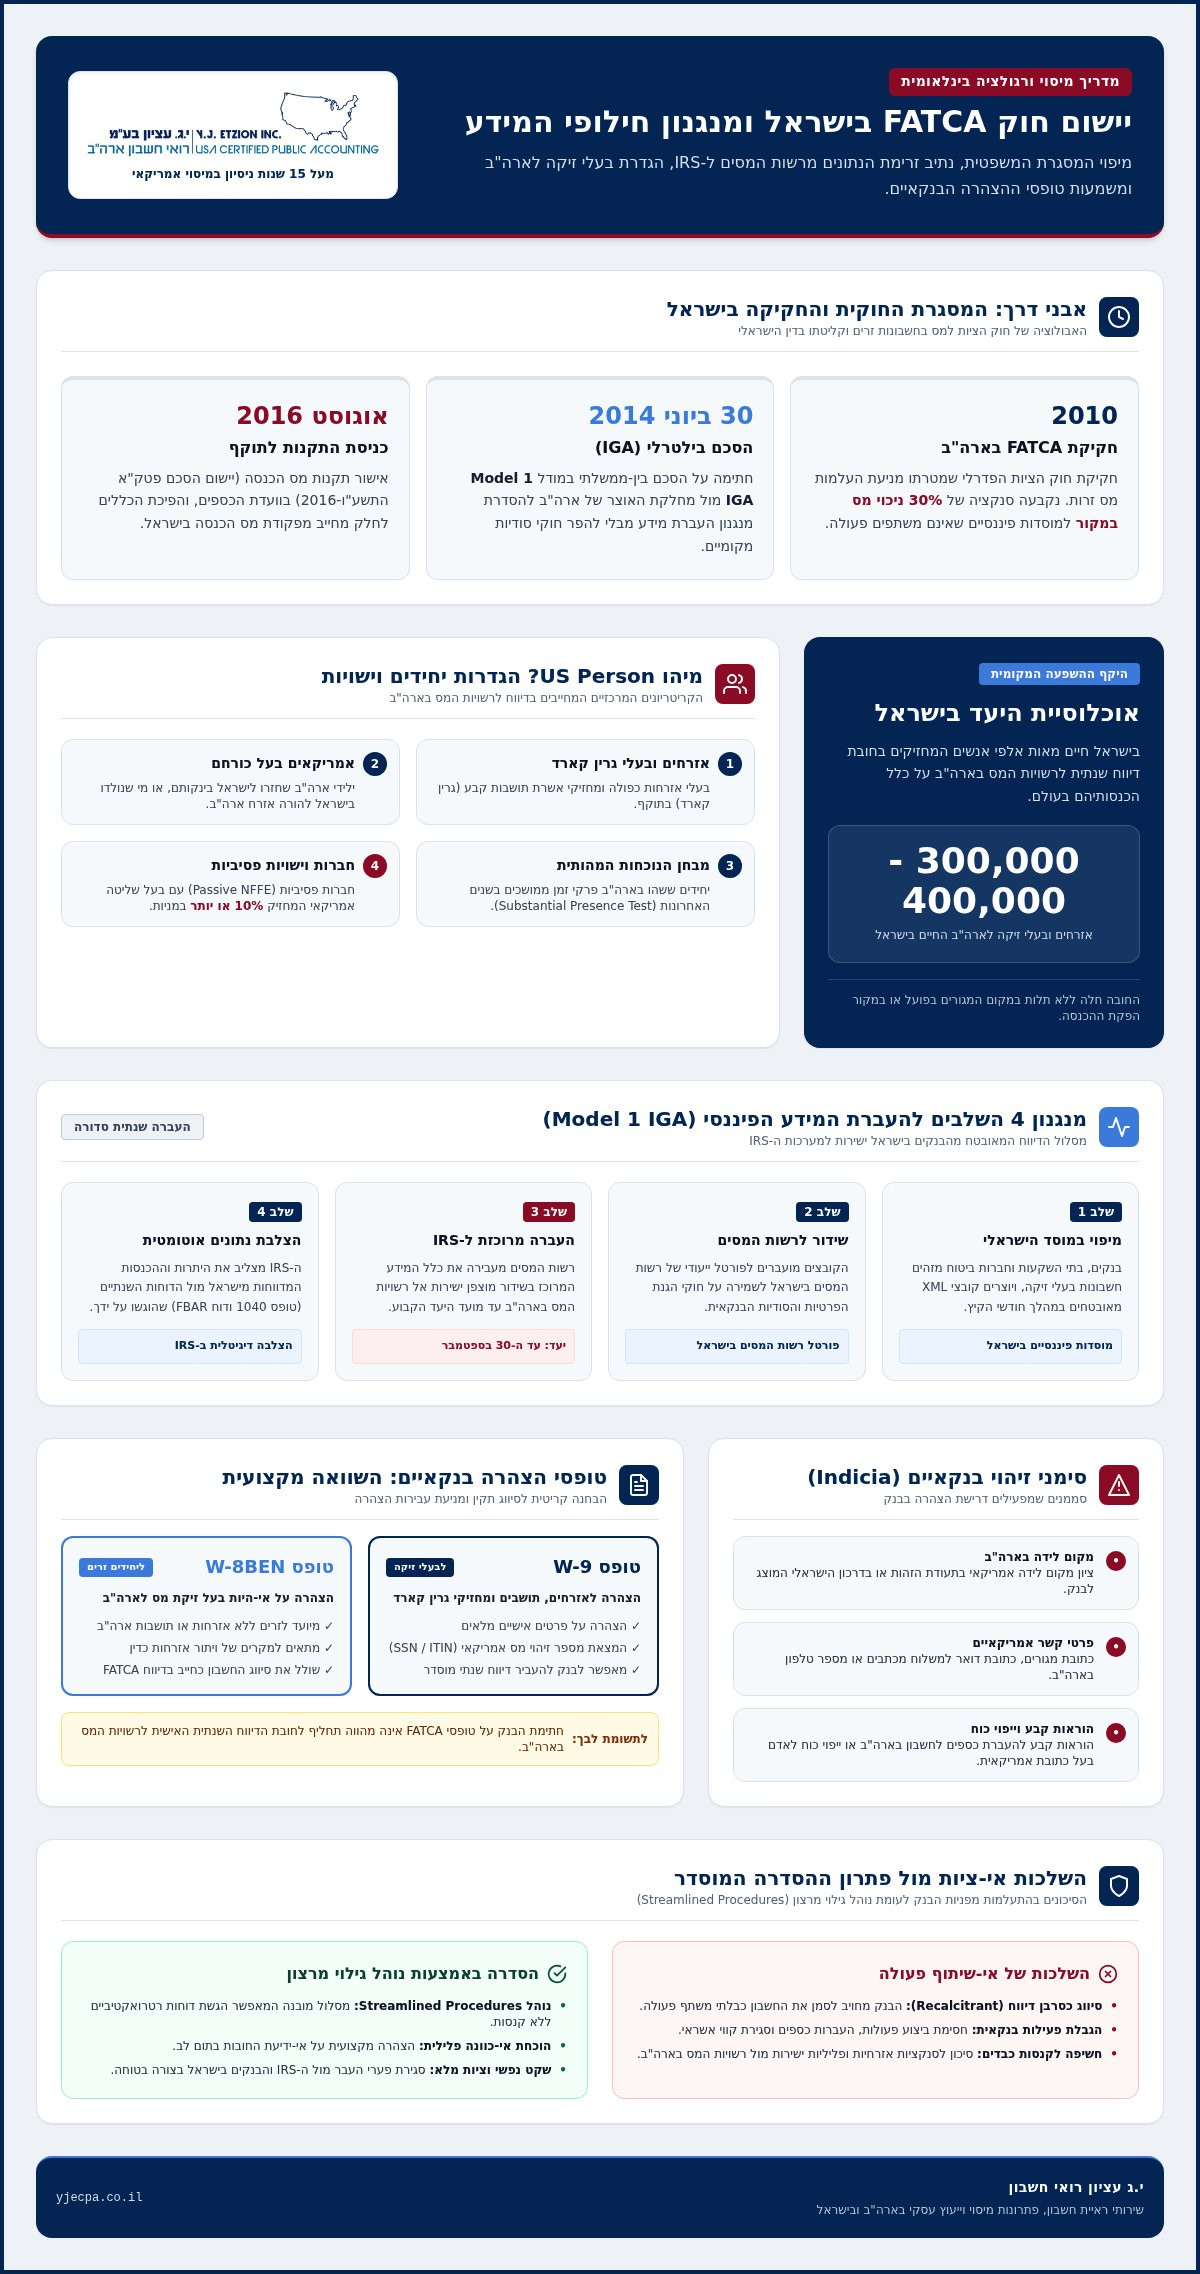
חוק הציות למס בחשבונות זרים (Foreign Account Tax Compliance Act ובקיצור FATCA) נחקק בארצות הברית בשנת 2010 במטרה להיאבק בהעלמות מס בינלאומיות של אזרחים ותושבים אמריקאים. החקיקה המקורית חייבה כל מוסד פיננסי בעולם לדווח ישירות לממשל האמריקאי על חשבונות של בעלי זיקה לארה"ב, תחת איום של סנקציה כלכלית חריפה: ניכוי מס במקור בשיעור 30% מכל תקבול פיננסי שמקורו בארה"ב. כדי לאפשר את קליטת ההוראות הללו במדינות ריבוניות מבלי להפר חוקי סודיות מקומיים, נוצרה מסגרת של הסכמים בילטרליים בין-ממשלתיים.
על רקע זה, נקבע יישום חוק FATCA בישראל באמצעות חתימה על הסכם בין-ממשלתי רשמי מול מחלקת האוצר של ארה"ב ב-30 ביוני 2014. כדי להעניק להסכם תוקף חוקי מחייב, אישרה ועדת הכספים של הכנסת את תקנות מס הכנסה (יישום הסכם פטק"א), התשע"ו-2016, אשר נכנסו לתוקפן המלא באוגוסט 2016. מהלך חקיקתי זה הפך את הדרישות האמריקאיות לחלק בלתי נפרד מפקודת מס הכנסה הישראלית, כאשר רשויות המס בארה"ב מוגדרות כנמען הסופי של המידע הנאסף.
ההסכם הבין-ממשלתי (IGA Model 1) והשלכותיו המקומיות
ישראל אימצה את מודל ההסכם המכונה Model 1 IGA. על פי מודל זה, הבנקים, בתי ההשקעות וחברות הביטוח בישראל אינם מעבירים מידע ישירות אל ה-IRS, דבר שהיה מהווה הפרה פלילית של חוק הגנת הפרטיות וסודיות בנקאית בישראל. במקום זאת, המוסדות הפיננסיים מעבירים את המידע לרשות המסים בישראל באמצעות פורטל מאובטח, והיא זו שמעבירה אותו באופן מרוכז וממוחשב אל עמיתתה האמריקאית.
מטרות החוק: מניעת התחמקות מתשלום מס של בעלי זיקה לארה"ב
המטרה המרכזית העומדת בבסיס המנגנון היא איתור מדויק של הון ונכסים פיננסיים המוחזקים מחוץ לארה"ב על ידי מי שמחזיקים בחובות מס פדרליות. הרגולציה האמריקאית יוצרת סטנדרט של שקיפות מוחלטת המאפשר הצלבת נתונים אוטומטית בין יתרות החשבון וההכנסות המדווחות מישראל לבין הדוחות הנדרשים המוגשים על ידי הנישום. משרדנו, המביא מעל 15 שנות ניסיון מקצועי במיסוי אמריקאי, עד לעובדה שההצלבות הדיגיטליות הללו סוגרות לחלוטין את פערי המידע בין שתי המדינות ומחייבות אותך לפעול במקצועיות ובאחריות.
מי מושפע מחוק FATCA בישראל? הגדרת US Person וסימני זיהוי
ההגדרה של "אדם אמריקאי" (US Person) לצורכי מס רחבה בהרבה מאשר החזקת דרכון כחול בלבד. מעבר לאזרחים בעלי אזרחות כפולה ולמחזיקי גרין קארד בתוקף, ההגדרה כוללת גם יחידים שעמדו במבחן הנוכחות המהותית (Substantial Presence Test) עקב שהות ממושכת בארצות הברית בשנים האחרונות. בישראל חיים בין 300,000 ל-400,000 אזרחים ובעלי זיקה לארה"ב, ורבים מהם מוגדרים כ"אמריקאים בעל כורחם" (Accidental Americans). מדובר בישראלים שנולדו בארה"ב להורים ישראלים ושבו ארצה בינקותם, או במי שנולדו בישראל להורה בעל אזרחות אמריקאית. מבחינת הרגולציה האמריקאית, אנשים אלה חייבים בדיווח מלא על הכנסותיהם ונכסיהם בכל העולם, ללא תלות במקום מגוריהם.
השפעת החוק אינה נעצרת ביחידים. במסגרת יישום חוק FATCA בישראל, הבנקים מחויבים לבחון גם ישויות עסקיות מקומיות. חברות ישראליות בעלות הכנסה פסיבית או נכסים מניבים (Passive NFFE), דוגמת חברות נדל"ן ואחזקות, נדרשות לחשוף כל בעל שליטה שמחזיק ב-10% או יותר ממניות התאגיד במידה והוא בעל זיקה לארה"ב. כדי לוודא שאינך חורג מהדרישות הפדרליות, מומלץ לעיין במסמך הנחיות הדיווח של ה-IRS למשלמי מס אמריקאים המרכז את החובות האישיות השונות.
סימני הזיהוי (Indicia) שהבנקים בישראל מחפשים בחשבונך
המערכת הבנקאית בישראל מפעילה אלגוריתמים לאיתור סממנים אמריקאיים בחשבונות קיימים וחדשים:
ציון מקום לידה בארה"ב בתעודת הזהות או בדרכון הישראלי.
כתובת מגורים, כתובת דואר או מספר טלפון בארה"ב המשויכים לחשבון.
הוראות קבע שוטפות להעברת כספים לחשבון בנק בארצות הברית, או ייפוי כוח בחשבון שניתן לאדם בעל כתובת אמריקאית.
טופסי הצהרה בנקאיים: מה ההבדל בין W-9 לבין W-8BEN?
ברגע שעולה סימן זיהוי, הבנק שולח דרישה למילוי טופסי הצהרה מתאימים. טופס W-9 מיועד לאזרחים, לתושבים ולמחזיקי גרין קארד, ובו מצהירים על הפרטים האישיים ומספקים מספר זיהוי מס אמריקאי (SSN או ITIN). לעומת זאת, טופס W-8BEN משמש יחידים זרים כדי להצהיר שאינם בעלי זיקת מס לארה"ב, למשל במקרים שבהם נולדת בארה"ב אך ויתרת על אזרחותך כדין. חתימה שגויה על טפסים אלו חושפת אותך לעבירות הצהרה חמורות מול רשויות המס בארה"ב. אם התקבלה פנייה מהבנק ואתה מתלבט כיצד לסווג את מעמדך, כדאי להיעזר בצוות שלנו עבור הגשת דוחות מס לאזרחי ארה"ב והסדרת מעמד מול הבנקים באופן מבוקר ומדויק.
כיצד פועל מנגנון העברת המידע הפיננסי מישראל לארה"ב?
העברת המידע הפיננסי אינה מתבצעת באופן אקראי, אלא מבוססת על פרוטוקול טכנולוגי ומשפטי סדור. בשלב הראשון, המוסדות הפיננסיים בישראל ממפים את כלל החשבונות ומזהים לקוחות בעלי זיקה אמריקאית. נתונים אלו מומרים לקובצי נתונים מאובטחים (XML) ומשודרים ישירות אל מערכת ייעודית של רשות המסים בישראל במהלך חודשי הקיץ. בשלב השני, רשות המסים מרכזת את כלל הדיווחים ומעבירה אותם בשידור מוצפן ישירות אל רשויות המס בארה"ב עד ה-30 בספטמבר של כל שנה קלנדרית, בהתאם לדרישות של הנחיות ה-IRS הרשמיות ליישום FATCA.
בשלב הסופי, המערכות הממוחשבות של ה-IRS קולטות את המידע ומבצעות הצלבה אוטומטית בינו לבין הדוחות השנתיים שאתה מגיש. אם קיים פער בין היתרות או ההכנסות שדווחו על ידי הגוף הישראלי לבין הנתונים בדוח 1040 או בדוח ה-FBAR שלך, המערכת מפיקה מכתבי דרישה ובירור (CP Notices). בפועל, מנגנון זה של יישום חוק FATCA בישראל הופך כל אי-התאמה לשקופה ומיידית, ומחייב אותך לשמור אצבע על הדופק לגבי דיווחיך האישיים.
אילו נתונים פיננסיים מועברים בפועל לידי ה-IRS?
הדיווח השנתי כולל מידע פיננסי מפורט ומקיף:
פרטי הזיהוי המלאים של בעל החשבון: שם, כתובת מגורים ומספר זיהוי מס אמריקאי (SSN או ITIN).
מספר החשבון, היתרה הכספית הכוללת או שווי השוק של תיק ניירות הערך ביום האחרון של שנת המס.
סך ההכנסות הפיננסיות שצמחו בחשבון לאורך השנה, לרבות תשלומי ריבית, דיווידנדים ותקבולים גולמיים ממכירת נכסים.
מוסדות פיננסיים מחויבים: לא רק בנקים מסחריים
ישראלים רבים סבורים בטעות כי רק הבנקים המסחריים הגדולים כפופים לחובות אלו. למעשה, החוק מגדיר רשימה רחבה של מוסדות פיננסיים זרים (FFIs) הפועלים בישראל ומחזיקים במספר זיהוי מיוחד (GIIN). הרשימה כוללת בתי השקעות, חברות ביטוח המנהלות פוליסות חיסכון, קופות גמל, קרנות פנסיה, וקרנות גידור ונאמנות. כל אחד מהגופים הללו כפוף לאותם סטנדרטים מחמירים של הרגולציה האמריקאית. משרדנו מלווה משקיעים וחברות בהתנהלותם השוטפת מול גופים אלו כדי להבטיח התאמה מלאה בין הדיווחים המקומיים לדיווחים הפדרליים.
ההשלכות של אי-ציות: מה קורה אם לא משתפים פעולה עם הבנק?
התעלמות מדרישת הבנק להמציא טופס W-9 ומספר SSN מובילה לסנקציות מהירות. הבנקים בישראל מקצים בדרך כלל חלון זמן קשיח של 30 עד 90 ימים להמצאת המסמכים. בחלוף מועד זה ללא מענה, הבנק אינו מהסס להפעיל סנקציות מדורגות: חסימת כרטיסי אשראי, איסור על רכישה או מכירה של ניירות ערך זרים, סירוב לביצוע העברות בנקאיות בינלאומיות, ולבסוף הקפאה מוחלטת או סגירה חד-צדדית של החשבון. הבנק מגן על עצמו מפני קנס של 30% ניכוי מס במקור, ולכן הוא לא ייקח סיכון עבור לקוח שאינו משתף פעולה.
סירוב מתמשך יגרום לסיווג חשבונך כחשבון סרבן (Recalcitrant Account). במסגרת יישום חוק FATCA בישראל, פרטי החשבון והסיווג החריג שלו מועברים לרשות המסים בישראל ומשם ישירות אל רשויות המס בארה"ב. סיווג כזה מסמן את הנישום באופן מיידי ומגדיל משמעותית את הסיכון לפתיחת ביקורת מס פדרלית מקיפה (Audit) או חקירה ישירה מצד ה-IRS.
חובת הגשת דוחות אישיים: מדוע דיווח הבנק אינו מספיק?
טעות נפוצה בקרב ישראלים היא המחשבה שמסירת הטפסים לפקיד הבנק פוטרת אותם מאחריות נוספת. הבנק מעביר נתונים גולמיים בלבד לצורכי בקרה של הרגולציה האמריקאית, אך חובת הגשת הדוחות השנתיים (Form 1040) מוטלת עליך באופן אישי. אמנת המס מונעת כפל מס, אך אינה פוטרת מחובת הדיווח. קרא עוד על דיווח מס לאזרחי ארה"ב בישראל כדי להבין את מכלול החובות הפדרליות החלות עליך.
קנסות אזרחיים ופליליים בגין אי-דיווח על חשבונות זרים (FBAR)
מעבר לדוח המס השנתי, קיימת חובת דיווח עצמאית לחלוטין על חשבונות פיננסיים זרים (דוח FinCEN 114 המוכר כ-FBAR). חובה זו חלה על כל אדם אמריקאי שסך היתרות המצטבר בכל חשבונותיו מחוץ לארה"ב עלה על 10,000 דולר ולו ליום אחד במהלך השנה. אי-הגשת דוח FBAR גוררת קנסות אזרחיים כבדים, המתחילים באלפי דולרים לכל שנת מחדל גם במקרים שנעשו בתום לב מוחלט, ומגיעים לקנסות דרקוניים במקרה של אי-דיווח ביודעין.
במקביל, טופס 8938 הנלווה לדוח המס השנתי מטיל קנס פתיחה אוטומטי של 10,000 דולר לכל שנת אי-דיווח על נכסים פיננסיים זרים. כדי למנוע חשיפה מיותרת לקנסות אלו, מומלץ לבצע בדיקת חבות מס בארה"ב בהקדם האפשרי. אם קיבלת מכתב התראה מהבנק או שאינך בטוח לגבי היקף החשיפה שלך, פנה אלינו לקבלת ייצוג מול ה-IRS והגשת דוחות נדרשים כדי להסדיר את הנושא בצורה שקטה ומקצועית.
כיצד להסדיר את מעמדך מול ה-IRS ולהימנע מסנקציות?
גילוי מחדלי דיווח בעקבות פניית הבנק מעורר לעיתים קרובות לחץ ניכר, אך קיימת דרך ברורה ומסודרת לפתרון המצב. הצעד הראשון הוא עריכת מיפוי יסודי של היקף החשיפה שלך. תהליך זה כולל בדיקת מקורות ההכנסה בישראל, איתור החשבונות הפיננסיים הרלוונטיים ובחינת שנות המס שבהן לא הוגשו דוחות. המטרה היא להקדים פנייה יזומה מצד הרשויות, שכן פנייה עצמאית מאפשרת ליהנות ממסלולי הקלה ייעודיים שאינם פתוחים בפני מי שנפתח נגדו הליך ביקורת.
לאחר גיבוש התמונה המלאה, יש להשלים את כלל הדוחות הנדרשים ולשדרם לרשויות המתאימות. במקביל, הצגת אישורי הגשה רשמיים ומספרי תיק לפקיד הבנק בישראל מאפשרת להסיר באופן מיידי את האיום בחסימת החשבון. מציאות זו, שנוצרה עקב יישום חוק FATCA בישראל, מחייבת פעולה מובנית ומדויקת המשלבת בין מענה לדרישות המערכת הבנקאית המקומית לבין עמידה בהוראות הדין הפדרלי.
היתרונות של הליך Streamlined Foreign Offshore Procedures
עבור ישראלים שלא הגישו דוחות במשך שנים עקב חוסר מודעות, רשויות המס בארה"ב מעמידות מסלול גילוי מרצון מוסדר. תוכנית זו מיועדת למי שאי-הדיווח שלו נבע מתום לב, וכוללת הגשה של דוחות מס פדרליים לשלוש השנים האחרונות ודוחות FBAR לשש השנים האחרונות בלבד. היתרון המשמעותי ביותר במסלול זה הוא פטור מלא מקנסות מחדל אזרחיים ומקנסות FBAR, מה שמאפשר חזרה מלאה לסטטוס תקין ללא פגיעה כלכלית מיותרת. מומלץ לקרוא את המדריך שלנו בנושא הגשת דוחות מס רטרואקטיבית ארה"ב כדי ללמוד כיצד לבצע את התהליך נכון.
הליווי המקצועי של י.ג עציון רואי חשבון להבטחת שקט נפשי
עם מעל 15 שנות ניסיון מקצועי במיסוי אמריקאי, צוות המומחים שלנו מספק ליווי מקיף ליחידים, משקיעים ועסקים בהתנהלות מול מערכת הבנקאות והרשויות הפדרליות. אנו בונים עבורך אסטרטגיית ציות מותאמת אישית, מנסחים את תצהירי ההסבר הנדרשים ומטפלים בכל היבט בירוקרטי עד לקבלת אישורי הצליחה המלאים. אם קיבלת מכתב מהבנק או שאתה מעוניין לוודא שמעמדך מוסדר לחלוטין, פנה אל משרדנו לבדיקת מעמד הציות שלך כדי לזכות בליווי אמין ובראש שקט.
לוקחים שליטה על עתידך הפיננסי: מציות פסיבי להגנה מלאה
המציאות שיצר יישום חוק FATCA בישראל אינה מותירה מקום לדחיינות או לחוסר מעש. חתימה על טופס הצהרה בבנק אינה מסיימת את חובותיך, אלא פותחת שער שקיפות מול הרשויות הפדרליות, כאשר המערכת הבנקאית נוקטת ביד קשה מול כל סירוב או עיכוב בדיווח. הדרך הבטוחה והנכונה להגן על נכסיך מפני חסימות חשבון או חשיפה לקנסות כבדים היא לנקוט פעולה יזומה ומדויקת, ולסגור את פערי העבר בטרם תחל פנייה רשמית מצד הרשויות.
עם מעל 15 שנות ניסיון מקצועי בליווי אזרחי ארה"ב ומשקיעים, משרדנו מציע התמחות מקיפה בהליכי גילוי מרצון וייצוג ישיר מול ה-IRS, לצד מעטפת פתרונות מלאה בפריסה ארצית להגנה פיננסית מושלמת. אינך חייב להתמודד עם הדרישות המורכבות הללו לבדך. אנו מזמינים אותך לפנות אלינו עוד היום כדי לקבל ייעוץ מקיף להסדרת חובות הדיווח והתנהלות נכונה מול ה-IRS והבנקים, ולהבטיח לעצמך ביטחון ושקט נפשי מלא.
שאלות נפוצות
מה ההבדל בין חוק FATCA לבין חובת דיווח FBAR?
ההבדל העיקרי נעוץ ברשות הקולטת ובמטרת הדיווח. במסגרת יישום חוק FATCA בישראל, הבנקים מעבירים מידע לרשות המסים ומשם ל-IRS, ובמקביל חלה חובת הגשת טופס 8938 כחלק מדוח המס השנתי רק מעל סכומי צבירה גבוהים. לעומת זאת, דוח FBAR מוגש למשרד האוצר האמריקאי (FinCEN) באופן עצמאי לחלוטין ברגע שסך היתרות בכל חשבונותיך הפיננסיים מחוץ לארה"ב עלה על 10,000 דולר במועד כלשהו בשנה.
האם קבלת מכתב מהבנק בישראל אומרת שאני חייב מס בארה"ב?
ממש לא, קבלת המכתב מעידה אך ורק על זיהוי זיקה אמריקאית ברישומי הבנק ולא על חבות מס בפועל. מרבית הישראלים אינם נדרשים לשלם מס נוסף לממשל הפדרלי הודות לאמנת המס ולזיכויי מס זרים (Foreign Tax Credit) בגין מסים שכבר שולמו בישראל. יחד עם זאת, היעדר חבות מס אינו מעניק פטור מהגשת הדוחות הנדרשים, וחובת ההצהרה השנתית לרשויות המס בארה"ב עומדת בעינה.
מה קורה אם ישראלי בעל אזרחות אמריקאית מתעלם מפניות הבנק בנושא FATCA?
התעלמות מפניות הבנק תוביל במהירות להטלת מגבלות תפעוליות מחמירות על החשבון. לאחר תקופה של 30 עד 90 ימים, הבנק יחסום כרטיסי אשראי, ימנע העברות כספים לחו"ל ויקפיא את הפעילות בניירות ערך עד להשבתה מוחלטת של החשבון. בנוסף, חשבונך יסווג כסרבן דיווח, ושמך יועבר באופן אוטומטי לרשויות הפיקוח ול-IRS, מה שיעלה משמעותית את הסבירות לחקירה ישירה.
האם חוק FATCA חל על קרנות השתלמות, קופות גמל ופנסיה בישראל?
כן, הגדרת מוסד פיננסי בחוק כוללת גם קרנות פנסיה, קופות גמל, ביטוחי מנהלים וקרנות השתלמות הפועלות בישראל. גופים אלו מחויבים לאסוף נתונים ולשדר את יתרות הצבירה של עמיתים בעלי זיקה אמריקאית. מנקודת מבטה של הרגולציה האמריקאית, מכשירים אלו עשויים לדרוש סיווג מס מיוחד כגון קרנות נאמנות זרות (PFIC) או נאמנויות, מה שמחייב דיווח מקצועי ומדויק בדוחותיך האישיים.
כיצד משפיע החוק על חברה ישראלית המוחזקת על ידי אזרח אמריקאי?
הבנקים בישראל בודקים את מבנה הבעלות של כל תאגיד ומסווגים אותו כחברה פעילה או פסיבית. כאשר מדובר בחברה בעלת הכנסות פסיביות שבה אזרח אמריקאי מחזיק 10% או יותר, הבנק מחייב זיהוי מלא של בעל השליטה ומדווח על החשבון במסגרת יישום חוק FATCA בישראל. ברמה האישית, החזקה כזו יוצרת חובות דיווח שנתיות מורכבות על גבי טופס 5471 מול ה-IRS.
האם ניתן להסדיר דיווחים ישנים מול ה-IRS ללא תשלום קנסות?
בהחלט, רשויות המס בארה"ב מפעילות את תוכנית הגילוי המרצון המוסדרת (Streamlined Procedures) עבור אזרחים המתגוררים מחוץ לארה"ב שפעלו בתום לב. הליך זה מאפשר הגשת דוחות מס לשלוש השנים האחרונות ודוחות FBAR לשש השנים האחרונות, בצירוף תצהיר מנומק. עמידה בתנאי המסלול מעניקה פטור מלא ומוחלט מקנסות פיגורים, קנסות אי-דיווח וסנקציות אזרחיות, ומאפשרת יישור קו מלא.
אילו טפסים עלי להגיש לבנק לאחר הסדרת מעמדי מול ה-IRS?
לבנק הישראלי יש למסור טופס W-9 חתום ומעודכן הכולל את מספר הזיהוי הפדרלי שלך (SSN או ITIN), בצירוף הצהרת תושבות לצורכי מס. במקרים שבהם הבנק דורש הוכחה להסדרת הדיווחים עקב חסימה זמנית, ניתן להציג אישורי הגשה רשמיים של הדוחות הפדרליים ומסמכי ציות מקצועיים. משרדנו מנפיק ללקוחותיו את האישורים הנדרשים כדי לשחרר את החשבון במהירות וביעילות.


תגובות