


טופס 1040NR למשקיעים זרים: המדריך המקיף לדיווח מס בארה"ב לשנת 2026
רוב המשקיעים הישראלים רואים בדיווח לרשויות המס בארה"ב נטל בירוקרטי מעיק שנועד רק למנוע סנקציות, אך למעשה מדובר בכלי אסטרטגי מהמעלה הראשונה להגנה על התשואה שלך. הגשת טופס 1040NR למשקיעים זרים אינה מסתכמת במילוי חובה טכנית, אלא מהווה את הבסיס החוקי המאפשר לך לנכות הוצאות שוטפות, לממש את הטבות אמנת המס ולמנוע כפל מס מיותר.
אנו בקבוצת י.ג. עציון בע"מ מבינים היטב את כובד המשקל המלווה פעילות מעבר לים: המפגש המורכב בין הדין הפדרלי האמריקאי לבין פקודת מס הכנסה בישראל, חוסר הוודאות סביב ניכויי מס במקור והחשש מקנסות כבדים של ה-IRS עלולים להרתיע כל משקיע. הניסיון המקצועי שצברנו לאורך 15 שנה בתחום המיסוי האמריקאי מלמד כי ידע מקצועי רב-ערך והיערכות מוקדמת מסירים את העמימות ומבטיחים התנהלות שקטה ובטוחה.
מדריך מעשי ומעמיק זה יעניק לך הבנה ברורה של חובת הדיווח והמועדים הקבועים בחוק לשנת 2026, יפרט את הדרכים להפחתת חבות המס תוך ניצול הוצאות מוכרות, ויסייע לך לפעול נכון בהגשת הדוחות הנדרשים מול רשויות המס בארה"ב.
תוכן העניינים
מהו טופס 1040NR ומתי משקיע זר מחויב בדיווח לרשויות המס בארה"ב?
עבור יחידים שאינם מחזיקים באזרחות אמריקאית, המערכת הפדרלית מגדירה כלי דיווח ייעודי ונפרד לחלוטין מזה של תושבי המדינה. בעוד שאזרחים ותושבי קבע מגישים את הדוח השנתי הרגיל, טופס 1040-NR מהווה את דוח המס הפדרלי השנתי הרשמי ליחידים המסווגים כתושבים זרים שהפיקו הכנסה שמקורה בארצות הברית. הגשת טופס 1040NR למשקיעים זרים נדרשת בכל מצב שבו צמחה לך הכנסה חייבת מעסקים, מדיבידנדים, משותפויות או מנכסים מניבים, כאשר הכללים החלים על דוח זה שונים בתכלית מאלו המוכרים בדין המקומי. במסגרת ההתנהלות הפיננסית השוטפת שלך סביב מיסוי השקעות נדל"ן בארה"ב, הבנת מהות הטופס מאפשרת לך לפעול בצורה חוקית ומסודרת, ללא הפתעות מצד הרשויות.
מיהו "תושב זר" (Nonresident Alien) על פי ה-IRS?
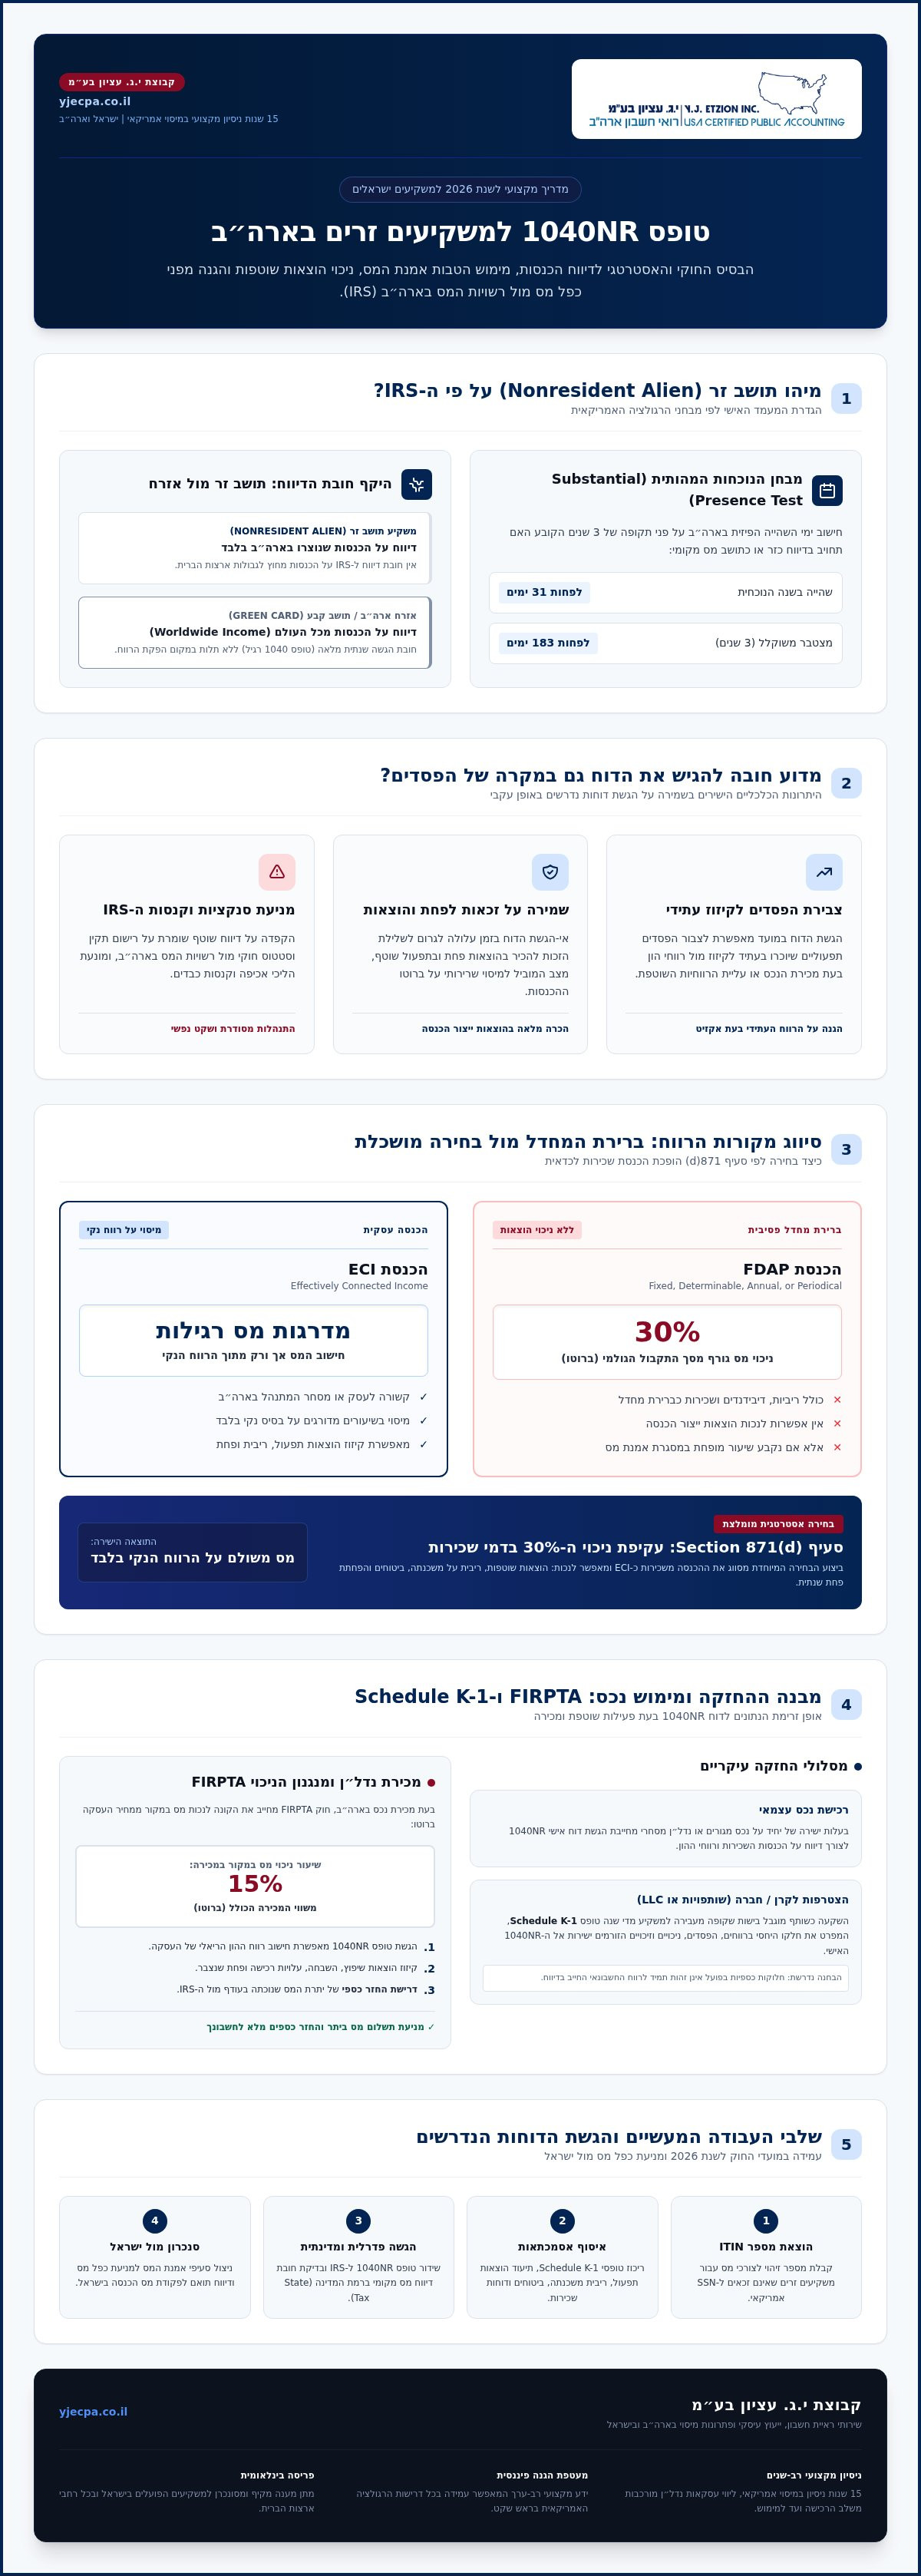
המונח Nonresident Alien נקבע על פי מבחנים טכניים ברורים של הרגולציה האמריקאית, ואינו זהה להגדרות ההגירה או האזרחות. אם אינך מחזיק בדרכון אמריקאי ואין ברשותך גרין קארד בתוקף, ה-IRS יבחן את מעמדך לצרכי מס בעיקר באמצעות "מבחן הנוכחות המהותית" (Substantial Presence Test). מבחן זה משקלל את מספר ימי השהייה הפיזית שלך בארצות הברית על פני תקופה של שלוש שנים (לפחות 31 ימים בשנה הנוכחית ו-183 ימים משוקללים במצטבר). כל עוד לא עברת סף זה, אתה מוגדר כתושב זר, ומחויב לדווח אך ורק על הכנסות שנוצרו בתוך גבולות ארה"ב, בניגוד לאזרח אמריקאי המדווח על הכנסותיו מכל העולם.
מדוע חובה להגיש את הדוח גם במקרה של הפסדים?
טעות רווחת בקרב משקיעים מתחילים היא ההנחה שאם הנכס או הפעילות העסקית הניבו הפסד כספי בשנה החולפת, אין צורך בביצוע דיווח. בפועל, החוק הפדרלי דורש הגשת דוחות נדרשים באופן עקבי, ולמהלך זה יש יתרונות כלכליים ישירים עבורך:
צבירת הפסדים לקיזוז עתידי: הגשת דוח במועד מאפשרת לך לצבור הפסדים תפעוליים שיוכרו בעתיד לקיזוז מול רווחי הון בעת מכירת הנכס או עליית הרווחיות.
שמירה על זכאות להוצאות פחת: אי-הגשת הדוח בזמן עלולה לגרום לשלילת הזכות להכיר בהוצאות פחת והוצאות תפעול שוטפות, מצב שיוביל למיסוי שרירותי על ברוטו ההכנסות.
מניעת סנקציות וקנסות: הקפדה על דיווח שוטף שומרת על רישום תקין ומונעת נקיטת הליכי אכיפה מצד רשויות המס בארה"ב.
הגשת טופס 1040NR למשקיעים זרים גם בשנים הפסדיות היא אפוא לא נטל חסר משמעות, אלא תשתית הכרחית לשמירה על התשואה הכוללת שלך לאורך זמן.
סוגי הכנסות החייבות בדיווח: נדל"ן, שותפויות ודיבידנדים
הדין האמריקאי מחלק את מקורות הרווח של משקיע זר לשתי קטגוריות נפרדות לחלוטין. מצד אחד קיימת הכנסה פסיבית שאינה קשורה לפעילות עסקית שוטפת, המכונה FDAP (Fixed, Determinable, Annual, or Periodical). הכנסה זו, הכוללת ריביות ודיבידנדים, ממוסה כברירת מחדל בשיעור קבוע של 30% מסך התקבול הגולמי (ברוטו), ללא כל אפשרות לנכות הוצאות ייצור הכנסה, אלא אם נקבע שיעור מופחת במסגרת אמנת מס. מנגד עומדת הכנסה הקשורה לעסק או מסחר בארה"ב, הידועה בשם ECI (Effectively Connected Income), הממוסה בשיעורי המס המדורגים הרגילים על בסיס הרווח הנקי בלבד.
ההבחנה הזו קריטית כאשר בוחנים כיצד למלא טופס 1040NR באתר רשות המסים האמריקאית. הדרך שבה מובנה תיק הנכסים שלך קובעת באופן ישיר את חבות המס בפועל:
רכישת נכס עצמאי: בעלות ישירה של יחיד על נכס מגורים או נדל"ן מסחרי מחייבת הגשת דוח אישי לצורך דיווח על הכנסות השכירות ורווחי ההון.
הצטרפות לקרן / חברה: השקעה כשותף מוגבל בישות מרובת משקיעים מעבירה את נתוני המס ישירות אל המשקיע הבודד בסוף כל שנת כספים.
שימוש בישות ייעודית: רבים בוחרים לפעול באמצעות חברות מקומיות, וכדאי להכיר את ההיבטים המפורטים במדריך על מיסוי LLC לישראלים כדי לייעל את מבנה ההחזקה מראש.
הכנסות משכר דירה ורווחי הון ממכירת נדל"ן
דמי שכירות מסווגים כברירת מחדל תחת קטגוריית FDAP, דבר העלול לגרור ניכוי מס במקור בשיעור של 30% מכלל התקבולים. כדי לעקוף גזירה זו, הרגולציה האמריקאית מאפשרת לבצע בחירה מיוחדת לפי סעיף (Section 871(d. מהלך זה מסווג את ההכנסה משכירות כ-ECI, ומאפשר לך לנכות הוצאות שוטפות, ריבית על משכנתה, ביטוחים והפחתת פחת שנתית, כך שהמס ישולם על הרווח הנקי בלבד.
בעת מימוש הנכס ומכירתו, נכנסות לתוקף תקנות חוק FIRPTA. החוק דורש מהקונה לנכות במקור 15% משווי המכירה הכולל (מחיר העסקה ברוטו). דיווח מסודר במסגרת טופס 1040NR למשקיעים זרים מאפשר לחשב את רווח ההון הריאלי, לקזז הוצאות שיפוץ ורכישה, ולדרוש החזר כספי של יתרת המס שנוכתה בעודף.
השקעה דרך ישות שקופה וקבלת Schedule K-1
משקיעים המצטרפים לשותפויות נדל"ן (Partnership או LLC מרובת שותפים) מקבלים מדי שנה טופס Schedule K-1. טופס זה מפרט את חלקו היחסי של המשקיע ברווחים, בהפסדים, בניכויים ובזיכויים של השותפות. ההכנסות המופיעות ב-K-1 זורמות ישירות אל השורות המתאימות בדוח 1040NR האישי שלך.
חשוב להבחין בין חלוקות כספיות בפועל (Cash Distributions) לבין הרווח החשבונאי החייב במס המדווח בטופס. ייתכן מצב שבו לא חולק מזומן לחשבונך, אך קיימת חבות מס על הרווח הרעיוני, או להפך. עיכובים בקבלת דוחות K-1 הם עניין שכיח הדורש לעיתים הגשת בקשת ארכה מנומקת ל-IRS. אם ברצונך לבחון את תקינות הנתונים הללו, מומלץ לפנות לצוות שלנו לקבלת ייעוץ עסקי וליווי מקצועי שיבטיח דיווח מדויק וממצה של כלל הסעיפים.
המדריך המעשי: שלבי ההגשה, מועדים והוצאת מספר ITIN
הגשת דוח פדרלי תקין דורשת תהליך עבודה סדור, הבנוי שלב אחר שלב. כאשר ניגשים להכנת טופס 1040NR למשקיעים זרים, סדר הפעולות קובע לא רק את מהירות הטיפול אלא גם מונע טעויות שעלולות לעכב החזרי מס חודשים ארוכים.
תהליך ההגשה בנוי מארבעה שלבים עיקריים:
איסוף תיעוד פיננסי: ריכוז דוחות K-1 משותפויות, אישורי ניכוי מס במקור (כגון טופסי 1042-S), דפי חשבון בנק אמריקאיים וריכוז הוצאות שוטפות של הנכס.
הסדרת זיהוי מס (ITIN): הגשת בקשה לקבלת מספר מזהה יחד עם דוח המס, במידה וטרם הונפק לך מספר כזה בעבר.
עריכת הדוח ונספחיו: מילוי הטופס הראשי לצד לוחות עזר (Schedules) רלוונטיים, כולל הצהרות על עמדות מס המבוססות על אמנות בינלאומיות במידת הצורך.
שיגור ועמידה בלוחות זמנים: הגשה פיזית או אלקטרונית בהתאם למגבלות הדין הפדרלי, והגשת בקשת ארכה מבעוד מועד במקרה של עיכוב בקבלת מסמכים.
מהו מספר ITIN וכיצד מנפיקים אותו?
מספר זיהוי לצורכי מס (Individual Taxpayer Identification Number) הוא מספר בן 9 ספרות המונפק על ידי ה-IRS עבור יחידים שאינם זכאים למספר ביטוח לאומי אמריקאי (SSN). מספר זה נועד אך ורק לצורכי דיווח ותשלום מס, ואינו מעניק זכויות שהייה, הגירה או אישור עבודה בארצות הברית. כפי שמגדירים כללי ה-IRS לגבי מיסוי של תושבי חוץ, ללא מספר ITIN בתוקף לא ניתן לקלוט את הדוח במערכת, להזדכות על מקדמות או לקבל החזרי מס.
הבקשה מוגשת באמצעות טופס W-7, אשר נשלח כברירת מחדל יחד עם דוח המס הפדרלי השנתי הראשון שלך. הליך זה דורש אימות זהות קפדני. במקום להסתכן בשליחת דרכון מקורי בדואר לרשויות בארה"ב, מומלץ לבצע את ההליך באמצעות סוכן קבלה מוסמך (Certifying Acceptance Agent) המורשה לאמת את המסמכים בישראל. שימו לב: ITIN שלא נעשה בו שימוש בדוח מס פדרלי במשך שלוש שנים רצופות פוקע ומחייב חידוש.
מועדי ההגשה הרשמיים ואפשרויות הארכה לשנת 2026
לוחות הזמנים עבור הגשת הדוח מתחלקים לשני מועדים עיקריים, בהתאם לאופי ההכנסה שלך:
15 ביוני 2026: המועד החוקי עבור רוב המשקיעים הזרים שאינם מקבלים שכר עבודה הכפוף לניכוי מס אמריקאי, ומפיקים הכנסות פסיביות, דמי שכירות או רווחים משותפויות.
15 באפריל 2026: מועד ההגשה החל על תושבי חוץ שקיבלו שכר בארה"ב הכפוף לניכוי מס במקור.
אם דוח K-1 מתעכב או שמסמכי ההוצאות טרם הושלמו, ניתן להגיש טופס 4868 עד למועד ההגשה המקורי ולקבל ארכה אוטומטית של שישה חודשים (עד 15 באוקטובר 2026 או 15 בדצמבר 2026, בהתאם למועד הבסיס). יש לזכור: ארכה להגשת דוח אינה מהווה ארכה לתשלום המס. כל חבות מס משוערת שלא תשולם עד למועד המקורי תצבור ריבית וקנסות פיגורים.
טעויות נפוצות בהגשת טופס 1040NR והגנה מפני כפל מס מול ישראל
התנהלות עצמאית או הסתמכות על גורמים שאינם בקיאים בדיני המס האמריקאיים גוררת לעיתים קרובות שגיאות מהותיות. טעויות אלו עלולות להוביל לתשלומי מס עודפים, עיכובי שומות ואף פתיחת הליכי ביקורת. אחת הטעויות השכיחות ביותר היא התעלמות מחובת הדיווח למדינות הספציפיות שבהן ממוקם הנכס (State Tax Returns), מתוך מחשבה שגויה כי הדיווח הפדרלי מכסה את כלל החבויות. שגיאה חמורה נוספת היא השמטת ההצהרה על בחירת סעיף (Section 871(d, המובילה לכך שרשויות המס ידרשו תשלום של 30% מסך ההכנסה הגולמית, ללא הכרה בהוצאות שכר טרחה, פחת או תחזוקה. כדי להימנע מאי-נעימויות אלו, מומלץ לבצע מראש בדיקת חבות מס בארה"ב ולוודא עמידה מדויקת בכל הדרישות.
ההבדל הקריטי בין טופס 1040 לטופס 1040NR
הגשת טופס 1040 רגיל במקום טופס 1040NR למשקיעים זרים מהווה הצהרה שגויה על מעמדך כתושב ארה"ב לצורכי מס. משמעות צעד זה חמורה במיוחד: תושב ארה"ב חייב בדיווח על כלל הכנסותיו מכל העולם, ובכלל זה משכורות, דיבידנדים או עסקים המנוהלים בישראל. מעבר לכך, מדובר בהצהרה כוזבת מול ה-IRS העלולה לשלול זכויות עתידיות. תיקון רטרואקטיבי של דוחות מסוג זה דורש הליך מורכב של הגשת דוחות מתקנים (1040-X), המלווה בהסברים מנומקים ובסיכון מוגבר להטלת קנסות.
מנגנון זיכוי מס זר ומניעת כפל מס הלכה למעשה
הוראות אמנת המס בין ישראל לארצות הברית נועדו להבטיח שלא תשלם מס כפול על אותו הרווח. כאשר מדובר בהכנסות נדל"ן, זכות המיסוי הראשונית שייכת לארצות הברית שבה נמצא הנכס. עם זאת, כתושב ישראל, חלה עליך חובת דיווח מלאה גם לרשות המסים בישראל.
כדי לנצל את מנגנון זיכוי מס זר, עליך לפעול על פי העקרונות הבאים:
איסוף אישורי שומה סופיים: פקיד השומה בישראל אינו מסתפק בהעתק הדוח שהוגש; עליך להציג אישור תשלום בפועל או תמליל שומה רשמי (Tax Return Transcript) מטעם ה-IRS.
תיאום בין שנות המס: יש לוודא התאמה מלאה בין שנת המס שבה נוצר הרווח ושולם המס בארה"ב, לבין הדיווח השנתי המוגש בישראל.
הפרדה בין מס פדרלי למס מדינתי: יש לבחון באופן מדויק אילו תשלומי מס מוכרים לזיכוי ישיר מול החבות הישראלית, בהתאם לכללי פקודת מס הכנסה.
הגנה מלאה על נכסיך מפני כפל מס דורשת תיאום מושלם בין שתי מערכות החוק. לקבלת גב מקצועי, ליווי מלא וסיוע בהגשת דוחות נדרשים, צור קשר עם מומחי המיסוי של משרדנו לצורך בדיקת תיק ההשקעות שלך והבטחת שקט נפשי.
המעטפת המקצועית של קבוצת י.ג. עציון: הגשת דוחות מדויקת ושקט נפשי
התמודדות עם דיני המס הפדרליים והמדינתיים דורשת מומחיות ייעודית וניסיון מעשי מוכח. קבוצת י.ג. עציון בע"מ מעמידה לרשותך מעל 15 שנות ניסיון מקצועי במיסוי אמריקאי, בליווי מאות משקיעים ישראלים, קרנות וחברות. צוות המשרד מחזיק ידע מקצועי רב-ערך בתחום הרגולציה האמריקאית, המאפשר לתרגם סוגיות מורכבות לצעדים מעשיים וברורים. אנו רואים בכל דיווח חלק ממערך כולל של תכנון פיננסי מתקדם, שמטרתו לא רק למלא את דרישות החוק אלא גם להגן על ההון שלך ולמקסם את התשואה. לצד הכנת הדוחות הנדרשים, משרדנו מעניק ייצוג ישיר ורשמי מול רשויות המס בארה"ב, לרבות טיפול בהודעות שומה, פתרון מחלוקות מול ה-IRS והגשת בקשות להפחתת קנסות או ביטולם.
תהליך עבודה סדור: מבדיקת נתונים ועד אישור ה-IRS
כדי להבטיח דיווח ללא דופי, משרדנו פועל לפי מתודולוגיית עבודה מובנית וקפדנית:
מיפוי נכסים מקיף: סקירה פרטנית של כלל נכסי הנדל"ן, הפעילויות העסקיות וההחזקות שלך בארה"ב לקביעת חובות הדיווח המדויקות ברמה הפדרלית והמדינתית.
בדיקת נאותות למסמכים: ניתוח יסודי של טופסי Schedule K-1, אישורי ניכוי במקור (כגון טופס 1042-S) ודוחות רווח והפסד, תוך איתור שגיאות נפוצות לפני השידור.
שידור ומעקב רציף: הגשה מבוקרת של טופס 1040NR למשקיעים זרים ומעקב ישיר מול מערכות ה-IRS עד לקבלת אישור קליטה רשמי וסופי.
שילוב בין תכנון מס אסטרטגי לשירות אישי
הגשת דוח המס השנתי אינה עומדת בפני עצמה. במשרדנו, כל פעולת דיווח משתלבת עם הסתכלות רחבה על מבנה ההחזקה הקיים והעתידי, במטרה לצמצם חשיפות מס מיותרות בארצות הברית ולהבטיח סנכרון מלא מול רשות המסים בישראל. שילוב זה מעניק לך ביטחון מלא כי זכויותיך מוגנות על פי אמנת המס הבינלאומית וכי נכסיך מנוהלים כחוק.
אנו מאמינים כי מקצועיות בלתי מתפשרת חייבת לבוא יחד עם יחס קרוב, זמינות גבוהה והקשבה לצורכי הלקוח בכל שלב של הפעילות הפיננסית. אם ברצונך להבטיח שהדוחות שלך מוגשים בצורה המיטבית תוך שמירה על ראש שקט, פנה אל משרדנו לתיאום פגישת ייעוץ עם מומחי המיסוי האמריקאי שלנו.
הצעד הבא שלך: דיווח מס מדויק והגנה על תיק ההשקעות
התנהלות נבונה מול מערכת המס האמריקאית אינה צריכה להוות מקור לחשש או לאי-ודאות. הגשת טופס 1040NR למשקיעים זרים במועד הנכון ובאופן קפדני היא המפתח להכרה מלאה בכלל ההוצאות המותרות בניכוי, להגנה אמיתית מפני כפל מס מול רשות המסים בישראל ולשמירה על מעמד פיננסי תקין בארה"ב. היערכות סדורה ויישום נכון של סעיפי אמנת המס מבטיחים כי התשואה שייצרת תישאר מוגנת במלואה.
עם מעל 15 שנות מומחיות וניסיון בליווי משקיעים ישראלים, קבוצת י.ג. עציון בע"מ מעמידה לרשותך מעטפת שירותים מלאה: מהנפקת מספר ITIN, דרך עריכה שוטפת של דוחות נדרשים, ועד לייצוג מקצועי מול ה-IRS לפתרון סוגיות מס מורכבות. אנו כאן כדי לספק לך גב מקצועי יציב, יחס אישי ושקט נפשי מתמשך. פנה עוד היום למומחי המיסוי האמריקאי של קבוצת י.ג. עציון בע"מ לקבלת ליווי מקצועי, והבטח שכל צעד בהשקעות שלך מבוצע בביטחון מלא.
שאלות נפוצות בנושא דיווח מס פדרלי למשקיעים
מי חייב להגיש טופס 1040NR לרשויות המס בארה"ב בשנת 2026?
כל יחיד שאינו אזרח או תושב ארה"ב (Nonresident Alien) שהפיק הכנסה ממקורות בארצות הברית חייב בדיווח זה. מדובר במשקיעי נדל"ן המקבלים דמי שכירות, מוכרים נכסים מניבים, שותפים ב-LLC או בשותפויות עסקיות המקבלים טופס K-1, וכן מקבלי דיבידנדים או תמלוגים. הגשת טופס 1040NR למשקיעים זרים מהווה את הדרך החוקית הבלעדית לדווח על הכנסות אלו ולנכות הוצאות מוכרות.
מה ההבדל המרכזי בין טופס 1040 לטופס 1040NR עבור משקיע ישראלי?
ההבדל המרכזי נעוץ בהיקף חובת הדיווח ובהגדרת מעמד התושבות. טופס 1040 מיועד לאזרחים ולתושבי קבע בארה"ב ומחייב חשיפה של כלל ההכנסות מכל רחבי העולם. לעומת זאת, טופס 1040NR מיועד לתושבי חוץ ומגביל את חובת הדיווח אך ורק להכנסות שמקורן בתוך גבולות ארה"ב. הגשת טופס רגיל בטעות נחשבת להצהרה כוזבת ועלולה לגרור דרישות מס מיותרות מצד ה-IRS על הכנסותיך בישראל.
האם עליי להגיש טופס 1040NR אם השקעתי בנדל"ן אך לא רשמתי רווח השנה?
בהחלט, חובת הדיווח חלה גם כאשר הנכס הניב הפסד או איזון תפעולי. הגשת הדוח חיונית משום שהיא מאפשרת לך לצבור הפסדים לצורכי מס ולשמור עליהם לקיזוז מול רווחי הון או הכנסות בשנים הבאות. בנוסף, ללא הגשת דוח מסודר ובחירה מפורשת לפי סעיף 871(d), רשויות המס בארה"ב עלולות לשלול בדיעבד את ההכרה בהוצאות פחת, תחזוקה וריבית משכנתה.
כיצד מנפיקים מספר ITIN לצורך הגשת הדוח השנתי מול ה-IRS?
מספר זיהוי לצורכי מס (ITIN) מונפק באמצעות הגשת טופס W-7 בצמוד לדוח המס הפדרלי הראשון שלך. יש לצרף לבקשה תיעוד מאומת המוכיח זהות ומעמד זר, כאשר דרכון בתוקף מהווה את המסמך המרכזי. כדי לחסוך את הסיכון שבמשלוח דרכון מקורי בדואר לרשויות בארה"ב, ניתן לבצע אימות מסמכים דרך סוכן קבלה מוסמך (CAA). ההנפקה אורכת לרוב מספר שבועות, ולכן מומלץ להיערך מראש.
מהו המועד האחרון להגשת טופס 1040NR והאם ניתן לקבל ארכה?
המועד הקובע למרבית המשקיעים הזרים בעלי הכנסות פסיביות או נדל"ן הוא 15 ביוני 2026. עבור יחידים שקיבלו שכר עבודה בארה"ב הכפוף לניכוי מס, המועד מוקדם יותר, ב-15 באפריל 2026. ניתן להגיש טופס 4868 עד לתאריך היעד ולקבל ארכה אוטומטית של שישה חודשים להגשת הדוח. חשוב לזכור כי הארכה חלה על הגשת הניירת בלבד, בעוד שכל תשלום מס משוער חייב להתבצע במועד המקורי.
האם תשלום מס בארה"ב פוטר אותי מדיווח או תשלום מס בישראל?
לא, תשלום מס בארה"ב אינו פוטר אותך מחובת דיווח שנתית לרשות המסים בישראל כתושב המדינה. עם זאת, מכוח אמנת המס בין ישראל לארה"ב, מסי חוץ ששולמו ל-IRS יוכרו כזיכוי מס כנגד חבות המס הישראלית על אותה הכנסה, מה שמונע כפל מס בפועל. כדי לממש זיכוי זה, חובה לשמור דוחות חתומים, אישורי תשלום ותמלילי שומה רשמיים של ה-IRS המאמתים את גובה המס ששולם מעבר לים.
מהן הסנקציות והקנסות על אי-הגשת טופס 1040NR במועד?
אי-הגשה במועד גוררת קנסות פיגורים בריבית מצטברת על חוב המס, לצד סנקציות מנהליות חמורות. מעבר לקנסות כספיים, מחדל דיווחי עלול להביא לשלילת היכולת לנכות הוצאות מוכרות, מצב בו ה-IRS יטיל מס על ההכנסה הגולמית ללא פחת או עלויות תפעול. הקפדה על הגשת טופס 1040NR למשקיעים זרים בזמן מבטיחה עמידה מלאה בדרישות הרגולציה האמריקאית ומגנה על תקינות פעילותך הפיננסית.


תגובות