


הגשת דוח FBAR בשנת 2026: המדריך המלא והמעודכן לישראלים
האם ידעת שאי-דיווח על קרן ההשתלמות או הפנסיה שלך בישראל עלול לגרור קנס פדרלי של מעל 16,500 דולר, גם אם הדבר נעשה בתום לב מוחלט? עבור ישראלים רבים המחזיקים בזיקה לארה"ב, המפגש השנתי עם הרגולציה האמריקאית מעורר לא פעם חשש עמוק ומוצדק, במיוחד כאשר מדובר על הגשת דוח FBAR בגין נכסים פיננסיים שנצברו לאורך שנים. אנו במשרדנו מבינים היטב את תחושת חוסר הוודאות המלווה את איסוף הנתונים המורכב מהגופים המוסדיים בישראל, ואת הקושי הממשי לעקוב אחר סף הדיווח המצטבר במעבר המשתנה בין שקלים לדולרים.
במדריך המפורט שלפניך, נסייע לך להסיר את הערפל ולבצע את הדיווח בצורה מדויקת ומקצועית בשנת 2026. קבוצת י.ג. עציון בע"מ מעמידה לרשותך מעל 15 שנות ניסיון ומומחיות במיסוי אמריקאי, מתוך מטרה להעניק לך ידע מקצועי רב-ערך שיבטיח ציות מלא לחוק. נסקור לעומק אילו נכסים ישראלים חייבים בדיווח, נסביר כיצד להימנע מקנסות כבדים ונתאר את הדרך הבטוחה להגשה מוצלחת ושקטה. המטרה שלנו היא לאפשר לך להחזיק אצבע על הדופק בכל הנוגע לחובות הדיווח שלך, תוך הבטחת מעטפת הגנה פיננסית מקיפה שתעניק לך ביטחון ורוגע מול המערכת האמריקאית.
תוכן העניינים
מהו דוח FBAR ומי מחויב בהגשת דוחות נדרשים אלו?
דוח FBAR, הידוע רשמית כטופס FinCEN Form 114, הוא כלי דיווח רגולטורי מרכזי שנועד להגביר את השקיפות הפיננסית של נישומים אמריקאים המחזיקים בנכסים מחוץ לגבולות ארצות הברית. מקורו של הדיווח נעוץ בתוך חוק סודיות הבנקאות (Bank Secrecy Act) משנת 1970, אשר מחייב כל "אדם אמריקאי" (U.S. Person) לדווח על אינטרסים פיננסיים או סמכויות חתימה בחשבונות זרים. בניגוד למה שרבים חושבים, הדיווח אינו מוגש ישירות לרשות המסים (IRS), אלא לרשת אכיפת הפשעים הפיננסיים של משרד האוצר האמריקאי, הידועה בשם FinCEN. מדובר בחלק בלתי נפרד ממערך הבקרה על הון גלובלי, והוא מחייב דיוק מרבי בפרטים הטכניים הנמסרים בו.
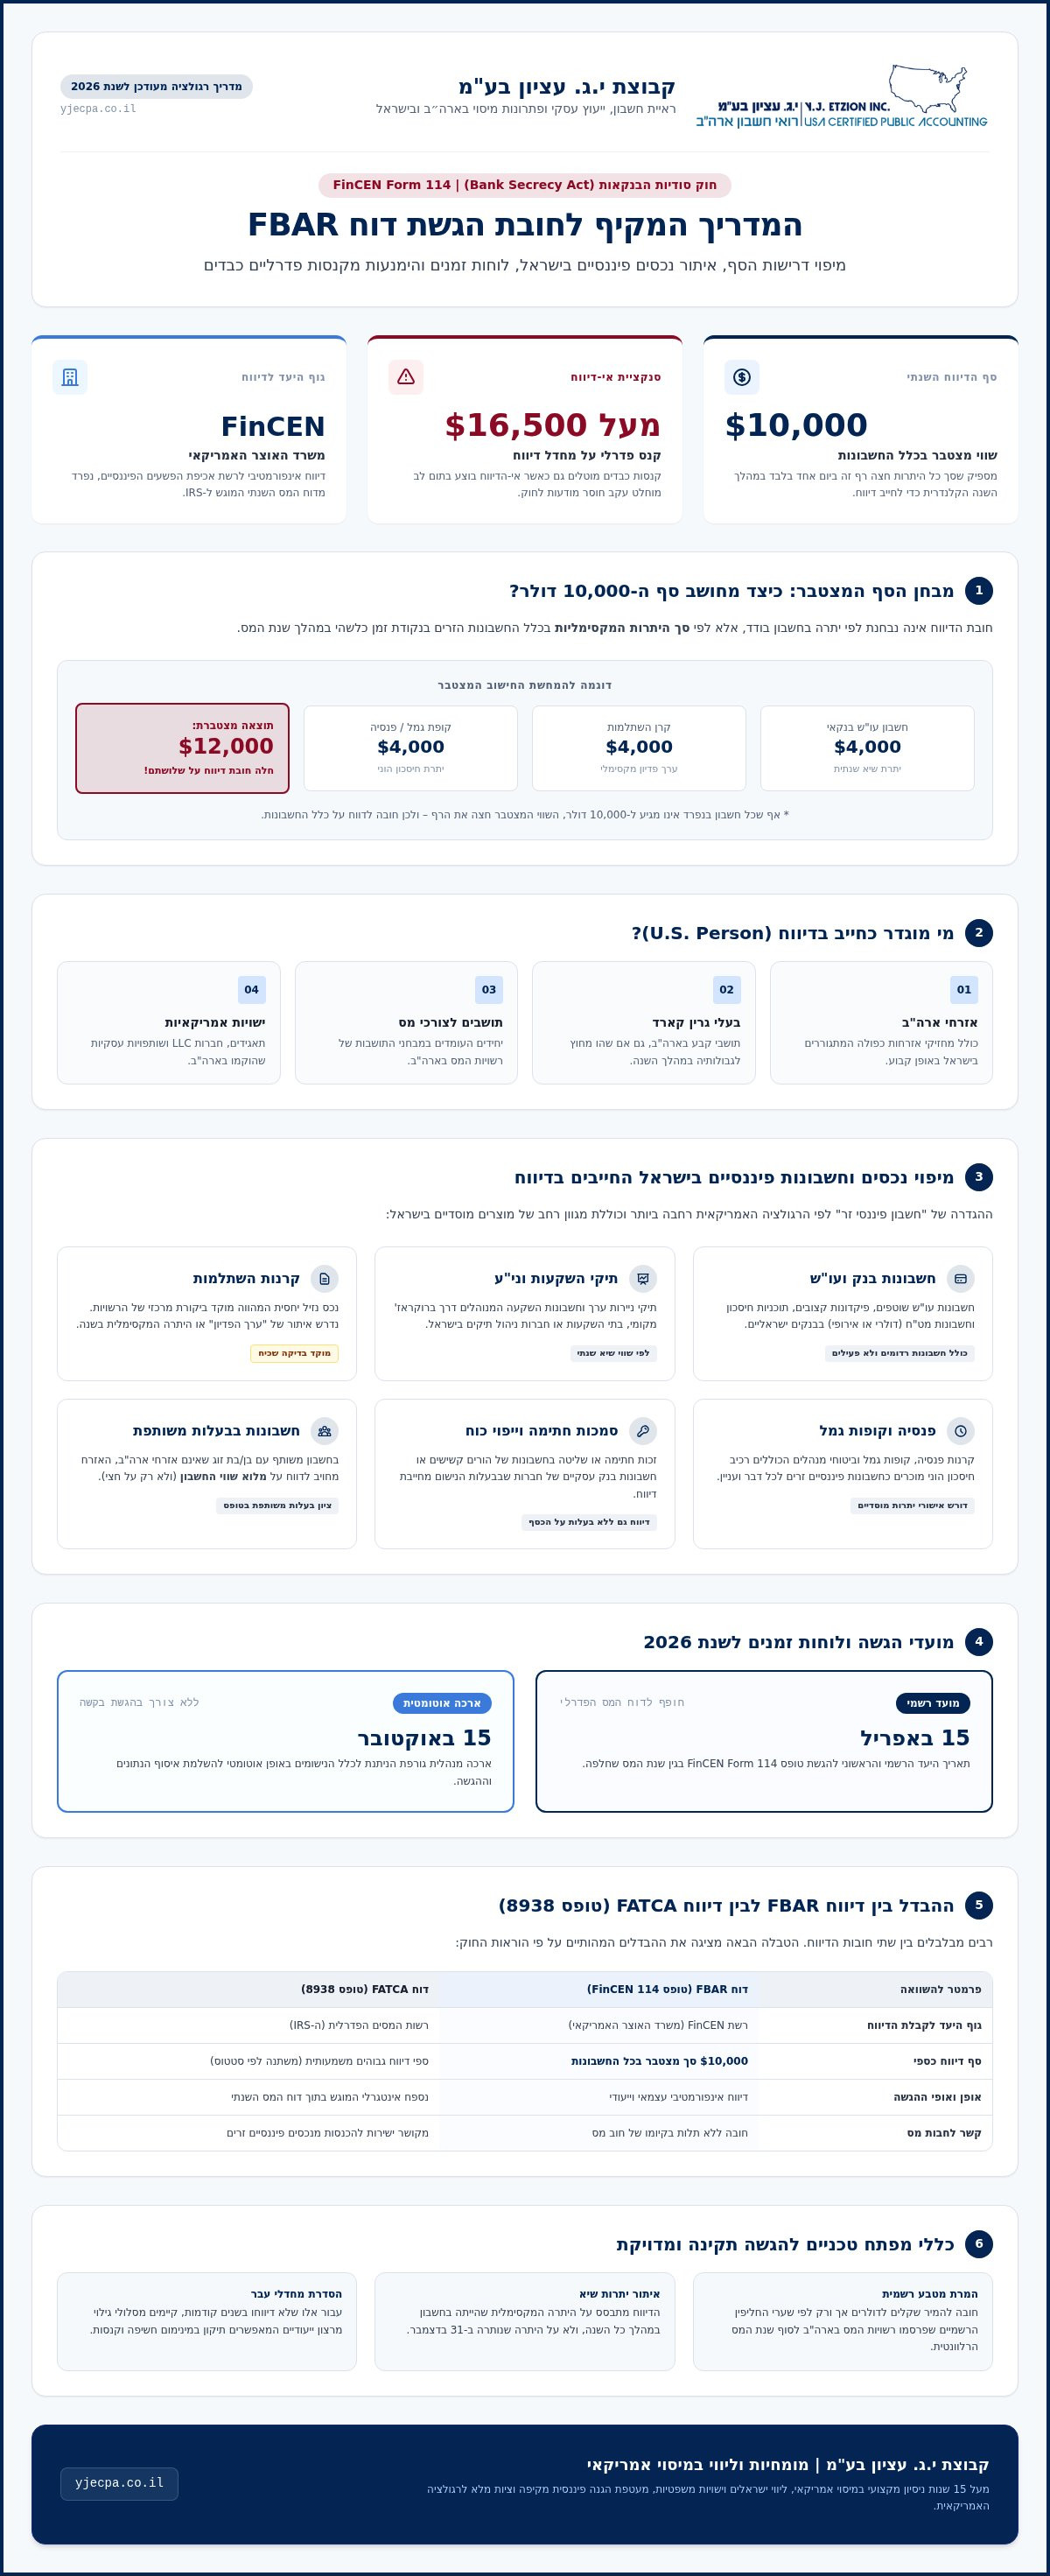
סף הדיווח הוא פשוט אך מחמיר מאוד: חובת הדיווח חלה אם השווי המצטבר של כלל החשבונות הפיננסיים הזרים שלך עלה על 10,000 דולר בנקודת זמן כלשהי במהלך השנה הקלנדרית. חשוב להדגיש כי מדובר במבחן מצטבר. אם יש לך, למשל, שלושה חשבונות בנק שונים בישראל שבכל אחד מהם הופקדו 4,000 דולר בו-זמנית, עברת את הסף ועליך לדווח על שלושתם. חובת הדיווח חלה על אזרחי ארה"ב (כולל בעלי אזרחות כפולה), בעלי גרין קארד, תושבים לצורכי מס וישויות משפטיות שהתאגדו בארה"ב, כגון חברות LLC או שותפויות עסקיות.
ההבדל בין דיווח FBAR לדיווח מס שנתי ארה"ב
עליך להבין כי הגשת דוח FBAR היא פעולה אינפורמטיבית במהותה. היא אינה מהווה הצהרה על הכנסות לצורכי תשלום מס, אלא דיווח על קיום הנכסים והיתרות בהם. אנו נתקלים לא פעם בלקוחות הסבורים בטעות שאם הם אינם חייבים במס בארה"ב, הם פטורים מדיווח זה, אך המציאות הפוכה. חובת הדיווח קיימת ללא קשר לחבות המס שלך באותה שנה. בנוסף, יש להבחין בין FBAR לבין טופס 8938 (FATCA). בעוד ששניהם עוסקים בנכסים זרים, ספי הדיווח ב-FATCA גבוהים משמעותית והוא מוגש כחלק מדוח המס השנתי. משרדנו מספק מעטפת הגנה פיננסית שבוחנת את שני הדיווחים במקביל כדי למנוע סתירות שיעוררו שאלות מצד הרשויות.
מועדי הגשה ורגולציה האמריקאית לשנת 2026
נכון לשנת 2026, מועד ההגשה הרשמי של דוח ה-FBAR חופף למועד הגשת דוח המס הפדרלי, ה-15 באפריל. עם זאת, הרגולציה האמריקאית מעניקה ארכה אוטומטית עד ל-15 באוקטובר לכל מי שלא הספיק להגיש במועד המקורי. אין צורך להגיש בקשה מיוחדת לארכה זו, היא ניתנת לכולם באופן גורף. אנו בתוך קבוצת י.ג. עציון בע"מ מקפידים לשמור על אצבע על הדופק עבור לקוחותינו כדי לוודא שכל הנתונים נאספים בזמן מהבנקים ומהגופים המוסדיים בישראל. עמידה בלוחות הזמנים היא קריטית, שכן איחור עלול לגרור קנסות כבדים. ביצוע הגשת דוח FBAR בצורה מסודרת ובזמן היא הדרך הטובה ביותר להבטיח ראש שקט מול רשויות האכיפה בארה"ב, כחלק משירותי ייעוץ עיסקי מקיפים שאנו מציעים.
אילו חשבונות ונכסים פיננסיים בישראל חייבים בדיוח FBAR?
אחת הטעויות הנפוצות ביותר בקרב ישראלים היא המחשבה שחובת הדיווח מצטמצמת רק לחשבון העו"ש בבנק. המציאות הרגולטורית מורכבת הרבה יותר. הרשויות בארה"ב מגדירות "חשבון פיננסי זר" בצורה רחבה מאוד הכוללת כל חשבון המוחזק במוסד פיננסי מחוץ לארה"ב. בישראל, זה אומר שעליכם לכלול בדיווח חשבונות עו"ש, פיקדונות קצובים, תוכניות חיסכון ואפילו חשבונות מט"ח (דולריים או אירופיים) המנוהלים בבנק ישראלי. גם תיקי השקעות וניירות ערך המנוהלים דרך ברוקראז' מקומי או חברות השקעות נחשבים לנכסים חייבים בדיווח לכל דבר ועניין.
חשוב לזכור כי גם חשבונות שאינם פעילים או "רדומים" נספרים לצורך חישוב סף ה-10,000 דולר. אם הסכום המצטבר בכל החשבונות הללו עבר את הרף ביום אחד בלבד במהלך השנה, חלה עליכם חובת הגשת דוח FBAR מפורט. אי-הבנה של היקף הנכסים היא הגורם המרכזי לקנסות מיותרים, ולכן אנו ממליצים לערוך מיפוי יסודי של כלל הזיקות הפיננסיות שלכם בישראל לפני תחילת התהליך.
דיווח על פנסיות וקרנות השתלמות לישראלים
הנקודה הקריטית ביותר עבור הנישום הישראלי היא ההתייחסות למוצרי החיסכון ארוך הטווח. בניגוד לתפיסה המקובלת, ה-IRS רואה בקרנות פנסיה, קופות גמל וביטוחי מנהלים הכוללים רכיב חיסכון הוני, חשבונות פיננסיים זרים לכל דבר. קרנות השתלמות מהוות מוקד משיכה מיוחד לביקורות, שכן הן נחשבות לנכס נזיל יחסית עם ערך פדיון ברור. לצורך הדיווח, עליכם לאתר את "ערך הפדיון" או את היתרה המקסימלית בקרן במהלך השנה הקלנדרית. מדובר בנתון שלא תמיד מופיע בצורה ברורה בדוחות השנתיים הרגילים, ולכן נדרשת פנייה יזומה לקבלת אישורי יתרות. הבנה מעמיקה של נושא זה חיונית לצורך דיווח מס לאזרחי ארה"ב בישראל באופן שקוף ומלא.
חשבונות בבעלות משותפת וייפוי כוח
חובת הדיווח אינה מוגבלת רק לכסף שבבעלותכם הבלעדית. לפי הנחיות ה-IRS להגשת דוח FBAR, אם יש לכם זכות חתימה או סמכות שליטה בחשבון, אתם חייבים לדווח עליו. זה כולל חשבונות של הורים קשישים שבהם אתם מורשי חתימה, או חשבונות עסקיים של חברה שבבעלותכם. במקרה של חשבון משותף עם בן או בת זוג שאינם אזרחי ארה"ב, האזרח האמריקאי מחויב לדווח על מלוא שווי החשבון, תוך ציון העובדה שמדובר בבעלות משותפת. דיוק בפרטי המוסד הפיננסי, כולל כתובת הסניף ומספר החשבון המדויק, הוא תנאי הכרחי למניעת עיכובים. כדי להבטיח שכל הפרטים הטכניים מטופלים כראוי, כדאי לשקול ליווי מקצועי של רואה חשבון אמריקאי המכיר את הדקויות של המערכת הבנקאית בישראל.
מדריך שלב אחר שלב: איך מגישים דוח FBAR בצורה נכונה?
ביצוע הגשת דוח FBAR בצורה תקינה דורש הקפדה על תהליך מתודי ומאורגן. התהליך אינו מסתכם רק במילוי טפסים, אלא מתחיל באיסוף נתונים מדויק מכלל המוסדות הפיננסיים שבהם יש לכם זיקה. עליכם לרכז את היתרות המקסימליות מכל חשבון עו"ש, פיקדון, קופת גמל או קרן השתלמות, כפי שפורט בסעיפים הקודמים. לאחר ריכוז היתרות, יש להזין את פרטי המוסדות הכוללים את השם המלא של הבנק, כתובתו המדויקת בישראל ומספר החשבון. מילוי שגוי של פרטים טכניים אלו עלול להוביל לעיכובים או לבירורים מצד הרשויות, ולכן אנו ממליצים לעבוד עם רשימות מסודרות ולוודא כל פרט מול הדוחות השנתיים.
ההגשה עצמה מתבצעת באופן אלקטרוני בלבד דרך מערכת ה-BSA E-Filing של רשת אכיפת הפשעים הפיננסיים. חשוב להיצמד אל הנחיות FinCEN למילוי והגשת טופס 114 כדי להבטיח שהשידור עובר בהצלחה. לאחר סיום ההגשה, תקבלו אישור קבלה דיגיטלי הכולל מספר מעקב. חובה עליכם לשמור את העתק הדוח המוגש ואת כל האסמכתאות הבנקאיות ששימשו להכנתו למשך 5 שנים לפחות, שכן משרד האוצר האמריקאי רשאי לבקש הוכחות לנתונים המדווחים במסגרת ביקורת תקופתית.
חישוב היתרה המקסימלית והמרת שקלים לדולרים
האתגר המרכזי בחישוב היתרה הוא איתור הנקודה הגבוהה ביותר בכל חשבון במהלך השנה הקלנדרית. אין להסתפק ביתרת הסגירה של החודש, אלא יש לבחון את התנועות בחשבון ולזהות את יום השיא. לאחר מציאת היתרה השקלית המקסימלית, עליכם להמיר אותה לדולר ארה"ב לפי שער החליפין הרשמי של משרד האוצר האמריקאי (Treasury Bureau of the Fiscal Service) ליום ה-31 בדצמבר של שנת המס המדווחת. שימוש בשערים של בנק ישראל או שערי המרה של גופים אחרים הוא טעות נפוצה שעלולה ליצור פערים בדיווח. אנו בתוך קבוצת י.ג. עציון בע"מ מקפידים להשתמש בשער המדויק לשנת 2026 כדי להבטיח דיוק מרבי ולמנוע חשיפה לקנסות בגין חישוב שגוי.
בדיקת תקינות לפני שידור הדוח
לפני הלחיצה הסופית על כפתור השידור, עליכם לבצע סדרת בדיקות אימות קפדניות. ראשית, ודאו כי מספרי ה-SSN (Social Security Number) או ה-ITIN של כלל המדווחים בדוח מוזנים ללא טעויות הקלדה. שנית, קיימת חשיבות עליונה לוודא שהמידע המדווח ב-FBAR תואם לחלוטין למידע שהבנקים בישראל מעבירים לארה"ב במסגרת הסכמי FATCA. סתירות בין הדיווח האישי לדיווח המוסדי הן "נורה אדומה" עבור רשויות המס. שלב זה הוא הזדמנות מצוינת לבצע בדיקת חבות מס בארה"ב מקיפה, כדי לוודא שכלל ההכנסות מהחשבונות הללו דווחו גם בדוח המס השנתי (Form 1040). משרדנו משמש כגשר מקצועי שמבטיח כי כלל חלקי הפאזל הפיננסי שלכם מתחברים בצורה הרמונית ומדויקת.
קנסות וסנקציות: מה קורה אם לא מגישים דוח FBAR בזמן?
החשש מפני סנקציות כספיות הוא המניע המרכזי עבור רבים לבצע הגשת דוח FBAR בצורה מסודרת. חשוב להבין כי רשויות המס בארה"ב מבחינות בין שני סוגי הפרות עיקריים המשפיעים ישירות על גובה הקנס. הפרה שאינה בזדון (Non-Willful) מתייחסת למצבים בהם הנישום לא היה מודע לחובת הדיווח או טעה בהבנתה בתום לב. במקרים אלו, ובעקבות פסיקות עדכניות, הקנס המקסימלי לשנת 2026 עומד על כ-16,536 דולר לכל דוח שנתי שלא הוגש. לעומת זאת, הפרה בזדון (Willful) היא עניין חמור בהרבה. היא מתרחשת כאשר הנישום הסתיר מידע במכוון או הפגין רשלנות חמורה, והקנסות עלולים להגיע ל-50% משווי החשבון הגבוה ביותר או סכום נקוב של כ-165,353 דולר, הגבוה מביניהם.
במקרים חריגים של הונאה או העלמת מידע שיטתית, הרשויות עלולות להטיל סנקציות פליליות הכוללות מאסר בפועל וקנסות של מאות אלפי דולרים נוספים. המפתח להימנעות ממצבים אלו הוא תיקון מוקדם ויזום. פנייה עצמאית לרשויות לפני שהן פונות אליך משנה את התמונה המשפטית והכלכלית לחלוטין. אנו רואים שוב ושוב כיצד פעולה מקדימה חוסכת עוגמת נפש רבה וסכומי עתק.
הגשת דוחות מס רטרואקטיבית ארה"ב והסדרת FBAR
עבור ישראלים רבים שגילו רק עתה את חובת הדיווח, קיימת דרך חזרה בטוחה ומסודרת. נוהל Streamlined Filing Compliance Procedures הוא מסלול "חנינה" המיועד למי שפעל בתום לב ואינו תושב ארה"ב בפועל. במסגרת הגשת דוחות מס רטרואקטיבית ארה"ב, ניתן להסדיר 6 שנות דוחות FBAR ו-3 שנות דוחות מס הכנסה. היתרון המשמעותי לישראלים העומדים במבחן תושבות חוץ הוא האפשרות לקבל פטור מלא (0%) מקנסות על הדיווחים החסרים, כל עוד מוכח היעדר כוונת זדון בהצהרה מנומקת. זהו חלון הזדמנויות קריטי להסדרת המעמד הפיננסי במינימום נזק ובמקסימום ביטחון.
ייצוג מול ה-IRS במקרה של ביקורת
אם כבר קיבלת מכתב התראה או דרישת תשלום מרשויות המס בארה"ב, מומלץ לא לפעול לבד מול המערכת הפדרלית. משרדנו מספק הגנה מקצועית וייצוג רשמי מול ה-IRS, תוך שימוש במומחיות שנצברה לאורך 15 שנות ניסיון במיסוי אמריקאי. אנו מבינים לעומק את הטרמינולוגיה המשפטית ואת הציפיות של המערכת, ומספקים ללקוחותינו ידע מקצועי רב-ערך בניהול משא ומתן להפחתת קנסות או לביטולם. הטיפול במכתבי התראה דורש דיוק, קור רוח ומהירות תגובה כדי למנוע החמרה של הסנקציות הקיימות. פנה למשרדנו עוד היום להסדרת הדיווחים שלך וקבלת ראש שקט.
למה כדאי להיעזר ברואה חשבון אמריקאי להגשת FBAR?
הגשת דוח FBAR עשויה להיראות כפעולה טכנית פשוטה לאחר שלמדתם את שלבי העבודה, אך בפועל היא טומנת בחובה מורכבות רגולטורית משמעותית הדורשת דיוק מקצועי חסר פשרות. טעויות קטנות בפרטי החשבון, בכתובות הבנקים או בחישובי המרת המטבע עלולות לעורר את תשומת ליבם של גורמי הביקורת ב-FinCEN וב-IRS. רואה חשבון אמריקאי מוסמך מספק לך את הביטחון שהדיווח מבוצע על פי הסטנדרטים המחמירים ביותר, תוך מניעת כשלים טכניים שעלולים לגרור קנסות כבדים. מעבר לדיוק, העבודה מול מומחה מאפשרת תכנון פיננסי מתקדם המביא בחשבון את כלל חובות הדיווח שלך, כולל הקשר ההכרחי בין נתוני ה-FBAR לבין דוח המס השנתי (Form 1040).
אנו במשרדנו מטפלים בכל הבירוקרטיה המורכבת עבורך, החל משלב ריכוז הנתונים מהמוסדות הישראליים ועד לשידור האלקטרוני הסופי. תהליך זה חוסך לך זמן יקר ומונע את הצורך להתמודד לבד מול מערכות דיווח זרות ומורכבות. השירות שלנו מעניק לך שקט נפשי מלא, בידיעה שהנכסים הפיננסיים שלך מטופלים בידיים של בעלי מקצוע המכירים לעומק את הרגולציה האמריקאית ואת השינויים התקופתיים החלים בה. היכולת לסנכרן בין דרישות החוק בארה"ב לבין המציאות הבנקאית בישראל היא קריטית למניעת חשיפה מיותרת.
הערך המוסף של י.ג עציון רואי חשבון
משרד י.ג עציון רואי חשבון מביא עמו ניסיון עשיר של 15 שנה בליווי ישראלים, משקיעי נדל"ן וחברות היי-טק אל מול רשויות המס בארה"ב. אנו מאמינים בגישה שירותית ומזמינה המשרה ביטחון ורוגע על לקוחותינו, תוך הקפדה על אמינות ודיסקרטיות מוחלטת. הליווי שלנו אינו מסתכם רק במילוי טפסים, אלא כולל מעטפת מקצועית המותאמת לצרכים הספציפיים של כל לקוח, בין אם מדובר באזרח אמריקאי המתגורר בישראל ובין אם במשפחות בעלות הון המנהלות נכסים מורכבים חוצי גבולות. המומחיות שלנו מאפשרת לנו לשמש כגשר מקצועי אמין בין שתי מערכות המס השונות.
ייעוץ עיסקי ותכנון מס חוצה גבולות
ביצוע הגשת דוח FBAR הוא רק נדבך אחד בתוך אסטרטגיית המס הכוללת שלכם. כאשר אנו ניגשים למשימה, אנו בוחנים כיצד הדיווח משתלב בתכנון המס העתידי, במיוחד עבור אלו המתכננים השקעות נדל"ן חדשות או הקמת חברות בארה"ב. ייעוץ עיסקי נכון מאפשר לכם לבנות מבנה אחזקות אופטימלי שמגן על הנכסים שלכם וממקסם את הטבות המס האפשריות. משרדנו מקפיד להחזיק אצבע על הדופק בכל הנוגע לשינויי חקיקה ורגולציה, מה שמבטיח שהדיווחים שלכם תמיד יהיו מעודכנים ומדויקים. אנו מזמינים אתכם להבטיח את עתידכם הכלכלי וליהנות מליווי של מומחים מובילים בתחום. צרו קשר עם משרדנו לתיאום פגישת ייעוץ והבטיחו לעצמכם ציות מלא וראש שקט אל מול הרשויות.
להבטיח ציות מלא וראש שקט בשנת 2026
הבנת המורכבות של הרגולציה האמריקאית היא הצעד הראשון לקראת ביטחון פיננסי ארוך טווח. כפי שראינו, הגשת דוח FBAR אינה מסתכמת רק בדיווח על חשבונות הבנק, אלא דורשת מיפוי יסודי של נכסים פנסיוניים וקרנות השתלמות ישראליות שרבים נוטים להשמיט בטעות. עמידה מדויקת בסף הדיווח המצטבר של 10,000 דולר והקפדה על שערי החליפין הרשמיים של משרד האוצר הם קריטיים למניעת קנסות כבדים שעלולים להגיע לעשרות אלפי דולרים, גם במקרים של אי-ידיעה. הדיוק בפרטים הקטנים הוא שמפריד בין שקט נפשי לבין חשיפה לביקורות מיותרות.
אנו במשרדנו מביאים עמנו מעל 15 שנות ניסיון במיסוי אמריקאי ומומחיות מוכחת בליווי ישראלים מול ה-IRS. השירות האישי, הדיסקרטי והמקצועי שלנו מבטיח שכל דוח מוגש בדיוק מרבי, תוך הסרת הנטל הבירוקרטי המורכב ממך. אל תשאיר את הצייות שלך ליד המקרה או לעמימות הרגולטורית שמסכנת את חסכונותיך. הבטיחו לעצמכם שקט נפשי – פנו לי.ג עציון להגשת דוח FBAR מקצועי ותיהנו מליווי צמוד של מומחים המכירים את המערכת משני צדי האוקיינוס. אנו כאן כדי לוודא שאתה פועל בביטחון מלא ובשקיפות מוחלטת מול הרשויות, היום ובעתיד.
שאלות ותשובות נפוצות בנושא דיווח נכסים זרים
מהו סכום המינימום המחייב הגשת דוח FBAR בשנת 2026?
סכום המינימום המחייב הגשת דוח FBAR הוא 10,000 דולר ארה"ב. סף זה נמדד לפי השווי המצטבר של כלל החשבונות הפיננסיים הזרים שלכם בכל נקודת זמן במהלך השנה הקלנדרית. אם סך היתרות בבנקים, בקרנות הפנסיה ובתיקי ההשקעות בישראל עבר את הרף הזה אפילו ליום אחד, חלה עליכם חובת דיווח מלאה. חשוב לזכור כי מדובר בחישוב המשלב את היתרות בכל החשבונות יחד, ולא בכל חשבון בנפרד, מה שמחייב מעקב קפדני אחר יתרות השיא השנתיות שלכם.
האם עלי לדווח על קרן פנסיה ישראלית בדוח FBAR?
כן, עליכם לדווח על קרנות פנסיה, קופות גמל וקרנות השתלמות ישראליות בדוח ה-FBAR. רשויות המס בארה"ב רואות במוצרים אלו חשבונות פיננסיים זרים לכל דבר ועניין, שכן יש להם ערך פדיון כספי ברור. בעת ביצוע הגשת דוח FBAR, יש לאתר את יתרת השיא השנתית של כל קופה או קרן ולהמירה לדולרים לפי השער הרשמי. השמטה של נכסים פנסיוניים היא אחת הטעויות הנפוצות ביותר שמובילות לקנסות מיותרים מצד הרשויות האמריקאיות בשל חוסר הבנה של הגדרת החשבון.
מה עושים אם גיליתי שלא הגשתי דוחות FBAR בשנים קודמות?
אם גיליתם שלא הגשתם דוחות בשנים קודמות, הפתרון המומלץ הוא שימוש במסלולי "גילוי מרצון" כגון ה-Streamlined Procedures. תוכנית זו מאפשרת לישראלים העומדים בתנאי הסף להגיש רטרואקטיבית 6 שנות דוחות FBAR ו-3 שנות דוחות מס הכנסה תוך הצהרה מנומקת על היעדר כוונת זדון. היתרון המשמעותי למתגוררים בישראל הוא האפשרות להסדיר את המעמד ללא קנסות כלל, כל עוד הפנייה נעשית ביוזמתכם המלאה ולפני שרשויות המס בארה"ב פתחו בהליך בירור או חקירה רשמית נגדכם.
האם בעלי גרין קארד שחיים בישראל חייבים בדיוח FBAR?
כן, כל מחזיק גרין קארד נחשב ל"אדם אמריקאי" (U.S. Person) וחלה עליו חובת דיווח מלאה, גם אם הוא מתגורר בישראל דרך קבע מזה שנים. חובות המס והדיווח האמריקאיות אינן פוקעות עם העזיבה הפיזית של ארה"ב, אלא נמשכות כל עוד המעמד החוקי של תושבות הקבע נשמר. לכן, עליכם להקפיד על הגשת דוח FBAR מדי שנה עבור כלל הנכסים הפיננסיים שלכם מחוץ לארה"ב כדי להימנע מסנקציות וקנסות כבדים שעלולים להצטבר לסכומים גבוהים מאוד לאורך זמן.
מה ההבדל בין דוח FBAR לטופס FATCA (8938)?
ההבדל העיקרי נעוץ בספי הדיווח ובגוף הממשלתי המקבל את המידע. דוח FBAR מוגש למשרד האוצר (FinCEN) כאשר הסכום המצטבר עולה על 10,000 דולר, בעוד טופס 8938 (FATCA) מוגש ל-IRS כחלק מדוח המס השנתי רק כאשר הנכסים עוברים סף גבוה משמעותית, המשתנה לפי מצב משפחתי ומקום מגורים. לעיתים קרובות תצטרכו לדווח על אותם נכסים בשני הדוחות במקביל, ולכן נדרש תיאום מקצועי בין הנתונים כדי למנוע סתירות שיעוררו שאלות מצד גורמי האכיפה.
האם עלי לדווח על חשבון בנק שבו אני רק מיופה כוח?
בהחלט, עליכם לדווח על כל חשבון בנק זר שבו יש לכם זכות חתימה או סמכות שליטה, גם אם אינכם הבעלים הכלכליים של הכספים בחשבון. דוגמאות נפוצות כוללות חשבונות של הורים קשישים שבהם אתם רשומים כמיופי כוח, או חשבונות של חברות ועמותות שבהם אתם משמשים כמורשי חתימה רשמיים. הרגולציה האמריקאית שמה דגש רב על השליטה המעשית בחשבון ולא רק על הבעלות עליו, ולכן השמטת חשבונות אלו נחשבת להפרה של חובת הדיווח ועלולה לגרור סנקציות.
מהו שער החליפין הנכון לשימוש בדוח FBAR?
שער החליפין הנכון לשימוש הוא שער ה-Treasury הרשמי ליום ה-31 בדצמבר של שנת המס המדווחת. רשויות המס בארה"ב מפרסמות רשימת שערים ספציפית לכל מטבע זר, וחשוב להקפיד על שימוש בנתון המדויק הזה ולא בשערים של בנק ישראל או בשערי המרה מסחריים אחרים. שימוש בשער שגוי עלול להוביל לחישוב מוטעה של היתרות המדווחות וליצירת פערים מול המידע שמועבר מהבנקים בישראל במסגרת הסכמי FATCA, מה שעלול להוביל לבירורים וביקורות מיותרות מצד הרשויות.
האם ניתן להגיש דוח FBAR באופן עצמאי או שחייבים רואה חשבון?
ניתן להגיש את הדוח באופן עצמאי דרך מערכת ה-BSA E-Filing, אך הדבר אינו מומלץ למי שאינו בקיא בדקויות החוק והדיווח. מורכבות הדיווח על נכסים ישראליים כמו פנסיה והצורך בסנכרון מלא מול דוחות המס השנתיים הופכים את הסיוע המקצועי לחיוני ביותר. רואה חשבון אמריקאי מבטיח דיוק מרבי, מונע טעויות טכניות ומספק הגנה מקצועית במקרה של ביקורת. אנו במשרדנו מעמידים לרשותכם 15 שנות ניסיון כדי להבטיח שהדיווח יעבור בצורה חלקה, מדויקת ותוך שמירה על שקט נפשי.


תגובות