


גילוי מרצון IRS: המדריך המלא להסדרת דיווחי מס אמריקאי ללא קנסות (2026)
האם ידעתם שדווקא בשנת 2026, ה-IRS פתח חלון הזדמנויות משמעותי המאפשר לכם להסדיר את חובות הדיווח שלכם בצורה הרבה פחות מאיימת מבעבר? עבור ישראלים רבים המחזיקים באזרחות אמריקאית או בגרין קארד, המחשבה על פתיחת תיבת פנדורה מול רשויות המס בארה"ב מעוררת חרדה עמוקה, במיוחד לאור הלחץ הגובר מצד הבנקים בישראל והסכמי ה-FATCA. אתם בוודאי חשים שהבירוקרטיה האמריקאית היא מבוך סבוך של טפסים וקנסות פוטנציאליים, וכי כל צעד לא זהיר עלול להוביל לחשיפה פלילית או לנטל כלכלי כבד שמעיב על העתיד הפיננסי שלכם.
אנחנו כאן כדי להרגיע את החששות ולהבטיח לכם שקיימת דרך בטוחה ודיסקרטית לצאת מהצללים אל עבר ביטחון מלא. במדריך המפורט שלפניכם, נלמד אתכם כיצד לבצע תהליך גילוי מרצון IRS בצורה מקצועית, תוך ניצול מקסימלי של מסלולי הדיווח המשתלמים ביותר שימנעו מכם קנסות מיותרים ויבטיחו לכם ציות מלא לחוק. נסקור לעומק את הרפורמות האחרונות בתכנית ה-VDP שנכנסו לתוקף ביוני 2026, נסביר למי עדיין מתאים מסלול ה-Streamlined המקל, ונבין כיצד בנייה נכונה של נרטיב תום הלב היא המפתח שלכם לשקט נפשי ולמעמד מוסדר מול המערכת הבנקאית והפיננסית.
תוכן העניינים
מהו הליך גילוי מרצון IRS ולמה הוא קריטי עבורכם ב-2026?
הליך גילוי מרצון IRS מהווה מסגרת משפטית וחשבונאית מוסדרת, המאפשרת לנישומים לצאת מהצללים ולדווח לרשויות המס האמריקאיות על הכנסות, נכסים וחשבונות פיננסיים שלא הוצהרו בעבר. בניגוד לדיווח שוטף, מדובר בתהליך אסטרטגי שנועד להגן על הנישום מפני סנקציות חריפות, תוך בניית נרטיב של שקיפות ואמינות מול המערכת. בשנת 2026, המשמעות של צעד זה הופכת למכרעת במיוחד עקב השכלול באמצעי האכיפה הדיגיטליים והעמקת שיתוף הפעולה הבינלאומי בין רשויות המס.
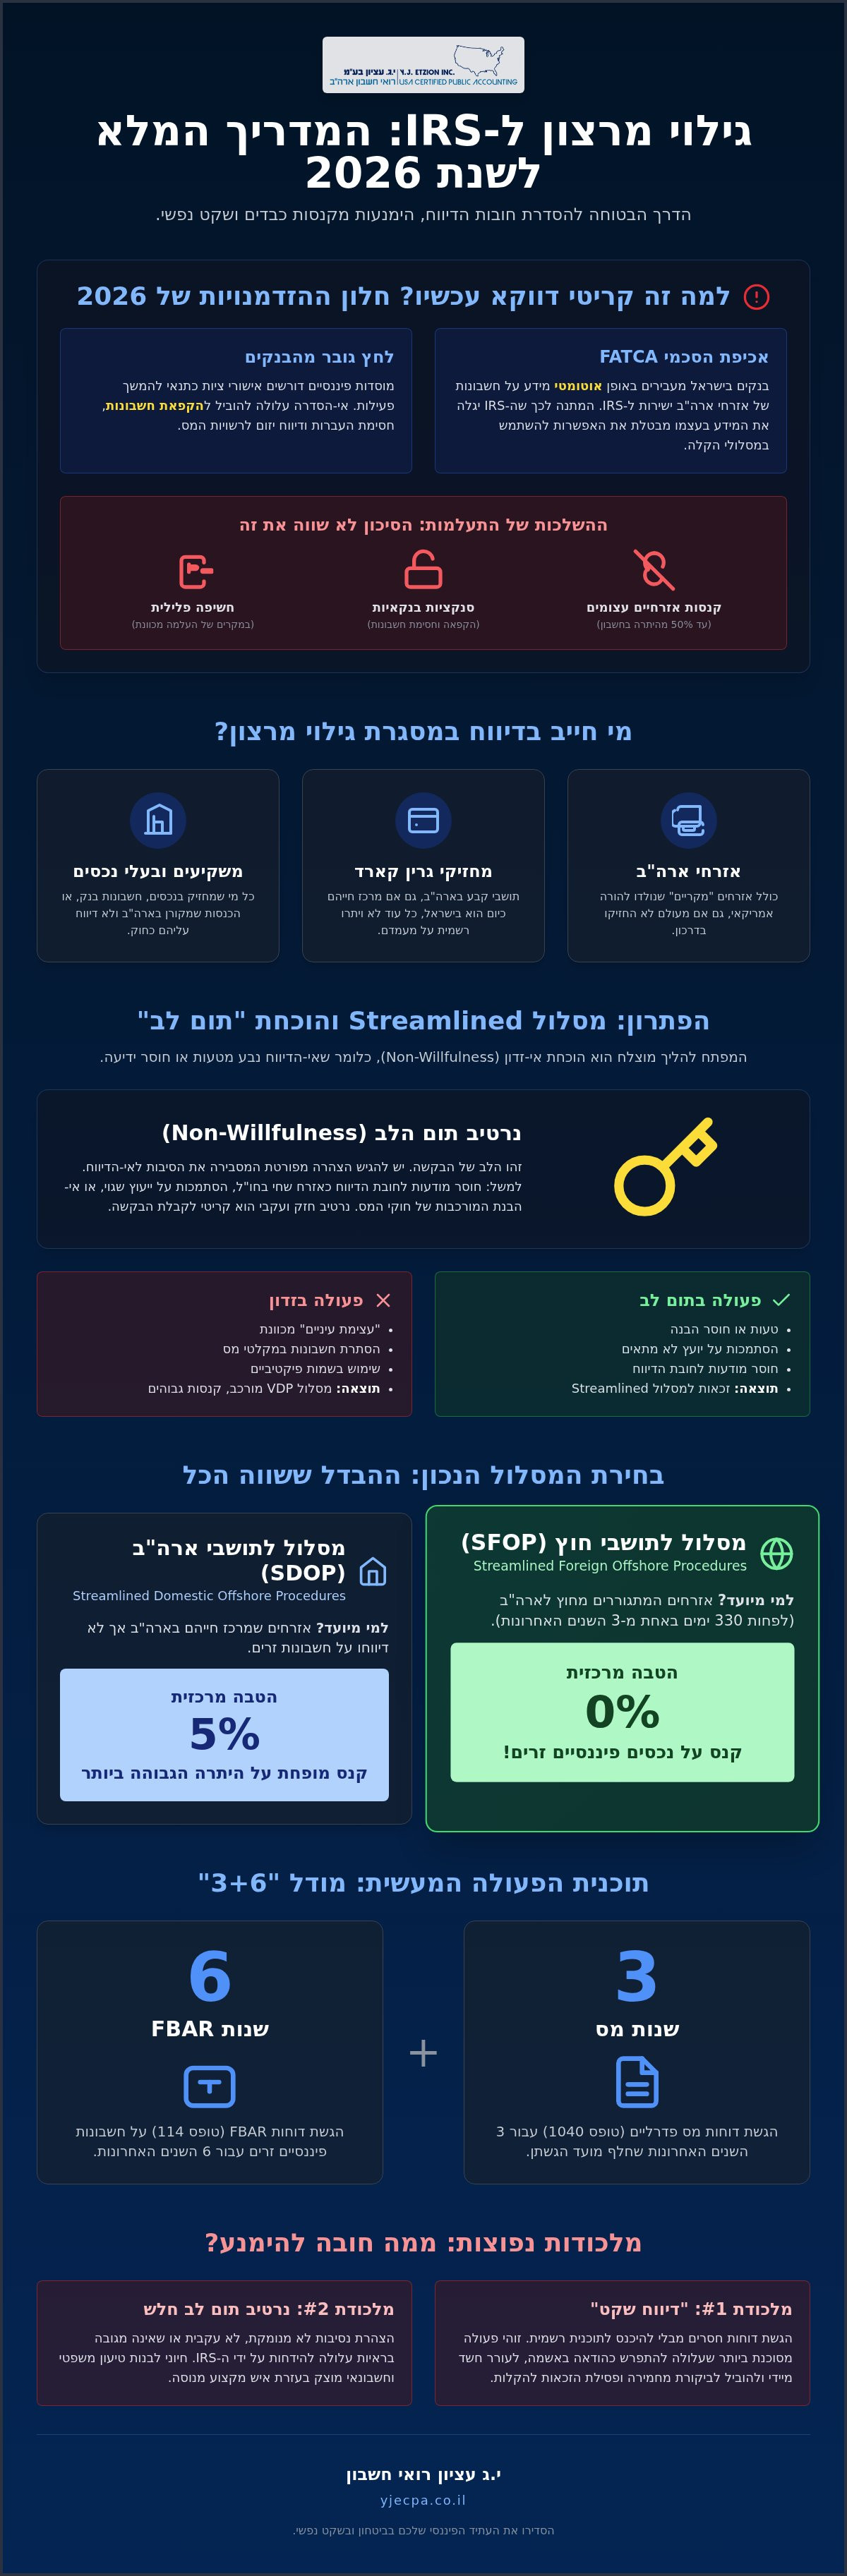
הדחיפות הנוכחית נובעת בראש ובראשונה מהסכמי ה-FATCA, במסגרתם בנקים ומוסדות פיננסיים בישראל מעבירים באופן אוטומטי מידע מפורט על חשבונות של בעלי זיקה לארה"ב ישירות ל-IRS. המצב שבו רשות המס מגלה את המידע בעצמה, לפני שהנישום פנה מיוזמתו, מבטל את האפשרות להשתמש במסלולי ההקלה ועלול להוביל לחקירה פלילית. חשוב להבחין בין דיווח שקט, שבו מוגשים דוחות חסרים ללא בקשה רשמית ועלול לעורר חשד, לבין תוכנית גילוי רשמית המעניקה חסינות מפני העמדה לדין פלילי והפחתה משמעותית בקנסות המנהליים. החל מיוני 2026, נכנסו לתוקף כללים חדשים המעדכנים את מבנה הקנסות, מה שהופך את התזמון הנוכחי להזדמנות להסדרה בתנאים ברורים ומוגדרים יותר.
מי חייב להגיש בקשה לגילוי מרצון?
החובה אינה חלה רק על מי שחי פיזית בארה"ב. אזרחי ארה"ב המתגוררים בישראל, כולל אזרחים מקריים שקיבלו את האזרחות מלידה אך מעולם לא הוציאו דרכון, כפופים לשיטת המיסוי הפרסונלית האמריקאית. לצדם, בעלי גרין קארד ששומרים על מעמדם ומשקיעי נדל"ן ישראלים שרכשו נכסים מעבר לים ולא דיווחו על רווחיהם כחוק, מוצאים עצמם תחת זכוכית המגדלת של ה-IRS. עבור אלו שפעלו בתום לב, קיימים הליכי הגשה יעילים (Streamlined Procedures) המאפשרים הסדרה מהירה ללא קנסות כלל לתושבי חוץ, כל עוד ניתן להוכיח כי אי-הדיווח נבע מחוסר ידיעה ולא מכוונה להעלים מס במזיד.
ההשלכות של התעלמות מחובת הדיווח
התעלמות מהחובה אינה אסטרטגיה בת-קיימא בעידן של שקיפות בנקאית גלובלית. הקנסות האזרחיים על אי-דיווח על חשבונות זרים (FBAR) עלולים להגיע למאות אלפי דולרים, ובמקרים של זדון הם עשויים להסתכם במחצית מהיתרה הגבוהה ביותר בחשבון בכל שנה. מעבר לנזק הכספי, הבנקים בישראל מקשיחים את עמדתם ודורשים אישורי ציות כתנאי להמשך פעילות בחשבון. אי-הצגת אישורים אלו מובילה לעיתים קרובות להקפאת חשבונות, חסימת העברות כספים ודיווח יזום לרשויות, מה שמותיר את הנישום חשוף לחלוטין לחקירות פליליות ולעיקולים כואבים.
תנאי הסף: האם אתם זכאים למסלול ה-Streamlined?
השאלה המרכזית שעומדת בפני כל אדם השוקל לבצע גילוי מרצון IRS היא האם הוא עומד בקריטריונים של מסלול ה-Streamlined המקל. בניגוד למסלולים מחמירים יותר, מסלול זה מיועד לנישומים שפעלו ב"אי-זדון" (Non-Willfulness), מושג משפטי המתאר מצב שבו אי-הדיווח נבע מטעות, חוסר הבנה של החוק המורכב, או הסתמכות על ייעוץ מקצועי לקוי. ה-IRS בוחן את מכלול הנסיבות שלכם כדי לקבוע אם באמת לא הייתם מודעים לחובותיכם, או שמא בחרתם להתעלם מהן באופן אקטיבי.
בלב הבקשה עומדת הצהרת הנסיבות, מסמך שבו אתם פורסים את הנרטיב האישי שלכם ומסבירים מדוע לא דיווחתם על נכסיכם עד כה. הנרטיב הזה הוא לא רק עניין טכני; הוא הלב הפועם של התהליך. עליכם להוכיח תום לב מובהק, שכן ה-IRS מצפה לראות עקביות ודיוק בפרטים. אם פעלתם במודע להסתרת כספים, ייתכן שתידרשו לפנות אל תוכנית הגילוי מרצון של ה-IRS המיועדת למקרים של זדון, שהיא מורכבת ויקרה משמעותית.
מהו "זדון" בעיני ה-IRS ואיך להימנע ממנו?
המונח "זדון" אינו מתייחס רק לכוונת מרמה פלילית, אלא כולל גם מצב של "עצימת עיניים מכוונת" (Willful Blindness). אם ידעתם שיש לכם חובת דיווח אך בחרתם שלא לבדוק את הנושא לעומק, ה-IRS עלול לראות בכך פעולה מכוונת. נורות אדומות נדלקות כאשר מתגלים חשבונות בנק במדינות הידועות כמקלטי מס, שימוש בשמות פיקטיביים או העברות כספים מורכבות ללא הסבר עסקי. כדי להימנע מפסילת הבקשה, חשוב להיעזר בשירותיו של רואה חשבון אמריקאי בישראל המכיר את הדקויות של בניית עמדה משפטית מוצקה ומגובה במסמכים.
השוואה בין מסלול SFOP למסלול SDOP
הזכאות למסלולי ההקלה תלויה במידה רבה במקום המגורים הפיזי שלכם בשלוש השנים האחרונות. הבנת ההבדל בין המסלולים קריטית לקביעת גובה הקנס:
מסלול SFOP (תושבי חוץ): מיועד לישראלים המתגוררים מחוץ לארה"ב (לפחות 330 ימים בשנה מחוץ לארה"ב באחת משלוש השנים האחרונות). זהו המסלול המשתלם ביותר, המעניק פטור מלא מקנסות ברוב המכריע של המקרים.
מסלול SDOP (תושבי פנים): מיועד לאזרחים אמריקאים שמרכז חייהם בארה"ב אך לא דיווחו על חשבונות זרים. במסלול זה מושת קנס מופחת של 5% על היתרה הגבוהה ביותר של הנכסים הפיננסיים הזרים.
תהליך גילוי מרצון IRS דורש דיוק מרבי בבחירת המסלול הנכון ובניסוח ההצהרה. אם אתם מרגישים שחסר לכם מידע כדי לקבוע לאיזה מסלול אתם שייכים, מומלץ לבצע בדיקת זכאות מקצועית באתר י.ג עציון לפני הגשת המסמכים לרשויות המס.
איך מבצעים גילוי מרצון? מדריך הצעדים המעשי (3+6)
ביצוע תהליך גילוי מרצון IRS דורש דיוק כירורגי וסדר מופתי כדי להבטיח שהבקשה תתקבל ללא שאלות מיותרות מצד רשויות המס. המודל המקובל ברוב מסלולי ההקלה מכונה "3+6", והוא מגדיר את טווח השנים שעבורן יש להגיש דוחות רטרואקטיביים. התהליך מתחיל באיסוף נתונים פיננסיים מקיף מכל המוסדות בהם אתם פועלים, כולל דפי בנק, דוחות שנתיים מקופות גמל, פנסיות ופירוט הכנסות מנדל"ן או מהשקעות בשוק ההון.
לאחר ריכוז המידע, עליכם להכין ולהגיש דוחות מס (טופס 1040) עבור שלוש השנים האחרונות שמועד הגשתן חלף. במקביל, יש להגיש דיווחי FBAR (FinCEN Form 114) עבור שש השנים האחרונות. דיווחים אלו מפרטים את היתרות הגבוהות ביותר בכל חשבון בנק זר שהיה בבעלותכם או בשליטתכם. השלב הקריטי ביותר הוא ניסוח וחתימה על הצהרת תום הלב (טופס 14653 לתושבי חוץ). במסמך זה עליכם לאשר תחת עונש של הצהרת שקר כי אי-הדיווח לא היה מכוון. בסיום הכנת התיק, כל החבילה נשלחת למחלקה הייעודית של ה-IRS בטקסס, שם היא עוברת בחינה יסודית.
דיווח על נכסים ישראליים: מה אסור לשכוח?
אחת הטעויות הנפוצות של ישראלים בתהליך היא התעלמות ממוצרים פיננסיים מקומיים שנחשבים ל"נכסי חוץ" בעיני האמריקאים. קרנות השתלמות וקופות גמל, למשל, אינן נהנות מפטור ממס בארה"ב כפי שהן נהנות בישראל. לעיתים קרובות הן מסווגות כקרנות נאמנות זרות (PFIC), מה שגורר חישובי מס מורכבים ודיווחים ספציפיים. נושא נוסף הוא דיווח על חשבונות בנק בחו"ל IRS הכולל גם חשבונות עו"ש, פיקדונות וחסכונות. אם אתם בעלי שליטה בחברה ישראלית, עליכם להגיש גם את טופס 5471 המפרט את נתוני החברה, שכן אי-דיווח עליו עלול לגרור קנסות אוטומטיים כבדים שאינם תלויים בחבות המס עצמה.
לוחות זמנים לטיפול בבקשה
זמן הכנת התיק תלוי במהירות שיתוף הפעולה של המוסדות הפיננסיים שלכם, אך בדרך כלל מדובר בתהליך שאורך מספר שבועות של עבודה אינטנסיבית. לאחר השליחה, ה-IRS אינו שולח אישור קבלה מיידי; הוכחת ההגשה היא בדרך כלל אישור המסירה של חברת השליחויות. חשוב להבין כי ה-IRS שומר לעצמו את הזכות לבצע ביקורת על הנתונים שהוגשו, ולכן מומלץ מאוד לבצע בדיקת חבות מס בארה"ב לפני שמתחילים את התהליך באופן רשמי. בדיקה מוקדמת זו מאפשרת לוודא שאתם אכן עומדים בכל תנאי הזכאות למסלול ה-Streamlined ומונעת הפתעות לא נעימות בשלבים מאוחרים יותר. הליך גילוי מרצון IRS הוא מרתון, לא ספרינט, והקפדה על הפרטים הקטנים היא זו שמבטיחה את השקט הנפשי שלכם לאורך שנים.
מלכודות נפוצות ואיך להימנע מהן בתהליך הגילוי
ביצוע הליך גילוי מרצון IRS הוא מהלך אסטרטגי הדורש תשומת לב מרבית לפרטים הקטנים ביותר, שכן טעות אחת עלולה להפוך ניסיון להסדרה לביקורת מס מחמירה. המלכודת המסוכנת ביותר שרבים נופלים בה היא הניסיון לבצע "דיווח שקט" (Quiet Disclosure). מדובר במצב שבו הנישום פשוט מגיש דוחות של שנים עברו ללא הצהרה רשמית על השתתפות בתוכנית גילוי מרצון. בעבר, שיטה זו עבדה לעיתים בשל עומס במערכות ה-IRS, אך כיום הרשות מפעילה אלגוריתמים מתקדמים המזהים הגשות מאוחרות מחוץ למסגרת התוכניות הרשמיות, מה שמוביל באופן כמעט אוטומטי להטלת קנסות מקסימליים ולביטול האפשרות להקלות עתידיות.
מלכודת נוספת טמונה בחוסר עקביות בין הנתונים המופיעים בדוחות המס (טופס 1040) לבין דיווחי ה-FBAR. ה-IRS מבצע הצלבות נתונים מדויקות; אם הצהרתם על הכנסה מריבית בחשבון בנק מסוים בדוח המס, אך אותו חשבון לא הופיע בדיווח ה-FBAR, הדבר מעורר חשד מיידי לחוסר תום לב. בנוסף, בעידן ה-FATCA, המידע שהבנקים בישראל מעבירים כולל יתרות ופרטי חשבון מדויקים. כל סטייה בין המידע שהגיע מהבנק לבין מה שהצהרתם בגילוי מרצון עלולה להוביל לפסילת הבקשה כולה.
השוואה: גילוי מרצון רשמי מול דיווח שקט
כדי להבין את גודל הסיכון, כדאי לבחון את ההבדלים המהותיים בין שתי הדרכים בטבלה הבאה:
מה קורה אם אינכם עומדים בתנאי תום הלב?
במקרים שבהם לא ניתן להוכיח "אי-זדון" באופן מובהק, למשל כאשר היו פעולות אקטיביות להסתרת נכסים, מסלול ה-Streamlined אינו מתאים. במצב כזה, יש לפנות למסלול ה-VDP (Voluntary Disclosure Practice), שהוא הליך מורכב יותר המיועד לנישומים עם חשיפה פלילית פוטנציאלית. מסלול זה דורש שקיפות מלאה ומשא ומתן מול רשויות האכיפה של ה-IRS. אם אתם חוששים שהנסיבות שלכם מורכבות, מומלץ לבצע הסדרת חובות ל-IRS בליווי מקצועי שיידע לבנות את ההגנה המשפטית הנכונה עבורכם. אל תנסו להמר על העתיד הפיננסי שלכם; פנו עוד היום לייעוץ ראשוני באתר י.ג עציון כדי לוודא שאתם בוחרים במסלול הבטוח ביותר עבורכם.
למה לבצע את הגילוי מרצון עם י.ג עציון רואי חשבון?
בחירת השותף המקצועי לניהול תהליך גילוי מרצון IRS היא ההחלטה המשמעותית ביותר שתקבלו בדרך להסדרת המעמד הפיננסי שלכם. במשרד י.ג עציון, אנו מעמידים לרשותכם מומחיות ייחודית המשלבת הבנה עמוקה במיסוי אמריקאי עם היכרות אינטימית עם המערכת הפיננסית הישראלית. אנו משמשים כגשר מקצועי שמבין כיצד לתרגם נכסים ישראליים מורכבים, כגון קרנות השתלמות, אופציות לעובדי הייטק וזכויות פנסיוניות, לשפה החשבונאית של ה-IRS בצורה שתגן עליכם ותמקסם את הטבות המס המגיעות לכם מכוח אמנות המס הבינלאומיות.
הכוח המקצועי שלנו נשען על צוות של Enrolled Agents (EA), מומחי מס בעלי הסמכה פדרלית רשמית המורשים לייצג נישומים ישירות מול ה-IRS בכל הרמות. בניגוד לרואי חשבון כלליים, סוכנים רשומים מתמחים אך ורק בחוקי המס של ארה"ב ועוברים בחינות רישוי קפדניות של הממשל האמריקאי. המשמעות עבורכם היא ייצוג ברמה הגבוהה ביותר, הכולל יכולת לנהל משא ומתן ישיר מול הרשויות, להגיב לביקורות ולעמוד על הזכויות שלכם בביטחון מלא. אנו לא רק ממלאים טפסים; אנו בונים עבור כל לקוח אסטרטגיית "תום לב" מותאמת אישית, המבוססת על ניתוח מעמיק של נסיבות אי-הדיווח והצגת נרטיב משכנע ואמין בפני רשויות המס.
הערך המוסף של ייצוג מול ה-IRS
ניהול התכתובות מול רשות מס זרה דורש דיוק לשוני ומשפטי שאינו משתמע לשני פנים. טעות קטנה בניסוח תשובה למכתב מה-IRS עלולה להוביל לפתיחת חקירה רחבה או לפסילת זכאות למסלולי הקלה. הייצוג שלנו מונע טעויות תקשורת אלו ומבטיח שכל מענה לרשויות יהיה שקול ומקצועי. צוות המשרד מיומן בטיפול בסיבוכים שעולים לעיתים קרובות תוך כדי התהליך, כמו שחזור נתונים פיננסיים משנים עברו או התמודדות עם דרישות ציות מחמירות של הבנקים בישראל. ליווי זה מעניק לכם מעטפת הגנה מקיפה, הממשיכה גם לאחר סיום הגילוי במסגרת הגשת דוח מס שנתי ארה"ב באופן שוטף ותקין.
צעדים ראשונים לעבודה משותפת
התהליך אצלנו מתחיל בשיחת ייעוץ יסודית ומתודית שמטרתה לבחון את המקרה הספציפי שלכם ולהעריך את סיכויי הזכאות למסלולי הגילוי השונים. אנו מבצעים מיפוי יסודי של כלל הנכסים וההכנסות הדורשים דיווח, תוך הקפדה על דיסקרטיות מלאה ושקיפות לאורך כל הדרך. לאחר מכן, אנו בונים לוח זמנים ברור ומאורגן הכולל את כל שלבי איסוף הנתונים, הכנת הדוחות והגשתם. הגישה שלנו היא שירותית ומזמינה, מתוך הבנה שהסדרת חובות מול ה-IRS היא צעד משמעותי הדורש לא רק מומחיות טכנית, אלא גם אוזן קשבת וליווי אישי צמוד עד לקבלת האישור הסופי והשגת השקט הנפשי המיוחל.
יוצאים לדרך חדשה: השגת ביטחון פיננסי ושקט נפשי מול ה-IRS
הסדרת המעמד הפיננסי שלכם מול רשויות המס בארה"ב היא הרבה יותר מפעולה טכנית של מילוי טפסים; מדובר בצעד אסטרטגי המעניק לכם הגנה משפטית, פתיחת דלתות בבנקים בישראל ושקט נפשי אמיתי לשנים הבאות. כפי שראינו, שנת 2026 מביאה עמה אתגרים חדשים באכיפה הדיגיטלית והעמקה של שיתוף הפעולה הבינלאומי, אך היא גם מייצרת חלון הזדמנויות משמעותי עבור אלו הבוחרים לפעול בשקיפות דרך מסלולי ההקלה הרשמיים. המפתח להצלחה בתהליך זה טמון בזיהוי מדויק של מסלול הדיווח המתאים ביותר לנסיבותיכם האישיות, בניית נרטיב תום לב מוצק ומגובה במסמכים והימנעות מוחלטת ממלכודות מסוכנות כמו דיווח שקט שעלול לחשוף אתכם לסנקציות חריפות.
תהליך גילוי מרצון IRS דורש יד מכוונת, מומחיות בינלאומית ודיסקרטיות מוחלטת המותאמת לצרכים הייחודיים של הקהל הישראלי הפועל בשתי המערכות. במשרד י.ג עציון, אנו מעמידים לרשותכם ניסיון רב שנים בליווי מורכב מול המערכת האמריקאית, תוך מתן ייצוג רשמי ומוסמך המבטיח שכל שלב בתהליך יבוצע בדייקנות המרבית וללא טעויות תקשורת יקרות. אל תאפשרו לחששות או לחוסר ודאות להכתיב את עתידכם הכלכלי ולעכב את הפעילות הפיננסית שלכם. צרו קשר עם המומחים של י.ג עציון להסדרת הגילוי מרצון שלכם עוד היום והבטיחו לעצמכם ליווי אישי, מקצועי ודיסקרטי שישיב לכם את השליטה המלאה בנכסים שלכם בביטחון מלא.
שאלות נפוצות על הליך גילוי מרצון IRS
האם אני יכול לבצע גילוי מרצון לבד ללא רואה חשבון?
טכנית ניתן להגיש את הטפסים באופן עצמאי, אך מדובר בסיכון משמעותי בשל מורכבות חוקי המס האמריקאיים והצורך בניסוח משפטי מדויק של הצהרת תום הלב. טעות קטנה בתיאור הנסיבות או בחירה במסלול לא מתאים עלולה להוביל לפסילת הבקשה ולפתיחת ביקורת מחמירה. ליווי מקצועי של Enrolled Agent מבטיח שהדיווחים עומדים בכל התקנים הפדרליים העדכניים, מגן על הזכויות שלכם וממקסם את הסיכוי לקבלת חסינות מלאה מפני קנסות כבדים והליכים פליליים.
כמה שנים אחורה צריך לדווח במסגרת תוכנית ה-Streamlined?
במסגרת מסלול ה-Streamlined המקל, עליכם להגיש דוחות מס הכנסה (טופס 1040) עבור שלוש השנים האחרונות שמועד הגשתן חלף. בנוסף, חובה להגיש דיווחי FBAR על חשבונות בנק זרים עבור שש השנים האחרונות. חשוב לציין כי יש להצהיר גם על נכסים פיננסיים כמו קרנות השתלמות ופנסיות, שלעיתים נשכחים בדיווחים רגילים. הליך גילוי מרצון IRS מחייב דיוק מלא בטווח שנים זה כדי שהבקשה תיחשב כתקינה ותזכה אתכם בהקלות המובטחות.
האם ה-IRS באמת יכול לדעת על חשבון הבנק שלי בישראל?
התשובה היא חד משמעית כן. מכוח הסכמי FATCA שנחתמו בין ישראל לארה"ב, המוסדות הפיננסיים בישראל מחויבים להעביר מידע מפורט על חשבונות של אזרחים אמריקאים ישירות ל-IRS. המידע המועבר כולל יתרות, הכנסות מריבית ודיבידנדים ופרטים מזהים של בעלי החשבון. ה-IRS מפעיל מערכות הצלבת נתונים אוטומטיות ומשוכללות, ולכן הסתמכות על חוסר ידיעה של הרשויות היא אסטרטגיה מסוכנת שעלולה להוביל לגילוי יזום על ידי הרשות ולהטלת קנסות מקסימליים ללא אפשרות להסדר.
מה ההבדל בין גילוי מרצון לבין הגשת דוחות מס רטרואקטיבית ארה"ב?
הגשת דוחות רטרואקטיבית ללא הצטרפות לתוכנית רשמית נקראת "דיווח שקט", והיא אינה מעניקה הגנה מפני קנסות או הליכים פליליים. לעומת זאת, הליך גילוי מרצון IRS הוא מסלול מוסדר המעניק חסינות פלילית והפחתה או ביטול מוחלט של קנסות אי דיווח למי שפועל בתום לב. בעוד שהגשה רגילה חושפת אתכם לביקורת אקראית שעלולה להסתיים בסנקציות כואבות, הגילוי מרצון יוצר דף חלק ומסדיר את העבר מול הרשויות בצורה סופית, מאובטחת ומתוכננת מראש.
האם אצטרך לשלם מס על הכנסות שכבר שילמתי עליהן מס בישראל?
ברוב המקרים לא תשלמו מס כפול בזכות אמנת המס בין ישראל לארה"ב ומנגנון ה-Foreign Tax Credit. מנגנון זה מאפשר לכם לקזז את המס ששילמתם בישראל כנגד חבות המס בארה"ב על אותה הכנסה. עם זאת, חובת הדיווח קיימת תמיד, גם אם חבות המס הסופית היא אפס. במקרים מסוימים של השקעות ספציפיות כמו קרנות נאמנות זרות, חישוב המס עשוי להיות מורכב יותר ולדרוש תכנון מקצועי כדי למנוע חשיפה מיותרת לתשלומי מס עודפים בשל סיווגים שונים.
מה קורה אם ה-IRS כבר פנה אליי לפני שהגשתי בקשה לגילוי מרצון?
פנייה מוקדמת של ה-IRS, כגון מכתב דרישה לדיווח או הודעה רשמית על פתיחת ביקורת, פוסלת בדרך כלל את הזכאות להשתתף בתוכניות הגילוי מרצון המקלות. במצב כזה, אתם נחשבים כמי שנמצאים תחת אכיפה פעילה והסיכון לקנסות גבוה בהרבה. זהו שלב קריטי הדורש התערבות מיידית של מייצג מוסמך שיוכל לנהל את המשא ומתן מול הרשויות, למזער נזקים ככל הניתן ולנסות להגיע להסדר הטוב ביותר האפשרי תחת מגבלות הנסיבות החדשות והחשיפה הקיימת.
האם תוכנית הגילוי מרצון חלה גם על דיווחי FBAR?
בהחלט, דיווחי ה-FBAR הם מרכיב מרכזי ובלתי נפרד מכל תוכנית גילוי מרצון אמריקאית. למעשה, במקרים רבים הקנסות על אי דיווח FBAR הם אלו שמעוררים את החשש הגדול ביותר, שכן הם עלולים להגיע לסכומים הגבוהים משמעותית מחבות המס עצמה. תוכניות הגילוי מאפשרות להסדיר את הדיווחים הללו רטרואקטיבית לשש שנים, תוך קבלת פטור מלא מקנסות במסלול ה-SFOP לתושבי חוץ העומדים בתנאי תום הלב, מה שמעניק הגנה פיננסית קריטית על החסכונות שלכם.
כמה עולה התהליך של גילוי מרצון מול ה-IRS?
עלות התהליך אינה קבועה והיא נגזרת ממורכבות התיק, מספר שנות הדיווח הנדרשות, כמות החשבונות והנכסים הפיננסיים והצורך בטיפול בסוגיות מס סבוכות כמו בעלות בחברות זרות. השקעה בליווי מקצועי נחשבת לצעד חסכוני לטווח ארוך, שכן היא מונעת קנסות מנהליים שעלולים להגיע לעשרות ואף מאות אלפי דולרים במקרה של טעויות בהגשה. הליווי מבטיח שהתהליך יסתיים באישור סופי ומוחלט מהרשויות, מה שחוסך עלויות עתידיות של התמודדות עם ביקורות מס וסנקציות בנקאיות בישראל ובארה"ב.


תגובות