


אמנת מס ישראל ארה"ב: המדריך המלא למניעת כפל מס בשנת 2026
האם ייתכן שהסיכון הגדול ביותר להשקעות שלכם בארצות הברית אינו תנודתיות השוק, אלא דווקא חוסר הוודאות המיסויי המאיים לנגוס ברווחים שלכם? עבור ישראלים רבים הפועלים בשוק האמריקאי, החשש מפני תשלום מס כפול ומיותר הוא מציאות יומיומית המלווה בבלבול עמוק מול דרישות הדיווח המורכבות של ה-IRS ורשות המיסים בישראל. אמנת מס ישראל ארה"ב נועדה בדיוק כדי להסיר את הערפל הזה, ולשמש כגשר מקצועי המבטיח כי הכנסותיכם ימוסו בצורה הוגנת ומדויקת, תוך מניעת שחיקה מיותרת של ההון שצברתם בעמל רב.
אנו מבינים כי ההתמודדות עם מערכות חוקים שונות ושינויי חקיקה משמעותיים, כגון ביטול הפטור מדיווח על הכנסות מחו"ל עבור עולים חדשים החל מינואר 2026, עלולה לעורר תחושת חוסר אונים בקרב משקיעים ואזרחים כאחד. במדריך המקיף שלפניכם, נפרק את מנגנוני האמנה לגורמים ונעניק לכם הבנה מעמיקה שתסייע לכם למקסם את הטבות המס ולתכנן את צעדיכם הפיננסיים בביטחון מלא. נסקור את שיעורי ניכוי המס המעודכנים לשנת 2026, נבחן את חלוקת סמכויות המיסוי בין המדינות, ונציג את הכלים הפרקטיים והטפסים הנדרשים כדי להגן על האינטרסים הכלכליים שלכם וליצור שקט נפשי ארוך טווח.
תוכן העניינים
מהי אמנת מס ישראל ארה"ב ומה מטרתה העיקרית?
כדי להבין לעומק מהי אמנת מס, יש לראות בה בראש ובראשונה חוזה משפטי מחייב בין שתי ישויות ריבוניות. אמנת מס ישראל ארה"ב היא הסכם בילטרלי שנועד להסדיר את כללי המיסוי החלים על יחידים וחברות המפיקים הכנסות בשתי המדינות. המטרה המרכזית של מסמך זה היא למנוע מצב של כפל מס, שבו אותו שקל או דולר ממוסה פעמיים, פעם אחת במדינה שבה הופקה ההכנסה ופעם שנייה במדינת התושבות של הנישום. מעבר למניעת הכפל, האמנה משמשת ככלי לעידוד השקעות הדדיות, שכן היא מעניקה ודאות עסקית ליזמים ומשקיעים החוששים מחשיפת מס בלתי צפויה.
בעידן המודרני, האמנה אינה עוסקת רק בחלוקת עוגת המס, אלא מהווה חלק בלתי נפרד ממערך חילופי המידע הבינלאומי. מנגנונים כמו FATCA ו-CRS מאפשרים לרשויות המס בשתי המדינות לקיים שקיפות מלאה לגבי נכסים וחשבונות בנק של תושביהן בחו"ל. עבור הלקוח, המשמעות היא שהיכולת לפעול "מתחת לרדאר" אינה קיימת עוד. לכן, הבנה מדויקת של הוראות האמנה היא הדרך היחידה להבטיח ציות מלא לחוק תוך ניצול מקסימלי של הטבות המס שהיא מציעה.
מניעת כפל מס: איך זה עובד בתיאוריה?
המנגנון העיקרי למניעת כפל מס מבוסס על חלוקת זכויות המיסוי בין "מדינת המקור" (המדינה שבה נוצרה ההכנסה) לבין "מדינת התושבות". ברוב המקרים, למדינת המקור יש את הזכות הראשונית לגבות מס, בעוד שמדינת התושבות מעניקה זיכוי על המס ששולם בחו"ל. קיימות שתי שיטות מרכזיות ליישום הגנה זו:
שיטת הזיכוי (Foreign Tax Credit): זוהי השיטה הנפוצה ביותר באמנה זו. הנישום משלם מס במדינה שבה הופקה ההכנסה, והמס ששולם משמש כ"זיכוי" המופחת מחבות המס במדינת התושבות שלו.
שיטת הפטור: במקרים מסוימים, מדינה אחת מוותרת לחלוטין על זכות המיסוי שלה לטובת המדינה השנייה, מה שיוצר פטור מלא ממס במדינה אחת.
האמנה יוצרת ודאות עסקית קריטית. כאשר יזם יודע מראש מה יהיה שיעור המס הסופי על רווחיו, הוא יכול לבצע תכנון השקעות מושכל ולהימנע מהפתעות כואבות במועד הדיווח השנתי.
למי האמנה רלוונטית בשנת 2026?
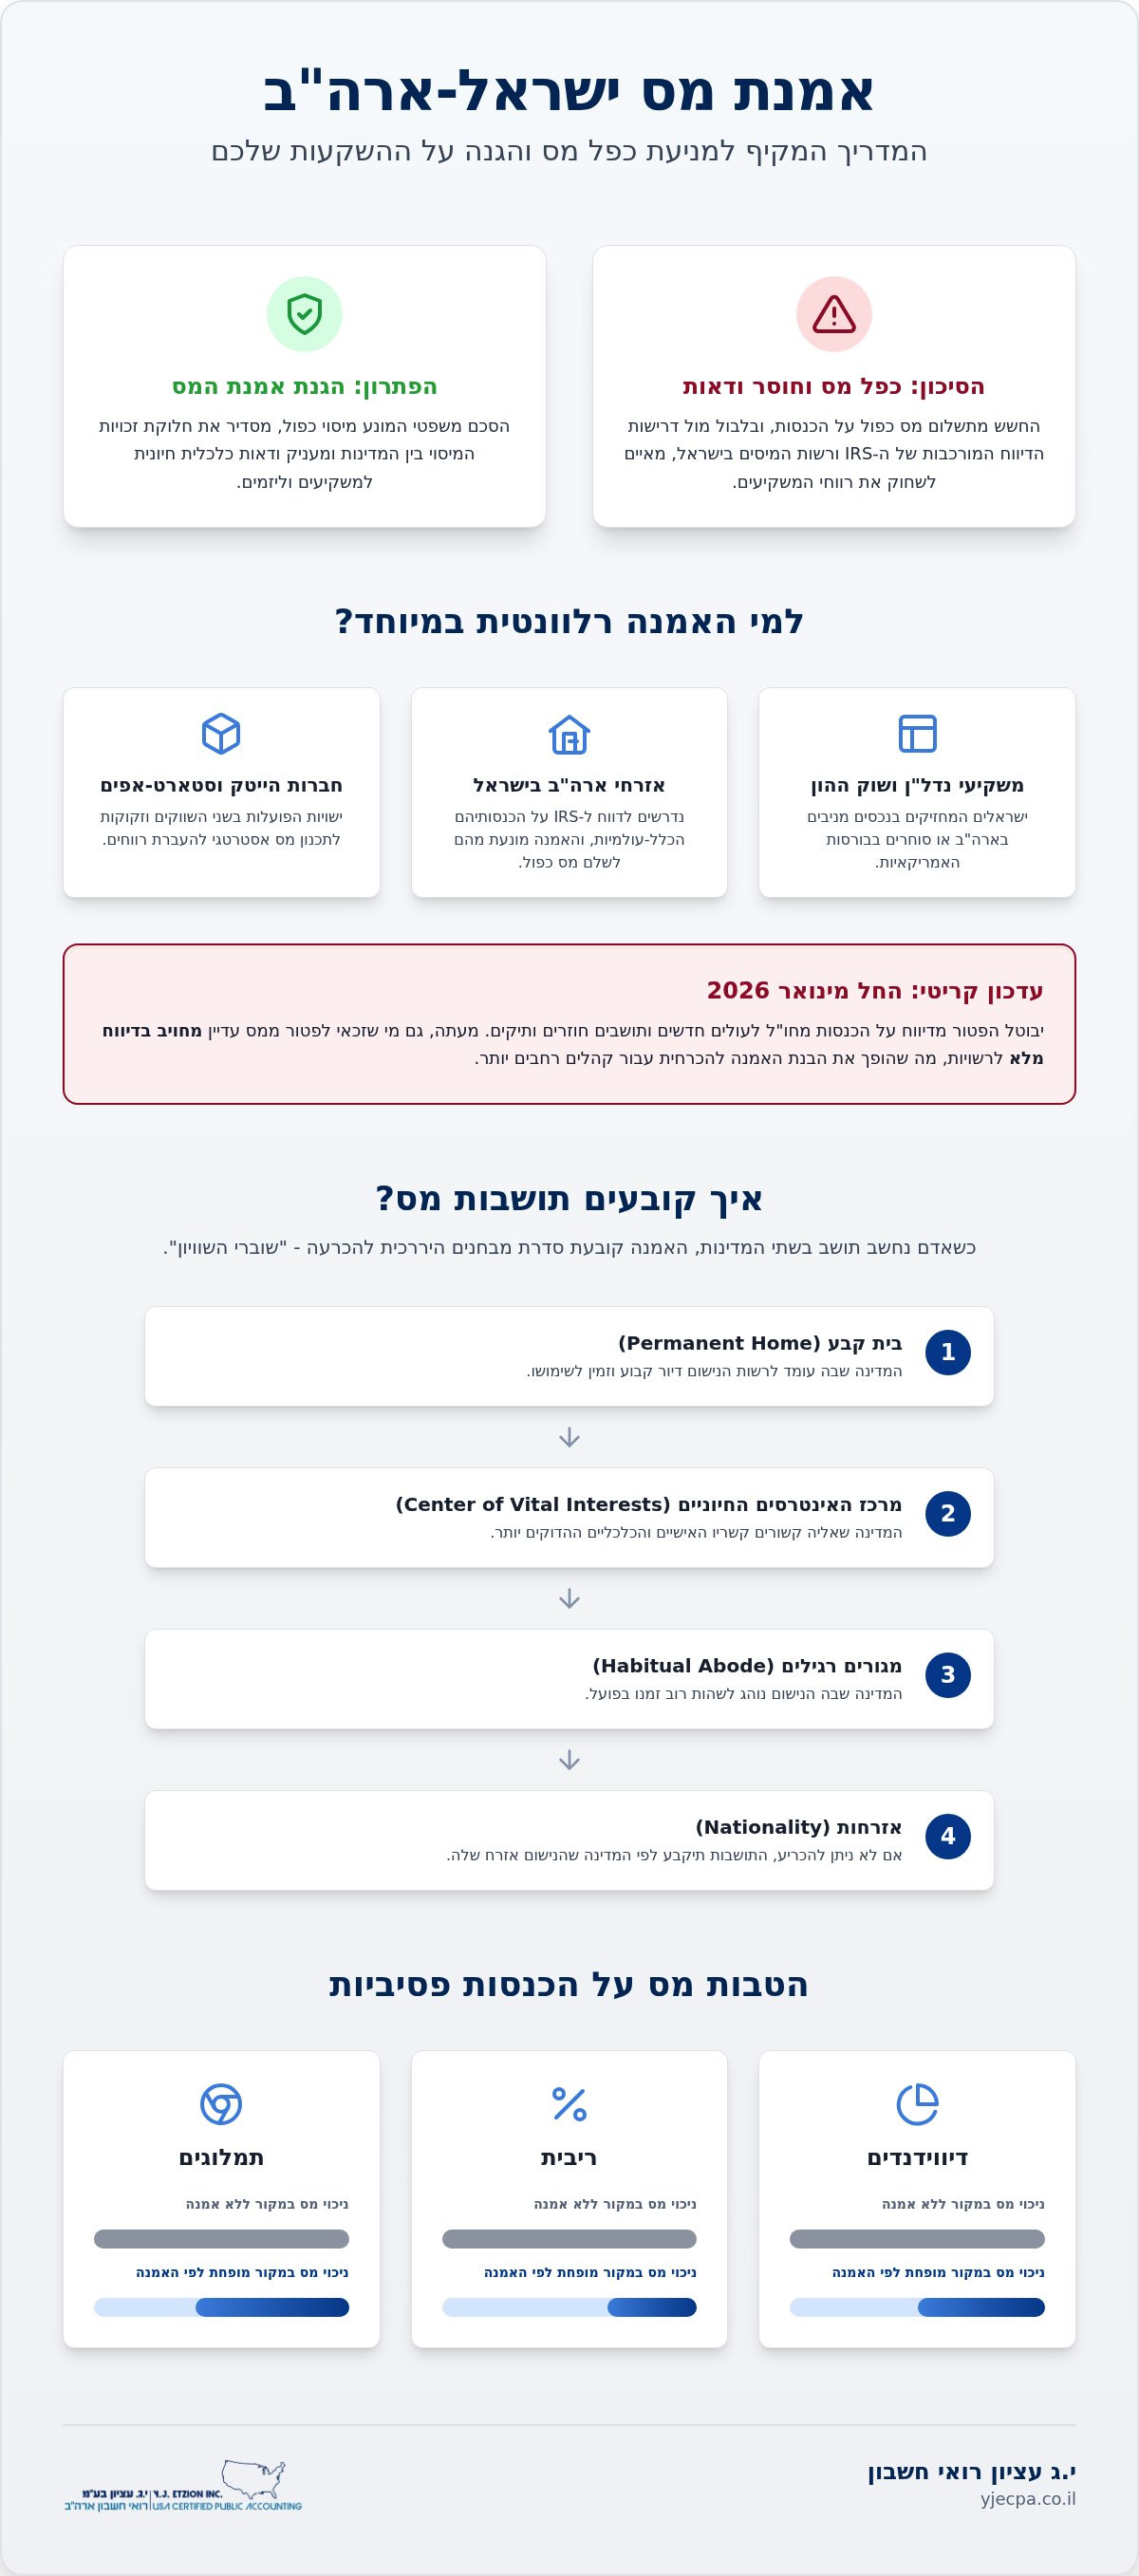
החל משנת 2026, הרלוונטיות של האמנה גוברת עקב שינויי חקיקה משמעותיים בישראל, ובראשם ביטול הפטור מדיווח על הכנסות מחו"ל עבור עולים חדשים ותושבים חוזרים ותיקים. מעתה, גם מי שזכאי לפטור ממס עדיין מחויב בדיווח מלא, מה שהופך את הבנת האמנה להכרחית עבור קהלים רחבים:
משקיעי נדל"ן ושוק ההון: ישראלים המחזיקים בנכסים מניבים בארה"ב או סוחרים בבורסות האמריקאיות וחייבים בניכוי מס במקור על דיווידנדים וריבית.
אזרחי ארה"ב החיים בישראל: קהל זה נדרש לדווח ל-IRS על הכנסותיו מכל העולם, והאמנה היא הכלי היחיד המונע מהם לשלם מס כפול על משכורותיהם או עסקיהם בישראל.
חברות הייטק וסטארט-אפים: ישויות משפטיות הפועלות בשני השווקים וזקוקות לתכנון מס אסטרטגי כדי לייעל את העברת הרווחים (ריפאטריאציה) בין חברת האם לחברת הבת.
מנגנון קביעת התושבות וסעיף "שובר השוויון"
קביעת מעמד התושבות היא אבן היסוד של כל תכנון מס בינלאומי, שכן הגנותיה של אמנת מס ישראל ארה"ב מוענקות אך ורק למי שמוגדר כ"תושב" באחת המדינות או בשתיהן. בעוד שחוקי המס הפנימיים של כל מדינה מגדירים תושבות על פי קריטריונים שונים, ישראל מתמקדת במבחן "מרכז החיים" ומספר ימי השהייה, בעוד ארצות הברית נוקטת בשיטה ייחודית המבוססת על אזרחות או החזקת גרין קארד. במצבים שבהם שתי המדינות טוענות לכתר ורואות באותו אדם תושב שלהן, נכנסים לתוקף מבחני "שובר השוויון" (Tie-Breaker Rules) המפורטים בסעיף 4 לאמנה. ניתן לעיין בפרטים הטכניים של סעיפים אלו במסגרת הנוסח המלא של אמנת המס כפי שפורסם על ידי ה-IRS.
איך נקבע איפה תשלמו מס על הכנסה כלל-עולמית?
כדי להכריע בשאלת התושבות, האמנה קובעת היררכיה ברורה של מבחנים. השלב הראשון הוא מבחן בית הקבע, שבו בודקים היכן עומד לרשות הנישום דיור זמין לטווח ארוך. אם לשני המדינות יש בית קבע, עוברים לבחון את מרכז האינטרסים החיוניים, הכולל את הקשרים האישיים, הכלכליים והחברתיים הקרובים ביותר. במידה וגם כאן אין הכרעה, המבחן הבא הוא מבחן המגורים הרגילים, הבוחן היכן הנישום נוהג לשהות בפועל רוב הזמן. המבחן האחרון בשרשרת הוא האזרחות, ואם הנישום מחזיק באזרחות כפולה, הרשויות המוסמכות בשתי המדינות יידרשו להגיע להסכמה הדדית.
היעדר הכרעה ברורה בנושא התושבות עלול להוביל לחשיפה מסוכנת לכפל מס, שכן ללא הגנת האמנה, הנישום עלול למצוא את עצמו משלם מס מלא על הכנסתו הכלל-עולמית בשתי המדינות במקביל. במקרים כאלו, מומלץ לפנות לקבלת ייעוץ מקצועי בתחום המיסוי הבינלאומי כדי להבטיח שמעמדכם מוגדר כראוי מול רשויות המס.
אזרחי ארה"ב בישראל: האם האמנה תמיד מגנה עליכם?
עבור אזרחי ארצות הברית המתגוררים בישראל, המצב מורכב יותר בשל קיומו של "סעיף שימור הזכויות" (Saving Clause). סעיף זה מאפשר לארצות הברית למסות את אזרחיה כאילו האמנה לא הייתה קיימת, מה שמנטרל חלק מהטבות האמנה עבורם. המשמעות היא שאזרח אמריקאי אינו יכול להשתמש באמנה כדי להתחמק ממס אמריקאי על הכנסות שמקורן בארצות הברית, גם אם הוא תושב ישראל לכל דבר ועניין. עם זאת, האמנה עדיין מספקת הגנה קריטית באמצעות מנגנון הזיכוי ממס זר, המונע תשלום כפול על הכנסות שהופקו בישראל.
חשוב לזכור כי חובת הדיווח על בסיס אזרחות חלה תמיד, ללא קשר למקום המגורים הפיזי. כדי לנווט נכון בין דרישות ה-IRS לחוק הישראלי, כדאי להכיר את המדריך המקיף העוסק בנושא דיווח מס לאזרחי ארה"ב בישראל. הבנת הממשק בין האמנה לחוקי המס הפנימיים היא המפתח למניעת קנסות מיותרים ולמיצוי זכויותיכם כנישומים הפועלים בשתי המערכות במקביל.
מיסוי הכנסות פסיביות: דיווידנדים, ריבית ותמלוגים
אחד היתרונות המוחשיים ביותר שמציעה אמנת מס ישראל ארה"ב עבור המשקיע הישראלי הוא הפחתת שיעורי הניכוי במקור (Withholding Tax) על הכנסות פסיביות. ללא הגנת האמנה, רשות המיסים האמריקאית (IRS) גובה כברירת מחדל 30% מס על כל תשלום של דיווידנד או ריבית המשולם לתושב זר. האמנה משנה את כללי המשחק ומאפשרת להפחית את נטל המס הזה באופן משמעותי, מה שמשפר ישירות את התשואה נטו על ההשקעה. כדי ליהנות מהטבות אלו, משקיעים נדרשים להגיש טופסי הצהרה מתאימים, כגון טופס W-8BEN ליחידים או W-8BEN-E לישויות משפטיות, המאשרים את תושבותם הישראלית ואת זכאותם להטבות האמנה.
טבלת שיעורי מס מופחתים תחת האמנה
שיעורי המס המופחתים אינם אחידים ונקבעים על פי סוג ההכנסה וזהות המקבל. ניתן למצוא פירוט מלא של סעיפים אלו במסמכי ה- U.S.-Israel Tax Treaty Texts (IRS), המגדירים את התנאים המדויקים לכל הטבה. להלן עיקרי הנתונים המעודכנים לשנת 2026:
דיווידנדים: שיעור המס המופחת עומד בדרך כלל על 12.5% או 17.5%, בהתאם לשיעור ההחזקה של החברה המקבלת במניות החברה המחלקת. עבור משקיעים יחידים, שיעור ניכוי המס במקור עשוי להשתנות אך הוא נמוך משמעותית משיעור ברירת המחדל של 30%.
ריבית: האמנה קובעת שיעור מס מופחת של 17.5% על תשלומי ריבית, לעומת 25% המקובלים בדין הפנימי הישראלי או 30% בארה"ב.
תמלוגים: על הכנסות מקניין רוחני, זכויות יוצרים או טכנולוגיה, שיעור המס מופחת ל-15%, נתון קריטי עבור חברות הייטק ישראליות המייצאות ידע לשוק האמריקאי.
מניעת כפל מס בהשקעות נדל"ן
בתחום הנדל"ן, האמנה קובעת כי זכות המיסוי הראשונית על הכנסות משכירות שייכת למדינה שבה נמצא הנכס הפיזי. משקיע ישראלי המחזיק בנכס בארה"ב ישלם תחילה מס ל-IRS, ולאחר מכן ידווח על ההכנסה בישראל תוך קבלת זיכוי על המס ששילם בחו"ל. סוגיה זו הופכת למורכבת יותר כאשר מדובר במבני החזקה מודרניים, ולכן חשוב להבין לעומק את נושא ה- מיסוי LLC לישראלים, שכן ה-LLC נחשבת לישות שקופה (Pass-through) לצרכי מס אמריקאיים אך עשויה לקבל יחס שונה בישראל בהתאם לבחירת הנישום וסיווג הישות.
בעת מכירת הנכס, נכנס לתוקף חוק FIRPTA המחייב ניכוי מס במקור מהתמורה הגולמית כדי להבטיח את תשלום מס רווח ההון על ידי תושבים זרים. גם כאן, אמנת מס ישראל ארה"ב מספקת את המסגרת המאפשרת לקזז את המס שנוכה בארה"ב כנגד חבות המס בישראל, ובכך מונעת מצב שבו רווחי ההון נשחקים כתוצאה ממיסוי כפול בשתי המדינות. תכנון נכון של מבנה ההחזקה, תוך התחשבות בסעיפי האמנה, יכול לחסוך עשרות אלפי דולרים במועד המימוש ולהבטיח ניצול מקסימלי של הזיכויים המגיעים לכם.
איך נמנעים מכפל מס בפועל? זיכויים ודיווחים
מנגנון הזיכוי ממס זר (Foreign Tax Credit) מהווה את הלב הפועם של מניעת כפל המס עבור נישומים הפועלים בשתי המדינות. חשוב להבין כי אמנת מס ישראל ארה"ב אינה מעניקה פטור אוטומטי מתשלום, אלא מגדירה את סדר הקדימויות והזכויות בין רשויות המס. הכלל הבסיסי קובע כי המדינה שבה הופקה ההכנסה, המכונה מדינת המקור, מחזיקה בזכות המיסוי הראשונית. לפיכך, אם השקעתם בנכס מניב בארצות הברית, תשלמו תחילה את המס ל-IRS, ורק לאחר מכן תדווחו על כך לרשות המיסים בישראל כדי לקבל זיכוי הולם כנגד חבות המס המקומית.
הזיכוי אינו תמיד מלא ומוחלט. רשות המיסים בישראל תעניק זיכוי עד לגובה המס שהיה משולם בארץ על אותה הכנסה ספציפית. מאחר ששיעורי המס בישראל הם לרוב גבוהים יותר מהשיעור הפדרלי בארה"ב, לעיתים קרובות תדרשו להשלים את ההפרש בישראל. לדוגמה, מדרגת המס של 24% ליחיד בארה"ב, המתחילה ב-89,076 דולר, עשויה להיות נמוכה מהמס השולי החל עליכם בישראל. לצורך קבלת הזיכוי, התיעוד הוא מרכיב קריטי שאין להקל בו ראש. ללא אישור רשמי מה-IRS על גובה המס ששולם בפועל, פקיד השומה בישראל עלול לסרב להעניק את הזיכוי, מה שיוביל לתשלום כפול בפועל.
Foreign Tax Credit (FTC) - המדריך הפרקטי
בעת הגשת הדוח השנתי בישראל, עליכם להבחין בין זיכוי (Credit) לבין ניכוי (Deduction). בעוד שניכוי רק מפחית את ההכנסה החייבת במס, הזיכוי מפחית ישירות מהמס הסופי שאתם נדרשים לשלם, דולר כנגד דולר, ולכן הוא הכלי המועדף לחיסכון כלכלי. תהליך זה דורש דיוק רב במילוי נספח ד' לדוח השנתי וסיווג נכון של "סלי ההכנסה" השונים. הבנה עמוקה של תהליכים אלו חיונית במיוחד עבור מי שעוסק בתחום של מיסוי השקעות נדל"ן בארה"ב, שם מורכבות הדיווח והצורך בתיאום בין המערכות גבוהים במיוחד.
טעויות נפוצות ביישום האמנה
אחת הטעויות השכיחות ביותר היא ההנחה המוטעית כי האמנה פוטרת מדיווח באחת המדינות. בפועל, חובת הדיווח נותרת בעינה בשני הצדדים, גם אם בסופו של דבר לא משולם מס נוסף. טעות נוספת היא אי-עמידה בלוחות זמנים קשיחים. בשנת 2026, עקב המצב הביטחוני המתמשך, ה-IRS העניק הקלה משמעותית ודחה את מועדי הדיווח והתשלום עבור יחידים ועסקים בישראל ל-30 בספטמבר 2026, אך חריגה גם ממועד זה עלולה לגרור קנסות וריביות פיגורים כבדות. חוסר תיאום בין רואי החשבון המייצגים אתכם בישראל ובארה"ב מוביל לעיתים קרובות להגדרות תושבות סותרות ולפגיעה בזכאות לזיכויים. אם אתם זקוקים לליווי מקצועי כדי לוודא שאינכם משלמים מס מיותר, מומלץ לפנות למשרדנו לצורך ייצוג מקצועי מול ה-IRS והבטחת ציות מלא לכללי האמנה.
תכנון מס אסטרטגי וליווי מקצועי של י.ג עציון
תכנון מס מוקדם אינו רק עניין של סדר ארגוני, אלא כלי כלכלי רב עוצמה שיכול לחסוך לכם עשרות אלפי דולרים לאורך זמן. כאשר ניגשים לפעילות כלכלית בין-מדינתית ללא אסטרטגיה ברורה, הסיכון לתשלום מס עודף גדל משמעותית. אמנת מס ישראל ארה"ב מציעה מגוון מסלולים והטבות, אך ניצולם דורש הבנה מעמיקה של הממשקים בין שתי מערכות המס. תכנון מושכל מאפשר למנף את סעיפי האמנה כבר משלב בניית מבנה ההשקעה, ובכך להבטיח שכל דולר של רווח ימוסה בשיעור המינימלי האפשרי על פי חוק.
אחת ההחלטות המשמעותיות ביותר בתהליך היא בחירת ישות הדיווח. האם נכון לפעול כמשקיע יחיד, או שמא הקמת חברה היא הצעד הנכון עבורכם? הבחירה הזו משפיעה ישירות על האופן שבו האמנה תגן עליכם. לדוגמה, שיעורי הניכוי במקור על דיווידנדים משתנים דרמטית כאשר מדובר בחברה המחזיקה מעל 10% מהמניות לעומת משקיע פרטי. משרדנו מלווה אתכם בניתוח הכדאיות הכלכלית תוך התחשבות במכלול השיקולים, כולל השלכות של "מוסד קבע" (Permanent Establishment) והשפעתו על חלוקת זכויות המיסוי בין המדינות.
עבור חברות הייטק וסטארט-אפים בפריסה גלובלית, המורכבות עולה שלב. ניהול חברות בת בארצות הברית דורש תיאום הדוק בין דיני התאגידים המקומיים לבין דרישות הדיווח בישראל. אנו מספקים מעטפת מקצועית הכוללת תכנון מחירי העברה, ייעוץ בנושאי רילוקיישן של עובדי מפתח ומיסוי אופציות. במקרים של אי-הבנות מול הרשויות, אנו פועלים כגשר מקצועי ומספקים ייצוג רשמי מול ה-IRS, מתוך מטרה ליישב מחלוקות ביעילות ולמנוע הליכים משפטיים יקרים ומתישים.
הערך המוסף של רואה חשבון מומחה למיסוי אמריקאי
הסתמכות על מידע כללי עלולה להיות מסוכנת. כל מקרה דורש ניתוח ספציפי של הוראות האמנה בהתאם לנסיבות האישיות של הנישום. הגשת דוחות מדויקים ומקצועיים היא הדרך הטובה ביותר למנוע ביקורות מיותרות וקנסות כבדים. חשוב לנפץ את התפיסות השגויות שעלולות להוביל לטעויות קריטיות, כפי שניתן לראות במדריך על רואה חשבון אמריקאי בישראל. המומחיות שלנו מאפשרת לכם להתמקד בצמיחה העסקית שלכם, בזמן שאנחנו דואגים לביטחון המיסויי שלכם.
איך מתחילים לעבוד איתנו?
תהליך הליווי שלנו מתחיל בפגישת ייעוץ יסודית שנועדה למפות את חשיפת המס שלכם ולאתר הזדמנויות לחיסכון. אנחנו לא מסתפקים בפתרונות גנריים. אנו בונים אסטרטגיית דיווח שנתית מקיפה המותאמת לצרכים הייחודיים שלכם. השירות שלנו מתאפיין בשקיפות מלאה, דיסקרטיות וזמינות גבוהה. אנחנו מאמינים ביחס קרוב וקשוב, ורואים בעצמנו שותפים לדרך שלכם. השקט הנפשי שלכם הוא המדד להצלחה שלנו. אתם מוזמנים ליצור קשר ולהתחיל לתכנן את העתיד הכלכלי שלכם בביטחון מלא.
הבטחת הביטחון הכלכלי שלכם בעולם של מיסוי גלובלי
הבנה מעמיקה של אמנת מס ישראל ארה"ב היא הצעד הראשון והחשוב ביותר עבור כל מי שפועל כלכלית בין שתי המדינות. כפי שראינו, האמנה אינה רק מסמך משפטי יבש, אלא מפת דרכים אסטרטגית המאפשרת לכם להגן על הכנסותיכם, למנוע כפל מס מיותר ולנצל הטבות משמעותיות במיסוי פסיבי ורווחי הון. בעידן שבו חובות הדיווח הופכות למורכבות יותר, במיוחד עם השינויים הצפויים בשנת 2026, הדיוק בפרטים הקטנים והגדרת התושבות הנכונה הופכים לקריטיים לשמירה על ההון שצברתם.
השילוב בין תכנון מס מקדים לבין יישום מדויק של מנגנוני הזיכוי הוא הדרך היחידה להבטיח שקט נפשי וצמיחה עסקית ארוכת טווח בשוק האמריקאי. משרד י.ג עציון מעמיד לרשותכם ניסיון רב שנים ומומחיות ייחודית במיסוי בינלאומי ונדל"ן בארה"ב, לצד יכולת מוכחת של ייצוג רשמי מול ה-IRS. אנו מזמינים אתכם להסיר את העמימות ולהבטיח שאתם פועלים בנתיב המיסוי האופטימלי ביותר עבורכם. צרו קשר עם מומחי המס של י.ג עציון לתכנון מס חכם ומניעת כפל מס והתחילו לנווט בביטחון מלא במערכת המיסוי הבינלאומית. העתיד הכלכלי שלכם ראוי לליווי המקצועי, המיומן והדיסקרטי ביותר.
שאלות ותשובות נפוצות בנושא אמנת המס
האם אמנת מס ישראל ארה"ב מבטלת את חובת הדיווח שלי ל-IRS?
לא, אמנת מס ישראל ארה"ב אינה פוטרת אתכם מחובת הדיווח השנתית לרשויות המס האמריקאיות. האמנה היא כלי משפטי לקביעת חבות המס הסופית ומניעת כפל מס, אך היא אינה מבטלת את הדרישה הפרוצדורלית להגשת הדוחות, כגון טופס 1040 לאזרחים או 1040NR לתושבי חוץ. גם אם על פי הוראות האמנה אינכם חייבים בתשלום מס בפועל ל-IRS, עליכם להגיש דוח תקין ולטעון להטבות האמנה בתוכו כדי להימנע מקנסות כבדים על אי-דיווח.
מה קורה אם שילמתי מס בארה"ב אבל ישראל לא מכירה בזיכוי?
מצב זה נובע לרוב מחוסר תיאום בסיווג סוג ההכנסה או מחסור בתיעוד רשמי המניח את דעתו של פקיד השומה. רשות המיסים בישראל דורשת הוכחה חותכת לתשלום המס בחו"ל, ולכן מומלץ להצטייד ב-Tax Transcript רשמי מה-IRS. אם קיימת מחלוקת פרשנית על זכות המיסוי הראשונית, הוראות האמנה הן אלו שמכריעות את הכף. ליווי מקצועי מבטיח שהדיווחים בשני הצדדים יהיו מסונכרנים לחלוטין, מה שמונע דחייה של בקשות הזיכוי ומבטיח ניצול מלא של מנגנון הזיכוי ממס זר.
האם האמנה חלה גם על ביטוח לאומי ומסי מדינה (State Tax)?
חשוב להבין כי אמנת המס חלה אך ורק על מסי הכנסה ברמה הפדרלית. היא אינה מעניקה הגנה מפני מסי מדינה (State Tax), שעלולים להיות משמעותיים במדינות מסוימות בארה"ב. בנוסף, אין הסכם אמנת ביטוח לאומי (Totalization Agreement) בין ישראל לארה"ב. המשמעות היא שעצמאיים עשויים למצוא את עצמם משלמים דמי ביטוח לאומי לשתי המדינות על אותה הכנסה. מדובר בסוגיה מורכבת הדורשת תכנון מס קפדני ומקדים כדי לצמצם את החשיפה הכפולה הזו במידת האפשר.
איך אני יודע אם אני נחשב תושב ישראל או ארה"ב לפי האמנה?
קביעת התושבות לצורכי האמנה מתבצעת על פי מבחני "שובר השוויון" ההיררכיים הקבועים בה. תחילה נבחן היכן נמצא "בית הקבע" העומד לרשותכם באופן רציף. אם קיים בית כזה בשתי המדינות, הבדיקה עוברת ל"מרכז האינטרסים החיוניים" שלכם, הכולל קשרים אישיים, כלכליים וחברתיים. במידה וגם כאן אין הכרעה ברורה, נבדק מקום המגורים הרגיל שלכם ולבסוף האזרחות. מאחר שמדובר במבחן מהותי הבוחן את מכלול נסיבות החיים, הגדרת התושבות היא שלב קריטי המצריך ניתוח מקצועי מעמיק.
האם יש הבדל במיסוי בין נדל"ן למגורים לנדל"ן מסחרי תחת האמנה?
מבחינת הוראות אמנת מס ישראל ארה"ב, הכלל הבסיסי זהה עבור כל סוגי המקרקעין: זכות המיסוי הראשונית על הכנסות שייכת למדינה שבה הנכס ממוקם פיזית. עם זאת, קיימים הבדלים משמעותיים בדיני המס הפנימיים בארה"ב בנוגע לשיעורי הפחת, קיזוז הפסדים פסיביים וכללי הדיווח. כמו כן, מבנה ההחזקה, כגון פעילות דרך ישות LLC, משפיע על אופן יישום האמנה ועל היכולת לזכות את המס ששולם בחו"ל כנגד חבות המס בישראל בעת מימוש הנכס וחלוקת הרווחים.
מהו טופס W-8BEN ולמה הוא קריטי למימוש האמנה?
טופס W-8BEN הוא הצהרה רשמית של תושב זר על מעמדו לצורכי מס במדינה שיש לה אמנה עם ארצות הברית. ללא הגשת הטופס לגוף המשלם בארה"ב, כגון בנק או חברה ציבורית, תנוכה מכם ברירת מחדל של 30% מס במקור על הכנסות פסיביות כמו דיווידנדים או ריבית. הטופס מאפשר לכם ליהנות מהשיעורים המופחתים הקבועים באמנה, ובכך הוא מהווה כלי חיוני למניעת גביית יתר ושיפור התשואה נטו מהשקעותיכם בשוק האמריקאי.
האם אזרחי ארה"ב החיים בישראל זכאים להטבות האמנה?
אזרחי ארה"ב זכאים להטבות מסוימות, אך זכאותם מוגבלת בשל "סעיף שימור הזכויות" המאפשר לארה"ב למסות את אזרחיה כאילו האמנה לא קיימת. עם זאת, האמנה נותרת קריטית עבורם לצורך יישום מנגנון הזיכוי ממס זר (Foreign Tax Credit). זיכוי זה מאפשר להם לקזז את המיסים ששילמו בפועל לרשות המיסים בישראל כנגד חבות המס האמריקאית שלהם. כך נמנע תשלום כפול על הכנסות שהופקו בישראל, כגון משכורות, רווחי עסקים מקומיים או הכנסות משכירות בישראל.
איך ניתן להסדיר דיווחים רטרואקטיבית תוך שימוש באמנה?
הסדרת דיווחים רטרואקטיבית מתבצעת לרוב דרך תוכניות גילוי מרצון ייעודיות של ה-IRS, כגון ה-Streamlined Filing Compliance Procedures. במסגרת זו, ניתן להגיש דוחות עבור שנים קודמות תוך שימוש מושכל בהוראות האמנה כדי להפחית או לבטל חבויות מס וקנסות. השימוש באמנה מאפשר לטעון לזיכויי מס על מיסים ששולמו בישראל בעבר, מה שמוביל במקרים רבים להסדרת המעמד מול הרשויות ללא חבות מס משמעותית נוספת, תוך הבטחת ציות מלא ומניעת סנקציות עתידיות מצד רשויות המס.


תגובות