


קיזוז הפסדי הון פדרליים: איך קובעים את סדר הקיזוז ומתי מכירים בהפסד
ירידת ערך לבדה אינה יוצרת הפסד הון מוכר: בישראל, הפסד הון מוכר במועד מכירת הנכס. הפסד שלא קוזז בשנת המס מועבר לשנים הבאות וניתן לקיזוז כנגד רווח הון בלבד. לכן, כשבוחנים קיזוז הפסדי הון פדרליים לצד חובות הדיווח בישראל, חשוב להבחין בין מועד המימוש, סדר הקיזוז והישות המשפטית שבה נוצר ההפסד.
קל להניח שהפסד השקעה מקזז אוטומטית כל רווח, אך כללי הקיזוז מציבים גבולות. למשל, הפסד מנכס מחוץ לישראל מקוזז תחילה כנגד רווחי הון מחוץ לישראל, ואת היתרה שלא קוזזה ניתן לקזז כנגד רווחי הון בישראל. גם הפסד שנוצר בחברה אחת בדרך כלל אינו מתקזז מול רווחים של חברה נפרדת.
כאן נסביר כיצד לקבוע את סדר הקיזוז, מתי הפסד נחשב לממומש ומה נדרש כדי לדווח על הפסד מועבר. נבהיר גם כיצד עקרון הישות המשפטית הנפרדת משפיע על השימוש בהפסד, ואילו נתונים חשוב לבחון לפני הכנת הדיווח.
תוכן העניינים
בחירת סדר הקיזוז
בארצות הברית לשנת 2026, הפסד הון נטו מקזז תחילה רווחי הון; יתרה עשויה להתקזז כנגד הכנסה רגילה עד לתקרה שנתית. לכן, בקיזוז הפסדי הון פדרליים יש להבחין בין הפסד שמקזז רווחי הון לבין יתרה המבוקשת כנגד הכנסה רגילה. בישראל יש לבדוק בנפרד את סדר הקיזוז המקומי.
בישראל, הפסד הון מנכס מחוץ לישראל מקוזז תחילה כנגד רווחי הון מחוץ לישראל. אם נותרת יתרת הפסד, ניתן לקזז אותה כנגד רווחי הון בישראל. לפני החישוב, הפרידו בין רווחים שמקורם בישראל לבין רווחים שמקורם מחוץ לישראל, ושייכו לכל אחד מהם את ההפסדים המתאימים.
הפסד הון בישראל ניתן לקיזוז כנגד רווח הון או שבח, לרבות סכום אינפלציוני ביחס של 1:3.5. הקיזוז מתייחס לחלק החייב במס; אין חובה לקזז הפסד כנגד הכנסה פטורה, כגון סכום אינפלציוני פטור או דיבידנד פטור. כשחל פטור חלקי, הקיזוז נעשה באופן חלקי לפי היחס בין רווח ההון החייב לבין כלל רווח ההון.
חריג לכלל הקיזוז כנגד רווחי הון נוגע להפסדים מניירות ערך. באותה שנת מס ניתן לקזז הפסד כזה כנגד ריבית או דיבידנד מניירות ערך אחרים, אם שיעור המס אינו עולה על 25% ליחיד או 23% לחברה. אפשר לקזז גם כנגד ריבית או דיבידנד מאותו נייר ערך.
לדוגמה, בהפסד מנייר ערך זר, הפרידו אותו מהפסד מנכס בישראל ובדקו אילו רווחים נוצרו באותה שנת מס. בחנו אם היו רווחי הון מחוץ לישראל, רווחי הון בישראל, או ריבית ודיבידנד העומדים בתנאים. הפסד אינו מתקזז באופן גורף כנגד הכנסה רגילה.
סדר החישוב חשוב גם כשיש מס זר. בישראל, קיזוז ההפסדים קודם לקבלת זיכוי בגין מס זר. חשבו תחילה את ההפסד ואת הרווח החייב, ורק לאחר מכן בחנו את הזיכוי. הפסד הון ניתן לקיזוז רק כאשר הרווח המקביל היה חייב במס בישראל.
לניהול מסודר, ארגן את הנתונים לפי שנת מס, מקור הנכס, סוג ההכנסה ושיעור המס. חוזר מס הכנסה 10/2025 עוסק, בין היתר, בקיזוז הפסדי הון בישראל. בעת בחינת קיזוז הפסדי הון פדרליים לצד דיווח בישראל, הפרד בין חישובי שתי המדינות כדי שלא לערבב בין סדרי הקיזוז.
הפסדי הון באותה ישות משפטית
ככלל, בישראל הפסד של חברה אחת אינו מתקזז כנגד רווח של חברה נפרדת. הסיבה היא עקרון הישות המשפטית הנפרדת: כל חברה עומדת בפני עצמה לצורכי חישוב המס. לכן, לפני רישום הפסד לקיזוז, חשוב לזהות מי מכרה את הנכס ומי הפיקה את הרווח.
לדוגמה, אם חברה א׳ מימשה נכס בהפסד וחברה ב׳, הנמצאת באותה קבוצת בעלות, רשמה רווח הון, הבעלות המשותפת אינה מאחדת את תוצאות המס. יש לנהל חישוב נפרד לכל חברה ולשייך אליו את נכסיה, רווחיה והפסדיה. קשר עסקי או החזקת מניות בין החברות אינם הופכים אותן לישות אחת.
בבדיקת עסקה עברו על המסמכים בסדר ברור. בדקו מי הבעלים המשפטיים של הנכס, איזו ישות מכרה אותו ואיזו ישות רשמה את ההכנסה. לאחר מכן התאימו את חוזה הרכישה, מסמכי המכירה והרישומים החשבונאיים לחברה הרלוונטית. כך תוכלו לזהות אם ההפסד והרווח שייכים לאותה נישומה.
חברה אחת מחזיקה בנכס ומוכרת אותו בהפסד: בוחנים את ההפסד במסגרת אותה חברה.
חברה אחרת בקבוצה מממשת נכס ברווח: אין מניחים שהרווח סופג את הפסד החברה הראשונה.
שותפות או מבנה החזקה מעורבים בעסקה: מזהים תחילה את הישות המדווחת ואת אופן רישום הפעילות.
הנכס רשום על שם בעל מניות ולא על שם החברה: אין משייכים את ההפסד לחברה רק בגלל קשר הבעלות.
ההפרדה חשובה גם בתכנון מבנה ההשקעה, ולא רק לאחר שנוצר הפסד. אם הנכס מוחזק באמצעות חברה, תעדו מראש איזו ישות מתקשרת, משלמת ומקבלת הכנסות. שינוי ברישום החשבונאי לבדו אינו משנה את זהות בעל הנכס, ולכן חשוב להתאים בין מסמכי העסקה לספרי החברה.
בהשקעות הקשורות לארצות הברית, יש להבחין בין זהות הנישום לפי המבנה המשפטי לבין כללי המס החלים במדינה. הכלל הישראלי בדבר הפרדה בין חברות אינו קובע כשלעצמו את הטיפול הפדרלי בארצות הברית. בחינה מסודרת של מבנה ההחזקה והמסמכים מסייעת לדווח על ההפסד במסגרת הישות הנכונה.
כאשר מבנה ההחזקה עדיין בתכנון, אפשר לבחון את הקמת החברות ורישום הישויות המשפטיות בהתאם לאופן שבו תבוצע הפעילות. ההבחנה בין חברה, שותפות ובעלות אישית משפיעה על שיוך העסקאות והדיווחים; לכן כדאי למפות את הישות הרלוונטית לפני ביצוע העסקה, ולא רק בעת הכנת הדוח.
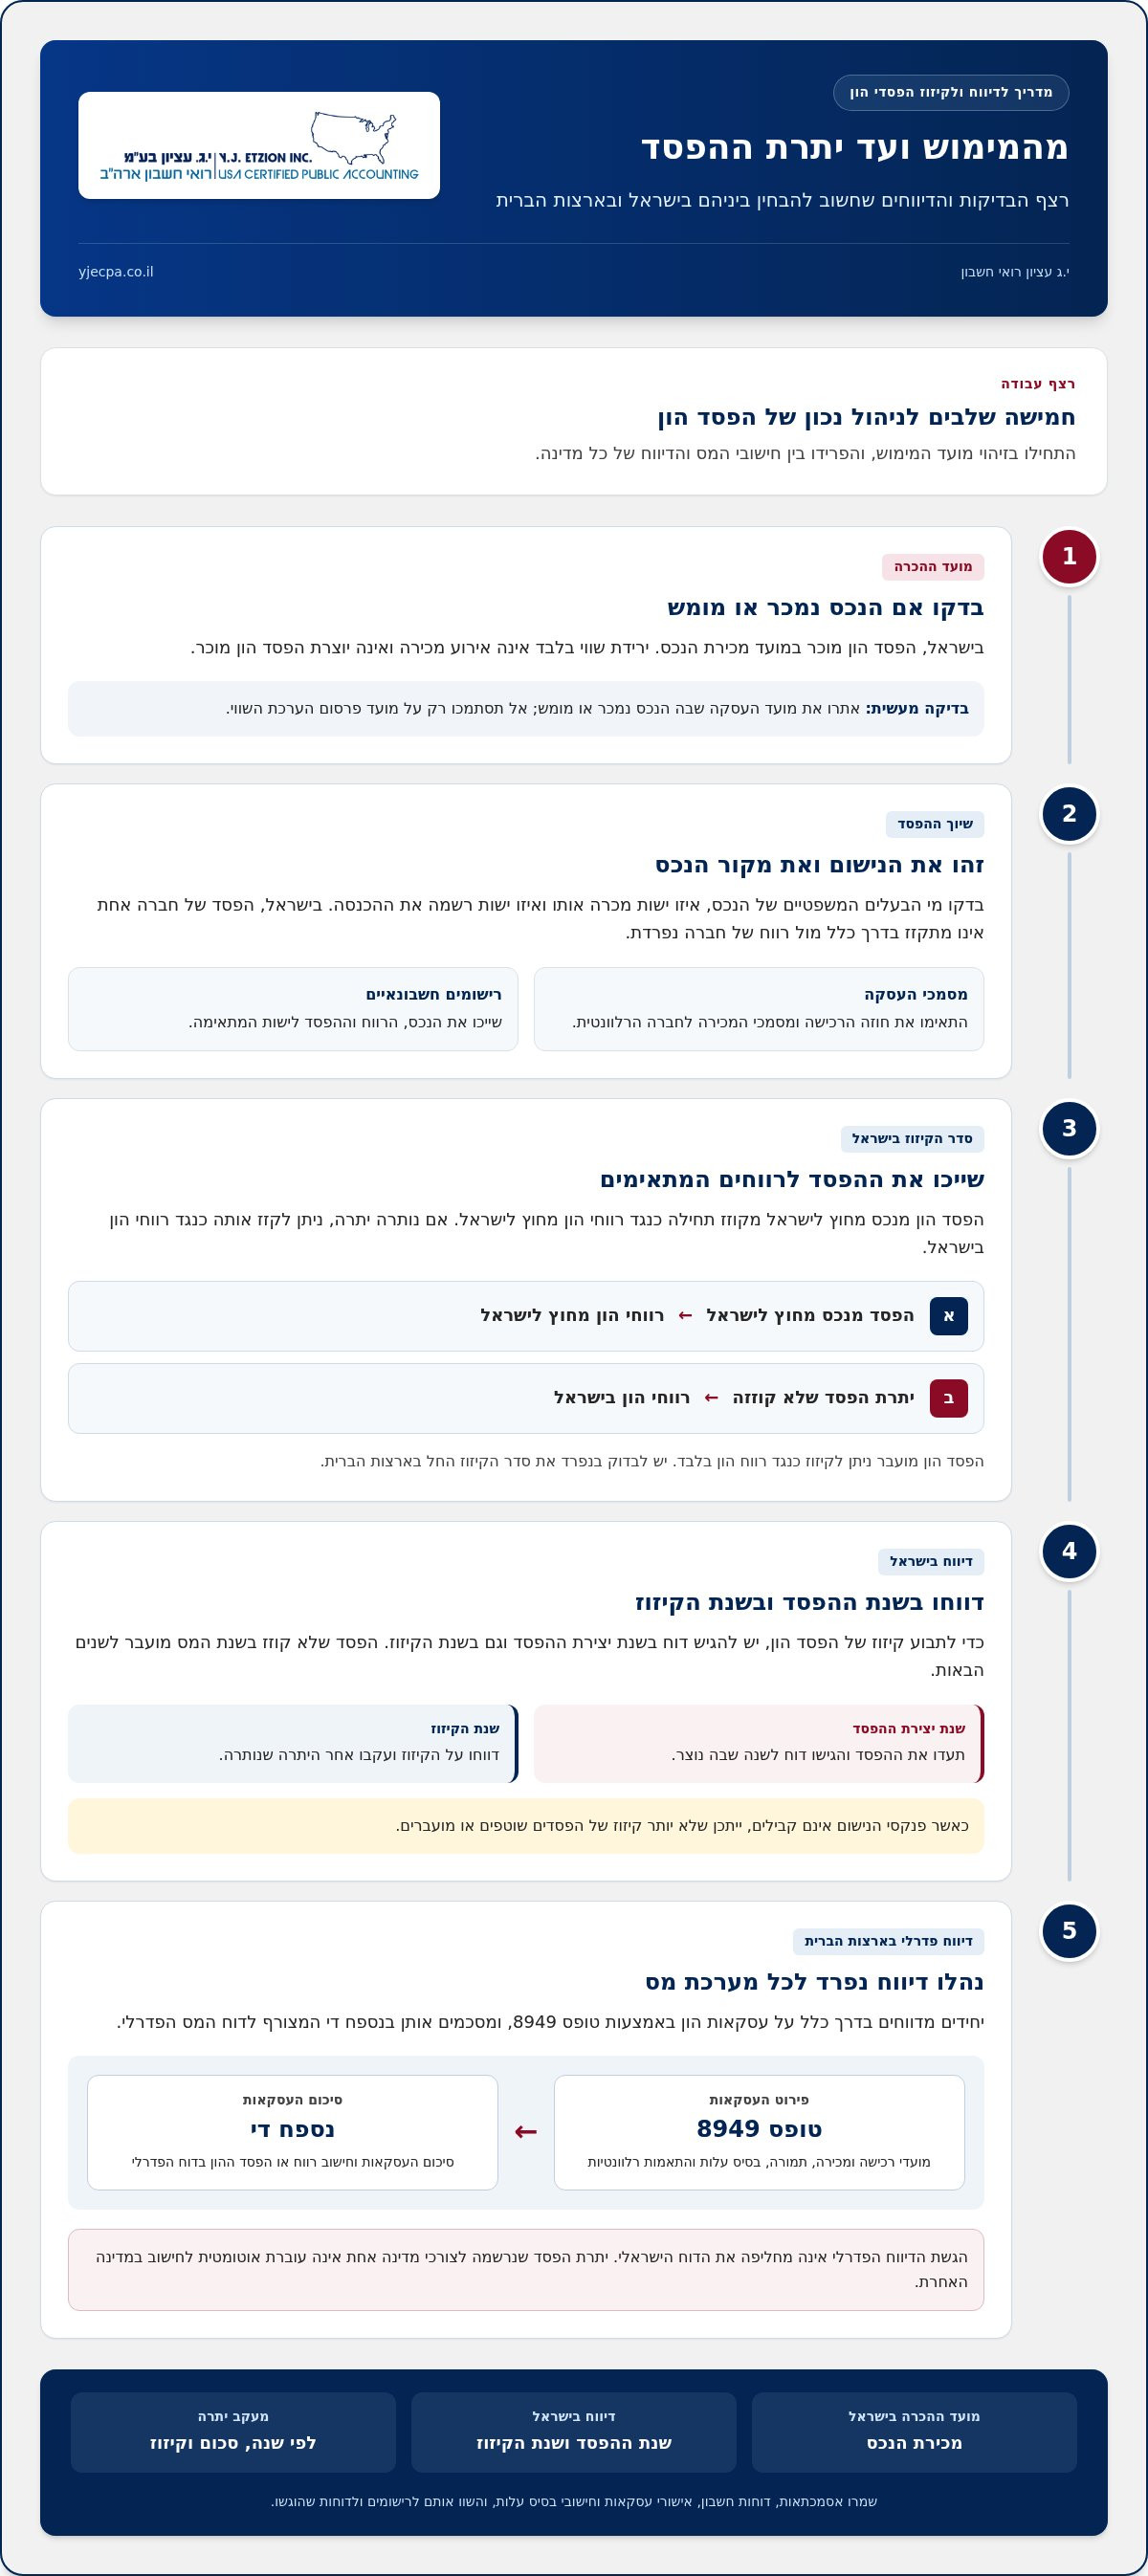
הפסדי הון מועברים וחובת דיווח
בישראל, הפסד הון שלא קוזז בשנת המס מועבר לשנים הבאות וניתן לקיזוז כנגד רווח הון בלבד. כדי לתבוע את הקיזוז, יש להגיש דוח בשנת יצירת ההפסד וגם בשנת הקיזוז. שמירת חישובי ההפסד והאסמכתאות לכל שנה מסייעת לעקוב אחר היתרה ולתמוך בדיווח.
בדיווח הפדרלי בארצות הברית, יחידים מדווחים בדרך כלל על עסקאות הון באמצעות טופס 8949 ומסכמים אותן בנספח די, המצורף לדוח המס הפדרלי. בטופס 8949 מפרטים עסקאות מכירה או מימוש, לרבות מועדי הרכישה והמכירה, התמורה, בסיס העלות והתאמות רלוונטיות. לאחר מכן מעבירים את סיכומי העסקאות לנספח די, בהתאם להוראותיו.
בעת הכנת טופס 8949, השווה את פרטי העסקה למסמכי הברוקר ולרישומי הרכישה והמכירה. בדוק במיוחד אם בסיס העלות המדווח תואם לנתונים שבידיך ואם נדרשת התאמה. לאחר השלמת פירוט העסקאות, סכום את התוצאות בנספח די והשתמש בסיכום לחישוב רווח או הפסד ההון בדוח הפדרלי. אופן הדיווח תלוי בסוג העסקה ובהוראות הטופס לשנת הדיווח.
הדיווח בישראל והדיווח הפדרלי הם מערכות נפרדות. הגשת טופס 8949 ונספח די בארצות הברית אינה מחליפה את הדוח הישראלי הנדרש לתיעוד הפסד מועבר. יתרת הפסד שנרשמה לצורכי מדינה אחת אינה עוברת אוטומטית לחישוב במדינה האחרת. נהל לכל מערכת רישום נפרד, ובו שנת יצירת ההפסד, סכום הקיזוז שנדרש והיתרה שנותרה.
בנו טבלת מעקב שנתית ובה מועד המימוש, סוג הנכס, סכום ההפסד, הקיזוז שנדרש והיתרה המועברת. שמרו לצדה דוחות חשבון, אישורי עסקאות וחישובי בסיס העלות. לדוגמה, אם הפסד שנוצר בשנה אחת לא קוזז במלואו, העבירו את היתרה לחישוב בשנה הבאה, ואל תרשמו אותה מחדש כהפסד חדש.
גם איכות הרישומים חשובה בישראל: כאשר פנקסי הנישום אינם קבילים, ייתכן שלא יותר קיזוז של הפסדים שוטפים או מועברים. תיעוד רציף והתאמה בין ספרי החשבונות לדוחות שהוגשו מסייעים לשמור על רצף הדיווח ולחשב את יתרת ההפסד.
בעדכון הרישום, הפרידו בין סכום ההפסד המקורי לבין החלק שכבר קוזז, כדי שהיתרה המועברת תהיה ברורה בכל שנת דיווח. הפסד הון שלא קוזז בשנת המס עובר לשנים הבאות וניתן לקיזוז כנגד רווח הון בלבד. ציינו באיזו שנה נוצר ההפסד, מה הסכום שנדרש לקיזוז ומה נותר, והשוו את הנתונים לרישומים ולדוחות שהוגשו.
בישראל יש להגיש דוח בשתי נקודות הזמן הנדרשות: בשנת יצירת ההפסד ובשנת הקיזוז. בלי הגשת הדוחות הנדרשים, התנאי לקיזוז הפסד ההון אינו מתקיים. לפני שמסתמכים על יתרה משנים קודמות, בדקו שהדוחות הוגשו. נוסף על כך, כאשר פנקסי הנישום אינם קבילים, ייתכן שלא יותר קיזוז של הפסדים שוטפים או מועברים. רישום מסודר של השנים, הסכומים והיתרות מסייע להציג את רצף החישוב ולתמוך בדיווח.
מועד ההכרה בהפסד
בישראל, הפסד הון מוכר במועד מכירת הנכס. ירידת שווי המופיעה בדוח השקעות אינה כשלעצמה אירוע מכירה, ולכן אינה קובעת את מועד ההכרה בהפסד. כדי לזהות את שנת המס הרלוונטית, אתרו את מועד העסקה שבה הנכס נמכר או מומש, ואל תסתמכו רק על מועד פרסום הערכת השווי.
בדקו את מסמכי העסקה לפי הסדר: מועד המכירה, זהות הנכס, התמורה שהתקבלה והעלות המתועדת. לדוגמה, אם מחיר נייר ערך ירד אך הנייר עדיין מוחזק בחשבון, לא התבצעה מכירה שמקבעת הפסד לצורכי חישוב. אם הנייר נמכר, תעדו את העסקה וכללו את תוצאתה בחישוב של שנת המכירה.
ההבחנה בין הפסד בפועל לבין ירידה שטרם מומשה חשובה גם בתיק הכולל נכסים בישראל ובארצות הברית. מועד המימוש עשוי להשפיע על שנת הדיווח ועל האפשרות להתאים בין העסקה למסמכי הברוקר. שמרו אישורי מכירה, דוחות חשבון ותיעוד של עלות הרכישה, כדי שניתן יהיה לשחזר את החישוב.
כלל מכירת הפסד ורכישה חוזרת בארצות הברית נועד למנוע הכרה בהפסד כאשר נייר ערך נמכר בהפסד ונרכש מחדש בעסקה העונה לתנאי הכלל. לגבי נכסי קריפטו, אין להחיל את הכלל אוטומטית רק משום שמכירה ורכישה חוזרת התרחשו בסמיכות. יש לבחון את סיווג הנכס ואת הטיפול הפדרלי החל עליו.
אם עסקה סמוכה לרכישה חוזרת, רשמו את מועדי המכירה והרכישה, את סוג הנכס ואת פרטי העסקה. כך תוכלו לבחון אם הכלל רלוונטי, במקום להניח שכל מכירה בהפסד מוכרת מיד לצורכי מס. חשוב במיוחד לתעד עסקאות חוזרות כאשר בוצעו פעולות רבות באותו נכס או בחשבונות שונים.
בישראל, מועד המכירה קובע מתי נוצר ההפסד, אך חישובו תלוי גם בפרטי הנכס והעסקה. בנכס שנמכר מחוץ לישראל, יתרת המחיר המקורי מחושבת לפי שיעורי הפחת הקבועים בדין הישראלי. לכן הפרידו בין שאלת מועד המימוש לבין חישוב בסיס העלות, ושמרו תיעוד מתאים לכל אחד מהם.
אם מכרת נכס בהפסד או ביצעת רכישה חוזרת, ארגן את מועדי העסקאות והמסמכים לפני הכנת הדיווח. קבל סיוע בבחינת דיווחי מס בארצות הברית כשהמימושים מעורבים בהשקעות חוצות גבולות.
בישראל, ההכרה בהפסד הון קשורה למועד מכירת הנכס, ולא לעצם הצגת ירידת הערך. בעת איסוף החומר, צרפו לכל אישור מכירה את דוח החשבון ואת תיעוד העלות, וודאו שהנכס והעסקה מזוהים באופן עקבי. כך תוכלו לעקוב אחר המימוש ולבחון את חישוב ההפסד על סמך מסמכים תומכים, בלי לערבב בין פעולות שונות בתיק.
י.ג. עציון רואי חשבון: הגשת דוחות מס לאזרחי ארה"ב
י.ג עציון רואי חשבון מסייעת בהגשת דוחות מס לאזרחי ארה״ב, לרבות דיווח על עסקאות הון והפסדים במסגרת הדוח הפדרלי. השירות מתאים למי שיש להם השקעות או מימושים בארצות הברית, הפסדים מועברים או שאלות על תיעוד העסקאות והצגתן בדיווח.
כאשר ההפסד קשור להשקעת נדל״ן בארצות הברית, שירותי מיסוי השקעות נדל״ן בארה״ב מסייעים בארגון נתוני הנכס והמימוש לצורכי הדיווח. חברות היי־טק המתמודדות עם סוגיות מס הנוגעות להשקעות או לנכסי הון יכולות להיעזר בייעוץ מס לחברות היי־טק. אם נדרשת התנהלות מול רשויות המס בארצות הברית, י.ג עציון רואי חשבון מעניקה גם שירותי ייצוג מול ה־IRS.
לקבלת סיוע בהכנת הדיווח או בבחינת סוגיית מס אמריקאית, פנו לי.ג עציון רואי חשבון דרך yjecpa.co.il.
היערכו נכון לפני הדיווח הבא
לפני הגשת הדוח הבא, שלבו את הטיפול בהפסד בתהליך מסודר: רכזו מסמכי עסקאות, עקבו אחר יתרות שנותרו והפרידו בין חישובים לפי מדינת הדיווח והישות המשפטית. כך תוכלו לבחון קיזוז הפסדי הון פדרליים עם תמונה ברורה של הפעילות, במקום לנסות לשחזר אותה בדיעבד מתוך מסמכים מפוזרים.
אם מתוכננת מכירה, רכישה חוזרת או שינוי במבנה ההחזקה, בחנו את השלכות המס לפני קבלת ההחלטה. תכנון מוקדם מאפשר להציג את הנתונים בהקשרם ולבדוק כיצד הם משתלבים בדיווחים הקיימים. גם לאחר תום שנת המס, ריכוז מסודר של המסמכים והחישובים הוא צעד מועיל לקראת הכנת הדוח.
כאשר יש לך פעילות או השקעות בארצות הברית ואתה מבקש לבחון את אופן הדיווח, פנה לי.ג עציון רואי חשבון לשיחה מקצועית על הצעד הבא. סדר נכון מתחיל בנתונים ברורים, ויכול לעזור לך להתקדם בביטחון.
תגובות