


פטור הכנסות זרות Form 2555: מי זכאי ומה אפשר להחריג
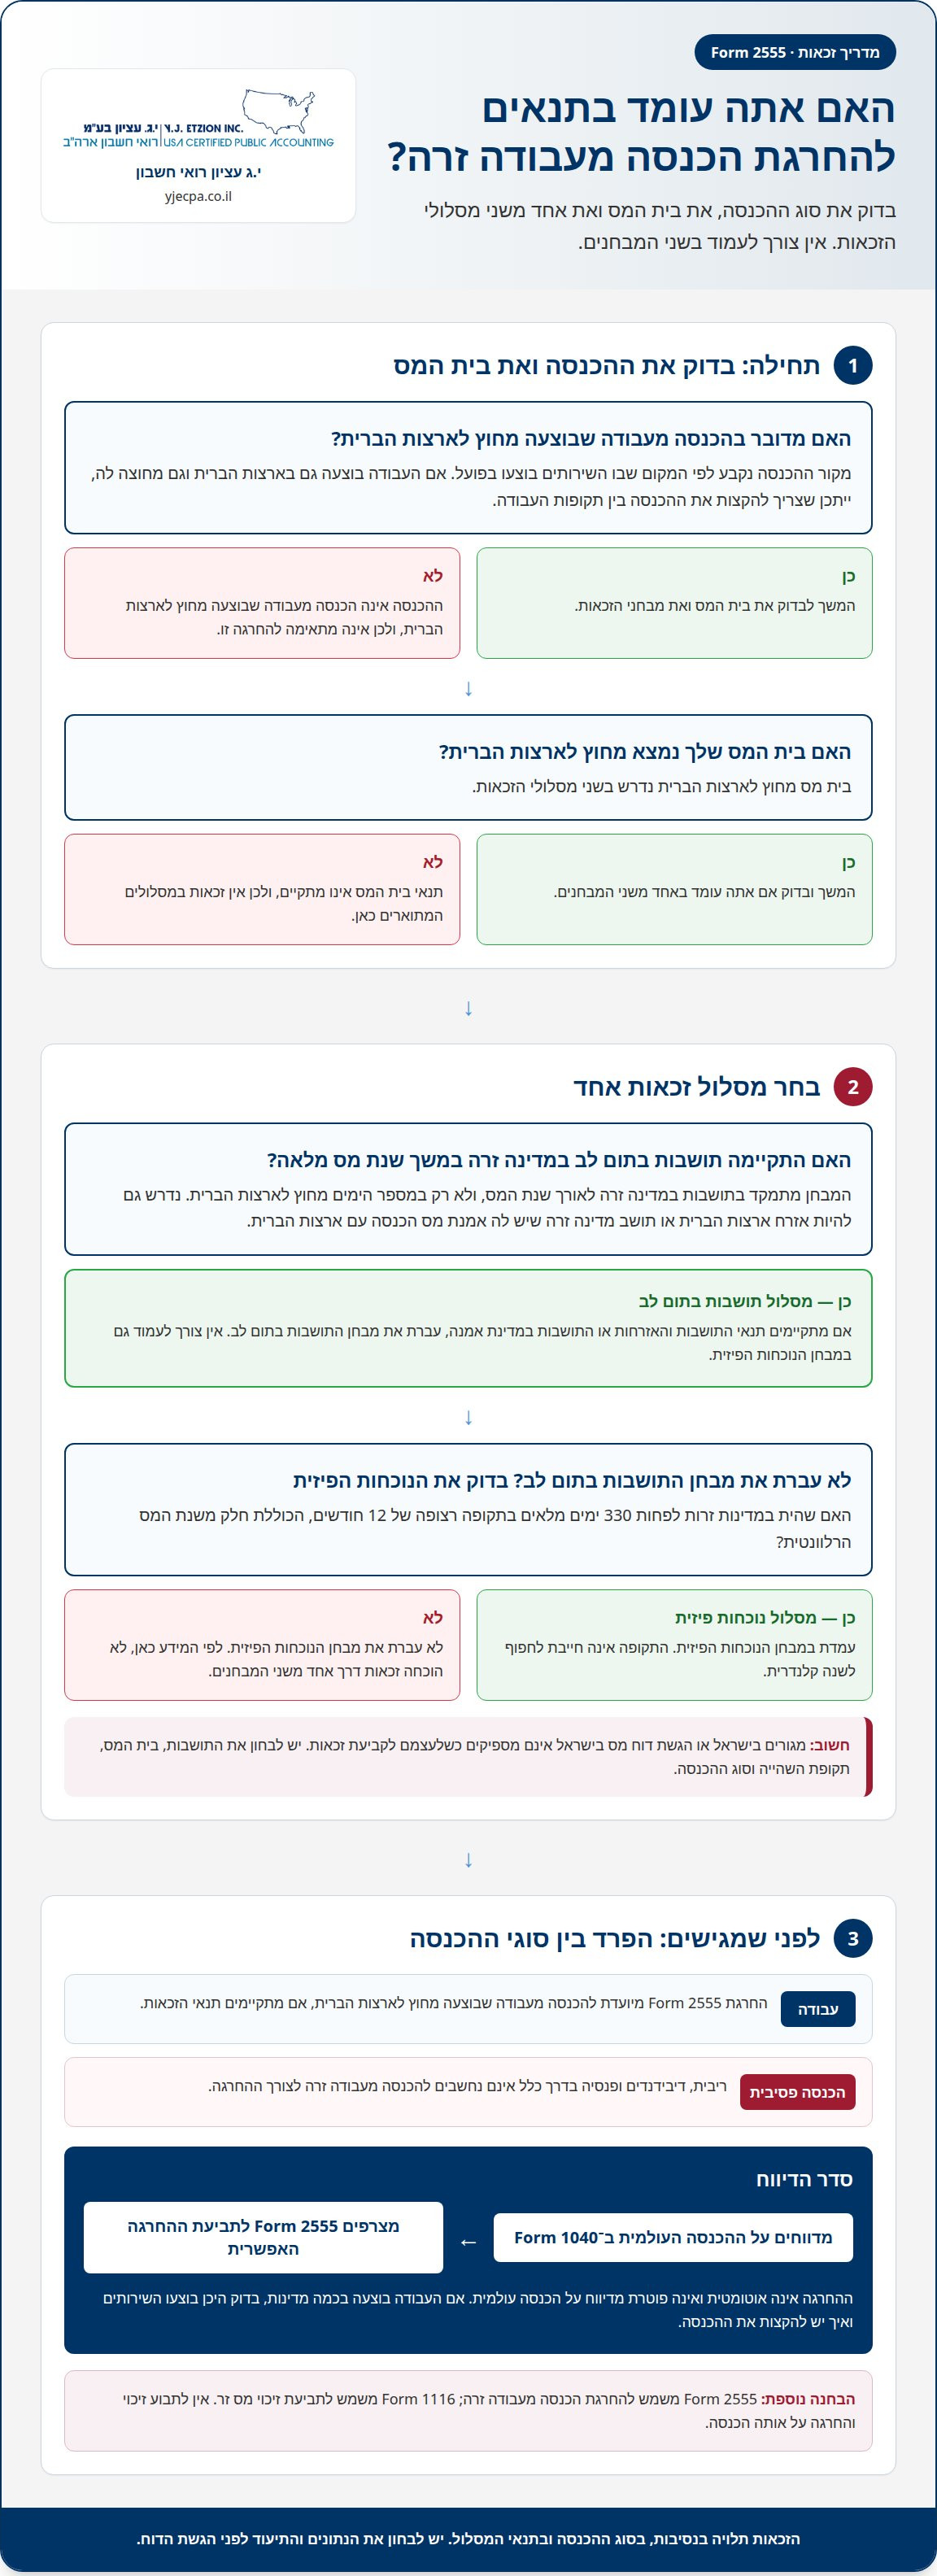
Form 2555-EZ כבר אינו בשימוש, ולכן תביעת פטור הכנסות זרות באמצעות Form 2555 מוגשת בטופס המלא, המצורף לדוח המס האמריקאי Form 1040. הטופס מאפשר לאזרחים אמריקאים ולתושבי חוץ לצורכי מס בארצות הברית לתבוע החרגה של הכנסה מעבודה שבוצעה מחוץ למדינה, אם הם עומדים בתנאי הזכאות. ההחרגה אינה חלה באופן אוטומטי על כל סוגי ההכנסה.
אם אתה חי בישראל ומדווח לרשויות המס בארצות הברית, טבעי לתהות אילו מבחנים קובעים זכאות ואילו הוצאות עשויות להיכלל. ההבחנה חשובה: לצד מבחן תושבות בתום לב או מבחן נוכחות פיזית, יש לבחון גם את בית המס ואת הקשר בין ההכנסה לבין עבודה שבוצעה מחוץ לארצות הברית. במאמר נסביר מה עושה Form 2555, כיצד מבחני הזכאות והוצאות הדיור הזרות עשויים להשפיע על ההחרגה, ומדוע כבר אי אפשר להשתמש בטופס המקוצר Form 2555-EZ.
תוכן העניינים
מהו IRS Form 2555?
Form 2555 הוא טופס מס אמריקאי המשמש לתביעת החרגת הכנסה מעבודה זרה, וכן להחרגת הוצאות דיור או לניכוי דיור. הוא רלוונטי לאזרחים אמריקאים ולתושבי חוץ לצורכי מס החיים מחוץ לארצות הברית, אם הם עומדים בתנאי הזכאות. הטופס כולל שלושה עמודים ותשעה חלקים, ומצורף לדוח המס Form 1040. הביטוי פטור הכנסות זרות Form 2555 מתאר את ההחרגה האפשרית, ולא פטור אוטומטי לכל הכנסה מחוץ לארצות הברית.
הסדר בדיווח חשוב: תחילה מדווחים ב-Form 1040 על ההכנסה העולמית, ורק לאחר מכן משתמשים ב-Form 2555 כדי להציג הכנסה מעבודה זרה שעשויה לעמוד בתנאי ההחרגה. עצם המגורים בישראל אינו הופך את ההכנסה לפטורה. יש לבחון את סוג ההכנסה, היכן בוצעה העבודה ואת תנאי הזכאות החלים באותה שנת מס. לכן, בחינת פטור הכנסות זרות Form 2555 מתחילה בדיווח מלא, ולא בהשמטת הכנסה מהדוח.
מקום ביצוע השירותים קובע את מקור ההכנסה. לפי רשות המס האמריקאית (IRS), כדי לקבוע את מקורן של משכורות והכנסות אחרות משירותים אישיים, בוחנים היכן השירותים בוצעו בפועל. לכן, אם העבודה בוצעה בחלקה בארצות הברית ובחלקה מחוצה לה, ייתכן שיהיה צורך להקצות את ההכנסה בין תקופות העבודה. לא בהכרח ניתן להתייחס לכל ההכנסה כזרה.
סכום החרגת ההכנסה הכולל מ-Form 2555 מועבר ל-Form 1040, שורה 7, או לנספח 1, חלק ראשון, שורה 8. ניכוי הדיור מועבר ל-Form 1040, שורה 8א, או לנספח 1, חלק ראשון, שורה 22. אלה מסלולים שונים בדוח, ולכן חשוב להבחין בין החרגת הכנסה מעבודה לבין ניכוי הקשור לדיור.
Form 2555 אינו זהה ל-Form 1116: הראשון משמש להחרגת הכנסה מעבודה זרה, והשני לתביעת זיכוי מס זר בגין מסים ששולמו בחו״ל. אפשר לבחון את שתי האפשרויות במסגרת אותו דוח, אך אין לתבוע זיכוי והחרגה על אותה הכנסה. בחירת המסלול עשויה להשפיע גם על הטבות מס אחרות ועל דוחות לשנים הבאות.
Form 2555-EZ כבר אינו בשימוש. כיום, מי שמבקש לתבוע החרגת הכנסה מעבודה זרה משתמש ב-Form 2555 ומגיש אותו עם Form 1040. לכן, אם נעזרת בעבר בטופס המקוצר, חשוב להתאים את הדיווח לשנת המס הנוכחית ולפרטים הנדרשים בטופס המלא, במקום להסתמך על טופס ישן.
בפועל, הכנת הדוח מתחילה באיסוף פרטי השכר וההכנסה מעבודה, לצד מועדי העבודה ומיקומה. לאחר מכן בוחנים אם ההכנסה עומדת בתנאים להחרגה וממלאים את החלקים הרלוונטיים ב-Form 2555. כך ניתן להבחין בין הכנסה מעבודה זרה, הכנסה שאינה נכללת בהחרגה, וניכוי או זיכוי מס המתאים למקרה.
מבחן תושבות בתום לב
מבחן תושבות בתום לב בודק אם קבעת תושבות במדינה זרה למשך שנת מס מלאה. זהו אחד משני מסלולים אפשריים לעמידה בתנאי הזכאות להחרגת הכנסה מעבודה זרה. המסלול האחר הוא מבחן הנוכחות הפיזית, ואין צורך לעמוד בשניהם. בשני המסלולים נדרש גם בית מס מחוץ לארצות הברית.
במבחן תושבות בתום לב, תקופת התושבות צריכה לכלול שנת מס מלאה, ולא רק חלק ממנה. כמו כן, עליך להיות אזרח ארצות הברית או תושב מדינה זרה שיש לה אמנת מס הכנסה עם ארצות הברית. לכן, מגורים בישראל או הגשת דוח מס בישראל אינם מספיקים כשלעצמם כדי לקבוע אם עמדת במבחן.
המבחן מתמקד בתושבות במדינה זרה, ולא רק במספר הימים שבהם שהית מחוץ לארצות הברית. למשל, מי שעבר לישראל ומבקש להחריג הכנסה מעבודה שביצע כאן צריך לבדוק אם התושבות הזרה שלו נמשכה לאורך שנת המס הנדרשת. מעבר זמני או שהייה ממושכת בחו״ל אינם מחליפים את תנאי המבחן.
אם אינך עומד במבחן תושבות בתום לב, עדיין אפשר לבחון את מבחן הנוכחות הפיזית. מסלול זה דורש שהייה במדינות זרות במשך לפחות 330 ימים מלאים בתקופה רצופה של 12 חודשים, הכוללת חלק משנת המס הרלוונטית. התקופה אינה חייבת לחפוף לשנה קלנדרית. נסיעות בין מדינות מחייבות מעקב מדויק אחר מועד היציאה והחזרה.
ההחרגה חלה על הכנסה מעבודה שבוצעה מחוץ לארצות הברית, ולא על כל הכנסה שהתקבלה בזמן מגורים בחו״ל. הכנסה פסיבית, כמו ריבית, דיבידנדים או פנסיה, בדרך כלל אינה נחשבת להכנסה מעבודה זרה לצורך ההחרגה. הזכאות להחרגה תלויה גם בסוג ההכנסה ובנסיבות העבודה. בעת הכנת הדוח, הפרד בין מקורות וסוגי ההכנסה ושמור תיעוד של תקופת התושבות, מקום העבודה והימים שבהם שהית בכל מדינה.
נדרשת בדרך כלל מגורים במדינה זרה במשך שנת מס שלמה, ותושבות רצופה הכוללת שנת מס מלאה. נדרשת עבודה במדינה זרה במשך תקופה העולה על שנה ומקום עבודה קבוע בה. אפשרית זכאות לחלק מהשנה, אם שהית מחוץ לארצות הברית שנת מס מלאה לפחות בשנה קודמת.
החרגת הוצאות דיור זרות
Form 2555 מאפשר לחשב בנפרד החרגת הכנסה מעבודה זרה והטבה בגין דיור במדינה זרה. בהתאם לנסיבות, הטבת הדיור עשויה להיות החרגה או ניכוי. לכן, היא אינה פשוט החזר של שכר הדירה ואינה זהה לזיכוי מס זר בגין מס הכנסה ששולם בישראל. בבדיקת החישוב יש להבחין בין הכנסה מעבודה, הוצאות דיור והמס ששולם למדינה זרה.
הוצאות שעשויות להיחשב הוצאות דיור זכאיות כוללות שכר דירה סביר, שירותי תשתית מתאימים, ביטוח, מסים על שימוש בנכס, תשלומי שכירות נלווים שאינם מוחזרים ותיקונים. למשל, בחישוב עשויים להביא בחשבון שכר דירה חודשי והוצאה מתאימה לתיקון הדירה. חשוב לבדוק את סוג ההוצאה ואת הקשר שלה לדיור, שכן עצם ביצוע התשלום בזמן מגורים בחו״ל אינו הופך אותו להוצאה זכאית.
לעומת זאת, רכישת נכס אינה נחשבת הוצאת דיור זכאית. גם שירותי משק בית, הוצאות מופרזות והשבחות בדרך כלל אינם נכללים. למשל, שיפוץ שמשביח את הנכס אינו זהה לתיקון שוטף. מכיוון שההבחנה משפיעה על סכום ההוצאות שניתן להביא בחשבון, סווגו כל תשלום לפי מהותו ושמרו תיעוד שמבהיר אם מדובר בשכר דירה, בתשתית, בביטוח או בתיקון.
החישוב כפוף לתקרה כללית, ובאזורים מסוימים בעלי עלויות דיור גבוהות עשויה לחול תקרה גבוהה יותר. בשנת המס 2026, תקרת ההוצאות הכללית לדיור זר היא 39,870 דולר. אין להסיק מכך שכל סכום ששולם עבור דיור ניתן להחרגה, שכן גם סוג ההוצאה וגם התקרה הרלוונטית משפיעים על התוצאה. יש לכלול את חישוב הדיור בחלקים המתאימים של Form 2555, לצד חישוב החרגת ההכנסה מעבודה, ולא לערבב בין שתי ההטבות.
בעת הכנת דוח המס, רכז את הוצאות הדיור לפי קטגוריה ושנת מס, והפרד הוצאות שוטפות מרכישת נכס והשבחות. כך ניתן לבחון את סכום ההטבה מול ההוצאה הזכאית והתקרה החלה, ולוודא שהחישוב המופיע ב-Form 2555 תואם את נתוני הדוח.
כלל חמש השנים לאחר ביטול הבחירה ב-feie
הבחירה ב-FEIE עשויה להמשיך לחול בשנות מס עתידיות, גם לאחר שנת המס שבה הוגשה לראשונה. לכן, החלטה להפסיק לתבוע את ההחרגה אינה זהה בהכרח לביטול רשמי של הבחירה. לפי הכללים המתוארים ל-FEIE, הבחירה נמשכת עד שמבטלים אותה באופן רשמי. חשוב להבחין בין המשך הבחירה לבין הגשת Form 2555 בכל שנה, ולבחון את ההיסטוריה של הדוחות לפני שינוי אופן הדיווח.
לביטול הבחירה עשויה להיות השלכה על שנים נוספות: בדרך כלל, לאחר הביטול אי אפשר לתבוע שוב את FEIE במשך חמש שנות מס, אלא באישור ה-IRS. לכן, ההחלטה עשויה להשפיע גם על האפשרות להשתמש בהחרגה בשנים הבאות. אם ההכנסה, מקום המגורים או המס הזר משתנים, הביאו בחשבון את התקופה הזו לפני הגשת בקשת ביטול.
לדוגמה, אם נישום מבטל את הבחירה מפני שבשנה מסוימת זיכוי מס זר נראה מתאים יותר, עליו לשקול את ההשפעה על חמש שנות המס שלאחר הביטול. התוצאה אינה זהה לכל נישום: הזכאות, ההכנסה מעבודה והמס ששולם במדינה זרה עשויים להשתנות משנה לשנה. עם זאת, תקופת חמש השנים מצמצמת את הגמישות לחזור להחרגה, ולכן חשוב להשוות את ההשלכות מעבר לדוח של שנה אחת.
לפני שינוי הבחירה, עיינו בדוחות שבהם נתבעה ההחרגה, תעדו את שנות הבחירה והביטול והשוו בין ההשפעה האפשרית של FEIE לבין מסלולי דיווח אחרים. הבדיקה צריכה להביא בחשבון את ההכנסה ואת המס הזר בכל שנת מס, וגם את ההשלכות האפשריות בשנים הבאות. אם מבקשים לחזור ל-FEIE בתוך חמש שנות מס, יש להביא בחשבון את הצורך באישור ה-IRS ולא להניח שהבחירה זמינה אוטומטית.
כדי לבחון את השלכות הביטול על הדוחות שלך, פנו לבחינת דיווח המס האמריקאי לפני הגשת שינוי בבחירה. כך אפשר לסדר את רצף שנות המס, לזהות מתי חל כלל חמש השנים ולשקול את ההשפעה של ההחלטה על הדיווח העתידי.
י.ג עציון רואי חשבון: הגשת דוחות מס לאזרחי ארה"ב
י.ג עציון רואי חשבון מסייע בהגשת דוחות מס לאזרחי ארה"ב, לרבות בחינת דיווח על הכנסה מעבודה מחוץ לארצות הברית והשימוש ב-Form 2555. השירות מתאים לאזרחים אמריקאים החיים בישראל שצריכים לשלב בדוח נתוני הכנסה זרה, הוצאות דיור ובחינת זכאות להחרגה.
אם יש לך גם השקעות נדל״ן בארצות הברית, מיסוי ההשקעה עשוי להשתלב בתמונה הכוללת של הדיווח. חברות היי-טק הפועלות בחו״ל יכולות להיעזר בייעוץ מס לחברות היי-טק. במקרה של שאלה או מחלוקת מול רשויות המס בארצות הברית, אפשר להיעזר בייצוג מול ה-IRS.
אם דרושה לך הכוונה בהגשת הדוח או בטיפול בנושא מול ה-IRS, פנה לי.ג עציון רואי חשבון כדי לדון בצעד המתאים.
הפכו את הבדיקה לצעד הבא בדיווח
הבחירה כיצד לדווח על הכנסה מעבודה בחו״ל עשויה להשפיע על יותר משנת מס אחת. לפני הגשת הדוח, רכזו את נתוני ההכנסה, את מקום ביצוע העבודה, את הוצאות הדיור ואת הבחירות שנעשו בדוחות קודמים. כך תוכלו לבחון את התמונה הכוללת ולא רק טופס בודד.
אם אתם רוצים להבין כיצד פטור הכנסות זרות באמצעות Form 2555 משתלב בדיווח שלכם, י.ג עציון רואי חשבון מסייע בהגשת דוחות מס לאזרחי ארה״ב. המשרד מטפל גם במיסוי השקעות נדל״ן בארה״ב ובייעוץ מס לחברות היי-טק, כאשר תחומים אלה רלוונטיים למצבכם.
פנו לי.ג עציון רואי חשבון לקבלת ייעוץ ולבחינת הצעד המתאים לדיווח שלכם. התחילו בבירור מסודר, והתקדמו בהחלטה המבוססת על הנתונים והצרכים שלכם.
שאלות נפוצות על החרגת הכנסה מעבודה זרה
מהי החרגת הכנסה מעבודה זרה, FEIE?
החרגת הכנסה מעבודה זרה היא הטבת מס אמריקאית שמאפשרת לנישום זכאי להוציא מהכנסתו החייבת חלק מההכנסה מעבודה שבוצעה מחוץ לארצות הברית. אין מדובר בפטור גורף מכל הכנסה זרה או בזיכוי בגין מס ששולם במדינה אחרת. לדוגמה, שכר עבור שירותים שניתנו בחו״ל עשוי להתאים להחרגה, ואילו ריבית ודיבידנדים אינם הכנסה מעבודה לצורך זה.
מי צריך לשקול לתבוע את ההחרגה?
אזרחים אמריקאים ותושבי חוץ לצורכי מס שעובדים מחוץ לארצות הברית יכולים לבחון אם הם זכאים לתבוע את ההחרגה. לשם כך נדרשים הכנסה מעבודה זרה ועמידה בתנאי הזכאות. הבדיקה רלוונטית במיוחד למי שמקבל שכר ממעסיק זר או הכנסה מעבודה עצמאית בחו״ל. לפני שבוחרים במסלול, השוו אותו לזיכוי מס זר ובחנו את ההשפעה על הטבות מס אחרות ועל דוחות עתידיים.
האם אפשר להשתמש בהחרגה ובזיכוי מס זר יחד?
אפשר לתבוע באותו דוח מס אמריקאי גם החרגת הכנסה וגם זיכוי מס זר, אך לא על אותה הכנסה. למשל, אם חלק מההכנסה הזרה הוחרג וחלק אחר נותר חייב במס בארצות הברית, אפשר לבחון זיכוי ביחס לחלק שנותר, בהתאם לכללים החלים. כדי להימנע מכפל הטבה, הפרידו בין ההכנסות ותעדו איזו הטבה מיוחסת לכל חלק.
איך עומדים במבחן הנוכחות הפיזית?
יש לשהות מחוץ לארצות הברית לפחות 330 ימים מלאים בתקופה רצופה של 12 חודשים, הכוללת חלק משנת המס הנדונה. התקופה אינה חייבת להתחיל בינואר או להסתיים בדצמבר. יום מלא הוא פרק של 24 שעות שמתחיל בחצות, ולכן יום נסיעה שבו לא שהית במדינה זרה במשך 24 שעות אינו נחשב בדרך כלל ליום זר מלא. שמור תיעוד תאריכי יציאה וחזרה.
האם אפשר לשלב את ההחרגה עם הטבות מס אחרות?
אפשר לתבוע הטבת דיור זרה לצד החרגת הכנסה מעבודה, בהתאם לתנאים ולחישובים המתאימים. עם זאת, תביעת ההחרגה עשויה להשפיע על הטבות אחרות. למשל, מי שתובע החרגות לפי Form 2555 בדרך כלל אינו זכאי לזיכוי המס הנוסף לילדים. לכן, בדקו את ההשפעה הכוללת על הדוח, ולא רק את סכום ההכנסה שניתן להחריג.
האם ההחרגה חלה גם על עצמאים המתגוררים בחו״ל?
כן, עצמאי שעובד מחוץ לארצות הברית עשוי לתבוע את ההחרגה על הכנסה מתאימה מעבודה עצמאית, בכפוף לתנאי הזכאות. ההחרגה אינה מבטלת את מס העצמאים, שמחושב בנפרד ממס ההכנסה הפדרלי. עצמאי עם הכנסה נטו מעבודה עצמאית של 400 דולר או יותר צריך לבדוק אם חלה עליו חבות במס זה, גם אם תבע את ההחרגה.
תגובות