


מס עיזבון אמריקאי למשקיעים זרים: אילו נכסים חייבים במס
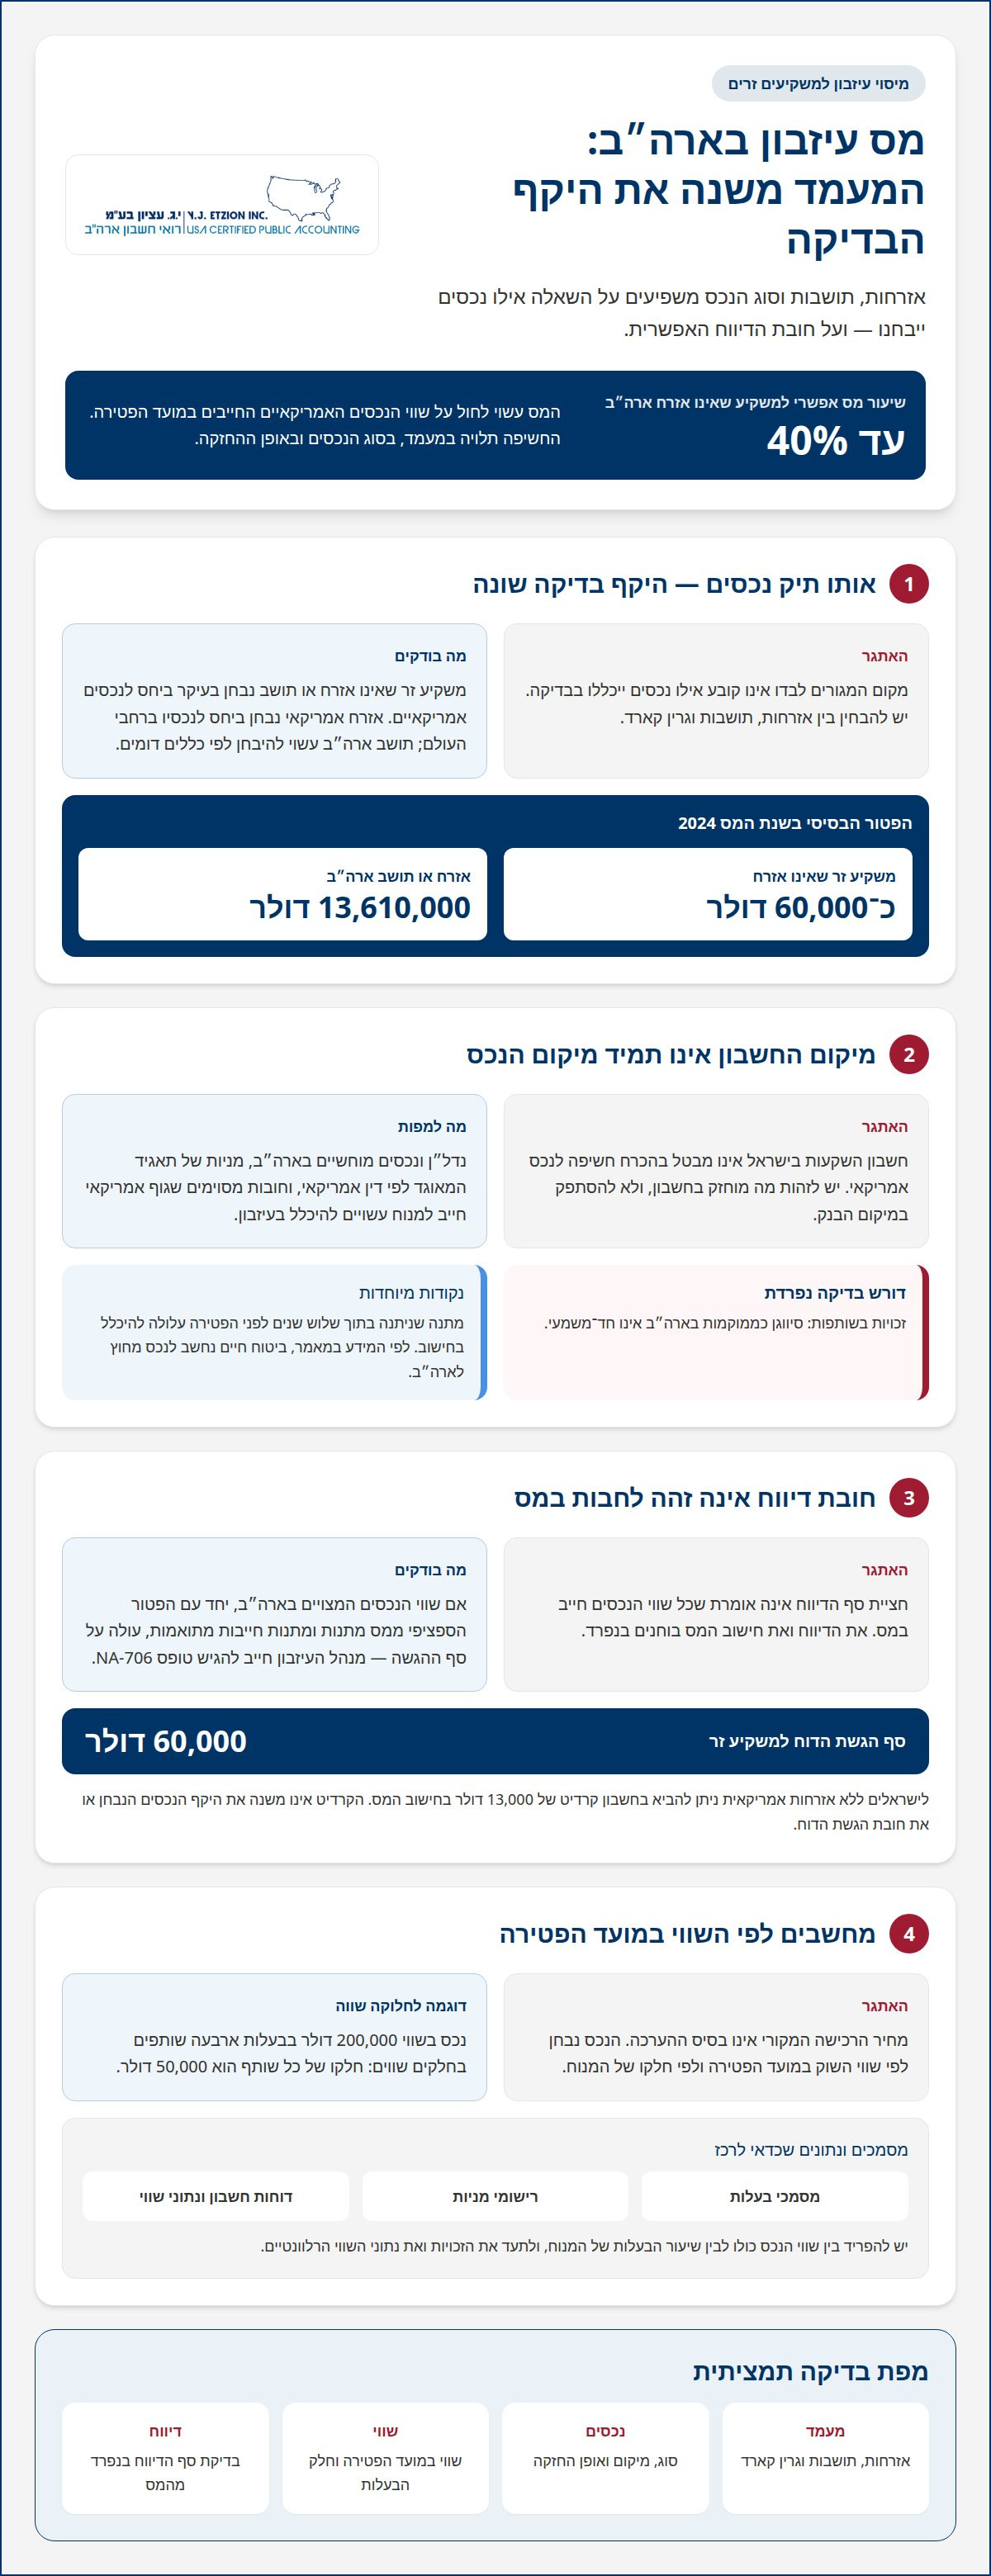
למשקיע שאינו אזרח ארצות הברית, מס עזבון אמריקאי למשקיעים זרים עשוי לחול על נכסים אמריקאיים הכלולים בעיזבון, והפטור הבסיסי הוא כ־60,000 דולר בשנת המס 2024. שיעור המס עשוי להגיע עד 40% מהשווי החייב במס. לכן, רכישת נכס בארצות הברית או החזקת מניות של חברה אמריקאית עשויות ליצור חשיפה למס גם כשהמשקיע מתגורר בישראל.
כדי להבין מה עשוי להיכלל בחישוב מס עזבון אמריקאי למשקיעים זרים, חשוב להבחין בין נדל״ן ונכסים מוחשיים בארצות הברית לבין נכסים פיננסיים, ולבדוק כיצד הם מוחזקים. מקום המגורים, האזרחות והמעמד ביחס לארצות הברית משפיעים על היקף הנכסים שנבחן. לכן, אין להניח שהחזקה דרך חשבון מחוץ לארצות הברית מבטלת את החשיפה. במאמר נסביר אילו נכסים עשויים להיות חייבים במס, כיצד מעריכים את שוויים במועד הפטירה, ומה חשוב להביא בחשבון כשבודקים את משמעות האזרחות, הגרין קארד והמגורים. כך תוכל להבין טוב יותר את החשיפה האפשרית לפני קבלת החלטות על מבנה ההשקעה והעברת הנכסים ליורשים.
תוכן העניינים
הבדלים בין אזרחים אמריקאים למשקיעים זרים
האזרחות משפיעה על השאלה אם חישוב מס העיזבון האמריקאי מתייחס לנכסים בארצות הברית בלבד או לנכסים ברחבי העולם. אצל משקיע זר, לרבות ישראלי שאינו אזרח אמריקאי, הבדיקה מתמקדת בדרך כלל בנכסים המצויים בארצות הברית. לעומת זאת, אזרח אמריקאי נבחן ביחס לנכסיו ברחבי העולם, גם כשהם מוחזקים בישראל או במדינה אחרת.
גם סף הפטור שונה. בשנת המס 2024, חלק מעיזבונו של אזרח אמריקאי או תושב ארצות הברית הנמוך מ־13,610,000 דולר פטור ממס עיזבון אמריקאי. למשקיע זר שאינו אזרח, הפטור הבסיסי הוא כ־60,000 דולר, והחישוב מתמקד בנכסים האמריקאיים החייבים. לכן, אותו תיק השקעות עשוי להיבחן אחרת בהתאם למעמד בעליו.
גרין קארד, אזרחות ומגורים בארצות הברית הם מושגים נפרדים. בבחינת מעמדו של אדם, יש להבחין בין החזקת גרין קארד לבין אזרחות אמריקאית ולבדוק אם הוא נחשב תושב ארצות הברית לצורך מס העיזבון. ההבחנה חשובה: אזרח או תושב עשוי להיות כפוף לכללים החלים על היקף רחב יותר של נכסים, בעוד שמשקיע זר נבחן בעיקר לפי נכסיו האמריקאיים.
חובת הדיווח נבחנת בנפרד מחבות המס עצמה. אם שווי הנכסים של המנוח המצויים בארצות הברית, בצירוף הפטור הספציפי ממס מתנות ומתנות חייבות מתואמות, עולה על סף הגשת הדוח של $60,000, מנהל העיזבון חייב להגיש טופס 706-NA, לפי רשות המס האמריקאית. עצם הגשת הדוח אינה אומרת שכל שווי הנכסים חייב במס; היא מחייבת דיווח על העיזבון בהתאם לכללים הרלוונטיים.
למשל, ישראלי שאינו אזרח אמריקאי ומחזיק נדל״ן בארצות הברית ותיק השקעות בישראל אינו נבחן כמו אזרח אמריקאי בעל אותם נכסים. תחילה ממיינים את הנכסים לפי מיקומם ואופן החזקתם, ולאחר מכן קובעים איזה מעמד חל על המנוח. כך אפשר לזהות אם חלה חובת דיווח ומה נכלל בחישוב העיזבון. זו נקודת מוצא להבנת מס עיזבון אמריקאי למשקיעים זרים.
מעבר להיקף הנכסים הנבחן, גם שיעור המס האפשרי הוא שיקול מרכזי: עיזבונם של אנשים שאינם אזרחי ארה״ב עשוי להיות חייב במס עיזבון אמריקאי בשיעור של עד 40% משווי הנכסים האמריקאיים הכפופים למס במועד הפטירה. לכן, הערכת החשיפה אינה מסתיימת בבדיקת הפטור, אלא תלויה גם בשווי הנכסים החייבים ובכללי החישוב החלים עליהם.
לישראלים ללא אזרחות אמריקאית ניתן להביא בחשבון קרדיט בסך 13,000 דולר כנגד חישוב מס העיזבון. חשוב להבחין בין קרדיט זה לבין הפטור הבסיסי: הקרדיט נוגע לחישוב המס, ואינו משנה את היקף הנכסים הנבחן או את חובת הגשת הדוח. בחינה נפרדת של בסיס החיוב, שיעור המס האפשרי והקרדיט מסייעת להעריך את החשיפה הכוללת.
היקף הנכסים החייבים במס
אצל משקיע זר, סוג הנכס ומיקומו קובעים אם הוא עשוי להיכלל בעיזבון החייב במס. נדל״ן בארצות הברית הוא דוגמה מרכזית, בין שמדובר בדירה, בבית או בנכס מסחרי. גם חפצים ונכסים מוחשיים שנמצאים פיזית בארצות הברית עשויים להיכלל בחישוב. לכן, יש להפריד בין נכס אמריקאי לנכס המוחזק בישראל, ולא להסתפק בבדיקת מקום מגוריו של בעל החשבון.
מניות של תאגיד המאוגד לפי דין אמריקאי עשויות להיחשב נכס אמריקאי גם כשהן מוחזקות בחשבון בנק בישראל. מיקום הבנק אינו משנה את זהות החברה שהנפיקה את המניות. לדוגמה, משקיע ישראלי שמחזיק מניות של חברה אמריקאית דרך חשבון השקעות ישראלי עדיין עשוי להיות חשוף למס עיזבון. מניות בחברה שאינה אמריקאית מצריכות בחינה נפרדת, בהתאם לאופן החזקתן ולקשר שלהן לארצות הברית.
גם חובות מסוימים שגוף אמריקאי חייב למנוח עשויים להיכלל בעיזבון. לעומת זאת, סיווג זכויות בשותפות לצורך מס עיזבון אינו תמיד חד־משמעי. רשות המס האמריקאית לא קבעה באופן חד־משמעי אם אחזקה בשותפות היא נכס הנמצא בארצות הברית. לכן, חשוב לזהות אם מדובר בבעלות ישירה בנכס, במניות של תאגיד או בזכות בשותפות.
העברה במתנה אינה בהכרח מוציאה נכס מחישוב העיזבון. מתנה שניתנה בתוך שלוש שנים לפני הפטירה עלולה להיכלל בחישוב שווי העיזבון. בנוסף, ביטוח חיים נחשב לנכס מחוץ לארצות הברית, ולכן תגמולי הביטוח אינם נכללים בחישוב לפי המידע הקיים. אין להסיק מכך שכל מוצר ביטוחי או כל מבנה החזקה יקבלו טיפול זהה.
כדי למפות חשיפה, רשום את הנכסים לפי סוג, מקום, מנפיק ואופן ההחזקה. הפרד בין נדל״ן אמריקאי, מניות של תאגידים אמריקאיים, חובות לגופים אמריקאיים וזכויות בשותפות. כך ניתן לבחון כל רכיב בהתאם למאפייניו, במקום להתייחס לתיק ההשקעות כיחידה אחת. אם השקעת בנדל״ן, בחינת היבטי המס של נדל״ן בארצות הברית יכולה לסייע במיפוי הנכסים הרלוונטיים.
הערכת שווי נכסים במועד הפטירה
חישוב מס העיזבון מתבסס על שווי השוק של הנכסים במועד הפטירה, ולא על מחיר הרכישה המקורי. לכן, נכס שנרכש שנים קודם לכן עשוי להיכלל לפי שוויו במועד הקובע, גם אם ערכו השתנה מאז הקנייה. את הערכת השווי בוחנים לצד סוג הנכס והחלק שהיה בבעלות המנוח.
לדוגמה, ארבעה שותפים המחזיקים בחלקים שווים בנכס אמריקאי ששוויו 200,000 דולר מחזיקים כל אחד בנתח בשווי 50,000 דולר. החישוב מתחיל בשווי הנכס כולו, ומייחס לכל שותף את חלקו היחסי. אם שיעור הבעלות אינו שווה, יש להתייחס לחלק המתאים לכל בעלים, ולא לחלק שווה באופן אוטומטי.
במיפוי הנכסים, הפרד בין שווי הנכס לבין שיעור הבעלות של המנוח. מסמכי בעלות, רישומי מניות ודוחות חשבון יכולים לסייע בזיהוי הזכויות והיקפן. בנדל״ן, רישום הנכס ונתוני הערכת שווי סמוכים למועד הפטירה מסייעים לבסס את התמונה. בתיק מניות, יש לתעד אילו מניות הוחזקו ומה היה חלקו של המנוח בהן.
חשוב להבחין בין שוויו של נכס יחיד לבין סכום הנכסים הרלוונטיים בעיזבון. לדוגמה, אם המנוח החזיק נדל״ן ומניות של חברות אמריקאיות, כל רכיב נבחן לפי מאפייניו ושוויו במועד הפטירה. חשבון השקעות אינו בהכרח נכס אחד לצורך המיפוי: הוא עשוי לכלול מניות שונות, שכל אחת מהן מייצגת אחזקה נפרדת.
מועד ההערכה חשוב במיוחד כשמחיר הנכס השתנה סמוך לפטירה. מחיר ששולם בעבר או שווי שנקבע לאחר מכן אינם מחליפים את הערכת השווי למועד הפטירה. שמירת מסמכים המתארים את הנכס, זכויות הבעלות ונתוני השווי מאפשרת להסביר כיצד חושב חלקו של המנוח. כך ניתן להציג חישוב עקבי, בלי לערבב בין מועדי הערכה שונים.
כאשר העיזבון כולל כמה סוגי נכסים או זכויות משותפות, מיפוי נכסי נדל״ן והשקעות בארצות הברית יכול לסייע לרכז את הנתונים ולבחון את בסיס החישוב.
השפעת גרין קארד ומקום המגורים
גרין קארד, אזרחות אמריקאית ומגורים בארצות הברית הם שלושה נתונים נפרדים. גרין קארד מעיד על מעמד הגירה, אך אינו הופך את המחזיק לאזרח אמריקאי. במיסוי עיזבון, השאלה החשובה היא אם האדם נחשב אזרח או תושב ארצות הברית. לכן, מגורים בישראל לבדם אינם קובעים כיצד ייבחן העיזבון.
אזרח אמריקאי נבחן ביחס לנכסיו ברחבי העולם, ותושב ארצות הברית עשוי להיבחן לפי כללים דומים. לעומתם, משקיע זר שאינו אזרח או תושב נבחן בעיקר ביחס לנכסים אמריקאיים. לכן, ישראלי שחי בישראל ומחזיק נכס בארצות הברית עשוי להימצא במצב שונה מישראלי בעל גרין קארד, אף ששניהם אינם אזרחים.
לדוגמה, שני ישראלים מחזיקים כל אחד דירה בארצות הברית. הראשון מתגורר בישראל, והשני מחזיק בגרין קארד וחי בארצות הברית. אין להניח שהיקף הנכסים שייבחנו יהיה זהה, משום שמעמד התושבות עשוי להשפיע על תחולת הכללים. מנגד, כתובת מגורים בארצות הברית לבדה אינה מתארת את מלוא מעמדו של אדם.
לבחינת החשיפה, רכז בנפרד את פרטי האזרחות, הגרין קארד, מקום המגורים והנכסים. לדוגמה, אם עברת מישראל לארצות הברית או חזרת לישראל לאחר תקופה שם, ציר הזמן עשוי לסייע בהבנת שינויי המעמד. תעד גם היכן נמצאים הנכסים ואיך הם מוחזקים. כך אפשר להפריד בין שאלת התושבות לבין מיקום הנכס.
הבחינה חשובה גם במשפחה שבה לבני הזוג מעמד שונה. למשל, בן זוג אחד עשוי להיות אזרח אמריקאי, ואילו האחר תושב ישראל שאינו אזרח אמריקאי. אין להניח שמעמדו של אחד מבני הזוג קובע אוטומטית את מעמדו של האחר. יש לבחון כל אדם בנפרד, לרבות זכויותיו בנכסים ונסיבות מגוריו.
אם יש לך גרין קארד, נכסים בארצות הברית או שינוי במרכז החיים, פנה לבחינת השלכות המס על השקעותיך כדי למפות את המעמד ואת הנכסים הרלוונטיים.
י.ג עציון רואי חשבון
בי.ג עציון רואי חשבון אנו מסייעים לך להבין את היבטי המס האמריקאיים הקשורים להשקעות ולפעילותך בארצות הברית. כשבבעלותך נדל״ן אמריקאי, אנו מטפלים במיסוי השקעות נדל״ן בארצות הברית. אם אתה אזרח אמריקאי, אנו מסייעים בהגשת דוחות מס, וכשנדרשת התנהלות מול רשות המס האמריקאית, אנו מעניקים ייצוג מולה.
כדאי לפנות אלינו כשיש לך נכסים או השקעות בארצות הברית, או כשמעמד האזרחות, הגרין קארד ומקום המגורים מעוררים שאלות לגבי דיווחי המס. בשיחה נוכל למקד את הסוגיה, להבין איזה מידע רלוונטי ולבחון את השירות המתאים. אם תרצה לדון במקרה שלך, פנה לי.ג עציון רואי חשבון לשיחה מקצועית ודיסקרטית.
הפוך את מיפוי הנכסים לחלק מהתכנון קדימה
תכנון העברת נכסים אינו מתחיל רק כשצריך לטפל בעיזבון. כדאי להביא בחשבון את השלכות המס האמריקאיות בעת רכישת נכס, שינוי אופן ההחזקה או העברת זכויות לבני משפחה. כך אפשר לבחון את המבנה הקיים לצד מטרות ההשקעה והעברת הנכסים לדור הבא, במקום לקבל החלטות נפרדות שאינן מתייחסות לתמונה הכוללת.
בשלב הבא, רכז את תמונת הבעלות וההשקעות שלך, לרבות נכסים המוחזקים במשותף ומבנים משפטיים הקשורים אליהם. מידע מסודר מאפשר לקיים דיון ממוקד על החשיפה למס עיזבון אמריקאי של משקיעים זרים ועל האפשרויות העומדות בפניך. התכנון צריך להביא בחשבון גם את היבטי המס בארצות הברית ובישראל, כדי שהחלטה בתחום אחד לא תיבחן במנותק מהשלכותיה הרחבות.
אם אתה שוקל שינוי במבנה ההשקעה או מבקש לבחון את התכנון הקיים, פנה לי.ג עציון רואי חשבון לייעוץ. שיחה מקצועית יכולה לסייע לך להגדיר את הנושאים לבדיקה ולבחור את הצעד הבא בצורה שקולה.
שאלות נפוצות
איך אפשר להימנע ממס עיזבון או ממס ירושה?
אפשר לצמצם חשיפה באמצעות תכנון מבנה ההחזקה והעברת הנכסים, אך אין דרך כללית שמבטיחה פטור. לפני רכישה או מתנה, בחן אם החזקה ישירה, חברה, נאמנות או ביטוח מתאימים למטרתך. השווה בין השלכות האפשרויות בארצות הברית ובישראל, לרבות עלויות וחובות דיווח. שינוי מבנה לאחר צבירת נכסים עשוי ליצור השלכות מס נוספות, ולכן חשוב לתכנן מראש ולבחון את התמונה המלאה.
איך מחושב מס ירושה בארצות הברית או מס עיזבון אמריקאי?
החישוב נעשה בשלבים: מזהים את העיזבון החייב, מיישמים את הפטורים והזיכויים הרלוונטיים ומחשבים את המס לפי מדרגות. גם מועד התשלום חשוב: מס העיזבון על נכסים של מי שאינו אזרח ארצות הברית נדרש לתשלום בתוך תשעה חודשים מיום הפטירה. בנקים עשויים לדרוש אישור על תשלום המסים לפני העברת כספים, ולכן נזילות העיזבון עשויה להשפיע על הטיפול בו.
אילו נכסים נכללים תחת מס ירושה בארצות הברית?
לצד נכסים מוחשיים וזכויות פיננסיות, בדוק גם חובות שגוף אמריקאי חייב למנוח. כדי למפות את העיזבון, הפרד בין הנכסים עצמם לבין הכנסות שהתקבלו מהם ורכז מסמכים המתעדים את הזכויות. כך אפשר להבחין בין רכוש שהיה בבעלות המנוח לבין סכומים ששולמו או הועברו לפני הפטירה, ולמקד את הבדיקה בנכסים הרלוונטיים לחישוב.
האם אחזקה בשותפות נכללת בחישוב שווי העיזבון?
כדי לבחון זכות בשותפות, רכז את הסכם השותפות, מסמכי הקצאת הזכויות, דוחות ההון והיסטוריית ההעברות. המסמכים מבהירים מה הוחזק ומה הועבר, אך אינם מכריעים לבדם את הסיווג. יש להבחין בין נכס השייך לשותפות לבין זכותו של המשקיע בה. הבחנה זו מסייעת לבחון את מסמכי העיזבון ואת בסיס החישוב, במיוחד כשההשקעה כוללת סוגי זכויות שונים או שינויי בעלות לאורך זמן.
כיצד מוגדרת השקעה כחלק משותפות לצורכי מס עיזבון ומס מתנה?
לצורכי מס מתנה, העברת חלק בשותפות לאדם שאינו אזרח אמריקאי עשויה להיחשב להעברת נכס לא מוחשי, ולכן להיות פטורה ממס מתנה בארצות הברית. אין להסיק מכך שהורשת אותה זכות תקבל בהכרח טיפול זהה. מס מתנה ומס עיזבון חלים על אירועים שונים. תיעוד מועד ההקניה, זהות הצדדים והזכות שהועברה מסייע לבחון כל אירוע בנפרד.
כיצד מחושב ערכו של הנכס לצורכי מס עיזבון?
כדי לבסס את השווי, רכז מסמכים המתייחסים לנכס ולזכויות המנוח: הערכת שמאי, חוזי רכישה או מכירה, רישומי בעלות ודפי חשבון. אם הנכס מוחזק באמצעות ישות, צרף את מסמכי הישות ודוחות המתעדים את חלקו של המנוח. שמור יחד את החישובים והנחות העבודה, כדי שיהיה אפשר להבין כיצד נקבע הסכום המדווח וליישב פערים בין מסמכים שונים.
תגובות