


מיסוי ריבית מפיקדונות בארה"ב: כיצד מועד צבירת הריבית משפיע על המס
מועד צבירת הריבית עשוי להשפיע על שיעור המס, ולכן מיסוי ריבית מפיקדונות בארה"ב אינו נקבע רק לפי מועד משיכת הכסף. תושבי ישראל חייבים במס בישראל על הכנסותיהם העולמיות, כולל ריבית מחשבון בנק בחו״ל. מועד החיוב עשוי להיות כשהריבית נזקפת לחשבון או כשמסתיימת תוכנית החיסכון, והוראות המעבר מבחינות בין תקופות צבירה שונות.
קל להניח שהמס נקבע רק לפי שיעור הריבית או יום הפדיון, אך בפיקדונות ותיקים מועד צבירת הריבית עשוי להשפיע על שיעור המס שיחול. ההבחנה חשובה במיוחד כשפיקדון נפתח בתקופה אחת והריבית בו נצברה לאורך כמה תקופות מס.
במאמר זה נסביר כיצד הוראות המעבר קובעות את שיעור המס לפי מועד הצבירה, ומה חשוב לדעת על ריבית שמקורה בארצות הברית. נסקור גם הטבות והחזרי מס שעשויים להיות רלוונטיים בישראל ואת התנאים העיקריים למימושם, כדי שתוכל להבין אילו פרטים משפיעים על חבות המס ועל הדיווח.
תוכן העניינים
דרכים למימוש הטבות והחזרי מס
ריבית מפיקדון בארצות הברית עשויה להשפיע על חבות המס בישראל, אך הזכאות להקלה תלויה במעמדך, בגילך, בהכנסותיך ובמאפייני הפיקדון. לכן חשוב להבחין בין בדיקת זכאות להטבה, בדיקת מס שכבר נוכה והגשת בקשה להחזר. בבחינת מיסוי ריבית מפיקדונות בארה"ב, כל אחד משלושת הנושאים האלה דורש בדיקה נפרדת, גם כשהם נוגעים לאותה הכנסה. כך אפשר לזהות אם מדובר בהטבה הקשורה למעמד אישי, בהחזר בגין ניכוי קודם או בחובת דיווח שוטפת.
אם עלית לישראל או חזרת אליה כתושב חוזר ותיק, בחן תחילה את מעמדך ואת מקור ההכנסה. לפי משרד האוצר - מינהל הכנסות המדינה, עולה חדש או תושב חוזר ותיק זכאי לפטור של 10 שנים על כלל ההכנסות שמקורן בחו״ל. בנפרד, עולה חדש שטרם חלפו 20 שנים מאז עלייתו עשוי להיות זכאי לפטור ממס על ריבית מפיקדון במטבע חוץ. התנאים המתוארים כוללים הפקדת הכספים בחשבון בתוך 90 יום מהעברתם לישראל. חשוב להבחין בין הפטור הכללי להכנסות שמקורן בחו״ל לבין ההטבה המסוימת המתייחסת לריבית מפיקדון במטבע חוץ.
גם גיל החוסך ותאריך הלידה עשויים להשפיע על הטבות מס או החזר בגין ריבית. בני זוג, כאשר אחד מהם או שניהם בני 65 ומעלה, עשויים להיות זכאים להקלות על הכנסות ריבית מפיקדונות ומתוכניות חיסכון. מסלול החזר אחר מתייחס לחוסכים או לבני זוגם שנולדו לפני 2.1.1948. אם הכנסות הריבית לא עלו על 15,000 ש״ח בשנת המס, ייתכן החזר מלא של המס ששולם. כאשר שני בני הזוג נולדו לפני אותו תאריך, התקרה המתוארת היא 18,360 ש״ח בשנת המס. לכן יש להבחין בין תנאי הגיל, תאריך הלידה ומצב בני הזוג.
הכנסה שנתית נמוכה עשויה לפתוח אפשרות להקלה נוספת. משפחה שהכנסתה השנתית מכל המקורות לא עלתה על 69,840 ש״ח עשויה להיות זכאית להקלת מס על ריבית. אצל גמלאים בעלי הכנסה נמוכה מתואר פטור בגובה 35% מהסכום הנמוך מבין הכנסות הריבית לבין ההפרש מתקרת הקצבה הפטורה. סכום הפטור למשפחות בעלות הכנסה נמוכה צוין כ-10,920 ש״ח נכון ל-2024. אלה מסלולים בעלי תנאים שונים, ואין להתייחס לסכומים כתקרה אחת המשותפת לכל חוסך.
כדי להעריך זכאות או החזר, סדר את המסמכים לפי חשבון ושנת מס. הפרד בין אישורים המציגים ריבית שנזקפה, מס שנוכה, מועד פתיחת הפיקדון ותאריך סיומו. בחשבון בארצות הברית, שמור גם את דיווח הבנק ואת הפרטים המזהים את סכום הריבית ואת תקופת הצבירה. השוואת המסמכים עוזרת להבחין בין ההכנסה שהתקבלה לבין המס ששולם בפועל. אם יש לך כמה חשבונות, ארגון מסמכים נפרד לכל אחד מצמצם ערבוב בין סכומים ותקופות.
ריבית מחו״ל מדווחת בטופס 1324, נספח ד, בשדה 457, ומשם מצטרפת לריביות אחרות בטופס 1301. לאחר זיהוי ההכנסה, בחן אם נוכה מס בישראל ואם מתקיימת זכאות להקלה או להחזר. ניתן להגיש בישראל בקשה להחזר מס בגין שש השנים שקדמו לשנה הנוכחית. לכן גם שנת מס קודמת עשויה להיות רלוונטית, כל עוד היא נכללת בתקופה זו. מסמכים מסודרים לפי שנה מקלים על התאמת הבקשה להכנסה ולניכויים המתועדים.
במקרים מסוימים, ההחזר לזכאים מועבר אוטומטית לחשבון הבנק לאחר שרשות המסים מחשבת את הפטור ומודיעה לבנק על סכום ההחזר. יש להבחין בין מנגנון זה לבין בקשה להחזר בגין שנות מס קודמות. כשמדובר בהכנסה מחשבון אמריקאי, בחינת מיסוי ריבית מפיקדונות בארה"ב כוללת גם זיהוי של מקור הריבית והמסמכים המתעדים אותה. כך אפשר להבין אם נדרש טיפול בהחזר, בהקלה או בדיווח, ולארגן את הנתונים בהתאם.
בשלב הבדיקה כדאי להצמיד לכל הטבה את המסמכים שמאפשרים לברר את תנאיה, ולא להסתפק בכך שהחוסך עומד בתנאי גיל או הכנסה. עולה חדש שטרם חלפו 20 שנה מאז עלייתו לישראל עשוי להיות זכאי לפטור ממס על ריבית מפיקדון במטבע חוץ, בכפוף לתנאים המתוארים במסמך; לכן יש לבדוק גם את מועד העלייה ואת פרטי הפיקדון. בני זוג, כאשר אחד מהם או שניהם בני 65 ומעלה, זכאים להקלות מס על הכנסות ריבית מפיקדונות או מתוכניות חיסכון. כדאי לצרף מידע על שני בני הזוג, ככל שההטבה נבחנת עבורם, ולבדוק התאמה בין אישור הבנק לבין ההכנסה המדווחת. כך ניתן לברר אם קיימת זכאות, בלי לבלבל בין הקלה שוטפת לבין החזר על מס שכבר שולם.
במסלול החזר לפי גיל, חוסכים שהכנסתם מריבית לא עלתה על 15,000 ש״ח בשנת המס עשויים לקבל החזר מלא של המס ששילמו, אם הם או בני זוגם נולדו לפני 2.1.1948. במשפחה שהכנסתה השנתית מכל המקורות לא עלתה על 69,840 ש״ח עשויה להתקיים זכאות להקלת מס על ריבית. שמירת מסמכים המעידים על ההכנסה, על ניכוי המס ועל נתוני בני המשפחה תסייע להציג תמונה עקבית בעת בדיקת הזכאות. בישראל ניתן להגיש בקשה להחזר מס בגין שש השנים שקדמו לשנה הנוכחית, ולכן כדאי לעבור על חומר מסודר לפי שנת מס ולוודא שלא נשמטו חשבונות או אישורי ניכוי. כאשר תנאי ההטבה אינם ברורים, בדיקה פרטנית של הנתונים עשויה לסייע לבחור את המסלול המתאים ולמנוע בקשה שאינה תואמת את המסמכים.
הוראות מעבר לשיעורי מס לפי מועד צבירת הריבית
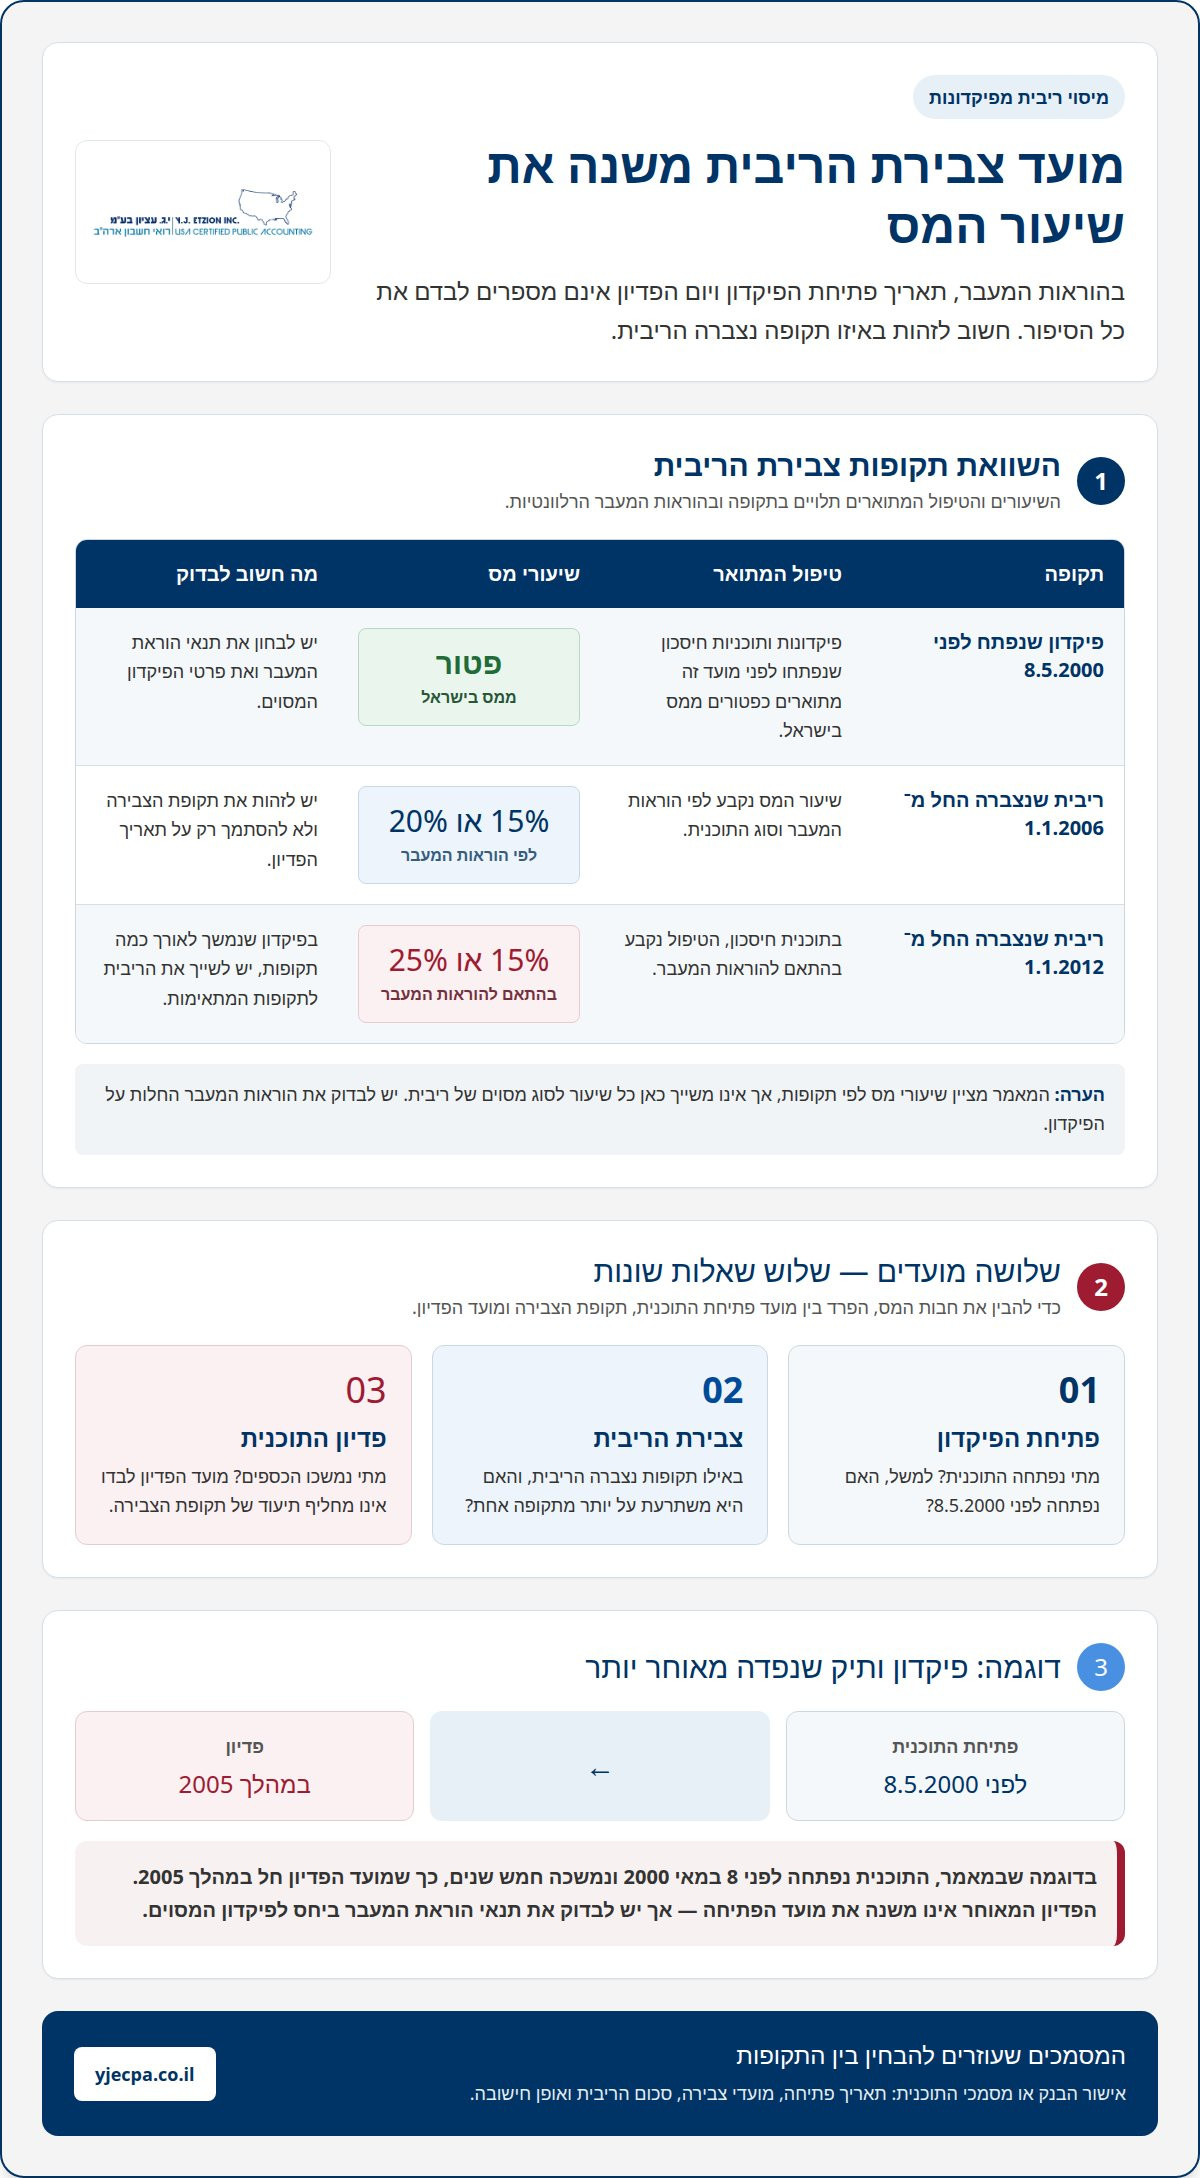
בבחינת המס בישראל, מועד פתיחת הפיקדון אינו תמיד המועד היחיד שמשפיע על שיעור המס. הוראות המעבר מבחינות בין פיקדונות שנפתחו לפני 8.5.2000 לבין ריבית שנצברה בתקופות מאוחרות יותר. לכן בפיקדון ותיק חשוב להפריד בין תאריך הפתיחה, תקופת הצבירה ומועד הפדיון. ההפרדה מסייעת לזהות איזו הוראה חלה על הריבית, במקום להתייחס לכל הסכום כאילו נצבר במועד אחד.
לפי המידע המתואר, פיקדונות ותוכניות חיסכון שנפתחו לפני 8.5.2000 פטורים ממס בישראל. הדוגמה הממחישה את חשיבות תאריך הפתיחה היא תוכנית שנפתחה לפני 8 במאי 2000 ונמשכה חמש שנים: מועד פדיונה חל במהלך 2005. הפדיון המאוחר אינו משנה את מועד פתיחת התוכנית. עם זאת, במקרה כזה יש לבחון את תנאי הוראת המעבר ביחס לפיקדון המסוים, ולא להסיק שכל פיקדון שנפרע ב-2005 נהנה מאותו טיפול.
לריבית שנצברה החל מ-1.1.2006 מתוארים שיעורי מס של 15% ו-20%, לפי הוראות המעבר. שיעור המס אינו נקבע על סמך השנה שבה הריבית נפדתה בלבד. יש לזהות מתי נצברה הריבית, ולאיזה סוג תוכנית היא שייכת. לדוגמה, אם תוכנית נפתחה קודם לכן והמשיכה לצבור ריבית אחרי 1.1.2006, תאריך הפתיחה לבדו אינו מתאר את מלוא תקופות הצבירה. יש להפריד את הנתונים לפי התקופות המתאימות.
החל מ-1.1.2012, ריבית שנצברה בתוכנית חיסכון ממוסה בשיעורים של 15% או 25%, בהתאם להוראות המעבר. המעבר מהשיעורים המתוארים לתקופה שהחלה ב-1.1.2006 אינו הופך את יום הפדיון לתחליף לתיעוד תקופת הצבירה. כשפיקדון נמשך לאורך כמה תקופות, צריך לשייך את הריבית לכל תקופה לפי הנתונים הקיימים. כך ניתן להבחין בין הצבירה החל מ-1.1.2006 לבין הצבירה החל מ-1.1.2012, בלי להחיל שיעור אחד אוטומטית על כל התקבול.
כדי ליישם את ההבחנות, ארגן את המידע לפי שלושה מועדים: פתיחת התוכנית, צבירת הריבית וסיומה או פדיונה. לאחר מכן הפרד בין סכומי הריבית המיוחסים לתקופות שונות. אישור הבנק או מסמכי התוכנית עשויים לפרט את מועדי הפעילות ואת אופן חישוב הריבית. אם מוצג במסמך רק סכום כולל, חשוב להבין לאילו תקופות צבירה הוא מתייחס, ולא להניח שהסכום כולו נצבר ביום הפדיון.
בהכנסה שמקורה בחשבון בארצות הברית, חשוב להבחין בין מועד הצבירה לצורכי מס בישראל לבין הטיפול במדינת המקור. שיעורי המס שתוארו כאן נוגעים להוראות בישראל, ואין להסיק מהם לבדם מה ינוכה בארצות הברית. רישום מסודר צריך לכלול את פרטי הפיקדון, מועדי הצבירה וסכום הריבית, לצד מסמכי הבנק המתעדים את ההכנסה. כך אפשר לבחון כל מערכת מס בנפרד, בלי לבלבל בין שיעורי מס ישראליים לבין ניכוי בחשבון האמריקאי.
גם סוג המכשיר הפיננסי משנה את הניתוח. ריבית מפיקדון בנקאי אינה זהה בהכרח לרווחים מקרן כספית, מפיקדון מובנה או מעסקה עתידית בנקאית. לדוגמה, לגבי פיקדונות מובנים על מדדי מניות בחו״ל, בשנת 2004 תוארה הבחנה בין ריבית ריאלית בשיעור 15% לבין תשואה נוספת בשיעור 35%. החל משנת 2005 תואר שיעור אחיד של 15% לכל הרווחים מהפיקדונות המובנים מהסוג הזה. דוגמאות אלה מדגישות את הצורך לזהות את סוג המוצר ואת שנת הצבירה לפני בחינת שיעור המס.
כאשר הנתונים כוללים תקופות צבירה שונות, בדיקת היבטי המס של השקעות בארצות הברית יכולה לסייע להבחין בין חישוב המס בישראל לבין הטיפול בהכנסה שמקורה בארצות הברית. בפועל, המפתח הוא התאמה בין תנאי הפיקדון, מועדי הצבירה והמסמכים המפרטים את הריבית. כך אפשר לנתח את הוראות המעבר לפי התקופה הרלוונטית, ולא להסתמך רק על מועד פתיחת החשבון או מועד קבלת הכסף.
לגבי אותם פיקדונות מובנים, אולם אין להעתיק את הטיפול המתואר להם אל תוכנית חיסכון או פיקדון מסוג אחר. את הנתונים כדאי לרכז לפי סוג המכשיר ולפי תקופת הצבירה, ולוודא שהמסמכים מאפשרים להבחין בין ריבית שנצברה בתקופות שונות. בישראל, שיעורי מס של 15% ו-20% חלים על ריבית שנצברה בתוכניות חיסכון החל מ-1.1.2006, לפי הוראות המעבר המפורטות בעמוד. בישראל, ריבית שנצברה בתוכנית חיסכון החל מ-1.1.2012 ממוסה בשיעורים של 15% או 25%, לפי הוראות המעבר המתוארות בעמוד. הצגת הנתונים בנפרד מסייעת לבחון את התקופות על פי מועד הצבירה, ולא לייחס לכל הריבית שיעור אחד רק משום שהתקבלה יחד.
לפי המידע בעמוד, פיקדונות ותוכניות חיסכון שנפתחו לפני 8.5.2000 פטורים ממס בישראל. תוכנית חיסכון שנפתחה לפני 8במאי 2000 ואורך חייה חמש שנים עמדה בפני פדיון במהלך 2005. הדוגמה ממחישה מדוע כדאי לשמור לצד מועד הפדיון גם את פרטי הפתיחה ואת תיעוד הצבירה, ולבחון את תנאי הוראת המעבר הנוגעת לתוכנית המסוימת. כשמארגנים את החומר, אפשר לרשום את סוג התוכנית, מועד פתיחתה, תקופות הצבירה והסכומים המיוחסים לכל תקופה, ולצרף את אישורי הבנק התומכים בפרטים. אם אין במסמכים פירוט מספק, אין להשלים אותו מתוך מועד הפדיון בלבד; יש לברר כיצד חושבה הריבית ולבסס את החלוקה על נתוני התוכנית. כך נשמרת ההבחנה בין מאפייני המכשיר לבין התקופות שבהן נצברה הריבית.
י.ג עציון רואי חשבון: מיסוי השקעות נדל"ן בארה"ב
י.ג עציון רואי חשבון מעניקה שירותי מיסוי השקעות נדל״ן בארה״ב, לצד הגשת דוחות מס לאזרחי ארה״ב, ייעוץ מס לחברות היי-טק וייצוג מול ה-IRS. אם לצד הפיקדון בחשבון האמריקאי יש לך נכס או השקעה בנדל״ן בארצות הברית, כדאי לבחון את היבטי המס של ההשקעה כחלק מהתמונה הרחבה של פעילותך. כך אפשר להתמקד בשאלות הנוגעות להחזקה בנכס, להכנסה ממנו ולדיווח הרלוונטי, בהתאם למבנה ההשקעה ולנתונים שלך.
כשנדרש דוח מס לאזרח ארה״ב או טיפול מול ה-IRS, י.ג עציון רואי חשבון מסייעת בהיבטים אלה כחלק משירותי המיסוי האמריקאי שלה. גם לחברות היי-טק הפועלות בארצות הברית, ייעוץ מס עשוי להתאים לבחינת סוגיות הקשורות לפעילות החברה. פנה לי.ג עציון רואי חשבון כדי לדון בצורכי המיסוי והדיווח שלך ולקבל מענה מקצועי בהתאם לנסיבות.
הפכו את הבדיקה לצעד מסודר קדימה
כשיש לך הכנסות ונכסים מעבר לגבול, כדאי להתייחס למיסוי כחלק מהתמונה הפיננסית הכוללת. בחינה מסודרת של מיסוי ריבית מפיקדונות בארה״ב לצד פעילות נוספת יכולה לעזור להבין אילו נתונים להעביר, אילו דיווחים להכין ואיך לתאם בין הטיפול בהכנסות השונות.
לקראת בדיקה מקצועית, רכז את מסמכי הבנק ואת פרטי החשבונות והפעילות הרלוונטית, והכן תמונה ברורה של מבנה ההשקעות שלך. כך ניתן למקד את השיחה בשאלות המעשיות: אופן הדיווח, הקשר בין ההכנסה לבין השקעות אחרות, והצעדים הנדרשים מול רשויות המס בארה״ב. אין צורך להפריד בין הסוגיות אם הן קשורות לאותה פעילות פיננסית.
י.ג עציון רואי חשבון מעניקה הגשת דוחות מס לאזרחי ארה״ב, מיסוי השקעות נדל״ן בארה״ב וייעוץ מס לחברות היי-טק. אם נדרש לך מענה מקצועי להיבטי המס האמריקאיים, פנה לי.ג עציון רואי חשבון לייעוץ. שיחה ממוקדת יכולה לסייע לך להתקדם עם סדר ובהירות.
תגובות