


מיסוי קרן השתלמות לאזרחי ארה״ב: מה מדווחים ואיך ממוסים הרווחים
הטבת המס בישראל אינה קובעת לבדה כיצד קרן השתלמות תטופל בדוח האמריקאי. במיסוי קרן השתלמות לאזרחי ארה״ב קיימות גישות דיווח שונות: דיווח שנתי על הפקדות המעסיק, או דיווח בעת משיכת הכספים על חלק המעסיק ועל הרווחים. הפקדות המעסיק עשויות להיחשב בארצות הברית להכנסה ממקור זר. לכן, אזרחות אמריקאית או תושבות מס בארצות הברית עשויות להשפיע על אופן הדיווח ועל מועדו.
אם הקרן נראית כמו חיסכון ישראלי רגיל, טבעי לצפות שגם הטיפול בה יהיה פשוט וישיר. בפועל, הפער בין כללי המס בישראל לאופן הדיווח בארצות הברית מחייב להבחין בין הפקדות המעסיק, רווחי הקרן ומועד המשיכה, וכן בין שכיר לעצמאי.
במאמר נסביר אילו גישות דיווח קיימות, כיצד רווחים ומשיכות עשויים להיות ממוסים ומה כדאי להביא בחשבון לפני שמחליטים. כך תוכל להבין כיצד מעמדך לצורכי מס, אופן ההפקדה והחזקות הקרן משפיעים על התמונה, ולזהות מתי נדרש טיפול מקצועי בדיווחי המס האמריקאיים.
תוכן העניינים
דיווח על הפקדות מעסיק ורווחים
אזרח ארה״ב עשוי להידרש לדווח על הפקדות המעסיק לקרן בשנת ההפקדה. יתרת הקרן אינה מדווחת בהכרח באותו אופן, והטיפול בה תלוי בסיווג הקרן ובמסגרת הדיווח המתאימה.
בדיווח על הפקדות ורווחים מופיעות שתי גישות מרכזיות. לפי הראשונה, מדווחים מדי שנה על הפקדות המעסיק, ורווחי הקרן נבחנים בנפרד. לפי השנייה, הדיווח נעשה בעת המשיכה, וכולל את חלק המעסיק ואת הרווחים. סעיף 402b הוזכר כבסיס אפשרי לדיווח על הפקדות בשנת ההפקדה ועל רווחים מדי שנה, אך אין בכך לבדו הכרעה כיצד לסווג כל קרן.
הבחירה בין הגישות עשויה להשפיע על השנה שבה ההכנסה נרשמת ועל האופן שבו הרווחים מוצגים. לפני הכנת הדוח, כדאי לאסוף את דוחות הקרן, פירוט הפקדות העובד והמעסיק, נתוני רווחים ומסמכי משיכה. לדוגמה, אם הפקדות המעסיק דווחו לאורך תקופת הצבירה, יש לבחון כיצד הדבר משתלב בדיווח בעת המשיכה, כדי להימנע מהצגה כפולה של אותו רכיב.
אילו טפסי IRS נדרשים, כגון FBAR, Form 8938, Form 8621 או Form 3520? אין להניח שכל ארבעת הטפסים נדרשים בגלל עצם קיום הקרן; הצורך בכל אחד מהם תלוי בסיווג הנכס ובנתוני החשבון. יש להבחין בין דיווח על הכנסה לבין דיווח על חשבון או על החזקה, ולבחון כל טופס בנפרד.
כדי לשמור על עקביות, תעד מדי שנה את ההפקדות, הרווחים והמשיכות, והפרד בין חלק העובד לחלק המעסיק. אם משתמשים בגישה שבה יתרת הקרן מוצמדת לדולר מדי שנה, שמור גם את חישוב ההפרש ואת אופן הצגתו כהכנסה רגילה. כך אפשר להשוות את נתוני הקרן לדוח האמריקאי ולאתר פערים לפני הגשתו.
הדיווח על קרן השתלמות לאזרחי ארה״ב אינו נקבע רק לפי שמה בישראל. יש להתייחס בנפרד להפקדות, לרווחים, ליתרה ולמשיכה, ולתעד את שיטת הטיפול שנבחרה לאורך השנים. תיעוד כזה מסייע להסביר את הנתונים בדוח ולשמור על רצף בין שנות הדיווח.
מיסוי אמריקאי של קרנות השתלמות ישראליות
הטבת המס בישראל אינה קובעת לבדה כיצד הקרן תטופל בארצות הברית. במיסוי קרן השתלמות לאזרחי ארה״ב חשוב להבחין בין הפקדות, רווחים ומשיכה, וגם בין שכיר לעצמאי. למשל, שכיר שהמעסיק מפקיד עבורו אינו בהכרח באותו מצב כמו עצמאי שמפקיד בעצמו.
בעת משיכה, אחת משיטות הדיווח שהוצגו היא לדווח על 75% מהסכום שהועבר לחשבון הבנק כהכנסה רגילה. זו גישה אפשרית, ולא כלל יחיד שחל אוטומטית על כל קרן. לפני בחינת הסכום שנמשך, הפרד בין הפקדותיך, הפקדות המעסיק והרווח שנצבר. כך תוכל לזהות אילו רכיבים נכללים בחישוב ובאיזו שנת מס הם עשויים להופיע.
גם שיעור מס רווחי הון של 0% אינו קובע כשלעצמו את הטיפול בקרן. שיעור זה עשוי לחול רק על מי שנמצא בשתי מדרגות המס הנמוכות ביותר, אך אינו בהכרח מתאים לקרן השתלמות. אל תסיק מכך שרווחי הקרן פטורים בארצות הברית. בדוק את אופי ההכנסה, את סיווג ההחזקה ואת שיטת הדיווח הרלוונטית, במקום להסתמך על שיעור שמופיע בהקשר אחר.
מעמדך כעצמאי עשוי לשנות את ניתוח המס. אצל עצמאי קשה יותר לטעון שהקרן מייצגת דחיית שכר של מעסיק, ולכן אין להעתיק אוטומטית את אופן הטיפול בשכיר. כשאין מעסיק שמפקיד, הפרד בין ההפקדות שלך לרווחים. שמור את דוחות הקרן ואת תיעוד ההפקדות, כדי שאפשר יהיה להסביר את החלוקה בין הרכיבים.
מועד הכניסה לרשת המס האמריקאית הוא שיקול נוסף לפני משיכת כספים. אם אתה בוחן משיכה לפני הכניסה לרשת זו, יש להביא בחשבון אם חלפו שש שנים, לצד מועדי ההפקדות והמשיכה. גם נכסי הקרן עשויים להשפיע: קרן נאמנות ישראלית עשויה להיות כפופה לכללי PFIC בארצות הברית, החלים על השקעה פסיבית באמצעות חברה זרה. לכן, בחינת מיסוי קרן השתלמות לאזרחי ארה״ב כוללת גם את נכסי הקרן ואופן החזקתם, ולא רק את שמה או את כללי המס בישראל.
לכן, לפני קבלת החלטה, כדאי לבחון את המשיכה ואת מבנה הקרן בנפרד. ההצעה לדווח על 0.75 מהסכום שמועבר לחשבון כהכנסה רגילה היא שיטת דיווח שהועלתה בפורום, ולא נוסחה שמכריעה בכל מקרה. בדומה לכך, אזכור שיעור מס רווחי הון של 0% אינו פוטר מבחינת התאמתו למקרה: בפורום הובהר שהוא עשוי לחול רק על מי שנמצא בשתי מדרגות המס הנמוכות ביותר, ואינו בהכרח רלוונטי לקרן השתלמות.
גם ההבחנה בין שכיר לעצמאי צריכה להישאר חלק מהתמונה. לפי משתתף בפורום, לעצמאי קשה לטעון שהקרן משקפת דחיית שכר של מעסיק, ולכן אין להניח מראש שטיפולו זהה. במשיכה לפני הכניסה לרשת המס האמריקאית, יש לבדוק אם חלפו 6 שנים. נוסף על כך, קרן נאמנות ישראלית היא דוגמה להשקעה העשויה להיות כפופה לכללי PFIC בארצות הברית, החלים על השקעה פסיבית באמצעות חברה זרה.
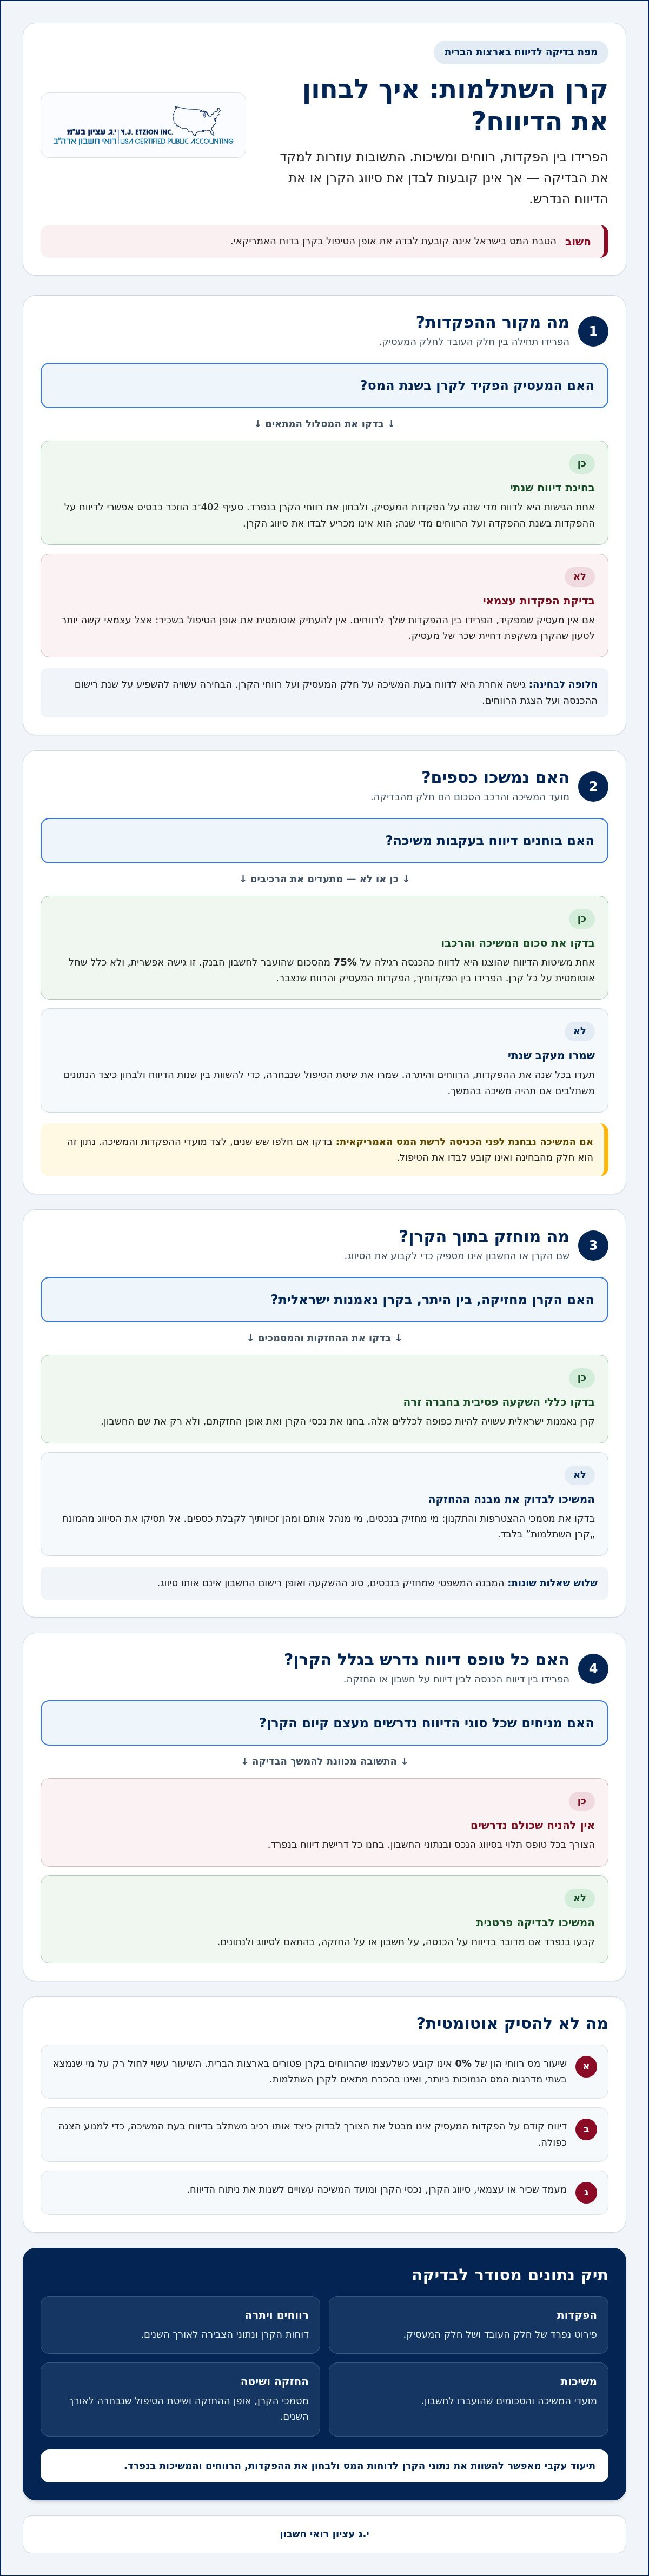
תושבות מס אמריקאית ותחולת המס
כדי לבחון את הקרן, הפרד בין אזרחות אמריקאית לתושבות מס בארצות הברית. אלה נתונים נפרדים בניתוח המס, ואין להסיק את מעמדך רק לפי כתובת המגורים. רשום באילו שנות מס היית אזרח אמריקאי, באילו תקופות התגוררת בישראל או בארצות הברית ומתי השתנה מעמדך לצורכי מס.
אזרח אמריקאי המתגורר בישראל עשוי להידרש לבחון את הדיווח האמריקאי על הכנסותיו והחזקותיו, לרבות קרן ישראלית. אדם שאינו אזרח אך הפך לתושב מס אמריקאי עשוי להיכנס לתמונה בתקופה אחרת. לדוגמה, אם עברת לארצות הברית במהלך השנה, הפרד בין התקופות: תעד את מועד המעבר, הפקדות לקרן ורווחים לפי התקופה המתאימה.
בנה ציר זמן אישי לפני בדיקת הקרן. כלול בו את שנות המס הרלוונטיות, תקופות המגורים, מועדי הפקדות המעסיק, שינויים בעבודה ומשיכות. ציר כזה מאפשר להבחין בין הפקדות שנעשו לפני שינוי המעמד לבין הפקדות שבאו אחריו. הוא גם מסייע להבין מדוע דוח לשנה אחת עשוי להציג תמונה שונה מדוח לשנה אחרת.
מגורים בישראל אינם מבטלים כשלעצמם את הצורך לבדוק את ההשלכות האמריקאיות. במקביל, אופן הטיפול בישראל אינו קובע אוטומטית כיצד להציג את הקרן בדוח האמריקאי. שמור בנפרד אישורי תושבות, מסמכי מעבר, תלושי שכר ודוחות שנתיים של הקרן. למשל, תלוש השכר עשוי להראות מתי החלו הפקדות המעסיק, בעוד דוח הקרן מפרט את הצבירה.
סדר הבדיקה חשוב: תחילה קבע את שנות המס והתקופות הרלוונטיות, אחר כך הפרד בין הפקדות, רווחים ומשיכות, ולבסוף השווה את הנתונים למסמכי הקרן ולתלושי השכר. אם עבדת בישראל לאורך השנה אך שינית את מקום מגוריך, תיעוד מועדי המעבר וההפקדות מאפשר לבחון כל תקופה בנפרד, בלי להניח שהטיפול זהה לכל השנה.
ההבחנה בין תקופות חשובה גם כשמכינים תיק מס לשנים שונות. שמור טבלה שנתית ובה המעמד שלך, מקום המגורים, ההפקדות והמשיכות, וציין את מועדו של כל שינוי. כך אפשר לבחון כיצד אזרחות או שינוי בתושבות משפיעים על הדיווח, במקום להחיל מסקנה אחת על כל שנות החיסכון.
האם קרן השתלמות נחשבת בארה״ב לנאמנות זרה, pfic או חשבון השקעה?
נאמנות זרה, PFIC וחשבון השקעה אינם שלושה שמות לאותו סיווג. כל מונח עוסק בשאלה אחרת: המבנה המשפטי שמחזיק בנכסים, סוג ההשקעה או אופן רישום החשבון. לכן, אל תסיק מהשם „קרן השתלמות” לבדו כיצד יש לתאר את ההחזקה בדיווח האמריקאי.
כדי לבדוק אם המבנה דומה לנאמנות זרה, התחל במסמכי ההצטרפות ובתקנון. בדוק מי מחזיק בנכסים, מי מנהל אותם ומהן זכויותיך לקבלת כספים. לדוגמה, ההבחנה בין בעלות ישירה ביחידות לבין זכאות לתשלומים ממסגרת מנוהלת עשויה להיות רלוונטית לניתוח. עיין במסמכים המשפטיים, ולא רק בתיאור שבתלוש השכר.
PFIC מתייחס לסיווג אפשרי של השקעה פסיבית באמצעות חברה זרה, ולא לשם החשבון שבו מוחזקים הכספים. לכן, בדוק מי הנפיק כל החזקה וכיצד הנכס מתואר בדוחות הקרן. החשבון עשוי להיות רשום על שמך, אך הרישום לבדו אינו מלמד על סיווג הנכסים שבתוכו.
המונח „חשבון השקעה” מתאר בעיקר את מסגרת ההחזקה או הרישום. הוא אינו מכריע אם המבנה המשפטי הוא נאמנות או אם החזקה מסוימת מעוררת שאלת PFIC. לדוגמה, דוח יתרה עשוי להציג חשבון אחד, בעוד פירוט ההחזקות מציג כמה סוגי נכסים. קרא את שני המסמכים יחד, ואל תסיק מסקנה לצורכי מס מכותרת החשבון בלבד.
לבדיקה מסודרת, רכז את תקנון הקרן, הסכם ההצטרפות, הדוחות השנתיים ופירוט ההחזקות. רשום לכל מסמך איזה גוף מחזיק בנכסים, מי מנהל אותם ומה מתואר כהשקעה. לאחר מכן, הפרד בין שאלת המבנה המשפטי, סיווג ההשקעות ורישום החשבון. כך תוכל לנסח את השאלות הנכונות לפני הכנת הדוח ולבסס את ניתוח הסיווג על מסמכי הקרן, במקום על הנחות שנובעות משמה.
קרן נאמנות ישראלית עשויה להיות כפופה לכללי PFIC בארצות הברית, החלים על השקעה פסיבית באמצעות חברה זרה. לכן, הבדיקה מתמקדת בנכס עצמו: האם מדובר בהשקעה פסיבית באמצעות חברה זרה, ולא רק בכותרת החשבון. האפשרות שקרן נאמנות ישראלית תהיה כפופה לכללים אינה הופכת את הסיווג לאוטומטי ואינה קובעת את מעמדן של החזקות אחרות.
בחן את הקשר בין תיאור הקרן להשקעה המסוימת, ושמור על ההבחנה בין אפשרות לסיווג שנקבע. כך אפשר להימנע מהכללה על סמך שם הקרן ולנסח בנפרד את שאלת PFIC ואת שאלת מבנה ההחזקה. גם אם החשבון כולל קרן כזאת, האפשרות נוגעת לקרן ואינה חלה בהכרח על החשבון כולו.
י.ג עציון רואי חשבון: הגשת דוחות מס לאזרחי ארה"ב
י.ג עציון רואי חשבון מסייעת בהגשת דוחות מס לאזרחי ארה״ב. אנו מסייעים לארגן את המידע הנדרש לדיווח, לרבות נתונים על קרן השתלמות, הכנסות והחזקות פיננסיות. אם יש לך שאלות על הדיווח או נדרשת התנהלות מול רשויות המס בארה״ב, נוכל לסייע בהכנת הדוח ובייצוג מול ה־IRS.
לקראת הכנת הדוח, רכז את המסמכים הכספיים הרלוונטיים לשנת הדיווח והעבר אותם לעיוננו. כך נוכל לבחון את הנתונים בהקשר המתאים ולסייע בהצגתם בדוח. אם יש לך גם השקעות נדל״ן בארה״ב, כלול בתמונה הפיננסית הכוללת גם את המסמכים הקשורים אליהן.
למידע על הגשת דוחות מס לאזרחי ארה״ב, פנה אל י.ג עציון רואי חשבון.
הפכו את הבדיקה לתהליך מסודר
הצעד הבא הוא ליצור תיק מס אישי שמתעדכן בכל שינוי: מעבר בין מדינות, שינוי במעמד התעסוקתי, שינוי במסלול ההשקעה או החלטה למשוך כספים. תיעוד שוטף מאפשר לבחון את ההשלכות לפני ביצוע הפעולה, ולא רק לאחר שהנתונים מגיעים להכנת הדוח. שמור את המסמכים במקום מאורגן, ציין את תאריך השינוי והוסף הסבר קצר לנסיבותיו. כך תוכל להציג רצף ברור לאורך שנות הדיווח ולצמצם את הצורך לשחזר החלטות בדיעבד.
הטיפול במיסוי קרן השתלמות לאזרחי ארה״ב מושפע מפרטי ההחזקה ומהנסיבות האישיות שלך, ולכן בחינת הנתונים יחד עשויה לסייע בבחירת דרך דיווח עקבית. אם ברצונך לבחון את הדיווח האמריקאי שלך לצד מסמכי הקרן, פנה לי.ג עציון רואי חשבון כדי לדון בצעד המתאים עבורך. גישה מסודרת ותיעוד בהיר יכולים לעזור לך להתקדם בביטחון לקראת הגשת הדוח הבא.
תגובות