


מיסוי פנסיות לישראלים בארה"ב: המדריך המלא והמעודכן לשנת 2026
האם ידעתם שפעולה טכנית פשוטה לכאורה, כמו משיכת כספי פנסיה מישראל בעת שהותכם בארצות הברית, עלולה להוביל לניכוי מס במקור בשיעור מרתיע של עד 47% בהיעדר תיאום מס מדויק? עבור ישראלים רבים שבנו את חייהם מעבר לים, החיסכון הפנסיוני שנצבר לאורך שנות עבודה מאומצות הופך לעיתים למקור של אי-ודאות וחרדה, בעיקר בשל המורכבות הרבה הכרוכה בנושא של מיסוי פנסיות לישראלים בארה"ב. המפגש המאתגר בין שתי מערכות מס שונות, ה-IRS האמריקאי ורשות המיסים הישראלית, יוצר מבוך בירוקרטי שבו חוסר הבנה של סוגי הקרנות השונים או דיווח חסר עלולים להוביל לקנסות כבדים ולשחיקה בלתי הפיכה של כספי הפרישה שלכם.
אנחנו שותפים לתחושת האחריות המלווה את התכנון הפיננסי ארוך הטווח שלכם ומבינים לעומק את הצורך בליווי מקצועי שמעניק ביטחון וסדר בתוך עולם המושגים הסבוך של 401(k), IRA ופנסיות זרות. המדריך המקיף שלפניכם נכתב במטרה להנגיש את מלוא המידע המקצועי והמעודכן לשנת 2026, תוך התמקדות בפתרונות מעשיים למניעת כפל מס באמצעות יישום נכון של אמנת המס בין המדינות. נסקור כאן בפירוט את חובות הדיווח החדשות, נבחין בין מסלולי המיסוי של קצבאות ממשלתיות לעומת פרטיות ונעניק לכם את הכלים הדרושים כדי להבטיח שהמעבר לשלב הפרישה יתבצע בצורה חלקה, מבוקרת ודיסקרטית, תוך שמירה מלאה על הנכסים הפיננסיים שצברתם.
תוכן העניינים
הבנת עולם הפנסיות בממשק שבין ישראל לארה"ב
הבנת המערכת הפיננסית האמריקאית היא קריטית עבור כל ישראלי המחזיק בזיקה לארצות הברית. רשות המסים האמריקאית (IRS) אינה רואה בחיסכון הפנסיוני שלכם רק "קצבה לעת זקנה", אלא רכיב הכנסה מורכב הכפוף לכללי דיווח מחמירים. כאשר עוסקים בנושא של מיסוי פנסיות לישראלים בארה"ב, חשוב להבין כי ה-IRS מחיל משטר מס גלובלי. משמעות הדבר היא שכל הכנסה, כולל זו שנצברת בקרנות פנסיה ישראליות, חייבת בדיווח ללא קשר למקום הפקתה או למקום מגוריו של המוטב.
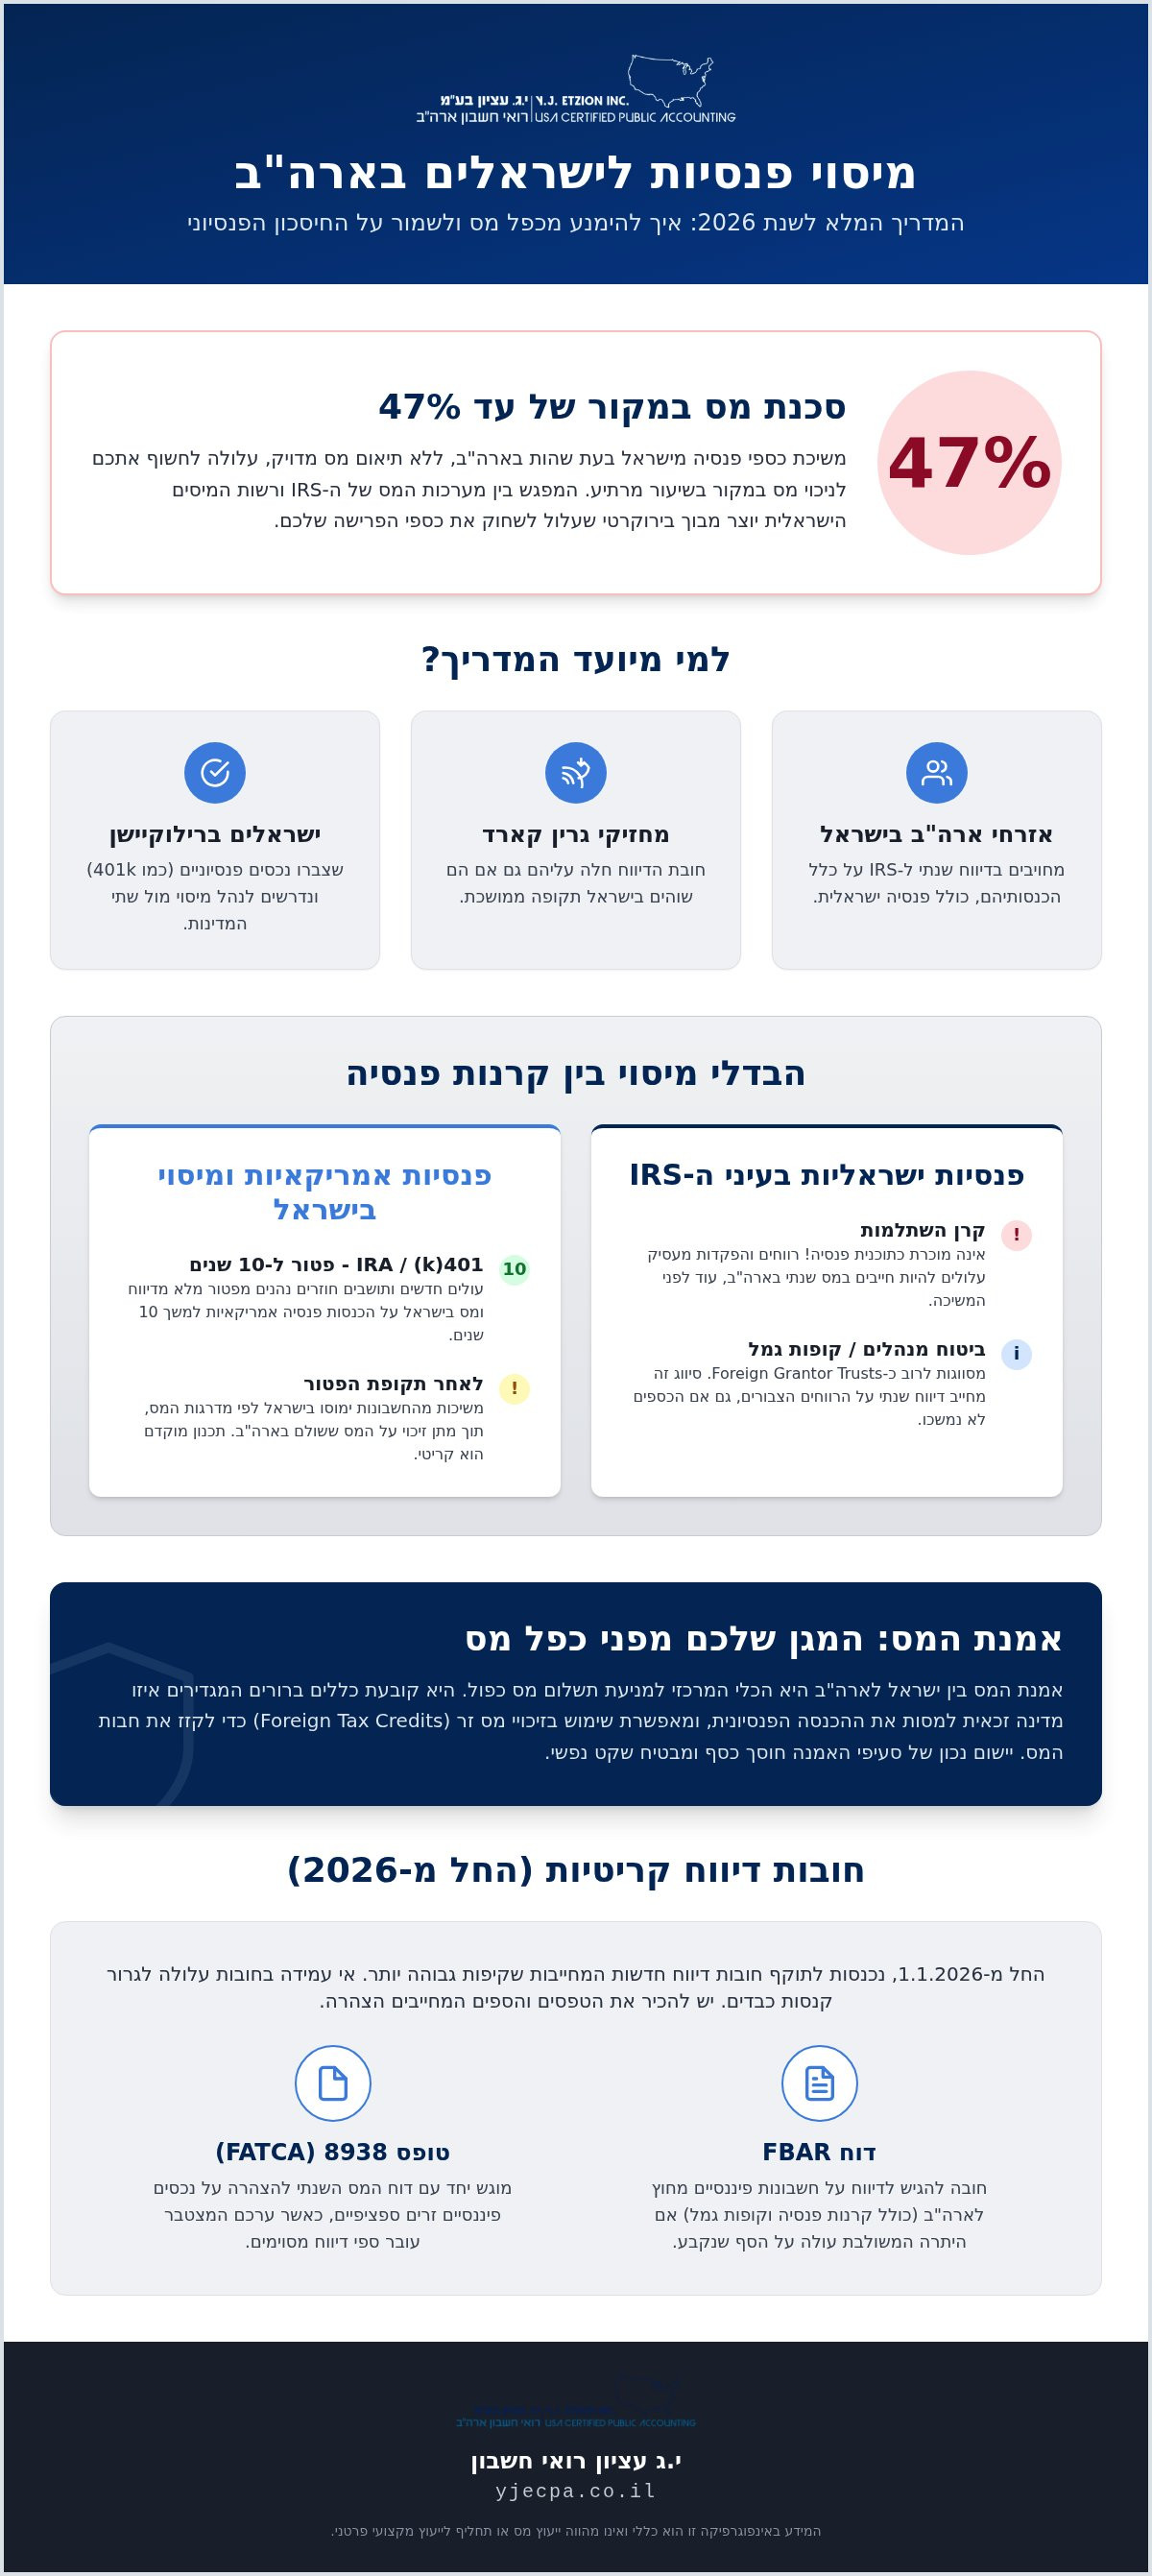
המציאות בשנת 2026 מציבה אתגרים חדשים. החל מה-1 בינואר 2026, נכנסו לתוקף חובות דיווח חדשות עבור עולים חדשים ותושבים חוזרים ותיקים שהפכו לתושבי ישראל במועד זה או אחריו. שינויים אלו מחייבים שקיפות גבוהה יותר לגבי נכסים והכנסות מחוץ לישראל. קיימת הבחנה מרכזית בין פנסיה ציבורית, המשולמת על ידי המדינה עבור שירות ממשלתי, לבין פנסיה פרטית או קצבאות ביטוח לאומי. בעוד שפנסיות ממשלתיות ממוסות לרוב במדינה המשלמת, פנסיות פרטיות כפופות לכללי אמנת מס המגדירים למי ניתנת זכות המיסוי הראשונית וכיצד ניתן למנוע כפל מס.
מי נחשב לנישום בעל זיקה כפולה?
ההגדרה של "זיקה כפולה" רחבה מכפי שרבים נוטים לחשוב. היא כוללת בראש ובראשונה אזרחי ארה"ב המתגוררים בישראל, המחויבים בדיווח שנתי על הכנסותיהם מכל מקור בעולם. לצדם נמצאים בעלי גרין קארד, גם אם הם שוהים בישראל תקופה ממושכת. קבוצה שלישית ומשמעותית היא ישראלים שביצעו רילוקיישן לארה"ב וצברו שם נכסים פנסיוניים כמו 401(k) או IRA, וכעת נדרשים לנהל את המיסוי שלהם מול שתי המדינות במקביל. אי עמידה בחובות הדיווח הללו עלולה לגרור קנסות כבדים שניתן למנוע באמצעות תכנון מוקדם.
מבחן ה"תושבות" ומשמעותו לעניין פנסיה
קביעת התושבות היא אבן היסוד של תכנון המס. ה-IRS משתמש במבחן הנוכחות המהותית (Substantial Presence Test) כדי לקבוע אם אדם נחשב לתושב ארה"ב לצורכי מס. החלטה זו משפיעה ישירות על האופן שבו הפנסיה הישראלית תמוסה בארה"ב. ניתוק תושבות מישראל, מנגד, עלול לגרור השלכות על זכויות הפנסיה בארץ. ללא תיאום מס מתאים, ניכוי המס במקור על קצבה המשולמת לתושב חוץ עלול להגיע עד לשיעור של 47%. ניהול נכון של מיסוי פנסיות לישראלים בארה"ב דורש הבנה עמוקה של הקריטריונים לקביעת המדינה בעלת זכות המיסוי הראשונית, תוך הבטחת שקט נפשי ושימור מקסימלי של כספי הפרישה.
סוגי קרנות פנסיה וההבדלים במיסוי ביניהן
השוני המבני בין מערכות החיסכון בישראל ובארצות הברית מחייב בחינה מדוקדקת של כל מכשיר פיננסי בנפרד. בעוד שבישראל אנו רגילים לסיווגים כמו קרן פנסיה מקיפה, ביטוח מנהלים או קופת גמל, רשויות המס האמריקאיות בוחנות מוצרים אלו דרך פריזמה של נאמנויות זרות. הבנה מעמיקה של סיווגים אלו היא תנאי הכרחי לניהול נכון של מיסוי פנסיות לישראלים בארה"ב, שכן טעות בסיווג עלולה להוביל למיסוי כפול או להחמצת הטבות מס משמעותיות.
אחד הנושאים המורכבים ביותר הוא היחס לקרנות השתלמות. בניגוד לתפיסה הרווחת בישראל, ה-IRS אינו מכיר בקרן השתלמות כתוכנית פנסיונית. כתוצאה מכך, הרווחים שנצברים בקרן וכן הפקדות המעסיק עלולים להיחשב כהכנסה חייבת בארה"ב כבר בשנת היווצרותם. מנגד, בעת משיכת כספים מחשבונות אמריקאיים כמו 401(k) או IRA על ידי תושבי ישראל, נדרשת התייחסות למבנה המשיכה. משיכה חד-פעמית (Lump Sum) של כספי פנסיה ישראלית על ידי תושב ארה"ב עשויה לגרור חבות מס גבוהה במיוחד, שכן רשות המיסים בישראל מחילה לעיתים ניכוי במקור של 35% על מרכיבים מסוימים, ללא אפשרות לביצוע Rollover ישיר לתכנית אמריקאית ללא השלכות מס.
פנסיות ישראליות תחת עינו של ה-IRS
ה-IRS נוטה לסווג רבות מקרנות הפנסיה הישראליות כ-"Foreign Grantor Trusts". סיווג זה מטיל על הנישום חובת דיווח שנתית על הרווחים הצבורים בתוך הקרן, גם אם הכספים טרם נמשכו בפועל. הפקדות המעסיק מעבר לתקרות מסוימות עשויות להיחשב כהכנסה חייבת בארה"ב במועד ההפקדה. כדאי לעיין במסמכי אמנת המס המלאה בין ישראל לארה"ב כדי להבין כיצד ניתן להשתמש בזיכויי מס זר (Foreign Tax Credits) כדי לקזז את חבות המס האמריקאית אל מול המס ששולם בישראל, ובכך למזער את השחיקה בחיסכון.
פנסיות אמריקאיות ומיסוי בישראל
עבור עולים חדשים ותושבים חוזרים, מערכת המס הישראלית מציעה "רשת ביטחון" בדמות עשר שנות פטור מדיווח ומס על הכנסות שמקורן מחוץ לישראל, כולל פנסיות אמריקאיות. עם זאת, חשוב לזכור כי הטבה זו מוגבלת בזמן. לאחר תום תקופת הפטור, משיכות מחשבונות 401(k) או קצבאות IRA ימוסו בישראל בהתאם למדרגות המס הרגילות, תוך מתן זיכוי על מס ששולם בארה"ב. תכנון מוקדם של סדר משיכת הכספים יכול לחסוך סכומי עתק. אם אתם מתלבטים לגבי אופן הדיווח האופטימלי, מומלץ לפנות אל רואה חשבון מוסמך IRS שיוכל לבחון את התיק האישי שלכם ולמנוע תשלומים מיותרים לרשויות המס.
ההבדל בין קצבה חודשית למשיכה הונית הוא קריטי. בעוד שקצבה חודשית נהנית לרוב מהגנות נרחבות יותר תחת אמנת המס, משיכה הונית עלולה להיחשב כאירוע מס מורכב יותר הדורש דיווחים ספציפיים. ניהול נכון של מיסוי פנסיות לישראלים בארה"ב מחייב סנכרון מלא בין חובות הדיווח בשתי המדינות, תוך שימת לב לשינויי החקיקה הצפויים בשנת 2026, המשפיעים על חובות הדיווח של תושבים חדשים בישראל.
אמנת המס בין ישראל לארה"ב: המגן שלכם מפני כפל מס
הבסיס המשפטי לכל התנהלות פיננסית חוצת גבולות הוא אמנת המס שנחתמה בין מדינת ישראל לארצות הברית. עבור מי שעוסק בסוגיית מיסוי פנסיות לישראלים בארה"ב, האמנה אינה רק מסמך טכני אלא כלי עבודה חיוני שנועד למנוע מצב שבו אותו דולר של קצבה ימוסה פעמיים. סעיף 20 לאמנה הוא הלב הפועם של הסדר זה, והוא קובע כללים ברורים לגבי חלוקת זכויות המיסוי בין המדינה שבה הופקה ההכנסה לבין המדינה שבה מתגורר הנישום בפועל.
מנגנון הזיכוי (Tax Credit) הוא הדרך המעשית שבה האמנה מיושמת. כאשר מדינה אחת גובה מס על קצבת פנסיה, המדינה השנייה תעניק לרוב זיכוי בגובה המס ששולם, כדי למנוע כפל מיסוי. עם זאת, חשוב להבין שהגנות האמנה אינן מופעלות באופן אוטומטי. כדי ליהנות מהן, על הנישום להגיש דוחות מס מדויקים בשתי המדינות ולתבוע את ההטבות המגיעות לו באופן אקטיבי. ללא דיווח נכון הכולל הצהרה על תושבות ושימוש בטפסים המתאימים, רשויות המס עלולות להחיל את שיעורי המס המקסימליים ללא התחשבות בהסכמים הבינלאומיים.
חלוקת זכויות המיסוי לפי סוג הקצבה
האמנה מבחינה באופן חד בין סוגי פנסיות שונים. קצבאות מהמגזר הפרטי, כגון קרנות פנסיה ממקומות עבודה פרטיים, ממוסות ככלל רק במדינת המגורים של המוטב. לעומת זאת, פנסיות ממשלתיות המשולמות עבור שירות ציבורי ממוסות בדרך כלל במדינה ששילמה את הקצבה. בנוגע לקצבאות ביטוח לאומי (Social Security), הכלל הרווח הוא שהן ממוסות במדינה המשלמת. הבנה של חלוקה זו קריטית לתכנון תזרים המזומנים שלכם בפרישה, שכן היא קובעת היכן תוגש בקשת הפטור והיכן ישולם המס בפועל. תיאום מס נכון יכול להפחית את ניכוי המס במקור ל-0% במקרים מסוימים, מה שמשאיר יותר כסף נזיל בידיכם.
טעויות נפוצות בפרשנות האמנה
אחת הטעויות השכיחות ביותר היא המחשבה שפנסיה הפטורה ממס בישראל תהיה פטורה אוטומטית גם בארה"ב. המציאות מורכבת בהרבה, במיוחד עבור אזרחי ארה"ב הכפופים ל-"Saving Clause" (סעיף השימור). סעיף זה מאפשר לארה"ב למסות את אזרחיה על הכנסתם הגלובלית כאילו האמנה אינה קיימת, למעט החרגות ספציפיות מאוד. טעות נוספת היא הסתמכות על האמנה כתירוץ לאי הגשת דוחות. גם אם בסופו של דבר לא תשלמו מס בשל זיכויים, חובת הדיווח על עצם קיום הפנסיה והרווחים בה נותרת בעינה. במקרים של משיכות הוניות גדולות או מבני קרנות מורכבים, הצורך בחוות דעת מקצועית הופך להכרחי כדי להימנע מחיכוכים מיותרים עם ה-IRS, שעלולים לעלות ביוקר בטווח הארוך.
ניהול מיסוי פנסיות לישראלים בארה"ב תחת מטריית האמנה דורש דיוק מרבי. בשנת 2026, עם הגברת השקיפות הבינלאומית, היכולת להוכיח זכאות להטבות האמנה הופכת למורכבת יותר. תכנון מוקדם המשלב את הכרת סעיפי האמנה עם הבנת חובות הדיווח המקומיות הוא הדרך היחידה להבטיח ששנות הפרישה שלכם יהיו מאופיינות בשקט נפשי ולא במאבקים משפטיים מול רשויות המס.
חובות דיווח ל-IRS: מהם הטפסים שחובה להכיר?
הבנת חוקי המס היא רק מחצית הדרך. עבור אזרחי ארה"ב ובעלי זיקה למערכת המס האמריקאית, המשימה המורכבת ביותר היא העמידה בחובות הדיווח האדמיניסטרטיביות. רשות המיסים האמריקאית (IRS) מחמירה מאוד בנוגע לשקיפות של נכסים פיננסיים המוחזקים מחוץ לגבולות המדינה. נושא של מיסוי פנסיות לישראלים בארה"ב אינו מסתכם רק בתשלום המס עצמו, אלא בראש ובראשונה בהצהרה מדויקת על קיומם של חשבונות אלו. אי עמידה בחובות אלו עלולה להוביל לקנסות כספיים כבדים, גם אם לא קיים חוב מס בפועל.
בשנת 2026, לוחות הזמנים להגשה נותרים קשיחים. דוח המס השנתי (Form 1040) מוגש בדרך כלל עד ה-15 באפריל, כאשר לאזרחים המתגוררים מחוץ לארה"ב קיימת ארכה אוטומטית עד ה-15 ביוני. עם זאת, יש לזכור כי הארכה זו חלה על הגשת הדוח בלבד ולא על תשלום המס, במידה וקיים כזה. דיווח לקוי או חסר על הכנסות פנסיוניות בנספחי ההכנסות הזרות עלול לעכב את עיבוד הדוח ולגרור דרישות להבהרות מצד הרשויות.
דוח FBAR וקרנות פנסיה
דוח ה-FBAR (FinCEN Form 114) הוא אחד הכלים המרכזיים של הממשל האמריקאי למלחמה בהעלמות מס בינלאומיות. חובת הדיווח חלה על כל אדם שיש לו עניין פיננסי או סמכות חתימה בחשבונות פיננסיים זרים שערכם הכולל עלה על 10,000 דולר בכל נקודת זמן במהלך השנה. בניגוד לטעות נפוצה, קרנות פנסיה, קופות גמל וביטוחי מנהלים נחשבים לחשבונות פיננסיים לכל דבר ועניין לצורכי FBAR. חישוב הערך המקסימלי דורש המרה מדויקת של יתרת הקרן לשער הדולר היציג ביום האחרון של השנה. אי דיווח עלול לגרור קנסות שמתחילים בעשרות אלפי דולרים עבור הפרות שאינן בזדון, וסכומים גבוהים בהרבה במקרים של הפרה מכוונת.
טפסים מיוחדים לפנסיות זרות
מעבר ל-FBAR, חוק ה-FATCA מחייב הגשת טופס 8938 עבור נכסים פיננסיים זרים מעל סכומי סף מסוימים, הגבוהים מאלו של ה-FBAR. במקרים שבהם קרן הפנסיה הישראלית מסווגת כנאמנות זרה, ייתכן שתידרשו להגיש גם את טפסים 3520 ו-3520-A. טפסים אלו נועדו לדווח על עסקאות עם נאמנויות זרות ועל בעלות בהן. מדובר בדיווח מורכב הדורש פירוט של הכנסות פסיביות בתוך הקרן, כגון דיבידנדים או ריביות, גם אם לא נמשכו. לקבלת תמונה מלאה על תהליך ההגשה, מומלץ לעיין במדריך דוח מס שנתי ארה"ב 2026: המדריך המלא הכולל דגשים ספציפיים למשקיעים ובעלי פנסיות.
ניהול נכון של מיסוי פנסיות לישראלים בארה"ב מחייב דיוק כירורגי במילוי הטפסים. ה-IRS מצליב מידע עם מוסדות פיננסיים בישראל, ולכן שקיפות היא הדרך הטובה ביותר לשמור על כספיכם. אם אתם חשים שחובות הדיווח הופכות לנטל כבד מדי, אתם מוזמנים לפנות אלינו לצורך הגשת דוחות מס לאזרחי ארה"ב בצורה מקצועית ומאורגנת, שתבטיח לכם שקט נפשי מלא מול רשויות המס.
תכנון מס אסטרטגי לפרישה עם י.ג עציון
המעבר לשלב הפרישה הוא רגע של קטיפת פירות לאחר שנים של עבודה מאומצת, אך עבור ישראלים בעלי זיקה לארצות הברית, מדובר גם באתגר תכנוני מורכב. ניהול נכון של מיסוי פנסיות לישראלים בארה"ב אינו מסתכם רק במילוי טפסים פעם בשנה. מדובר במערך שלם של החלטות אסטרטגיות המשפיעות ישירות על גובה הקצבה שתישאר בידיכם לאחר ניכוי המס בשתי המדינות. טעות קטנה בעיתוי המשיכה או בסיווג הקרן עלולה להוביל לשחיקה משמעותית בחסכונות שלכם, ולכן קיימת חשיבות עליונה לליווי מקצועי של רואה חשבון מוסמך IRS המכיר את הממשק הבינלאומי מקרוב.
המשרד שלנו מתמחה במתן מעטפת פתרונות מקיפה הכוללת הגשת דוחות מס לאזרחי ארה"ב וייצוג רשמי מול ה-IRS. אנו פועלים כגשר מקצועי שנועד להסיר את העמימות הבירוקרטית ולהעניק לכם שקט נפשי. בין אם מדובר בבניית אסטרטגיית משיכה אופטימלית המנצלת את מדרגות המס הנמוכות ביותר, ובין אם מדובר בהסדרת דיווחים רטרואקטיבית באמצעות תוכניות גילוי מרצון (Streamlined Filing Compliance Procedures), המטרה שלנו היא להבטיח שאתם עומדים בכל דרישות החוק תוך מינימום חבות מס.
הערך המוסף של י.ג עציון
המומחיות שלנו במיסוי בינלאומי מאפשרת לנו לנתח סוגיות פנסיוניות מורכבות מזוויות שרואי חשבון מקומיים נוטים להחמיץ. אנו מלווים כל לקוח באופן אישי, החל משלב ניתוח התיק הפנסיוני ועד לייצוג מול רשויות המס בארה"ב במידת הצורך. חשוב להבין כי הניסיון להתמודד עם המערכת האמריקאית ללא ליווי עלול לעלות ביוקר. למידע נוסף על הסיכונים הכרוכים בכך, כדאי לקרוא את המאמר שלנו: רואה חשבון אמריקאי בישראל: למה לא כדאי לבד? המפרט את המיתוסים הנפוצים שעלולים להוביל לקנסות.
צעדים ראשונים להסדרת הפנסיה שלכם
כדי להתחיל בתהליך הסדרת מיסוי פנסיות לישראלים בארה"ב לקראת שנת 2026, אנו ממליצים לפעול לפי השלבים הבאים:
ריכוז נתונים: איסוף דוחות שנתיים מכל קרנות הפנסיה, קופות הגמל וביטוחי המנהלים בישראל, לצד יתרות מחשבונות 401(k) או IRA בארה"ב.
בדיקת חבות מס: ביצוע סימולציה מקדמית לבחינת חשיפת המס שלכם בהתאם לסטטוס התושבות והיקף הנכסים.
ייעוץ מותאם אישית: קיום פגישה מקצועית לבחינת הכדאיות של משיכה קצבתית לעומת הונית ויישום הגנות אמנת המס.
תכנון מוקדם הוא המפתח להצלחה. אנו מזמינים אתכם ליצור קשר עם המשרד לצורך הסדרת הדיווחים שלכם והבטחת עתידכם הכלכלי. הצוות המיומן שלנו עומד לרשותכם בכל שלב, החל מהגשת דוחות מס לאזרחי ארה"ב ועד לפתרון סוגיות מורכבות מול רשויות המס, תוך שמירה על דיסקרטיות ומקצועיות ללא פשרות.
מבטיחים את השקט הנפשי שלכם לקראת הפרישה
ניהול נכון של מיסוי פנסיות לישראלים בארה"ב הוא הרבה יותר מחובת דיווח טכנית; זוהי אסטרטגיה חיונית לשמירה על פירות עמלכם לאורך זמן. המפתח למניעת כפל מס ושחיקת החסכונות טמון בשילוב המדויק שבין הבנה עמוקה של סעיפי אמנת המס לבין עמידה קפדנית בחובות הדיווח המעודכנות לשנת 2026. סיווג נכון של קרנות הפנסיה, קופות הגמל וחשבונות ה-401(k) שלכם הוא הצעד הראשון והחשוב ביותר במניעת קנסות כבדים והבטחת תזרים מזומנים אופטימלי בשנות הפרישה המיוחלות.
הצוות המקצועי של י.ג עציון מעמיד לרשותכם ניסיון רב שנים במיסוי בינלאומי ומומחיות ייחודית בליווי אזרחי ארה"ב המתגוררים בישראל. כמומחים בעלי הסמכה לייצוג רשמי מול ה-IRS, אנו מספקים ליווי אישי ודיסקרטי המפרק את המורכבות הבירוקרטית לצעדים מעשיים וברורים. אל תתנו לחוסר ודאות להעיב על התכנון הפיננסי שלכם. אנו מזמינים אתכם לפנות אלינו עוד היום כדי לבנות את מעטפת ההגנה המקצועית המגיעה לכם. צרו קשר עם מומחי המס של י.ג עציון להסדרת הפנסיה שלכם והבטיחו לעצמכם שותף אמין ומיומן שילווה אתכם בביטחון מלא אל עבר עתיד כלכלי יציב ומבטיח.
שאלות נפוצות בנושא מיסוי פנסיות
האם עלי לדווח ל-IRS על קרן פנסיה ישראלית גם אם לא משכתי ממנה כספים?
כן, חובת הדיווח ל-IRS חלה על עצם הבעלות והצבירה בקרן הפנסיה הישראלית, גם אם לא בוצעה משיכה בפועל. אזרחים אמריקאים ותושבי ארה"ב נדרשים לדווח על היתרות הצבורות במסגרת דוח ה-FBAR וטופס 8938 במידה והם עוברים את ספי הדיווח השנתיים. מעבר לכך, במקרים בהם הקרן מסווגת כנאמנות זרה, ייתכן שתידרשו לדווח על הרווחים הפנימיים בתוך הקרן מדי שנה, מה שמדגיש את המורכבות של מיסוי פנסיות לישראלים בארה"ב כבר בשלבי הצבירה המוקדמים.
האם קצבת ביטוח לאומי מישראל חייבת במס בארה"ב?
בהתאם להוראות אמנת המס בין ישראל לארה"ב, קצבת ביטוח לאומי המשולמת על ידי מדינת ישראל לתושב ארה"ב תהיה ככלל פטורה ממס בארצות הברית ותמוסה רק בישראל. הכלל המנחה באמנה קובע כי קצבאות תחת מערכת הביטוח הסוציאלי של מדינה אחת המשולמות לתושב המדינה השנייה, ימוסו באופן בלעדי במדינה המשלמת. עם זאת, חשוב לוודא כי הדיווח בדוח המס האמריקאי מתבצע בצורה נכונה תוך הצהרה מפורשת על הפטור מכוח האמנה כדי למנוע דרישות תשלום או ביקורות מיותרות מצד ה-IRS.
מה קורה אם לא דיווחתי על הפנסיה שלי בטופס FBAR בעבר?
אי דיווח על פנסיה בדוח ה-FBAR בעבר הוא מצב שניתן לתיקון באמצעות תוכניות גילוי מרצון או הליכי ה-Streamlined המיועדים לנישומים שפעלו בתום לב. הליכים אלו מאפשרים להסדיר את הדיווחים רטרואקטיבית תוך הפחתה משמעותית או ביטול מוחלט של הקנסות הכבדים שרשות המיסים האמריקאית עלולה להטיל על דיווח חסר. מומלץ לפעול להסדרת הדיווחים מוקדם ככל האפשר, שכן ה-IRS נוקט בגישה סלחנית יותר כלפי נישומים המגיעים מיוזמתם להסדיר את הסטטוס שלהם לפני פתיחת הליך ביקורת רשמי.
האם אמנת המס מבטלת לחלוטין את הצורך בתשלום מס בשתי המדינות?
אמנת המס נועדה למנוע כפל מס, אך היא אינה מבטלת בהכרח את החבות במס בשתי המדינות באופן מוחלט. מטרת האמנה היא לקבוע איזו מדינה תקבל את זכות המיסוי הראשונית וכיצד המדינה השנייה תעניק זיכוי על המס ששולם בפועל. במקרים רבים, ייתכן שתשלמו מס בישראל ותשתמשו בו כזיכוי בדוח האמריקאי, אך אם שיעור המס בארה"ב גבוה יותר על אותה הכנסה, ייתכן שתדרשו להשלים את ההפרש. תכנון נכון של מיסוי פנסיות לישראלים בארה"ב מבטיח שלא תשלמו יותר מהנדרש בחוק.
איך מחושב המס על משיכה מוקדמת של כספי פנסיה בארה"ב עבור תושב ישראל?
משיכה מוקדמת של כספי פנסיה אמריקאית על ידי תושב ישראל כרוכה בדרך כלל בניכוי מס במקור בארה"ב הכולל קנס של 10% על משיכה מוקדמת, בנוסף למס הכנסה רגיל לפי מדרגות המס. בישראל, משיכה זו תיחשב כהכנסה חייבת לכל דבר, אך הנישום יוכל לדרוש זיכוי מס זר על המיסים ששולמו בארה"ב כדי למנוע כפל מיסוי. חשוב לבצע תיאום מס מדויק מול שתי הרשויות כדי להבטיח שהזיכויים מנוצלים במלואם ושלא נוצרת חשיפת מס עודפת בשל הבדלי הסיווג בין המדינות.
האם קרן השתלמות נחשבת לתוכנית פנסיה לצורכי דיווח בארה"ב?
רשות המיסים האמריקאית אינה רואה בקרן השתלמות תוכנית פנסיונית, ולכן היא אינה נהנית מהטבות המס והגנות האמנה החלות על פנסיות רגילות. מבחינת ה-IRS, קרן השתלמות נחשבת לרוב כנאמנות זרה או כחשבון השקעות רגיל, מה שאומר שהפקדות המעסיק והרווחים הצבורים בקרן חייבים בדיווח ובמס בארה"ב מדי שנה, גם אם הקרן טרם נזילה למשיכה. הבחנה זו קריטית עבור אזרחי ארה"ב בישראל, שכן היא מחייבת דיווח מפורט בטפסים ייעודיים כגון 3520 או 8621 במקרה של השקעות בקרנות נאמנות זרות.
מהם התנאים לקבלת זיכוי מס זר על תשלומי פנסיה?
קבלת זיכוי מס זר על תשלומי פנסיה מותנית בדיווח נכון על ההכנסה ועל המס ששולם בפועל למדינת המקור. התנאים המרכזיים כוללים הוכחה כי המס ששולם הוא מס חובה סופי ולא ניתן להחזר, וכי מדובר באותו סוג הכנסה המדווח בשתי המדינות. הזיכוי מחושב באמצעות טופס 1116 בדוח המס האמריקאי, והוא מוגבל לגובה המס שהיה משולם בארה"ב על אותה הכנסה ספציפית. ניהול מקצועי של הזיכויים הללו חיוני למניעת מצבים בהם נישומים משלמים מס עודף בשל טעויות בחישוב התקרה לזיכוי.
האם אזרח ארה"ב החי בישראל זכאי להטבות מס על הפקדות לפנסיה ישראלית?
ככלל, הפקדות לקרן פנסיה ישראלית אינן מוכרות כניכוי לצורכי מס בארצות הברית, ובמקרים רבים הפקדות המעסיק אף נחשבות כהכנסה חייבת עבור העובד בארה"ב בשנת ההפקדה. עם זאת, קיימים מצבים ספציפיים תחת אמנת המס המאפשרים הכרה מסוימת בהפקדות, אך אלו דורשים עמידה בקריטריונים נוקשים ותכנון מס קפדני במיוחד. עבור רוב הנישומים, המשמעות היא פער בין הטבת המס הישראלית לבין החבות האמריקאית, מה שמחייב ליווי של מומחה המכיר את הדקויות של מיסוי פנסיות כדי למזער את הפגיעה בנטו.


תגובות