


מיסוי מסחר במניות בארה״ב: חובת דיווח ומיסוי דרך ברוקר זר
תשלום מס בארצות הברית אינו מבטל בהכרח את חבות המס בישראל. במסגרת מיסוי מסחר במניות בארה"ב, תושב ישראל עשוי לקבל זיכוי בישראל על מס ששילם בארצות הברית, עד לגובה המס הישראלי החל על אותה הכנסה. אם החבות בישראל גבוהה יותר, ייתכן שיידרש לשלם את ההפרש. הזיכוי תלוי בסוג ההכנסה ובחישוב המס החל עליה.
אם השקעת באמצעות ברוקר זר, קל להניח שהמס שנוכה בחשבון מסדיר את חבות המס בשתי המדינות. בפועל, תושב ישראל המשקיע דרך ברוקר זר אחראי לחישוב המס בישראל, לדיווח ולתשלום הנדרש. לכן חשוב להבחין בין ניכוי מס בארצות הברית לבין חובת הדיווח בישראל.
במאמר נסביר מתי ניתן לקבל זיכוי בגין מס זר ומהן מגבלותיו, מה כוללת חובת הדיווח על הכנסות מהשקעות בחו״ל ומה חשוב להביא בחשבון כשסוחרים באמצעות ברוקר זר. כך תוכל לבחון את המס ששולם בארצות הברית לצד חבות המס וחובת הדיווח בישראל.
תוכן העניינים
זיכוי בישראל בגין מס ששולם בארצות הברית
תושב ישראל ששילם מס בארצות הברית על הכנסה מהשקעה עשוי לקבל זיכוי בגין אותו מס בישראל. הזיכוי נועד למנוע מצב שבו אותה הכנסה מחויבת במס מלא בשתי המדינות, אך אינו החזר אוטומטי של מלוא הסכום ששולם בארצות הברית. הזיכוי מוגבל למס שהיה חל בישראל על אותה הכנסה. לכן, תחילה חשוב לזהות את מקור ההכנסה ואת המס ששולם בגינה בפועל.
החישוב נעשה על בסיס ההכנסה הרלוונטית, ולא לפי כלל המס ששילמת בחשבון ההשקעות. לדוגמה, אם מכרת מניה ברווח ושילמת מס בארצות הברית, יש לבחון את המס הישראלי החל על אותו רווח. בישראל, רווח הון ממכירת מניות או קרנות סל חייב, לפי הנתונים הרלוונטיים, בשיעור של 25%. הזיכוי בגין המס האמריקאי מוגבל לחבות הישראלית על אותה הכנסה, ולא יכול לעלות עליה.
אם המס ששולם בארצות הברית נמוך מהמס הישראלי המחושב על אותה הכנסה, הזיכוי מפחית את החבות בישראל, וההפרש עשוי להישאר לתשלום. אם המס האמריקאי גבוה מהמס הישראלי על אותה הכנסה, הזיכוי מוגבל לתקרה הישראלית. אין להסיק מתשלום מס גבוה על עסקה אחת שאפשר לקזז את כולו כנגד מס על הכנסה אחרת. ההשוואה נעשית ביחס להכנסה שבגינה שולם המס.
גם סוג ההכנסה משנה את אופן הבדיקה. רווח ממכירת מניות אינו זהה לדיבידנד, ולכן יש להפריד ביניהם בחישוב. דיבידנד שחברה אמריקאית משלמת לתושב ישראל כפוף, לפי הנתונים שנאספו, לניכוי מס במקור בארצות הברית בשיעור של 25%. שיעור הניכוי אינו קובע לבדו את הזיכוי בישראל; עדיין יש להשוות את המס ששולם בפועל לחבות הישראלית על אותה הכנסה.
לצורך חישוב הזיכוי, יש להתאים בין ההכנסה המדווחת בישראל לבין המס ששולם עליה בארצות הברית, ולכלול את הנתונים הרלוונטיים בדיווח בישראל. הבחנה בין רווח ממכירה, דיבידנד ומס זר שנוכה בפועל מסייעת להימנע מחישוב כפול או מזיכוי שאינו תואם להכנסה. במיסוי מסחר במניות בארה"ב, זו נקודה מרכזית: הזיכוי נבחן לפי אותה הכנסה, ומוגבל למס הישראלי החל עליה.
זיכוי ממס זר ומניעת כפל מס
אמנת המס בין ישראל לארצות הברית נחתמה בשנת 1996 ונכנסה לתוקף בשנת 1998. כשבודקים עסקה שיש לה זיקה לשתי המדינות, האמנה מספקת מסגרת לבחינת זכויות המיסוי. המשמעות אינה שכל עסקה בינלאומית מטופלת באותו אופן. זהות הנישום, מדינת התושבות, סוג הנכס והקשר שלו למדינה עשויים לשנות את ניתוח העסקה. לכן אין להסיק מתוצאת מס של עסקה אחת על עסקה אחרת.
דוגמה לתנאים שעשויים להיות חשובים מופיעה בהוראות המתוארות לגבי תושב ארצות הברית שמוכר מניות בחברה ישראלית. לפי רשות המסים האמריקאית, ישראל רשאית למסות רווח כזה כאשר המוכר מחזיק ביותר מ־50% מכוח ההצבעה, ורוב נכסי העסק של החברה נמצאים בישראל. בדוגמה זו, שיעור ההחזקה ומיקום נכסי העסק הם פרטים מרכזיים בבחינת זכות המיסוי.
הדוגמה מתייחסת לתושב ארצות הברית ולמניות של חברה ישראלית, ואינה חלה באופן אוטומטי על תושב ישראל שמוכר מניות של חברה אמריקאית. כדי לבדוק אם כלל מסוים רלוונטי, יש לזהות מי ביצע את העסקה, איזו חברה הנפיקה את המניות ומהם פרטי ההחזקה ונכסי העסק. שינוי באחד מהפרטים עשוי להוביל לניתוח אחר.
בחינת אמנת מס מתחילה בזיהוי מדינות התושבות ובבדיקת הקשר של ההכנסה לכל אחת מהן, ולא בהשוואה כללית בין סכומי המס. למשל, כשבוחנים מכירת מניות בחברה ישראלית בידי תושב ארצות הברית, יש לבדוק את תנאי ההחזקה ואת מיקום נכסי החברה, כפי שממחיש הכלל שתואר. הפרטים האלה מסייעים לקבוע אם העסקה עומדת בתנאי הרלוונטי ולמקד את בדיקת המס בעובדות הנכונות.
בדוגמה, המס ששולם בפורטוגל מומר ל־11,200 ש"ח לצורך זיכוי בישראל. הנתון ממחיש כי בבחינת מס זר יש חשיבות לסכום המיוחס למס ששולם מחוץ לישראל ולדרך שבה הוא נלקח בחשבון בישראל. לאחר הזיכוי, נותר לתשלום בישראל מס בסך 1,200 ש"ח. לכן עצם העובדה ששולם מס במדינה אחרת אינה מלמדת, בדוגמה זו, כי לא נותרת יתרת מס בישראל. חשוב להפריד בין עצם קיומו של תשלום זר לבין התוצאה לאחר יישום הזיכוי, ולבחון את שני הנתונים כחלק מתמונה אחת.
דוגמת פורטוגל ממחישה זיכוי בישראל, ואילו אמנת המס בין ישראל לארצות הברית עוסקת במסגרת לבחינת זכויות המיסוי בין המדינות האלה. האמנה נחתמה בשנת 1996 ונכנסה לתוקף בשנת 1998. אין להסיק מדוגמת הזיכוי מה יהיה הטיפול במקרה אחר: יש לבחון את מדינות התושבות ואת פרטי ההכנסה והעסקה הרלוונטיים. כך ניתן להבחין בין מס ששולם בחו"ל לבין המס שנותר לתשלום בישראל, בלי להניח שהזיכוי מביא בהכרח לאותה תוצאה בכל מקרה.
חובת דיווח על הכנסות מהשקעות בחו"ל
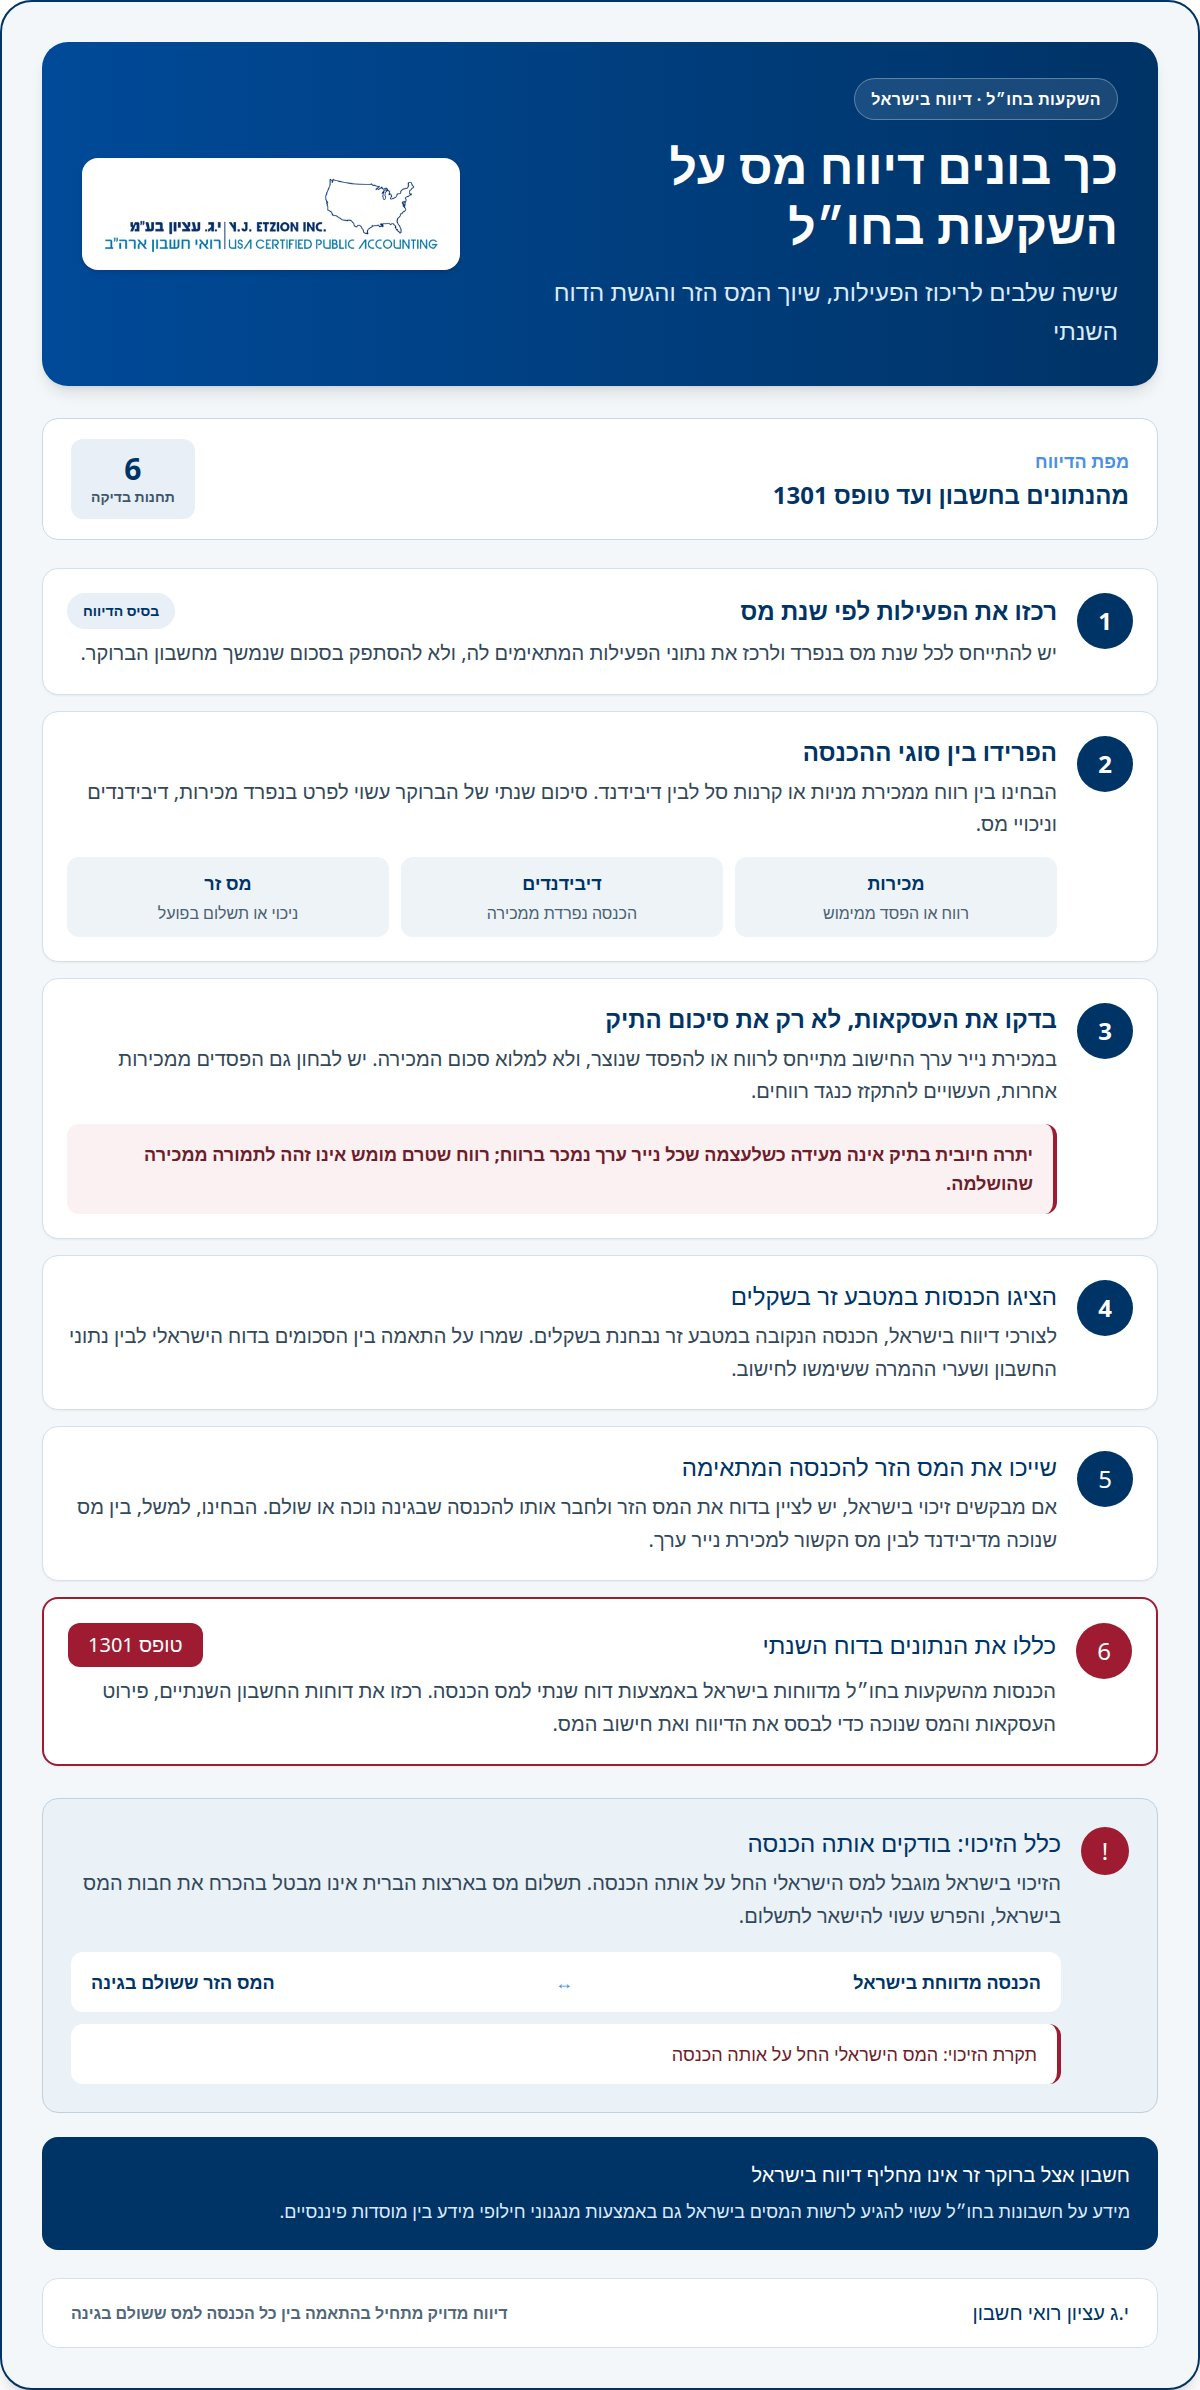
הכנסות מהשקעות בחו״ל מדווחות בישראל באמצעות דוח שנתי למס הכנסה, טופס 1301. הדיווח מתייחס להכנסות החייבות במס, ולא רק לסכום שנמשך מחשבון הברוקר. לכן גם רווח ממכירת מניות וגם דיבידנד שהתקבל מחברה זרה עשויים להיות רלוונטיים לדוח. יש להתייחס לכל שנת מס בנפרד ולרכז את נתוני הפעילות המתאימים לה.
כדי שהדיווח ישקף את הפעילות, יש להפריד בין סוגי ההכנסה והאירועים בחשבון. מכירת מניה ברווח שונה מקבלת דיבידנד, ומס זר שנוכה קשור להכנסה מסוימת. למשל, סיכום שנתי של הברוקר עשוי לפרט בנפרד מכירות, דיבידנדים וניכויי מס. החלוקה הזאת מסייעת לשייך את הנתונים לחישוב ולדוח השנתי.
הכנסה הנקובה במטבע זר נבחנת לצורכי דיווח בישראל בשקלים. לכן, חשוב לשמור על התאמה בין הסכומים בשקלים המופיעים בדוח הישראלי לבין נתוני החשבון ושערי ההמרה ששימשו לחישוב.
אם מבקשים זיכוי בישראל, יש לציין בדוח גם את המס הזר ששולם. חשוב לקשור בין המס לבין ההכנסה שבגינה נוכה או שולם, ולא להסתפק ברישום של סכום מס כולל. למשל, יש להבחין בין מס שנוכה מדיבידנד לבין מס הקשור למכירת נייר ערך. כך אפשר לבחון את הזיכוי מול ההכנסה המתאימה.
מידע על חשבונות בחו״ל עשוי להגיע לרשות המסים בישראל גם דרך מנגנוני חילופי מידע. במסגרת CRS, מוסדות פיננסיים במדינות רבות מעבירים מידע על חשבונות של תושבי ישראל. לכן, החזקת חשבון אצל ברוקר זר אינה מחליפה את הדיווח באמצעות טופס 1301. ריכוז דוחות החשבון השנתיים, פירוט העסקאות והמס שנוכה מסייע לבסס את הדיווח ואת חישוב המס.
מיסוי השקעות דרך ברוקר זר
חשבון השקעות אצל ברוקר זר מציג את הפעילות בחשבון, אך לא בהכרח מסכם את חישוב המס בישראל. תושב ישראל אחראי לחישוב, לדיווח ולתשלום המס הישראלי הנדרש, ולכן חשוב להבחין בין נתוני החשבון לבין סיווגם לצורכי מס. למשל, יתרה חיובית בתיק אינה מעידה כשלעצמה שכל נייר ערך נמכר ברווח, ורווח שטרם מומש אינו זהה לתמורה ממכירה שהושלמה.
במכירת נייר ערך, החישוב מתייחס לרווח או להפסד שנוצר בעסקה, ולא למלוא סכום המכירה. אם מכרת מניות ברווח ובאותה תקופה מכרת קרנות סל בהפסד, יש לבחון את העסקאות יחד לצורך קיזוז הפסדים כנגד רווחים. קיזוז מתאים עשוי להפחית את המס לתשלום. לכן, פירוט העסקאות שימושי יותר מסיכום שמציג רק את הרווח הכולל בתיק.
גם חלוקות במזומן דורשות סיווג נפרד. דיבידנד שהתקבל בחשבון אינו תמורת מכירה, ויש לרשום אותו בנפרד מעסקאות קנייה ומכירה. למשל, תנועת מזומן שמקורה בחלוקת חברה צריכה להיות מסווגת כהכנסת דיבידנד, ולא כרווח ממכירת מניה. סיווג ברור עוזר להתאים בין פעילות החשבון לבין אופן הדיווח.
ריכוז הנתונים לפי סוג פעולה מסייע להבין כיצד נוצר כל סכום: רכישות, מכירות, הפסדים וחלוקות. כדאי לשמור פירוט שנתי של העסקאות לצד אישורי הברוקר, כדי לעקוב אחר הקשר בין כל תנועה לבין נייר הערך המתאים. אם דוח הברוקר כולל תיקונים או התאמות, יש להביא גם אותם בחשבון ולא להסתמך על גרסה קודמת של הסיכום.
ברוקר זר מספק מידע על החשבון, אך חישוב המס בישראל תלוי בסיווג נכון של הפעילות. מעקב נפרד אחר מכירה שהושלמה, הפסד ממומש ודיבידנד שהתקבל מסייע לבנות תמונה ברורה יותר של התיק ושל תוצאות ההשקעה.
לפי המדריך, תושב ישראל שמשקיע באמצעות ברוקר זר אחראי לחישוב, לדיווח ולתשלום המס בישראל. דיבידנדים המתקבלים מחברות זרות חייבים בישראל בדרך כלל במס בשיעור 25%, ולכן חשוב לתעד אותם בנפרד ולבדוק את סיווגם גם כאשר הברוקר מציג את החלוקה באופן שונה. הטיפול בדיבידנד אינו זהה לטיפול ברווח ממכירת נייר ערך.
לפי האמור בעמוד, תושב ישראל שמוכר מניות של חברה אמריקאית ומחזיק פחות מ-10% מהון מניותיה פטור ממס רווחי הון בארצות הברית. בנוסף, לפי המדריך, מוסדות פיננסיים במדינות רבות מעבירים לרשות המסים בישראל מידע על חשבונות של תושבי ישראל במסגרת CRS. לכן חשוב לשמור רישומים ואישורים התומכים בדיווח, ולא להניח שחשבון אצל ברוקר זר אינו גלוי לרשות המסים.
י.ג עציון רואי חשבון: מיסוי השקעות נדל"ן בארה"ב
י.ג עציון רואי חשבון מסייעת למשקיעים ישראלים בהיבטי המס של השקעות נדל״ן בארצות הברית. אם לצד תיק המניות שלך יש נכס מניב, השקעה בקרן או החזקה בחברה אמריקאית הקשורה לנדל״ן, חשוב לבחון את חובות המס בארצות הברית בהתאם למבנה ההשקעה ולהכנסות ממנה.
במסגרת מיסוי השקעות נדל"ן בארה"ב, אנו מטפלים בהיבטי המס של ההשקעה ובהגשת דוחות מס לאזרחי ארה"ב, לפי הצורך. כשמתעוררת סוגיית מס מול רשות המסים האמריקאית, המשרד מספק גם ייצוג מול ה־IRS. כך אפשר להבחין בין הטיפול בהכנסות ממניות לבין הטיפול בנכס או בפעילות נדל״ן בארצות הברית.
השירות רלוונטי למשקיעים המבקשים לטפל בחובות המס האמריקאיות הנוגעות להשקעת נדל״ן, לצד יתר הפעילות הפיננסית שלהם. היבטי הנדל״ן נבחנים לפי מבנה ההחזקה וההכנסות מההשקעה, בנפרד ממיסוי תיק המניות.
היערך נכון להמשך הפעילות הפיננסית שלך
השקעה מעבר לים עשויה להשתלב עם אזרחות אמריקאית, הכנסות נוספות או החזקות עסקיות, וכל אחד מהרכיבים האלה מוסיף הקשר לבחינת חובות הדיווח. לכן, לצד מיסוי מסחר במניות בארה״ב, חשוב לבדוק אם קיימות גם חובות נפרדות מול רשויות המס בארצות הברית. התמונה הכוללת עשויה להשפיע על אופן הטיפול בדיווחים, ולא רק על חישוב המס בעסקה מסוימת.
אם אתה אזרח ארצות הברית וזקוק להגשת דוחות מס, או נדרש לטיפול מול רשות המסים האמריקאית, י.ג עציון רואי חשבון מספקת הגשת דוחות מס לאזרחי ארה״ב וייצוג מול ה־IRS. השירותים האלה אינם מחליפים בדיקה של חבות המס והדיווח בישראל. אם יש לך גם נכסי נדל״ן בארצות הברית, אפשר לבחון בנפרד את היבטי המס שלהם.
כדי לברר כיצד השירותים מתאימים לנסיבות שלך, פנה לי.ג עציון רואי חשבון לייעוץ. פנייה מסודרת תאפשר להציג את שאלת המס הרלוונטית ולבחון את הצעד הבא באופן מקצועי וממוקד.
שאלות נפוצות
איך עובד הזיכוי ממס אם כבר שילמתי לרשויות בארה"ב?
המס ששילמת בארצות הברית עשוי להיזקף בישראל כנגד המס הישראלי על אותה הכנסה. לחישוב מסודר, חשוב להתאים בין אישור הניכוי או התשלום לבין ההכנסה המתאימה, למשל דיבידנד מסוים או מכירת מניה. שמירת מסמכי הברוקר ופירוט העסקאות מסייעת לבסס את הסכומים בדוח. הזיכוי אינו מחושב אוטומטית כנגד הכנסות אחרות.
אילו הכנסות נוספות חייבות בדיווח?
מלבד רווח ממכירת מניות, יש לבחון גם דיבידנדים וריבית שהתקבלו מחו״ל. למשל, אם חשבון ההשקעות זיכה אותך בריבית או שחברה זרה חילקה לך דיבידנד, מדובר בסוגי הכנסה נפרדים שיש להביא בחשבון בבדיקת הדיווח. גם הכנסה מהשכרת נכס בחו״ל עשויה להיות רלוונטית לדוח הישראלי. ריכוז הדוחות השנתיים מכל החשבונות מסייע לזהות את מקורות ההכנסה.
האם אזרח ישראלי צריך לשלם מס בארה"ב על מכירת מניות?
לפי הכלל המתואר לגבי תושב ישראל שמוכר מניות של חברה אמריקאית, החזקה בפחות מ־10% מהון המניות פטורה ממס רווחי הון בארצות הברית. לכן, יש משמעות לשיעור ההחזקה ולא רק לאזרחות. יש להבחין בין אזרחות ישראלית לבין התושבות שעליה חל הכלל, ולבחון בנפרד את חובת המס בישראל. שיעור החזקה אחר מצריך בחינה נפרדת.
כמה מס מנכים על דיבידנד שקיבלתי מחברה אמריקאית?
על דיבידנד שחברה אמריקאית משלמת לתושב ישראל מנוכה בארצות הברית מס במקור בשיעור של 25%. הניכוי מתבצע בעת תשלום הדיבידנד, ולכן הסכום שמופיע בחשבון עשוי להיות לאחר ניכוי. שמור את פירוט החלוקה והמס שנוכה, כדי להבחין בין סכום הדיבידנד לפני הניכוי לבין הסכום שהתקבל בפועל. החבות בישראל נבחנת בנפרד במסגרת הדיווח.
תגובות