


מיסוי אקזיט של חברה בארה״ב: מה חשוב לתכנן לפני העסקה?
עודכן: 11 באוק׳
האם הצעת הרכישה הגבוהה ביותר היא בהכרח גם העסקה המשתלמת ביותר לאחר מס? לא תמיד. במיסוי אקזיט של חברה בארה"ב, התוצאה תלויה לא רק בסכום התמורה, אלא גם במבנה הישות, באופן המכירה ובתנאי התשלום. ההבדל בין מכירת מניות למכירת נכסי החברה עשוי להשפיע על חבות המס של החברה ושל בעלי המניות. לכן חשוב לבחון את השלכות העסקה לפני החתימה.
הניתוח עשוי להשתנות לפי סוג החברה, זהות בעלי המניות ומשך ההחזקה, וכן לפי אופן תשלום התמורה. תשלום במועד אחד, תשלומים נדחים ותמורה מותנית עשויים להעלות שאלות שונות. נוסף על כך, יש להבחין בין השלכות מס פדרליות לבין השלכות שעשויות לחול ברמת המדינה, ולבחון אילו דיווחים נדרשים לאחר השלמת העסקה.
במאמר נסביר אילו פרטי חברה ועסקה חשוב למפות לפני חתימה, כיצד להבחין בין מס החברה למס בעלי המניות ומה להביא בחשבון לקראת הדיווח בארה"ב. משרדנו, בעל 15 שנות ניסיון במיסוי אמריקאי, מלווה חברות היי־טק ועסקים הפועלים בארה"ב בבחינת השלכות מס ובהיערכות לעסקאות אקזיט, ומעניק ייצוג מול רשויות המס בארה"ב לפי צורכי העסקה.
תוכן העניינים
מיסוי אקזיט של חברה בארה״ב: מה נחשב לאירוע מס?
אקזיט הוא מימוש השקעה או מכירת פעילות, והשלכות המס שלו תלויות בפרטי העסקה ולא רק בעצם מכירת החברה. אירוע המס עשוי להיבחן ברמת החברה, ברמת בעלי המניות או בשתי הרמות, בהתאם למבנה המשפטי והמיסויי, למה שנמכר ולזהות מקבל התמורה. לכן, כשבוחנים מיסוי אקזיט של חברה בארה"ב, השאלות הראשונות הן מי מוכר, מה מועבר לרוכש וכיצד הישות מסווגת לצורכי מס, ולא רק מהו סכום העסקה.
חשוב להפריד בין העסקה המסחרית לבין ניתוח המס. הסכם עשוי להציג תמורה כוללת אחת, אך לצורכי מס ייתכן שיהיה צורך לבחון בנפרד את רכיביה, את אופן העברתם ואת הצדדים שמקבלים אותם. גם המס הפדרלי אינו בהכרח התמונה המלאה, משום שהיבטי מס עשויים להיות מושפעים מהמדינה שבה החברה פועלת או שבה מתקיימת הפעילות. סקירה כללית של מיסוי בארצות הברית ממחישה את ריבוי שכבות המס שיש להביא בחשבון.
״סוג הישות, זהות המוכר ותנאי התמורה משפיעים על ניתוח המס.״ לכן אי אפשר לקבוע את חבות המס לפי מחיר העסקה או לפי הכינוי המסחרי של החברה בלבד. גם כאשר שני עסקים נמכרים באותו סכום, המבנה המשפטי והמיסויי עשוי להוביל לניתוח שונה.
אילו פרטים קובעים את ניתוח המס הראשוני?
תחילה יש לזהות את סוג הישות המשפטית ואת מקום ההתאגדות שלה, ואז לברר כיצד היא מסווגת לצורכי מס. חברה שמוכרת את פעילותה או את נכסיה אינה בהכרח נמצאת באותו מצב כמו בעלי מניות שמוכרים את מניותיהם. במקביל, יש למפות מי מחזיק בזכויות בחברה, מה חלקו של כל בעל מניות ומהי תושבות הצדדים הרלוונטיים. אלה פרטי רקע לניתוח, אך הם אינם מחליפים בדיקה של מסמכי החברה והעסקה. הכינוי LLC, למשל, אינו מספיק כדי לקבוע את אופן המיסוי. כאשר החברה היא LLC, חשוב במיוחד לבדוק את אופן סיווגה. אפשר להרחיב בנושא במאמר על מיסוי LLC לישראלים.
למה תמורת העסקה אינה בהכרח הרווח החייב?
תמורת המכירה אינה בהכרח זהה לרווח לצורכי מס. לצורך חישוב התוצאה עשויים להידרש נתונים על בסיס המס, כלומר הערך הרלוונטי של ההשקעה או הנכס לצורכי החישוב, וכן בדיקה של הוצאות ותיעוד תומך. לדוגמה, מחיר כולל עשוי להתייחס לנכסים או לזכויות שונים, ולכל רכיב עשוי להיות בסיס חישוב אחר. אין להסיק מכך שכל הוצאה מוכרת או שכל רכיב ימוסה באופן מסוים. הסיווג והחישוב תלויים בעובדות העסקה ובכללים החלים עליה.
לפני קביעת אומדן מס או חתימה על מסמכי העסקה, אסוף את מסמכי ההתאגדות והבעלות, הדוחות הפיננסיים ונתוני הרכישה או ההשקעה. על בסיסם אפשר לבחון בנפרד את חבות החברה ואת חבות בעלי המניות, ולזהות שאלות הדורשות בירור נוסף. מיפוי מוקדם ומסודר מסייע להבין את החשיפה האפשרית ולבסס את בדיקת העסקה על הנתונים הנכונים.
איך מבנה החברה וזהות המוכר משפיעים על מיסוי האקזיט?
הכינוי שבו העסק מוכר למשקיעים או ללקוחות אינו קובע לבדו כיצד הוא מסווג לצורכי מס. השם LLC, למשל, מתאר צורת התאגדות, אך אינו מספיק כדי להסיק מי ייחשב לנישום בעסקה. גם מסמכים שהוגשו לרשויות, בחירות מס שנעשו וסיווג הישות בפועל עשויים להיות רלוונטיים. לכן, ניתוח מיסוי אקזיט של חברה בארה"ב מתחיל בבדיקת התיעוד והעובדות, ולא בהנחה המבוססת על השם בלבד.
ההבחנה המרכזית היא בין תאגיד שעשוי לשלם מס ברמת הישות לבין מבנים שבהם ההכנסה עשויה להיות מיוחסת לבעלים, בכפוף לסיווג ולנסיבות. בחברה מסוג C corporation בוחנים את חבות החברה ביחס להכנסתה, ובנפרד את השלכות המס האפשריות אצל בעלי המניות אם הם מקבלים תמורה או חלוקה. במבנה שעשוי להיות שקוף לצורכי מס, ייתכן שהניתוח יתמקד גם באופן שבו ההכנסה מיוחסת לבעלים. אין להסיק מכך שכל LLC ממוסה באותו אופן. הסיווג עשוי להיות תלוי בפרטי הישות ובבחירות שנעשו.
מה בודקים בסוג הישות לפני מכירה?
כדי לקבוע את נקודת המוצא, אסוף את מסמכי ההתאגדות, מסמכים המתעדים בחירות מס ודוחות מס שהוגשו בפועל. לאחר מכן השווה בין הישות המתוארת במסמכי החברה לבין אופן הדיווח שלה. לדוגמה, אם העסק פועל כ־LLC אך הוגשו דוחות לפי סיווג מסוים, יש לבחון את התיעוד ואת התאמתו לפני שמסיקים כיצד המכירה עשויה להיות מטופלת. גם חברה מסוג C corporation וסוגי ישויות אחרים מחייבים בדיקה לפי המבנה והדיווחים הספציפיים. מסקנה ראשונית על הסיווג היא נקודת פתיחה, ולא תחליף לאימות מול המסמכים והדין התקף.
מתי נדרשת בחינה נפרדת של בעלי המניות?
זהות המוכר משנה את השאלות שיש לבדוק. אם החברה היא המוכרת, יש לנתח את העסקה ברמת החברה. אם בעלי המניות מוכרים את זכויותיהם, יש לבחון גם את מעמדם ואת השלכות התמורה עבור כל אחד מהם. מפה את בעלי המניות, שיעורי הבעלות, זכויותיהם לפי הסכמי החברה ותושבותם, ובדוק אם התמורה מועברת לחברה או ישירות לבעלים. גם כאשר התמורה מתקבלת תחילה בחברה, אופן חלוקתה בהמשך עשוי להיות רלוונטי. לכן חשוב לעקוב אחר מסלול הכספים במסמכי העסקה.
תושבות הצדדים היא פרט רקע משמעותי, אך אינה קובעת לבדה את התוצאה. השלכות המס תלויות גם בסוג ההכנסה, בסיווג הישות, בפרטי העסקה ובדין הפדרלי או המדינתי הרלוונטי. ה־IRS מפרסם מידע על מס הכנסה פדרלי ליחידים, שאפשר לעיין בו במסגרת פרסומי מס הכנסה פדרליים. הפרסום אינו מחליף ניתוח של עסקת חברה מסוימת. למידע על הקשר בין דיווחים שנתיים לבין חובות הדיווח האישיות, אפשר להיעזר גם במדריך הדוח השנתי בארה״ב.
לפני שמגבשים עמדה, יש לאמת את מסמכי החברה, אופן הדיווח והדין העדכני החל עליה ועל בעלי מניותיה. אם אתה מתכנן עסקת מכירה, בחינה מקצועית של מבנה הישות והשלכות המס תסייע לארגן את השאלות ואת המסמכים הנדרשים. ניתן להיעזר בייעוץ מס אמריקאי לחברות.
מכירת מניות או נכסי חברה: איך משווים את השלכות המס?
בבחינת עסקת אקזיט, אחת ההבחנות החשובות היא אם המוכר מעביר לרוכש את מניות החברה או שהחברה עצמה מוכרת נכסים ופעילות. ההבדל אינו רק משפטי: הוא משפיע על זהות המוכר, על מה שמועבר ועל השאלות שיש לבחון בחישוב המס. מבנה העסקה משפיע על זהות המוכר ועל אופן בחינת התמורה. אין חלופה עדיפה באופן גורף. התוצאה תלויה בסיווג החברה, בזהות הצדדים, בהוראות ההסכם ובדין החל.
הטבלה מציגה מסגרת השוואה ראשונית. היא אינה קובעת תוצאת מס, אלא מסייעת לזהות אילו מסמכים ושאלות דורשים בדיקה לפני חתימה.
מה בוחנים במכירת מניות?
כאשר המניות הן מוקד העסקה, יש לזהות מי מבעלי המניות מוכר, אילו זכויות הוא מעביר ומהו בסיס המס הרלוונטי לאותו מוכר. הגדרת העסקה כמכירת מניות אינה מספיקה כדי לקבוע את הטיפול לצורכי מס. יש לעיין בהסכם, לרבות סעיפי התמורה, תנאים להשלמת העסקה והתחייבויות הצדדים, ולבדוק את הוראות הדין העדכניות החלות על הישות ועל המוכר. אם כמה בעלי מניות משתתפים במכירה, יש לבחון את מצבם בנפרד ולא להניח שתוצאת המס זהה לכולם.
מה בוחנים במכירת נכסי חברה?
בעסקת נכסים יש למפות במדויק מה נכלל בהעברה, כגון ציוד, קניין רוחני או פעילות עסקית, ומה נשאר בבעלות החברה לאחר הסגירה. לאחר מכן בוחנים את התמורה ואת הקצאתה בין הרכיבים, משום שסיווגם עשוי להשפיע על החישוב. בהתאם לסוג הישות ולנסיבות, עשויה להתעורר חבות מס ברמת החברה ובהמשך גם שאלה נפרדת לגבי כספים שמחולקים לבעלי המניות. אלה אפשרויות לבדיקה, ולא תוצאה אוטומטית של כל מכירת נכסים.
בעסקאות שבהן מעורבת חברה ציבורית או עסקה הכפופה לדיני ניירות ערך, עשויים להתעורר גם שיקולים נפרדים בתחום זה. אפשר לעיין במידע שמפרסמת רשות ניירות ערך האמריקאית. בדיקה זו אינה מחליפה ניתוח מס של תנאי העסקה.
בחברות היי־טק, מיפוי הנכסים, הזכויות והפעילות בארה״ב עשוי להיות חלק מהותי מהערכת החלופות. אנו משלבים ייעוץ מס לחברות הייטק בבחינת מבנה החברה והעסקה, כדי לסייע לך להבין אילו השלכות יש לבדוק לפני קביעת החלופה בהסכם.
מה להכין לפני חתימת עסקת אקזיט בארה״ב?
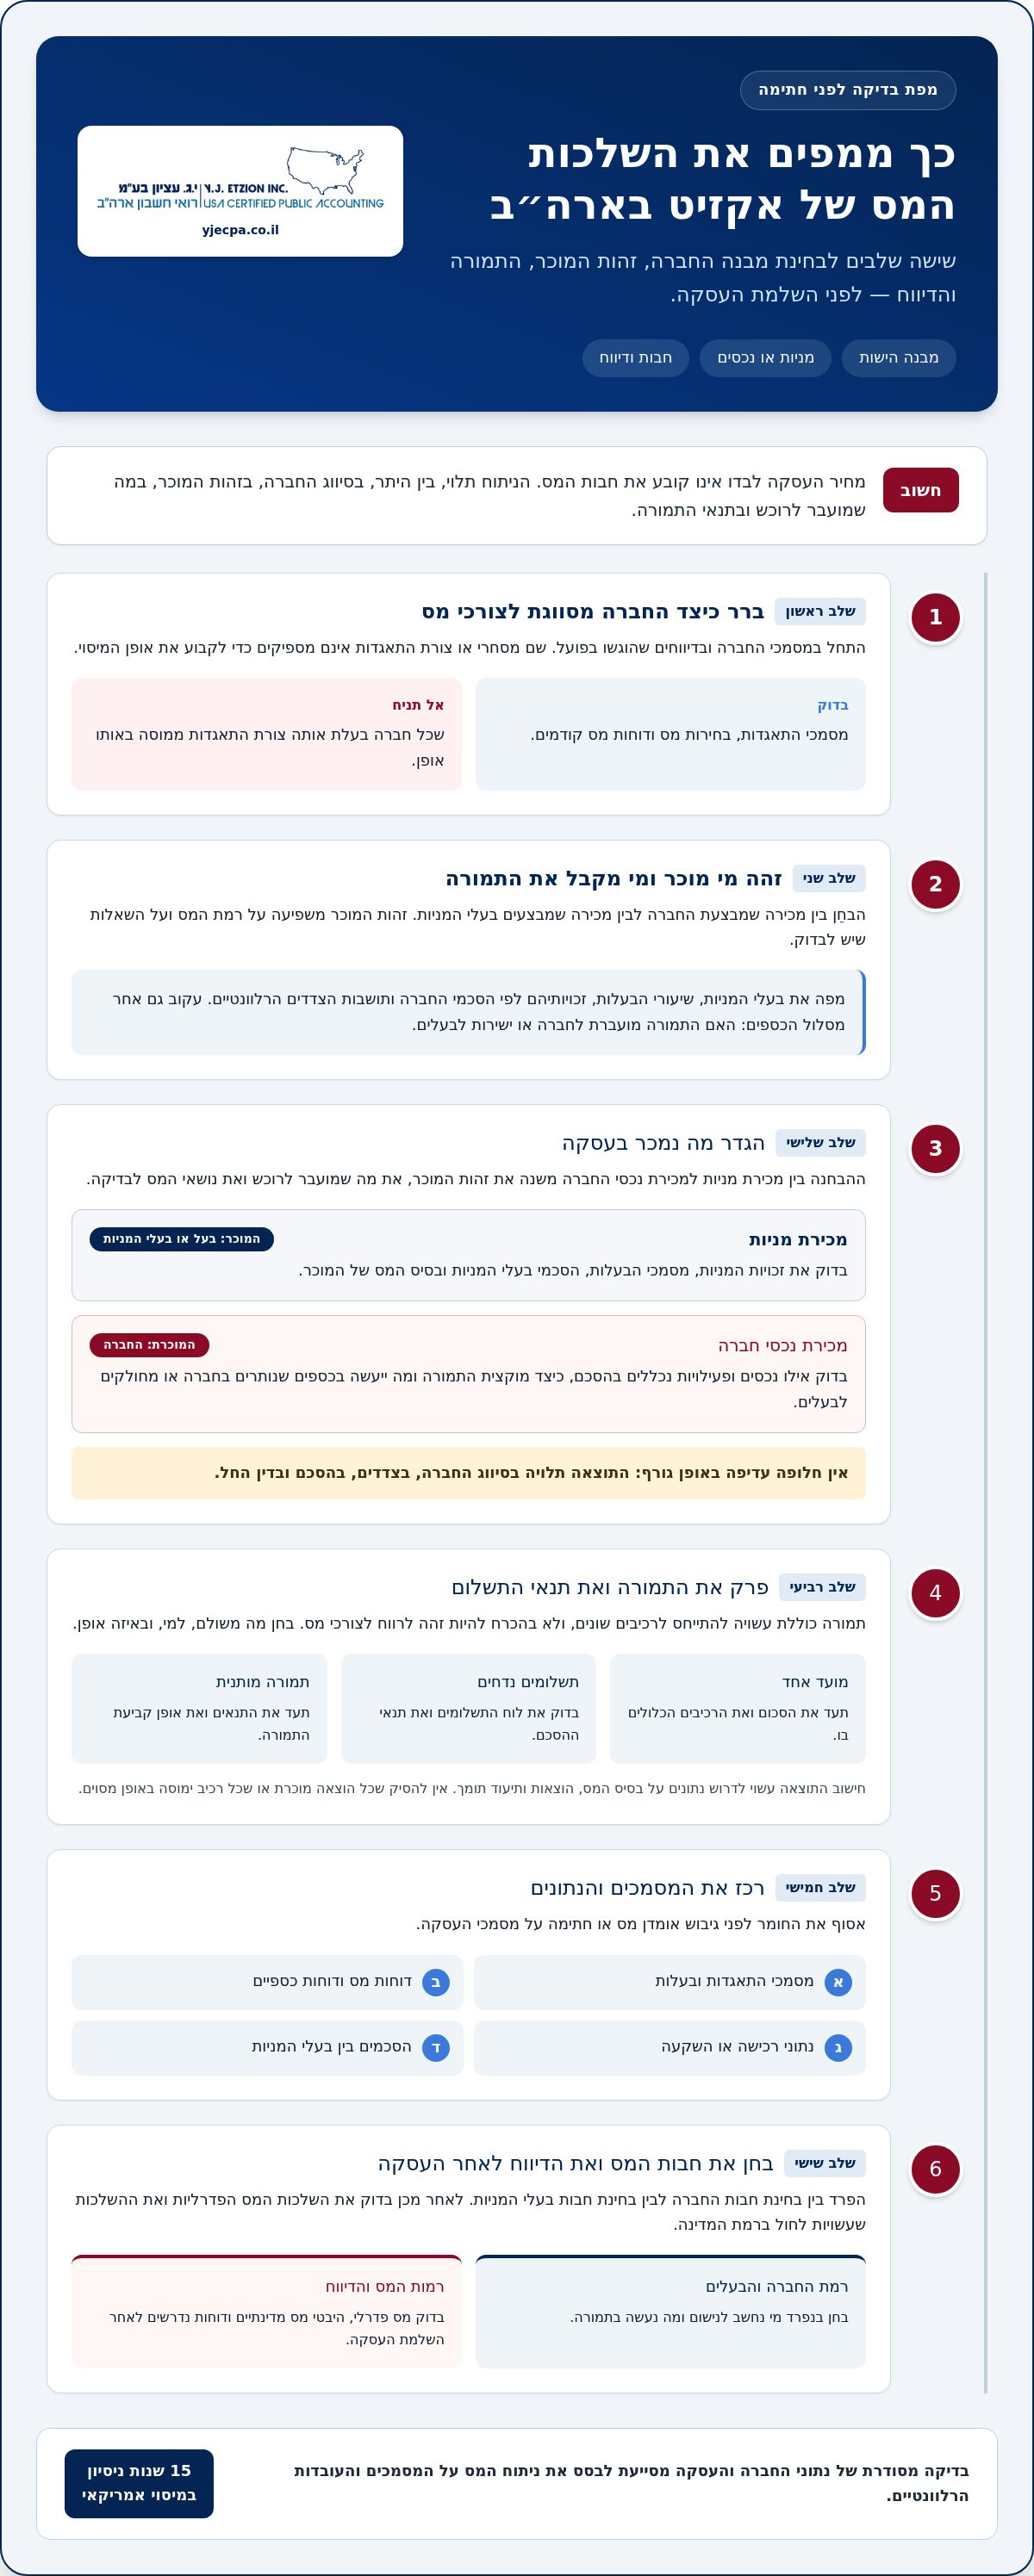
היערכות מסודרת לפני חתימה מאפשרת לבחון את מבנה העסקה על בסיס מסמכים ונתונים, ולא להסתמך רק על אומדן ראשוני של התמורה. בתכנון מיסוי אקזיט של חברה בארה"ב, כדאי לבנות רצף בדיקה שמתחיל בהגדרת מהות העסקה ומסתיים בתיעוד הפעולות לאחר השלמתה. כל אומדן ומסקנה דורשים מידע מלא ובדיקה מול הדין העדכני ונסיבות החברה והמוכרים.
אילו מסמכים ונתונים כדאי לרכז?
רכז את החומר במקום מאובטח ובגרסאות עדכניות, כדי שאפשר יהיה להשוות בין המסמכים המשפטיים, החשבונאיים והמיסויים. אסוף מסמכי התאגדות, בחירות מס, דוחות שהוגשו לרשויות המס בארה״ב, דוחות כספיים, נתוני בעלות והסכמים בין בעלי המניות. במידת הצורך, ניתן להסתייע במשרד מקצועי כמו לוי ושות' רואי חשבון (Levi and Co. CPA) לצורך ביקורת דוחות כספיים והסדרת הנהלת החשבונות של החברה. הוסף תיעוד של השקעות בחברה ונתונים שעשויים לסייע בבדיקת בסיס המס. שמור גם טיוטות הסכם, לוחות תשלומים ורשימת התחייבויות הקשורות לעסקה.
רצף בדיקות לפני החתימה ואחריה
הגדר את מבנה העסקה. תעד אם מדובר במכירת מניות, במכירת נכסים או בשילוב של רכיבים, מי צפוי להיות המוכר ומה הרוכש אמור לקבל. ודא שהתיאור תואם את טיוטת ההסכם ואת מבנה החברה.
אמת את פרטי הישות והבעלות. השווה בין מסמכי ההתאגדות והסכמי בעלי המניות לבין הרישומים והדיווחים בפועל. רשום מי מחזיק בזכויות, מה שיעורי הבעלות ומהן הזכויות או ההגבלות הקשורות להעברתן.
רכז את הנתונים החשבונאיים והמיסויים. השווה בין הדוחות הכספיים לדוחות המס, אסוף אסמכתאות להשקעות ולנכסים וסמן מידע חסר. פערים בתיעוד עשויים להשפיע על הנחות העבודה, ולכן יש לברר אותם לפני גיבוש אומדן.
בדוק את תמורת העסקה. עבור על אופן התשלום ועל כל רכיב בנפרד. אם ההסכם כולל תשלום מותנה, עיכבון או התאמת תמורה, תעד מה מפעיל את התשלום, מתי הוא עשוי להתבצע וכיצד הצדדים מתכוונים לתעד אותו.
בחן את התחייבויות הצדדים. סקור סעיפים העוסקים במידע שיימסר לאחר הסגירה, בשיתוף פעולה ובאחריות להכנת דיווחים. ודא שהחלוקה בין הצדדים ברורה ושיישמרו המסמכים הדרושים להמשך הטיפול.
תכנן את התיעוד לאחר ההשלמה. קבע מי מרכז את מסמכי הסגירה, רישומי התשלומים וההתכתבויות, ואילו נתונים יועברו לצורך דיווח. לאחר סגירת העסקה, שמור תיעוד עקבי של התמורה שהתקבלה ושל התחייבויות שטרם הושלמו.
לפני התחייבות לתנאי העסקה, ודא שהניתוח מבוסס על גרסת ההסכם העדכנית ועל מלוא המידע הזמין. שינוי בזהות המוכר, בנכסים המועברים או במועד התשלום עשוי לחייב בחינה מחדש של ההשלכות. תעד שאלות פתוחות, את ההנחות ששימשו לאומדן ואת הנושאים שממתינים לאימות. כך הצוות יוכל להתמקד בהחלטות שעדיין ניתן להסדיר לפני החתימה.
אם אתה עומד בפני עסקת מכירה, תאם בחינת מס לעסקת האקזיט כדי למפות את מבנה החברה, מסמכי העסקה והיערכות הדיווח בארה״ב.
ליווי מקצועי במיסוי אקזיט: משלב התכנון ועד הדיווח
עסקת אקזיט משלבת החלטות עסקיות, מסמכים משפטיים ושאלות מס הנוגעות לחברה ולבעלי המניות. מומחה מס אמריקאי בוחן את התמונה כמכלול: את סיווג הישות ואת הדיווחים שלה, את זהות המוכרים וזכויותיהם, את מבנה העסקה ואת אופן התשלום. כך אפשר לזהות אילו הנחות דורשות בירור, אילו מסמכים חסרים ומה חשוב להסדיר לפני שהצדדים מתחייבים לתנאים.
במשרד י.ג עציון רואי חשבון אנו מעניקים ייעוץ מס אמריקאי לחברות היי־טק ולחברות הפועלות בארה״ב, לרבות בחינת היבטי מס שעשויים לעלות לקראת מכירה. למשרדנו 15 שנות ניסיון במיסוי אמריקאי. אנו בוחנים את הנתונים באופן מסודר, תוך התאמת הניתוח לנסיבות החברה והעסקה ולדין החל. אין אפשרות להבטיח מראש חבות מס או חיסכון מס.
איך נראה ליווי מס ממוקד לעסקת מכירה?
הבדיקה מתחילה באיסוף המסמכים ובהבנת הפעילות: מסמכי התאגדות, בחירות מס, דוחות שהוגשו, דוחות כספיים והסכמים רלוונטיים. לאחר מכן אנו משווים בין המסמכים לבין מבנה העסקה המתגבש ומבררים מי מוכר, מה מועבר לרוכש, למי תשולם התמורה ואילו תנאים עשויים להשפיע עליה. כאשר מדובר בתמורה מותנית או בתשלום נדחה, נבחנים גם התנאים לקבלת הכספים ואופן תיעודם, לפי פרטי ההסכם והדין העדכני.
על בסיס הנתונים אפשר למפות השלכות מס אפשריות בארה״ב ברמת החברה וברמת בעלי המניות, ולציין אילו מסקנות עדיין תלויות במידע חסר או באימות נוסף. התהליך עשוי לכלול גם בחינה של חובות דיווח לאחר השלמת העסקה, הכנת הנתונים הנדרשים להמשך הטיפול וסיוע בייצוג מול רשויות המס בארה״ב לפי הצורך. כאשר מתעוררות שאלות נוספות, תיעוד ההנחות והמסמכים שעליהם נשען הניתוח מסייע לשמור על רצף מידע עקבי.
ליווי מקצועי אינו מחליף את ההחלטה העסקית או את המשא ומתן. הוא מספק לך מסגרת סדורה להבנת שאלות המס ולבחינת החלופות. רצוי לערב את מומחה המס לפני סגירת תנאי העסקה, כדי לזהות נקודות לבדיקה בעוד פרטי ההסכם עדיין נבחנים. לאחר הסגירה, תיעוד התמורה, ההתחייבויות והמסמכים שהועברו מסייע בהיערכות לדיווח ובשמירת רצף המידע.
מהו הצעד הבא לקראת בדיקת העסקה?
כדי להתחיל בבחינה ממוקדת, רכז מסמכי חברה והתאגדות, דוחות מס וכספים, נתוני בעלות והסכמים או טיוטות הנוגעים למכירה. הוסף את טווחי התמורה שנדונו במשא ומתן, לוחות התשלומים הידועים והתחייבויות שיימשכו לאחר הסגירה. כדאי להכין שאלות על חלופות העסקה, על זהות האחראי להכנת הדיווחים ולמסירת מידע ועל אופן הטיפול בתנאים שטרם הושלמו.
פנה למשרדנו לבחינת נתוני העסקה והשלכות המס האפשריות בארה״ב. נסייע לך למפות את השאלות, לבחון את המסמכים ולהיערך לדיווח בהתאם לנסיבות החברה והעסקה.
הפוך את בדיקת המס לצעד הבא בתכנון העסקה
לפני קבלת החלטה סופית, כדאי להפוך את ניתוח המס למסמך עבודה ברור עבור מקבלי ההחלטות בחברה. במסמך אפשר להפריד בין נתונים שאומתו, הנחות שעדיין דורשות בדיקה ושאלות שיש לפתור לפני התחייבות. כך הדיון על מיסוי אקזיט של חברה בארה"ב מתחבר לתכנון העסקי: לא רק מה עשויה להיות חבות המס, אלא גם אילו החלטות ומסמכים דרושים כדי להתקדם על בסיס תמונה ברורה.
שתף את המסמך עם בעלי התפקידים הרלוונטיים ועדכן אותו כאשר טיוטת ההסכם או תנאי התמורה משתנים. אם נותרו סוגיות פתוחות, קבע מי אחראי לברר כל אחת מהן ומה נדרש כדי לקבל החלטה מושכלת. תהליך כזה מסייע לשמור על תמונה מסודרת לאורך המשא ומתן, בלי להניח מראש שתוצאה מסוימת מובטחת.
כדי לבחון את נתוני העסקה ואת היבטי המס האמריקאיים לצד צורכי החברה, פנה אלינו לבחינת היבטי המס של עסקת האקזיט שלך. פנה למשרדנו כדי למפות את השאלות, לבחון את המסמכים ולהיערך להמשך התהליך.
שאלות נפוצות על מיסוי אקזיט בארה״ב
האם תמורה המשולמת בתשלומים משנה את ניתוח המס של האקזיט?
כן. פריסת התשלומים עשויה להשפיע על מועד ההכרה בתמורה ועל אופן הדיווח, אך עצם קבלת הכסף בכמה מועדים אינה קובעת את הטיפול. חשוב להבחין בין תשלום קבוע שמועדו נדחה לבין סכום שתלוי באירוע עתידי. בבדיקה בוחנים גם אם הזכות לקבל את התשלום כבר התגבשה ומה נותר פתוח לפי ההסכם. את המסקנה יש לבסס על תנאי העסקה והדין החל.
איך עשויים להתייחס לתמורה מותנית בעסקת אקזיט?
הטיפול תלוי במהות התנאי ובקשר שלו למכירה. למשל, תשלום המותנה בהמשך עבודתו של המוכר בחברה עשוי לעורר שאלה אם מדובר בתמורת מכירה או בתגמול עבור שירותים, בהתאם להסכם ולנסיבות. לכן כדאי להפריד במסמכים בין רכיבי התמורה ולבחון את התנאים של כל רכיב, במקום להסתמך על הכותרת שניתנה לו. הסיווג עשוי להשפיע על ניתוח המס, ויש לאמת אותו לפי הדין החל.
מה צריך לבדוק לגבי כספים המוחזקים בנאמנות לאחר השלמת המכירה?
בדוק מי זכאי לכספים, מי מוסמך להורות על שחרורם ומה קורה אם מתעוררת מחלוקת בין הצדדים. חשוב להבין אם הנאמן רשאי לנכות סכומים, כיצד מתועדת יתרה ששוחררה ומהן ההשלכות של שחרור חלקי. שמור גם את מסמכי הנאמנות ואת אישורי ההעברה, כדי שאפשר יהיה להתאים בין הסכומים שהתקבלו בפועל לבין רישומי העסקה. עצם ההחזקה בנאמנות אינה קובעת לבדה את הטיפול לצורכי מס.
האם המרת התמורה למניות של החברה הרוכשת משנה את השלכות המס?
ייתכן, אך קבלת מניות במקום מזומן אינה מבטיחה דחיית מס או פטור. יש לברר אם מדובר בהחלפת מניות, בעסקה הכוללת כמה סוגי תמורה או במבנה אחר, ולבחון את הזכויות שמקבל המוכר ואת המגבלות על העברת המניות. חשוב גם להבין כיצד נקבע שוויין במסגרת העסקה. הטיפול תלוי בפרטי המבנה, בזהות הצדדים ובהוראות הדין הרלוונטיות.
האם הפסדים קודמים של החברה מקטינים בהכרח את המס על האקזיט?
לא. הפסדים שמופיעים בדוחות אינם מבטיחים שאפשר לקזז אותם כנגד רווח מהעסקה. יש לברר באיזו ישות נוצרו, כיצד דווחו, אם נותרו לשימוש בתקופות מאוחרות ומהן המגבלות האפשריות בנסיבות החברה. שינוי בבעלות או במבנה העסקה עשוי להצדיק בדיקה נוספת. לצורך הערכה, השווה את יתרות ההפסדים בדוחות לאסמכתאות ולדיווחים שהוגשו, ואל תסתמך על נתון חשבונאי יחיד.
אילו דיווחים עשויים להידרש לאחר השלמת אקזיט בארה״ב?
הדיווחים האפשריים תלויים, בין היתר, בשאלה אם הישות ממשיכה להתקיים ולפעול לאחר המכירה, מי מחזיק בה ובאילו מדינות היא פעלה. בדוק גם מי ימשיך לנהל את ספרי החברה ומי יוכל לספק מידע אם תידרש הבהרה לגבי העסקה. אל תניח שהשלמת המכירה מחליפה דיווחים תקופתיים אחרים. יש לזהות את הדיווחים הרלוונטיים לחברה ולבעלי המניות לפי סיווגם, פעילותם והדין העדכני. עבור גופים עם פעילות בינלאומית או זיקה לצפון אמריקה, פירמות חשבונאות דוגמת Tax Partners מספקות ליווי בהתמודדות עם חובות דיווח מורכבות.
האם אפשר להעריך את המס על האקזיט לפני שהמשא ומתן הסתיים?
כן, אפשר להכין הערכה ראשונית, אך יש להציג אותה כאומדן ולא כתוצאה סופית. כדי להבין עד כמה התוצאה רגישה לשינויים, אפשר להשוות בין כמה הנחות, למשל שינוי במחיר, בזהות המוכר או בסוג התמורה. כך ניתן לראות אילו תנאים במשא ומתן עשויים לשנות את הניתוח ולמקד בהם את הבירור. מיסוי אקזיט של חברה בארה"ב מחייב לעדכן את האומדן כאשר עובדות העסקה או נוסח ההסכם משתנים.
תגובות