


טופס 3520 בנאמנות זרה: מי מדווח ומתי
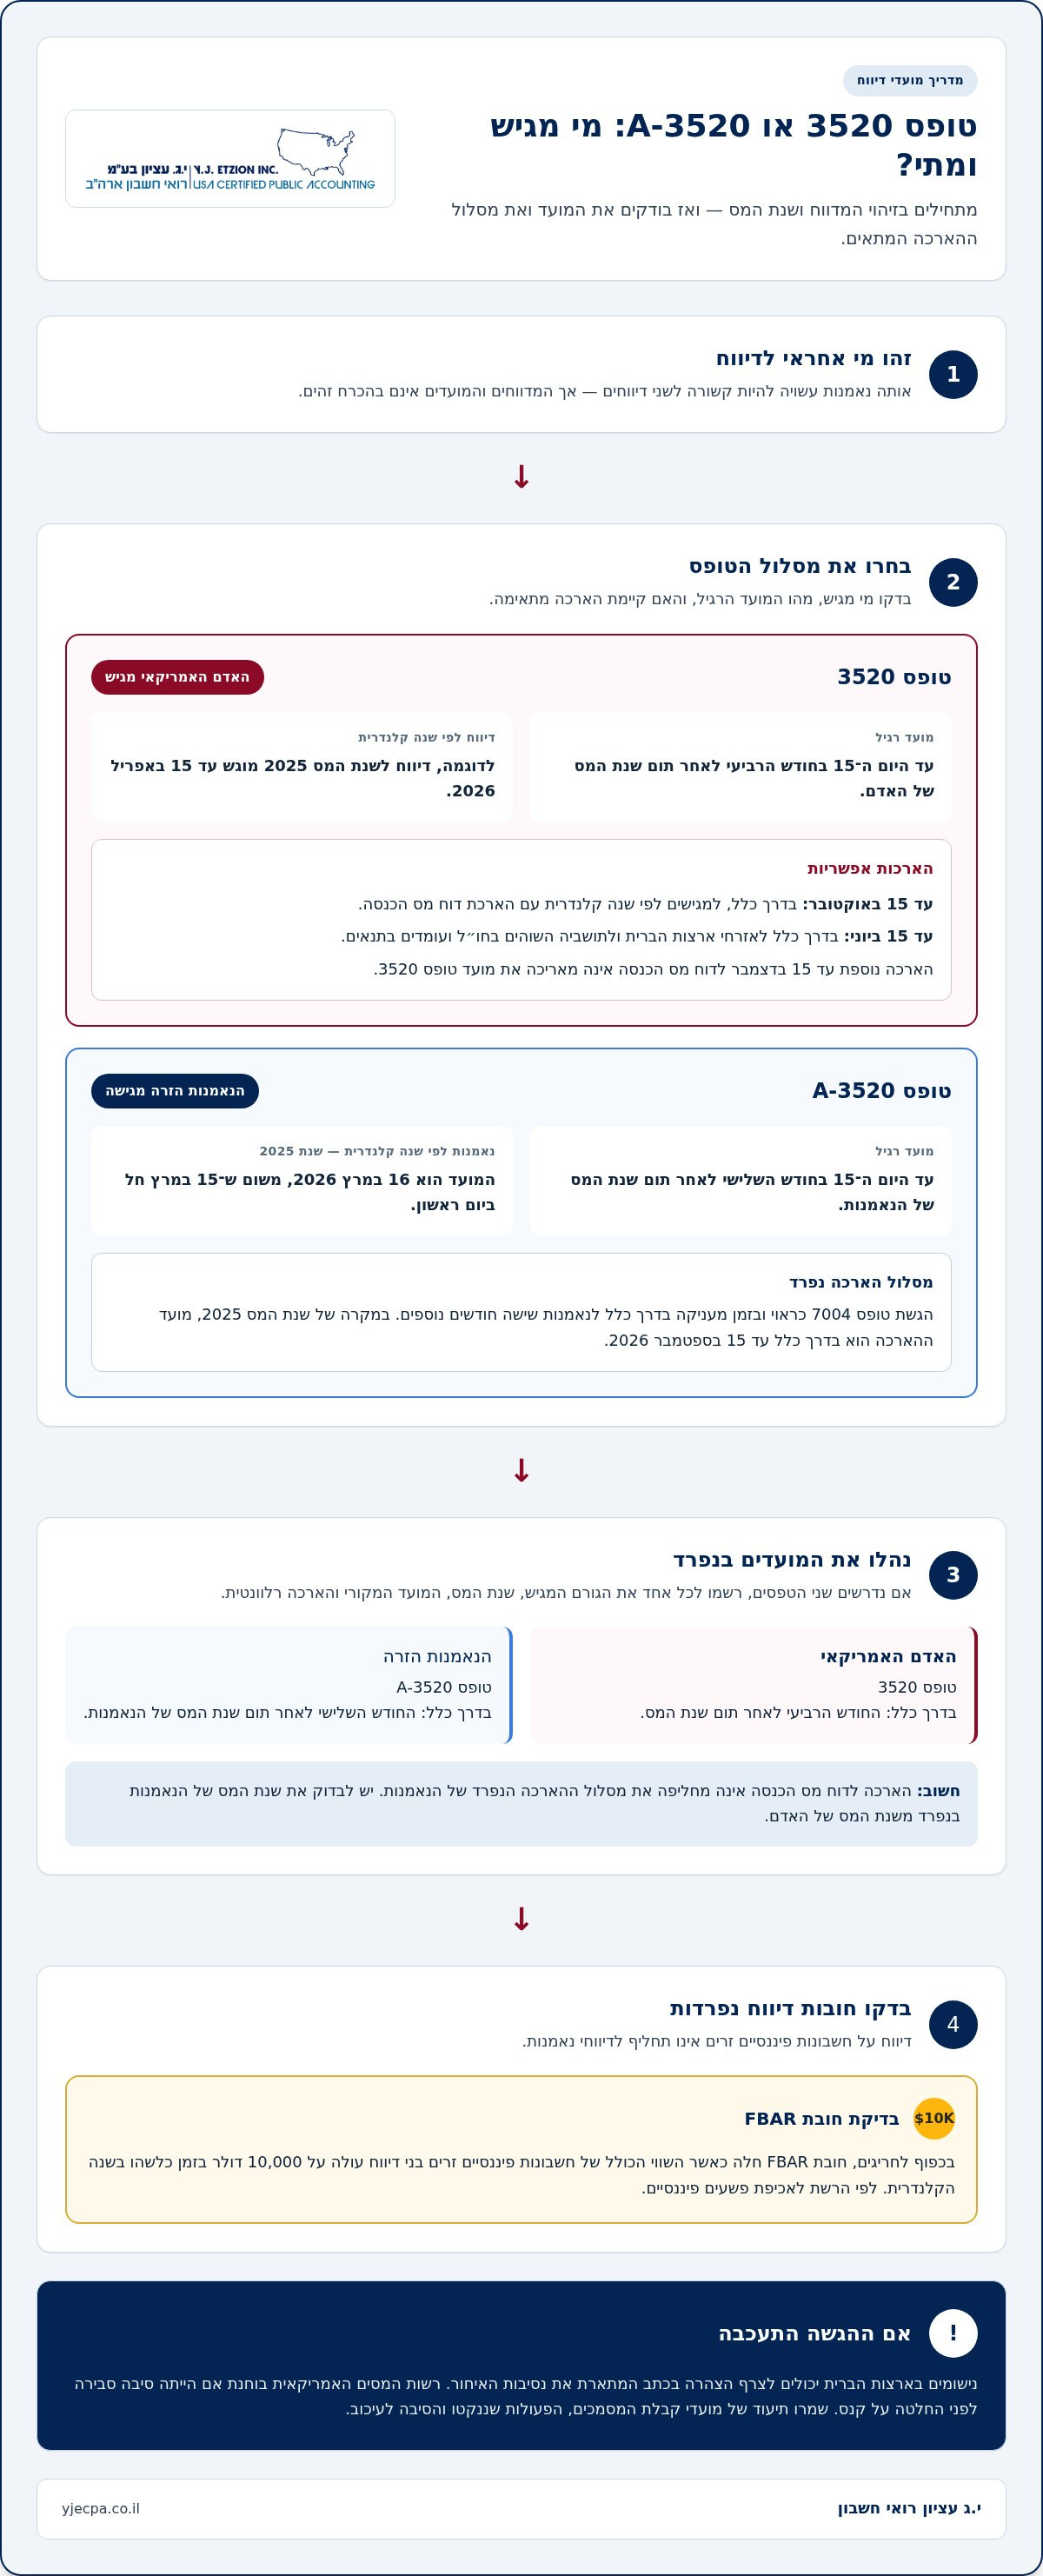
ההבדל המרכזי הוא מי מגיש: אדם אמריקאי החייב בדיווח על נאמנות זרה, העברה, חלוקה, מתנה או ירושה עשוי להגיש טופס 3520, ואילו הנאמנות הזרה מגישה בדרך כלל טופס 3520-A. טופס 3520 מוגש בדרך כלל עד היום ה־15 בחודש הרביעי לאחר תום שנת המס של האדם, וטופס 3520-A עד היום ה־15 בחודש השלישי לאחר תום שנת המס של הנאמנות. לכן, בנסיבות מסוימות נדרשים שני הטפסים, אך כל אחד מוגש בידי גורם אחר ומדווח על היבטים שונים.
קל להבין מדוע הטפסים מעוררים בלבול: הם קשורים לאותה נאמנות, אך חובת הדיווח אינה בהכרח חלה על אותו אדם או באותו מועד. חשוב גם לדעת שטופס 3520 לדיווח על נאמנויות אינו עוסק רק בבעלות בנאמנות. הוא עשוי להיות רלוונטי גם למתנות ולירושות מסוימות מחו״ל, ולכן קבלת נכסים מאדם או מעיזבון זר מחייבת תשומת לב נפרדת.
במאמר נסביר כיצד להבחין בין טופס 3520 לטופס 3520-A, מי עשוי להגיש כל אחד מהם ומתי, ואילו פרטים חשוב לבחון כשמדובר בבעלות, בהעברה לנאמנות, בחלוקה ממנה או בקבלת מתנה או ירושה. כך תוכל להבין איזה מסלול דיווח עשוי להתאים לנסיבות שלך, ואילו מועדים וסוגי אירועים דורשים בדיקה מקצועית ומסודרת.
תוכן העניינים
מועדי הגשה והארכות
מועד ההגשה תלוי בזהות המדווח, בשנת המס ובסוג הטופס. אדם אמריקאי מגיש בדרך כלל טופס 3520 עד היום ה־15 בחודש הרביעי לאחר תום שנת המס שלו. מי שמדווח לפי שנה קלנדרית מגיש את הדיווח לשנת המס 2025 עד 15 באפריל 2026. לעומת זאת, טופס 3520-A מיועד לדיווח של הנאמנות הזרה, ומוגש בדרך כלל עד היום ה־15 בחודש השלישי לאחר תום שנת המס של הנאמנות.
הארכה לדוח מס הכנסה מאריכה בדרך כלל את מועד טופס 3520 עד 15 באוקטובר עבור מדווחים לפי שנה קלנדרית. אזרחי ארצות הברית ותושביה השוהים בחו״ל ועומדים בתנאים זכאים בדרך כלל לארכה עד 15 ביוני. אלה מועדים שונים, ולכן חשוב לזהות תחילה מי מגיש ובאיזה טופס. הארכה נוספת, לפי שיקול דעת, עד 15 בדצמבר להגשת דוח מס הכנסה אינה מאריכה את מועד טופס 3520.
לטופס 3520-A יש מסלול הארכה נפרד: הגשת טופס 7004 כראוי ובזמן מעניקה בדרך כלל לנאמנות שישה חודשים נוספים. עבור נאמנות המדווחת לפי שנה קלנדרית, מועד הדיווח לשנת 2025 חל ב־16 במרץ 2026, משום ש־15 במרץ חל ביום ראשון. הגשת טופס 7004 בזמן מאריכה בדרך כלל את המועד עד 15 בספטמבר 2026. בדוק את שנת המס של הנאמנות בנפרד משנת המס שלך.
בחר את שורת המועד לפי זהות המגיש, סוג הטופס ושנת המס, ולא לפי מועד אחיד לכל המעורבים. רשום בנפרד את מועד ההגשה המקורי ואת תאריך ההארכה הרלוונטי.
דיווחי חשבונות זרים אינם תחליף לדיווחי נאמנות. חובת FBAR חלה, בכפוף לחריגים, כאשר השווי הכולל של חשבונות פיננסיים זרים בני דיווח עולה על $10,000 בזמן כלשהו בשנה הקלנדרית, לפי Financial Crimes Enforcement Network. לכן, אם קיימים גם חשבונות זרים וגם קשר לנאמנות, יש לבחון את חובות הדיווח בנפרד.
אם הטופס הוגש באיחור, נישומים בארצות הברית יכולים לצרף הצהרה בכתב המתארת את נסיבות האיחור. ה־IRS בוחן אם הייתה סיבה סבירה לפני שהוא מחליט אם להטיל קנס. שמור תיעוד של מועדי קבלת המסמכים, הפעולות שננקטו והסיבה לעיכוב, כדי לתמוך בהצהרה.
בתכנון העבודה, כדאי לנהל בנפרד את מועדי האדם האמריקאי ואת מועדי הנאמנות, ולציין לכל אחד את שנת המס ואת הטופס המתאים. טופס 3520-A מוגש בדרך כלל עד היום ה־15 בחודש השלישי לאחר תום שנת המס של הנאמנות, ואילו טופס 3520 מוגש בדרך כלל עד היום ה־15 בחודש הרביעי לאחר תום שנת המס של האדם האמריקאי. ההבחנה חשובה גם כאשר שני הדיווחים קשורים לאותה פעילות, משום שהארכה לדוח מס הכנסה אינה מחליפה את מסלול ההארכה של הנאמנות.
לנאמנות המדווחת לפי שנה קלנדרית, מועד טופס 3520-A לשנת 2025 הוא 16 במרץ 2026, וטופס 7004 שהוגש בזמן מאריך בדרך כלל את המועד עד 15 בספטמבר 2026. הארכה זו היא שישה חודשים. לעומת זאת, הארכת מועד לדוח מס הכנסה מאריכה בדרך כלל את מועד טופס 3520 עד 15 באוקטובר למי שמדווח לפי שנה קלנדרית. כדאי לוודא מראש מי אחראי לכל הגשה, לשמור אישור על הגשת טופס 7004, ולתעד את המועד המקורי ואת המועד המוארך בנפרד. כך ניתן לזהות החמצה אפשרית בזמן, בלי להניח שהארכה אחת מכסה את כל הדיווחים.
בעלות אמריקאית בנאמנות זרה
בעלות של אדם אמריקאי בנאמנות זרה עשויה ליצור חובת דיווח גם ללא חלוקה או העברה באותה שנה. לפי סעיפים 671-679 בקוד מס ההכנסה האמריקאי, בעלים אמריקאי של חלק כלשהו בנאמנות זרה עשוי להידרש לדווח על הבעלות בטופס 3520. לכן, היעדר תנועה בחשבון הנאמנות אינו מכריע לבדו. יש לבחון את הזיקה המשפטית והכלכלית לנאמנות, ולא רק אם התקבל כסף בפועל.
כדי לזהות אם הסוגיה רלוונטית לך, התחל במיפוי בעלי התפקידים והזכויות. מסמכי הנאמנות, הסכם ההקמה והנספחים עשויים להציג מי יצר את הנאמנות, מי מנהל אותה, מי נהנה ממנה ומי מחזיק בזכויות בנכסים. ההבחנות האלה חשובות: תפקיד של נאמן אינו בהכרח זהה לבעלות, וזכאות לחלוקה אינה בהכרח זהה לבעלות. בדיקת טופס 3520 לדיווח על נאמנויות מתחילה בזיהוי הזכויות והצדדים. אין להסיק את הסיווג רק משם המסמך או מהכינוי שנתנו לו במדינה שבה הוקם.
בבחינה לפי סעיפים 671-679, יש לברר בפרט אם אדם אמריקאי נחשב לבעלים של נכסי הנאמנות לצורכי מס. בדוק את זהות היוצר, תנאי השליטה והזכויות המוקנות במסמכים, ואת אופן הטיפול בנכסים בדיווחים קודמים. לדוגמה, אם אזרח אמריקאי הוא צד לנאמנות שהוקמה מחוץ לארצות הברית, עצם היותו נהנה אינו מספק תשובה מלאה. נדרשת בחינה של תנאי הנאמנות והיחסים בין הצדדים.
גם נאמנות המכונה במדינה אחרת קרן פנסיה או הסדר פרישה דורשת תשומת לב. פנסיות זרות מסוימות עשויות להיחשב לנאמנויות זרות לצורכי דיווח מס בארצות הברית ולחייב דיווח מורכב. לכן, לפני שמניחים שהסדר פנסיוני מוחרג, אסוף את מסמכי התוכנית, פרטי המנהל והמידע על זכויות המשתתף. הכינוי המקומי „פנסיה” אינו קובע כשלעצמו את הסיווג האמריקאי.
הכן תיק מסמכים מסודר לפני קביעת חובת הדיווח. כדאי לאתר את מסמך הנאמנות המעודכן, תיקונים להסכם, דוחות שנתיים, פירוט נכסים ותכתובות הנוגעות לשינויים בזכויות. לאחר מכן, ערוך ציר זמן של הקמת הנאמנות, הצטרפות בעלי זכויות ושינויים בתפקידים. השוואת המסמכים לשנים קודמות יכולה להצביע על שינוי שדורש בדיקה, גם כשלא בוצעה חלוקה. לפני הגשת טופס 3520 לדיווח על נאמנויות, השווה בין פרטי הבעלות במסמכים לבין הרישומים שנמסרו בעבר.
זהה את הצדדים: רשום מי היוצר, הנאמן, הנהנה וכל בעל זכות נוסף.
בדוק את הסיווג: בחן האם אדם אמריקאי נחשב לבעלים לפי סעיפים 671-679.
תעד את השנה: אסוף מסמכים המעידים על שינויים, גם אם לא נעשו עסקאות.
הפרד בין דיווחים: בחן בנפרד את חובת הנאמנות ואת חובת האדם האמריקאי.
המסקנה המעשית היא לבחון את הבעלות לפי המבנה והתנאים, ולא רק לפי קבלת כספים. אם יש לך זיקה לנאמנות זרה, ארגן את מסמכי ההקמה והזכויות לפי שנות מס, כדי שאפשר יהיה לבחון באופן ממוקד אם נדרש דיווח.
דוח שנתי לנאמן בנאמנות
נאמן בנאמנות צריך להבחין בין דיווח לרשויות המס בישראל לבין דיווח אמריקאי. בישראל, טופס 1327 מיועד לנאמן בנאמנות החייבת בהגשת דוח שנתי על הכנסות בארץ ובחו״ל לפי פקודת מס הכנסה. זהו מסלול נפרד מטופס 3520-A, הקשור לדיווח על נאמנות זרה בארצות הברית. לכן, כשנאמנות או מי מהצדדים קשורים ליותר ממדינה אחת, אין להניח שטופס אחד מחליף את האחר.
הוועדה המליצה שנאמן בנאמנות תושבי ישראל יגיש דוח שנתי הכולל פרטים על הנהנים. חשוב להציג זאת כהמלצת הוועדה, ולא כחובה כללית שנקבעה בעקבותיה. לפי המלצת הוועדה, נאמן בנאמנות שבה היוצר ישראלי והנהנה תושב חוץ אינו נדרש להגיש דוח שנתי אם לנאמנות אין הכנסות. התנאי הנוגע להכנסות הוא חלק מההמלצה, ולכן יש לבחון את נתוני הנאמנות ואת מאפייני הצדדים לפני שמסיקים שהיא חלה.
כדי לארגן את הדיווח, הנאמן יכול להתחיל בריכוז מסמכים לפי שנת המס. יש לאסוף את מסמך הנאמנות ועדכוניו, פרטי היוצר והנהנים, פירוט הכנסות, מסמכי חשבון ותיעוד חלוקות. אם הנאמנות מחזיקה נכסים או מקבלת הכנסות מחוץ לישראל, יש לתעד גם את מקורם ואת אופן רישומם. כך אפשר להבחין בין הכנסות הנאמנות לבין כספים שהועברו אליה או חולקו ממנה.
בדוח הכולל פרטים על הנהנים, זיהוי ברור מסייע להציג תמונה עקבית של מבנה הנאמנות. רשום את פרטי הנהנים כפי שהם מופיעים במסמכי הנאמנות, ותעד שינויים כגון הוספת נהנה או שינוי בזכאות. לדוגמה, אם מסמך מעודכן משנה את תנאי החלוקה, שמור אותו לצד הגרסה הקודמת וסמן את שנת השינוי. כך אפשר להסביר את הקשר בין תנאי הנאמנות לדיווח השנתי.
לפני הכנת טופס 1327, בדוק את שלושת המרכיבים הבאים בנפרד:
תחולת הדיווח: האם הנאמנות חייבת בדוח שנתי על הכנסות לפי פקודת מס הכנסה.
תושבות הצדדים: היכן תושבים היוצר והנהנים, ומה קובעים מסמכי הנאמנות.
נתוני השנה: אילו הכנסות התקבלו, אילו נכסים הוחזקו ואילו חלוקות בוצעו.
ההבחנה חשובה במיוחד כשהנאמן, היוצר והנהנים מתגוררים במדינות שונות. למשל, נאמנות תושבי ישראל ונאמנות שבה היוצר ישראלי והנהנה תושב חוץ אינן מתוארות באותה המלצה. גם היעדר הכנסות רלוונטי להמלצה השנייה, ואי אפשר להחליף אותו בהנחה שלא התקיימה פעילות אחרת. יש לבחון את הכנסות הנאמנות בפועל לצד מסמכי ההקמה והמידע על תושבות הצדדים.
בסיום הכנת החומר, השווה בין נתוני הדוח לבין ספרי הנאמנות ודוחות הבנק. בדוק שהכנסה, נכס או חלוקה אינם מופיעים בסכומים או בתקופות שונות ללא הסבר. שמור עותק של טופס 1327 ושל המסמכים ששימשו להכנתו, כדי שניתן יהיה לעקוב אחר בסיס הדיווח בשנים הבאות. במקביל, בחן בנפרד אם הקשר האמריקאי לנאמנות יוצר חובת דיווח בארצות הברית. דוח שנתי ישראלי אינו קובע לבדו אם נדרש טופס אמריקאי, והבדיקה תלויה בזהות הצדדים, בסיווג הנאמנות ובפעילותה.
דיווח על העברות וחלוקות מנאמנות
העברה לנאמנות וחלוקה ממנה הן פעולות שונות, ויש לבחון כל אחת בנפרד. בדיווח אמריקאי, קשרים או עסקאות מסוימים עם נאמנות זרה עשויים לדרוש טופס 3520 וטופס 3520-A. טופס 3520 עשוי להתייחס לפעילות של האדם האמריקאי, ואילו 3520-A קשור לדיווח השנתי של הנאמנות. לכן, תעד מי העביר נכסים, מי קיבל חלוקה, מתי בוצעה הפעולה ומה היה טיבה.
העברה לנאמנות זרה עשויה לכלול נכס או סכום כסף. כדי ליצור תיעוד ברור, שמור את הוראת ההעברה, אישור הבנק, מסמך הנאמנות ורישום הנכס לפני ההעברה ואחריה. אם הועבר נכס שאינו מזומן, תעד את תיאורו ואת מועד העברתו. אל תסווג פעולה לפי הכותרת בלבד: העובדה שמסמך מציג אותה כהפקדה אינה קובעת לבדה כיצד יש לדווח עליה.
חלוקה היא פעולה שבה הנאמנות מעבירה נכסים או כספים למוטב. בדוק אם התקבלו כסף או נכס בעין, או אם בוצע תשלום לטובתך. לדוגמה, אם הנאמנות שילמה הוצאה ישירות לספק, אסוף את החשבונית, אישור התשלום והסבר למטרתו. תעד גם אם החלוקה נעשתה פעם אחת או כחלק מהסדר מתמשך. תיעוד המקור והיעד מסייע להבחין בין חלוקה לבין העברה לנאמנות.
הקנס האמריקאי בגין אי־דיווח על העברה לנאמנות זרה או חלוקה ממנה הוא בדרך כלל הגבוה מבין 10,000 דולר או 35% מהסכום הרלוונטי ברוטו. בהעברה, החישוב מתייחס לשווי הנכסים שהועברו; בחלוקה, לשווי החלוקה שהתקבלה. אלה עיצומים אפשריים בגין הפרת חובת הדיווח, ולא חישוב של המס על העסקה. לכן, חשוב להפריד ברישומים בין המסמכים המתעדים את הפעולה לבין בחינת חובת הדיווח והמס.
בישראל, הוועדה ציינה שאין כיום חובת דיווח על העברות לנאמנות והמליצה להחיל חובה כזאת. יש להציג זאת כעמדת הוועדה והמלצתה, ולא כאילו ההמלצה כבר הפכה לדין מחייב. אם הפעולה קשורה גם לארצות הברית, יש לבחון את חובות הדיווח האמריקאיות בנפרד מהדיון בישראל. מקום ביצוע ההעברה לבדו אינו קובע אם חלה חובת דיווח בארצות הברית.
כדי לבדוק כל פעולה באופן שיטתי, ערוך רישום לפי תאריך, צדדים, סוג הנכס והמסמך התומך. לאחר מכן השווה את הרישום לדוחות הבנק ולספרי הנאמנות. אם הסכום שהועבר אינו תואם לסכום שנרשם, שמור לצד האסמכתאות הסבר להפרש, כגון עמלות או תשלומים נלווים. אל תאחד העברות וחלוקות רק משום שהתרחשו באותה שנה.
בהעברה: שמור הוכחת מקור, הוראת העברה ותיעוד הנכס שהתקבל בנאמנות.
בחלוקה: תעד את המקבל, סוג הנכס, מועד הקבלה ומטרת תשלום ישיר, אם היה.
בבדיקת הדיווח: הפרד בין חובת האדם האמריקאי לבין הדיווח השנתי של הנאמנות.
בהשוואה: התאם בין אסמכתאות הבנק, רישומי הנאמנות והמסמכים שנמסרו למקבל.
בסיום, בדוק אם מדובר בהעברה לנאמנות, בחלוקה ממנה או בתשלום שבוצע עבורך. סיווג מדויק ותיעוד מלא מספקים בסיס לבחינת חובת הדיווח ולמענה ענייני אם הרשויות יבקשו הבהרות.
דיווח על מתנות וירושות זרות בטופס 3520
טופס 3520 עשוי לחול גם על אדם אמריקאי שקיבל מתנה או ירושה ממקור זר, ולא רק על מי שקשור לנאמנות. בשנת המס 2025, אדם אמריקאי שקיבל יותר מ־100,000 דולר במתנות מאדם זר שאינו תושב או מעיזבון זר עשוי להידרש לדווח. בחישוב הסף יש להביא בחשבון את כללי צירוף המתנות מתורמים קשורים. לכן, אין לבחון כל העברה בנפרד לפני שבודקים אם התורמים קשורים זה לזה.
המקור חשוב לקביעת מסלול הדיווח. מתנה מאדם זר שאינו תושב או ירושה מעיזבון זר נבחנות לפי הסף המתאים להן. לעומת זאת, מתנות לכאורה מחברה זרה או משותפות זרה כפופות לסף מצטבר אחר: 20,116 דולר לשנת 2025 ו־20,573 דולר לשנת 2026. כשמתקבל כסף מתאגיד זר, תעד את זהות הישות ואת הקשר שלך אליה, כדי שלא לסווג את התקבול בטעות כמתנה מאדם פרטי.
אם סך המתנות מאדם זר שאינו תושב או מעיזבון זר עובר את סף הדיווח, יש לזהות כל מתנה ששווייה עולה על 5,000 דולר בשנת המס 2025. שמור עבור כל מתנה את מועד הקבלה, שווי הנכס, זהות התורם והמסמך המתעד את ההעברה. אם התקבלו כמה מתנות מאותו מקור, רכז אותן ברשימה שנתית; ואם כמה תורמים קשורים העבירו מתנות, תעד גם את הקשר ביניהם.
תשלומי לימודים או רפואה כשירים ששולמו ישירות עבור אדם מוחרגים מהגדרת המתנה הזרה לצורכי הדיווח המתואר. ההחרגה מתייחסת לתשלום ישיר, ולכן שמור את החשבונית ואת האישור שהכסף הועבר למוסד הלימודים או לספק הרפואי. אם הכסף הועבר תחילה אליך, תעד את מסלולו בנפרד. אופן התשלום משפיע על הבדיקה, ולא די בכך שהכסף נועד ללימודים או לטיפול רפואי.
אי־דיווח על מתנות זרות עשוי לגרור עיצום של 5% משווי המתנה לכל חודש איחור, עד לתקרה של 25%. לפי סעיף 6039F, עיצום על דיווח מאוחר על מתנה או ירושה זרה עשוי להגיע עד 25% מסכום המתנה או הירושה. בשנת 2024 הודיע ה־IRS שהפסיק לקבוע אוטומטית עיצומים בעת הגשת דיווחי מתנות מאוחרים לפי חלק IV בטופס 3520. חובת הדיווח והעיצומים האפשריים נותרו בתוקף.
לפני מילוי הדיווח, ערוך טבלה של מקורות התקבולים, מועדי קבלתם והסכומים. הפרד בין אדם זר, עיזבון, חברה ושותפות, והוסף מסמכים שמבהירים את הקשרים בין התורמים. אם חסר מסמך, רשום מה התקבל ומתי, וציין אילו ראיות תומכות בשווי. כך אפשר לבחון את הסף הנכון ואת הפרטים שיש לכלול, במקום להסתמך על תיאור כללי של התקבול.
אם קיבלת מתנה או ירושה מחו״ל, פנה לבחינת חובת הדיווח האמריקאית ולבדיקת המסמכים הנדרשים להגשה.
כאשר מקור התקבול הוא נאמנות זרה, יש לבחון בנפרד אם קיימים קשרים או עסקאות המחייבים דיווח: בארצות הברית, דיווח על קשרים או עסקאות מסוימים עם נאמנויות זרות עשוי לדרוש הגשת טפסים 3520 ו-3520-A. לכן, סיווג התקבול כמתנה או כירושה אינו בהכרח מסיים את בדיקת חובות הדיווח. במתנות לכאורה מחברה או משותפות זרה, יש להביא בחשבון גם את סף הדיווח המצטבר של $20,573 לשנת 2026, לצד תיעוד שמבהיר מי העביר את הכסף ומה מקורו.
לאחר שסכום המתנות מאדם זר שאינו תושב או מעיזבון זר חוצה את סף הדיווח, יש לזהות כל מתנה ששווייה עולה על $5,000. במקרה של איחור, העיצום הוא בדרך כלל 5% משווי המתנה לכל חודש, עד לתקרה של 25%. ה־IRS הודיע בשנת 2024 כי הפסיק לקבוע עיצומים באופן אוטומטי בעת הגשת דיווחי מתנות מאוחרים לפי חלק IV של טופס 3520; אין בכך ביטול של חובת הדיווח או של העיצומים האפשריים. לכן כדאי להפריד בין השאלה אם הדיווח הוגש בזמן לבין השאלה אם חלה חובת דיווח מלכתחילה.
י.ג עציון רואי חשבון: הגשת דוחות מס לאזרחי ארה"ב
בי.ג עציון רואי חשבון אנו מסייעים לאזרחי ארצות הברית בהגשת דוחות מס ובבחינת חובות דיווח הנוגעות לנאמנויות, מתנות וירושות זרות. כשצריך לברר כיצד להכין את הדיווח או לארגן את המסמכים, אנו בוחנים את נסיבות המקרה ואת המידע הרלוונטי.
אנו עוסקים גם במיסוי השקעות נדל״ן בארה״ב ובייעוץ מס לחברות היי-טק. כשמתעוררת סוגיית מס מול ה־IRS, אנו מעניקים ייצוג מולו. הכנת מסמכי הנאמנות והאסמכתאות מראש מסייעת למקד את הטיפול בדוחות הנדרשים.
אם נדרשת לך בחינה של דיווח אמריקאי הנוגע לנאמנות, למתנה או לירושה, אנו מזמינים אותך לפנות אלינו.
הפוך את הדיווח לחלק מתכנון מסודר
כדי לשמור על טיפול עקבי בנאמנות לאורך זמן, קבע דרך לתעד את החלטות הדיווח, ולא רק את המסמכים שהוגשו. רשום לכל שנת מס מי בחן את הפעילות, על אילו מסמכים הסתמך ומה הייתה מסקנת הבדיקה. כך אפשר להבין בהמשך מדוע נבחר מסלול דיווח מסוים, גם כשמתחלפים בעלי התפקידים או משתנה אופן ניהול הנאמנות.
הגישה הזאת מועילה במיוחד למשפחות שבהן המידע עובר בין נאמן, יוצר ונהנים. תיק תיעוד אחיד, הכולל גרסאות מסמכים ותיעוד החלטות, מספק נקודת פתיחה ברורה כשמשתנה הרכב המשפחה או האחריות עוברת לנאמן חדש.
רצף תיעוד ובדיקה תקופתית של נסיבות הנאמנות מקלים על זיהוי שינויים שמצריכים בחינה נוספת, ועל ניהול הדיווח באופן שקול ומאורגן.
שאלות נפוצות
טופס 3520 לעומת טופס 3520-A, מה ההבדל, והאם צריך את שניהם?
טופס 3520 מדווח על אירועים החלים על אדם אמריקאי, ואילו טופס 3520-A הוא דיווח של הנאמנות הזרה. ייתכן ששני הטפסים נדרשים, אך לא בכל מקרה: בוחנים בנפרד אם קיימת חובת דיווח לאדם ואם קיימת חובת דיווח לנאמנות. לצורך ההכנה, רשום ליד כל טופס את הצד האחראי, האירוע המדווח והמסמכים התומכים, כדי למנוע ערבוב בין הדיווחים.
אם אגיש את שני הטפסים באיחור, האם יוטלו עליי שני עיצומים נפרדים?
ייתכן שיוטלו עיצומים נפרדים בגין שתי הפרות דיווח שונות, אך עצם האיחור בשני הטפסים אינו קובע לבדו את התוצאה. חשוב לזהות מי היה אחראי לכל הגשה, מה לא דווח והאם מדובר באי־דיווח על בעלות, העברה או חלוקה. אם מתקבלות הודעות נפרדות מה־IRS, התייחס לכל הודעה ולבסיס שלה בנפרד, ושמור את המסמכים וההתכתבויות המתאימים לכל טופס.
האם קיים חריג בשל סיבה סבירה?
כן, אפשר להציג ל־IRS סיבה סבירה לאיחור, ותיעוד הנסיבות הוא חלק מרכזי בהסבר. ערוך ציר זמן קצר לכל טופס: מה מנע את ההגשה, מתי נודע לך על החובה ואילו צעדים נקטת לאחר מכן. צרף ראיות התומכות בפרטים, כגון תכתובות או מסמכים המתוארכים לתקופה הרלוונטית. אם שני דיווחים הוגשו באיחור, הסבר בנפרד את נסיבות האיחור של כל אחד מהם.
מהו טופס 3520 לדיווח על נאמנויות בישראל?
זהו טופס דיווח אמריקאי, ולא טופס ישראלי שמגישים לרשות המסים בישראל. זיקת הנאמנות לישראל, כגון מקום מגורי הנאמן, אינה משנה את זהות הרשות שאליה מיועד הטופס. בבדיקה מעשית, הפרד בין טפסים המיועדים לרשויות בישראל לבין טופסי דיווח אמריקאיים, ורכז לכל מסלול את מסמכי הנאמנות ואת רישומי ההכנסות והפעולות. כך תימנע מערבוב בין הליכי דיווח שונים.
תגובות