


זיכוי מס זר Form 1116: איך לבחור בין FEIE לזיכוי מס זר
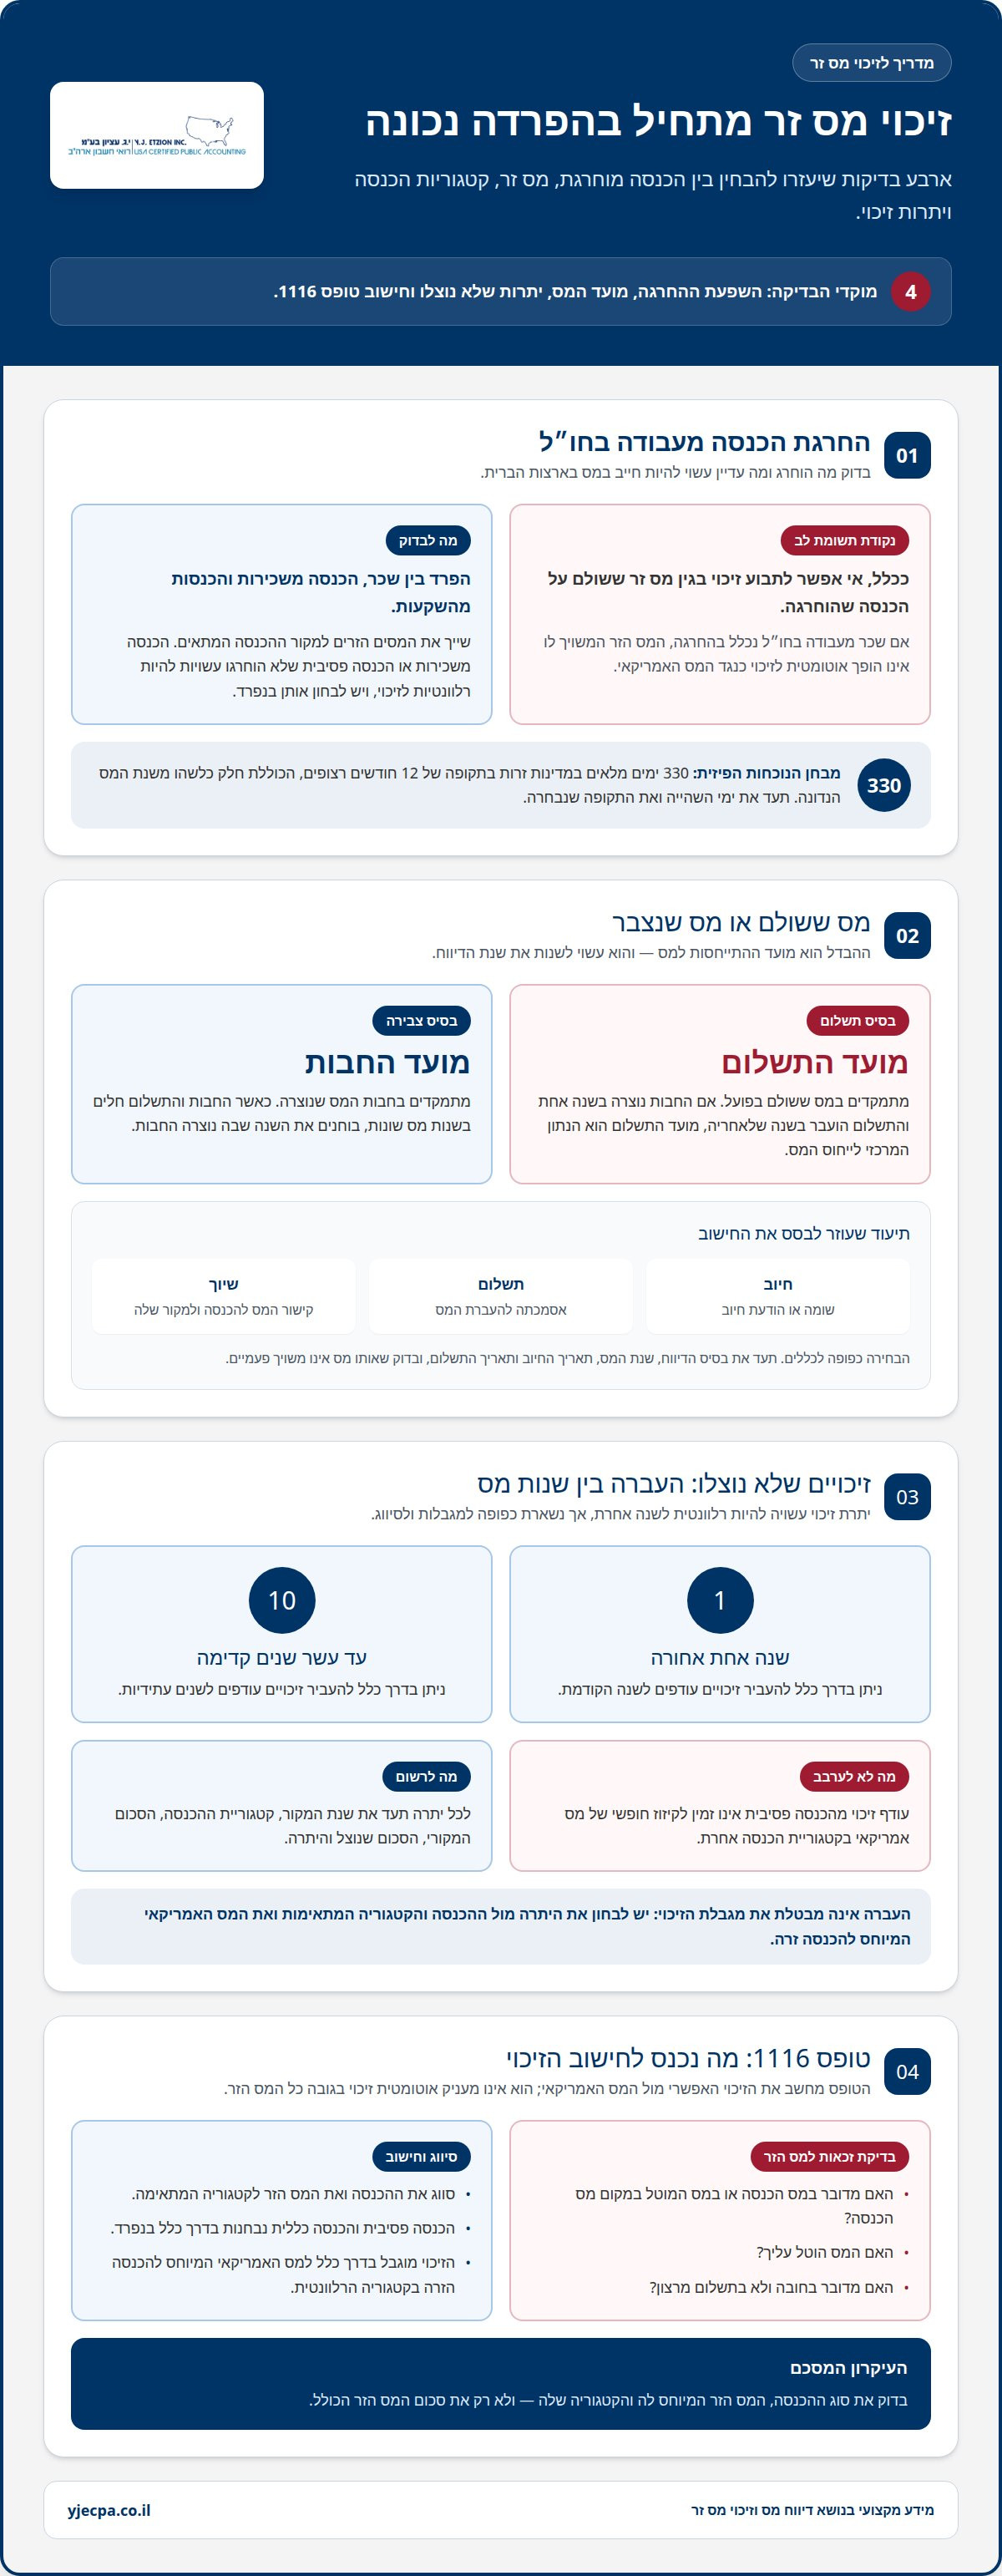
הבחירה בין החרגת הכנסה מעבודה בחו״ל, FEIE, לבין זיכוי מס זר אינה מסתכמת בהשוואה בין שתי הטבות: בדרך כלל אי אפשר לתבוע זיכוי מס זר על מס ששולם בגין הכנסה שהוחרגה באמצעות FEIE. לכן, כאשר שוקלים זיכוי מס זר באמצעות Form 1116, חשוב לבדוק אילו הכנסות נותרות חייבות במס בארצות הברית ואילו מסים זרים מיוחסים להן.
אם אתה אזרח אמריקאי המתגורר בישראל, או שיש לך הכנסות מעבודה, מהשקעות או מפעילות עסקית מחוץ לארצות הברית, השאלה אינה רק איזו אפשרות עדיפה. חשוב להביא בחשבון את סוג ההכנסה, את המס הזר ששולם או נצבר ואת ההשלכות האפשריות של הבחירה לשנים הבאות.
במאמר נסביר כיצד FEIE משפיע על האפשרות לתבוע זיכוי, מתי ניתן לבחור בין מס זר ששולם למס שנצבר, כיצד Form 1116 מחשב את הזיכוי לפי קטגוריות הכנסה, ומה אפשר לעשות עם זיכויים שלא נוצלו. כך תוכל להבין את ההבדלים המרכזיים ולגשת להכנת הדוח האמריקאי עם תמונה מסודרת יותר של האפשרויות.
תוכן העניינים
בחינת ההשלכות של בחירה ב-FEIE על זיכויי מס זרים
בחירה ב-FEIE משנה את בסיס ההכנסה שלפיו אפשר לחשב זיכוי מס זר. ההחרגה מיועדת להכנסה מעבודה בחו״ל, ואילו זיכוי מס זר עשוי לחול על הכנסה שנותרה חייבת במס בארצות הברית. לכן, לפני הבחירה, הפרד בין שכר, הכנסה משכירות והכנסות מהשקעות. לכל סוג הכנסה עשויה להיות השפעה שונה על הדוח האמריקאי. בדוק גם אילו מסים זרים משויכים לכל מקור הכנסה.
ככלל, אי אפשר לתבוע זיכוי בגין מס זר ששולם על הכנסה שהוחרגה באמצעות FEIE. לדוגמה, אם שכר מעבודה בחו״ל נכלל בהחרגה, המס הזר המשויך לאותו שכר אינו הופך אוטומטית לזיכוי כנגד המס האמריקאי. לעומת זאת, הכנסה משכירות או הכנסה פסיבית שלא הוחרגו עשויות להיות רלוונטיות לזיכוי. יש לבחון אותן בנפרד, לפי כללי המס ומקור ההכנסה.
הבחירה בין FEIE לזיכוי מס זר עשויה להיות תלויה בשיעור המס במדינה שבה אתה חי ובהכנסה החייבת בארצות הברית. במדינה שבה שיעור המס גבוה יותר, זיכוי עשוי להתאים כשאותה הכנסה ממוסה גם בארצות הברית. עם זאת, אין להסיק שהזיכוי יחזיר את מלוא המס הזר ששולם. בדרך כלל, הזיכוי מוגבל למס האמריקאי המיוחס להכנסה הזרה בקטגוריה הרלוונטית. הכנסה פסיבית והכנסה כללית נבחנות בנפרד.
גם הזכאות ל-FEIE דורשת בחינת תנאי התושבות והשהייה. לפי רשות המסים האמריקאית (Internal Revenue Service), מבחן הנוכחות הפיזית דורש 330 ימים מלאים במדינות זרות בתקופה של 12 חודשים רצופים, הכוללת חלק כלשהו משנת המס הנדונה. לכן, תעד את ימי השהייה ואת תקופת 12 החודשים שנבחרה. לאחר מכן, הפרד בין הכנסה מעבודה לבין הכנסות אחרות, ושייך את המסים הזרים להכנסה המתאימה.
לפני קבלת החלטה, השווה בין התוצאה האפשרית של החרגת שכר לבין חישוב זיכוי על הכנסה חייבת. כלול בהשוואה הכנסות מהשקעות, מפנסיה או משכירות, אם ישנן, ואת המס הזר ששולם או נצבר בגינן. בחן גם את ההשלכות האפשריות לשנים הבאות, משום שהחרגה אינה בהכרח האפשרות המתאימה ביותר בכל שנת מס. כך תוכל להכין את הדוח תוך הבחנה ברורה בין הכנסה מוחרגת להכנסה שעשויה לזכות בהקלה.
בחירה בין מסים ששולמו למס שנצבר
בעת הכנת טופס 1116, אפשר לדווח על מס זר לפי בסיס תשלום או לפי בסיס צבירה, בכפוף לכללים החלים. ההבדל המרכזי הוא מועד ההתייחסות למס: בבסיס תשלום מתמקדים במס ששולם בפועל, ואילו בבסיס צבירה מתמקדים בחבות המס שנוצרה. לכן, הבחירה משפיעה על התאמת המס הזר לשנת הדוח האמריקאי. לפני הדיווח, כדאי לזהות מתי נוצרה החבות ומתי הועבר התשלום לרשות המס הזרה.
לדוגמה, נניח שחבות מס בגין הכנסה נוצרה בשנת מס אחת, אך המס שולם בשנה שלאחריה. בדיווח על בסיס תשלום, מועד התשלום הוא הנתון המרכזי לייחוס המס. בדיווח על בסיס צבירה, בוחנים את השנה שבה נוצרה החבות. הפער בין המועדים עשוי להשפיע על השנה שבה המס הזר נכלל בחישוב הזיכוי. הדוגמה ממחישה מדוע מסמך חיוב אינו מעיד בהכרח על תשלום, ולהפך.
כדי להשוות בין האפשרויות, ארגן את המסמכים לפי מקור הכנסה ושנת מס. אסוף שומות או הודעות חיוב, אסמכתאות לתשלום ותיעוד המקשר כל מס להכנסה מסוימת. לאחר מכן השווה בין מועד החבות למועד התשלום. אם הדוח כולל הכנסות ממקורות שונים, כגון עבודה והשכרה, הפרד את המסים לפי מקורם. כך תוכל לראות איזה בסיס משייך את המס הזר לתקופה המתאימה יותר להכנסה שעליה הוטל.
אל תבחר בסיס דיווח רק לפי השנה שבה נוח יותר לתבוע זיכוי. בדוק גם אם המס הזר ששולם קשור להכנסה החייבת בדוח האמריקאי, ואם אפשר לתעד את סכומו ואת שיוכו. חשבונית או הודעת חיוב עשויות לתמוך בקיומה של חבות, ואילו אישור העברה מתעד את התשלום. במקרה של תשלומים חלקיים, החזרים או תיקוני שומה, שמור תיעוד נפרד לכל אירוע. רישום מסודר מקל לזהות את ההשפעה על החישוב.
הבחירה בין בסיס תשלום לבסיס צבירה כפופה לתקנות, ולכן אין להניח שכל שיטת דיווח מתאימה לכל מצב. לפני הכנת הדוח, רשום את בסיס הדיווח שבו השתמשת, את שנת המס, את תאריך החיוב ואת תאריך התשלום. השווה את הנתונים למסמכי רשות המס הזרה וודא שאותו מס אינו משויך פעמיים. אם מועדי החיוב והתשלום חלים בשנות מס שונות, הצג את ההבדל בבירור בחישוב. כך אפשר לבחון את הזיכוי על סמך תיעוד עקבי ומסודר.
העברה אחורה וקדימה של זיכויים שלא נוצלו
זיכוי מס זר שלא נוצל במלואו עשוי להיות רלוונטי גם לשנות מס אחרות. בארצות הברית ניתן בדרך כלל להעביר זיכויים עודפים שנה אחת אחורה, או עד עשר שנים קדימה. האפשרויות האלה חשובות כאשר מגבלת הזיכוי בשנה מסוימת נמוכה מסכום המס הזר הזכאי. במקום להתייחס ליתרה כאל סכום אחד, יש לתעד מאיזו שנה נוצרה, לאיזו קטגוריית הכנסה היא שייכת, ומה נוצל ממנה.
העברת זיכוי אינה מבטלת את מגבלת הזיכוי ואינה מאפשרת לערבב בין קטגוריות. לדוגמה, עודף שמקורו בהכנסה פסיבית אינו זמין לקיזוז חופשי של מס אמריקאי בקטגוריית הכנסה אחרת. לכן, שמור רישום נפרד לכל קטגוריה ולכל שנת מקור. כך תוכל לזהות אילו יתרות מועברות ומה ניתן לשייך להכנסה הרלוונטית בשנה הנבדקת.
כדי לנהל את היתרות, הכן טבלה שנתית ובה שנת יצירת הזיכוי, הקטגוריה, הסכום המקורי, הסכום שנוצל והיתרה. ציין גם את שנת ההעברה המתוכננת. לאחר מכן בדוק את הסדר הכרונולוגי: זיכוי שמועבר אחורה נבחן ביחס לשנה הקודמת, ואילו זיכוי שמועבר קדימה נרשם לשנה עתידית. תיעוד כזה מסייע למנוע שיוך כפול או השמטת יתרה.
לדוגמה, אם בשנת מס מסוימת נותר עודף בקטגוריית הכנסה כללית, רשום אותו בנפרד מעודף אפשרי בקטגוריית הכנסה פסיבית. אם בשנה הבאה יש הכנסה מאותה קטגוריה, בחן את היתרה מול מגבלת הזיכוי המתאימה. אל תניח שהעברת היתרה מאפשרת לנצל את מלוא הסכום, שכן הזיכוי המותר עדיין תלוי בחישוב המס האמריקאי על הכנסה ממקור זר.
בעת הכנת הדוח, השווה בין רישום היתרות לבין טופסי 1116 משנות המקור והמסמכים התומכים במס הזר. ודא שהשנה והקטגוריה תואמות, ועדכן כל שימוש ביתרה. עקוב במיוחד אחר חלון ההעברה קדימה, שאורכו עד עשר שנים, כדי לזהות זיכויים שתקופת השימוש שלהם מתקרבת לסיומה. העברה אחורה לשנה אחת עשויה לחייב בדיקה נפרדת של חישוב אותה שנה. רישום עקבי מאפשר להבין מה נותר לניצול.
תביעת זיכוי מס זר באמצעות Form 1116
לפי רשות המסים האמריקאית (Internal Revenue Service), טופס 1116 משמש לחישוב זיכוי המס הזר המותר. הטופס אינו מעניק החזר אוטומטי בגובה כל מס זר ששולם. הוא מחשב את הזיכוי האפשרי מול המס האמריקאי, בכפוף למגבלות החלות. לכן, יש להתחיל בזיהוי ההכנסה הזרה והמס ששויך אליה, ולא בסכום המס הזר הכולל בלבד.
תחילה בדוק אם המס הזר עומד בתנאי הזכאות. בדרך כלל, עליו להיות מס הכנסה או מס המוטל במקום מס הכנסה, להיות מוטל עליך ולהיות חובה ולא תשלום מרצון. למשל, תשלום חובה לרשות זרה עשוי להיבחן אחרת מתשלום וולונטרי שאינו נובע מחבות מס. אסוף מסמכים המראים מי חויב, לאיזו הכנסה המס מתייחס ומהו הסכום ששולם או נצבר. התאמה בין המסמכים להכנסה מסייעת לבסס את החישוב.
בשלב הבא, סווג את ההכנסה בקטגוריה המתאימה. הכנסה פסיבית והכנסה כללית הן קטגוריות נפוצות, ובדרך כלל מחשבים כל אחת בנפרד. לדוגמה, הכנסה מריבית עשויה להשתייך לקטגוריית הכנסה פסיבית, ואילו שכר עשוי להשתייך לקטגוריה אחרת לפי הכללים. אין לקזז בחופשיות יתרת זיכוי מקטגוריה אחת כנגד מס בקטגוריה אחרת. שמור על הפרדה ברישום ההכנסה ובתיעוד המס הזר.
לאחר הסיווג, חשב את המגבלה: בדרך כלל, זיכוי המס הזר מוגבל למס האמריקאי המיוחס להכנסה החייבת ממקור זר בקטגוריה הנדונה. לכן, סכום המס הזר ששולם אינו קובע לבדו את גובה הזיכוי. השווה בין המס הזר הזכאי לבין המגבלה שחושבה לאותה קטגוריה. אם נותר עודף, תעד אותו בנפרד כדי לבחון אפשרות להעבירו לשנות מס אחרות.
לפני הגשת הדוח, התאימו בין נתוני טופס 1116 לבין מסמכי ההכנסה, השומה ואסמכתאות המס הזר. בדקו שכל סכום מופיע בקטגוריה הנכונה ושאותו מס אינו נרשם פעמיים. כאשר בדוח יש הכנסות מעבודה, השקעות או שכירות, ריבוי מקורות מחייב מיון עקבי לפני חישוב הזיכוי. לקבלת סיוע בהכנת דוחות מס לאזרחי ארה״ב, פנו לליווי מקצועי בדיווח האמריקאי.
י.ג עציון רואי חשבון: הגשת דוחות מס לאזרחי ארה"ב
י.ג עציון רואי חשבון מסייעת בהגשת דוחות מס לאזרחי ארה"ב, לרבות במקרים שבהם יש לבחון הכנסות מחו״ל, מסים ששולמו במדינה זרה ויתרות זיכוי שלא נוצלו. אם יש לך הכנסות מעבודה, מהשקעות או מנדל״ן בארצות הברית, ריכוז הנתונים וסיווגם עשויים להיות חלק מרכזי בהכנת הדוח.
אפשר לפנות למשרד גם לצורך בחינת מיסוי השקעות נדל״ן בארה"ב, ייעוץ מס לחברות היי-טק או ייצוג מול ה-IRS. הליווי רלוונטי במיוחד כשהדוח כולל כמה מקורות הכנסה, בחירה בין FEIE לזיכוי או צורך לעקוב אחר זיכויים משנים קודמות. הכנת הדוח מבוססת על בחינת הנתונים והמסמכים הנוגעים למצבך.
לפרטים על הגשת דוחות מס לאזרחי ארה"ב, פנה לי.ג עציון רואי חשבון.
הפכו את בחירת המסלול לצעד מסודר
החלטה כיצד לטפל בהכנסה מחו״ל משפיעה גם על ניהול המסמכים ועל הדיווח בהמשך. לכן כדאי להפוך את ההשוואה בין האפשרויות לתהליך עבודה קבוע: שמור תיעוד לפי מקור הכנסה, הפרד בין המס הזר למועדי התשלום ורשום שאלות שעולות במהלך הכנת הדוח. כך אפשר לבחון את התמונה לאורך זמן, במקום להסתמך על נתון יחיד.
כאשר המקרה כולל הכנסות ממספר מקורות או פעילות עסקית, התאמת הדיווח דורשת בחינה של מבנה ההכנסה והמסמכים התומכים. י.ג עציון רואי חשבון מסייעת בהגשת דוחות מס לאזרחי ארה"ב, במיסוי השקעות נדל"ן בארה"ב ובייעוץ מס לחברות היי-טק. בחינה מקצועית של זיכוי מס זר באמצעות Form 1116 יכולה להשתלב בהכנת הדוח בהתאם לנתונים ולנסיבות שלך.
אם תרצה להתקדם עם הכנת הדוח או לדון במצבך, צרו קשר עם י.ג עציון רואי חשבון. צעד מסודר כעת יסייע לך לגשת לדיווח בביטחון ובבהירות.
שאלות נפוצות
FEIE או זיכוי מס זר: במה כדאי לבחור?
השווה בין שתי החלופות באמצעות טיוטות מלאות של הדוח, ולא על סמך חישוב חלקי של השכר בלבד. בכל טיוטה כלול את כלל ההכנסות, הניכויים וההטבות הרלוונטיים, ובחן גם את ההשפעה האפשרית בשנות מס אחרות. אם מבנה ההכנסה שלך השתנה, למשל בעקבות מעבר משכיר לעצמאי, הסתמך על נתוני השנה הנוכחית ולא על החלטה שהתקבלה בעבר.
מהו זיכוי מס זר בטופס IRS Form 1116?
זהו חישוב המצורף לדוח המס האמריקאי ומציג את בקשת הנישום לזיכוי בגין מס הכנסה זר שעומד בתנאים. לצורך הכנתו, רכז את דוח המס הזר, הודעות השומה, אישורי התשלום ורישום ההכנסה המקבילה בדוח האמריקאי. כך אפשר לעקוב אחר הקשר בין המס ששולם להכנסה המדווחת ולתמוך בנתונים במקרה של בירור.
מי חייב להגיש Form 1116 בארצות הברית?
הטופס רלוונטי למי שמבקש לתבוע זיכוי בגין מס הכנסה זר, אך עצם המגורים מחוץ לארצות הברית אינם מחייבים כשלעצמם להגיש אותו. במקרים מסוימים, תנאים או חריגים עשויים להשפיע על אופן התביעה. לפני ההגשה, בדוק אם התביעה עומדת בתנאים לשימוש בטופס או בחריג, ושמור את המסמכים המבססים את המס הזר ואת ההכנסה הקשורה אליו.
איך ממלאים את Form 1116 שלב אחר שלב ומעבירים את הסכומים ל-Form 1040?
הכן תחילה את נתוני הדוח השנתי, כדי שהסכומים בטופס הזיכוי יתאימו להכנסה המדווחת. מלא את פרטי ההכנסה והמס הזר, בדוק את החישוב לפי הוראות הטופס של שנת המס הרלוונטית, והעבר את הזיכוי המותר למקום המתאים בדוח Form 1040. לפני הגשה, השווה בין הטפסים וודא שאין פערים או סכום שנרשם פעמיים.
איך מעבירים לשנים אחרות זיכוי מס זר שלא נוצל ומהם כללי ההעברה אחורה וקדימה?
נהל מעקב מתגלגל אחר כל זיכוי, הכולל את שנת המקור, קטגוריית ההכנסה, הניצול הקודם והיתרה הזמינה. בעת הכנת דוח לשנה מאוחרת, השווה את הרישום לטפסים שהוגשו ולשומות הרלוונטיות, ועדכן את היתרה לאחר חישוב אותה שנה. אם נתוני דוח קודם תוקנו, עדכן גם את מעקב ההעברה, כדי שהיתרה תתבסס על חישוב מתוקן ועקבי.
תגובות