


הקמת חברה בוויומינג או במדינת הפעילות: איך בוחרים
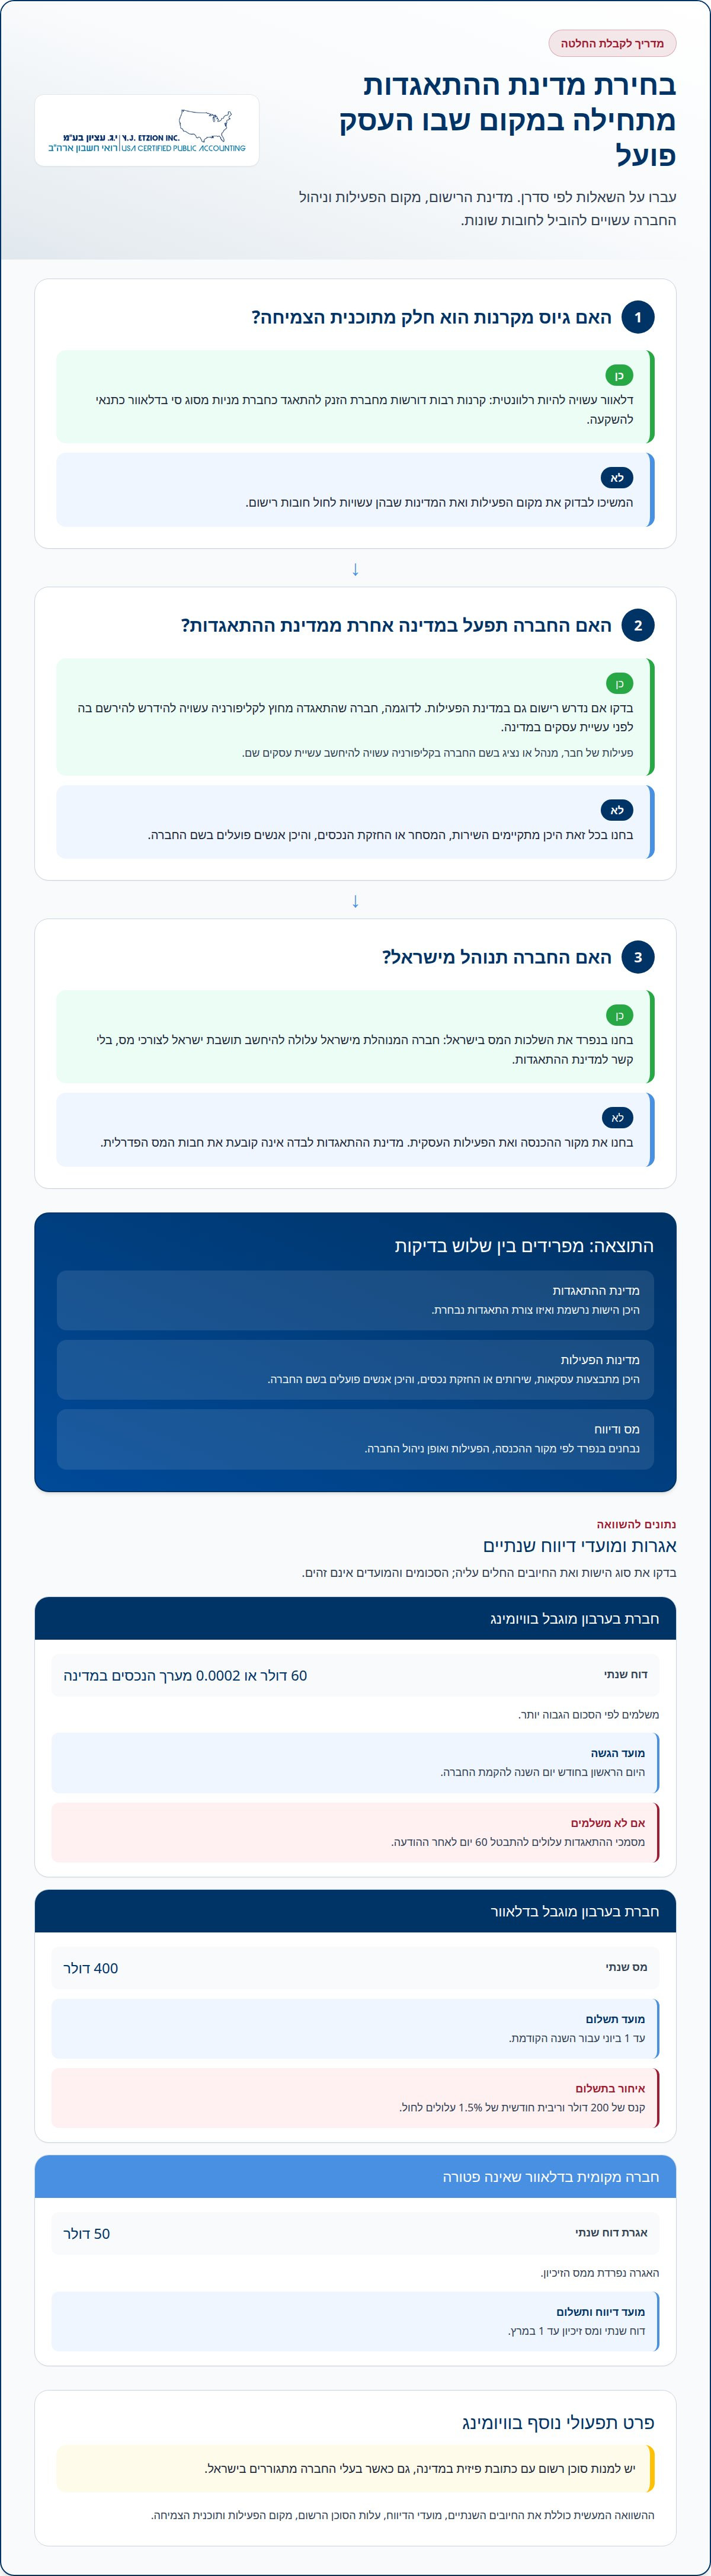
מדינת ההתאגדות אינה בהכרח המדינה שבה יתנהלו רוב חובות החברה: הקמת חברה בוויומינג אינה פוטרת מרישום במדינה אחרת שבה מתבצעת פעילות עסקית. חברת בערבון מוגבל בוויומינג מגישה דוח שנתי ביום הראשון של חודש יום השנה להקמתה, ואילו חברת בערבון מוגבל בדלאוור משלמת מס שנתי עד 1 ביוני עבור השנה הקודמת.
ההתלבטות בין ויומינג לדלאוור מובנת: לכל מדינה אגרות שנתיות, מועדי דיווח וכללי התאגדות משלה. הבחירה אינה מסתכמת בעלות ההקמה או בהעדפה של מדינה אחת. חשוב לבחון היכן העסק יפעל בפועל, כיצד ינוהל ויוחזק, ואילו חובות מס ודיווח עשויות לחול עליו בארצות הברית ובישראל.
במאמר נשווה בין ויומינג לדלאוור לפי העלויות וההגשות החוזרות, נסביר כיצד מקום הפעילות משפיע על חובות הרישום, ונבחן מה מדינת ההתאגדות קובעת בענייני מס ודיווח ומה דורש בחינה נפרדת. כך תוכלו לבנות תמונה מסודרת לפני שתחליטו איזה מבנה חברה מתאים לפעילותכם.
תוכן העניינים
אגרות שנתיות בדלאוור ובוויומינג
בהשוואת ויומינג ודלאוור, בדקו את סוג הישות, מועד התשלום והעלות השנתית, ולא רק את אגרת הרישום הראשונית. בוויומינג, דוח שנתי של חברת בערבון מוגבל מחושב לפי 60 דולר או 0.0002 מערך הנכסים במדינה, לפי הסכום הגבוה יותר. מגישים אותו ביום הראשון של חודש יום השנה להקמת החברה. אי־תשלום עלול להביא לביטול מסמכי ההתאגדות 60 יום לאחר ההודעה.
בדלאוור, חברת בערבון מוגבל משלמת מס שנתי בסך 400 דולר עד 1 ביוני עבור השנה הקודמת, נכון לשנת המס 2026. לחברה מקומית שאינה פטורה יש גם אגרת דוח שנתי בסך 50 דולר, בנפרד ממס הזיכיון. חברות בדלאוור מגישות דוח שנתי ומשלמות מס זיכיון עד 1 במרץ. איחור בתשלום של חברת בערבון מוגבל עלול לגרור קנס בסך 200 דולר וריבית חודשית של 1.5%.
סוכן רשום מקבל עבור החברה הודעות ומסמכים רשמיים. בוויומינג חובה למנות סוכן רשום עם כתובת פיזית במדינה, גם אם בעלי החברה מתגוררים בישראל.
להקמת חברת בערבון מוגבל בוויומינג, בוחרים שם ומבנה, ממנים סוכן רשום ומוסרים כתובת מקומית לרישום. לאחר מכן מגישים את מסמכי הייסוד, מציינים לפחות בעל יחידות אחד ומנהל אחד ומבקשים מספר זיהוי מעסיק. בעל היחידות או המנהל אינם חייבים להיות תושבי וויומינג.
אפשר לבקש מספר זיהוי מעסיק באמצעות טופס SS-4 בפקס או בדואר. לפי Internal Revenue Service, רשות המסים הפדרלית בארצות הברית, קיימות ארבע דרכים להגשת הבקשה. מספר הזיהוי נדרש לפתיחת חשבון בנק עסקי, אך הבנק קובע את הליך הפתיחה ואת המסמכים הנדרשים.
אם החברה מחזיקה נכסים בוויומינג, הביאו בחשבון את אופן חישוב הדוח לפי ערכם במדינה. אם התאגדה בדלאוור, תכננו את תשלום המס ואת מועדי הדיווח. השוואה מעשית כוללת גם את אגרת הדוח, מס הזיכיון, עלות הסוכן הרשום והפעילות בפועל.
בחירת מדינת ההתאגדות לפי מקום הפעילות
בחירת מדינת ההתאגדות מתחילה במיפוי המקומות שבהם החברה תייצר הכנסות ותפעל, ולא רק בכתובת הרשומה שלה. אם אתם מעניקים שירותים מרחוק, מחזיקים נכסים או עוסקים בדרופשיפינג, ויומינג עשויה להתאים למבנה העסקי. לעומת זאת, משרד, עובדים או נציגים הפועלים במדינה אחרת עשויים ליצור זיקות שמחייבות בדיקה נפרדת. לפני הגשת מסמכי ההתאגדות, הגדירו היכן מתקיימים השירות, הניהול והקשר עם הלקוחות.
קליפורניה ממחישה מדוע מיקום הפעילות חשוב: חברת בערבון מוגבל שהוקמה במדינה אחרת עשויה להידרש להירשם בקליפורניה לפני שהיא עושה עסקים במדינה. היא עשויה להיחשב כמי שעושה עסקים שם אם חבר, מנהל או נציג מבצע פעילות עסקית בשמה, גם אם התאגדה במקום אחר. לכן, הקמת חברה בוויומינג אינה מסיימת את הבדיקה כאשר מנהל פועל עבור העסק בקליפורניה. בחנו את הפעילות עצמה ואת תפקידי האנשים שמבצעים אותה.
גם סוג העסק והיעדים שלו משפיעים על הבחירה. שירות מקוון שניתן מרחוק שונה מחברה שמחזיקה מלאי או נכס במדינה מסוימת. יזמים המתכננים גיוס מקרנות צריכים להביא בחשבון שקרנות רבות דורשות מחברת הזנק להתאגד כחברת מניות מסוג סי בדלאוור כתנאי להשקעה. דרישה כזו עשויה להפוך את דלאוור לרלוונטית גם אם המייסדים מתגוררים בישראל. מבנה שנועד למתן שירותים מרחוק או להחזיק נכסים עשוי להתאים לשיקולים אחרים.
כדי להשוות בין המדינות באופן מעשי, סדרו את הנתונים כך:
מקום הפעילות: רשום באילו מדינות מתקיימים שירות, מסחר או החזקת נכסים.
האנשים הפועלים בשם החברה: ציין היכן פועלים חברים, מנהלים ונציגים.
תוכנית הצמיחה: בדוק אם גיוס מקרנות עשוי לחייב מבנה תאגידי מסוים, כגון חברת מניות מסוג סי בדלאוור.
השלכות של רישום נוסף: בחן אם הפעילות מחייבת רישום במדינה שבה החברה עושה עסקים, לצד מדינת ההתאגדות.
החלטה נכונה מבוססת על התאמה בין הפעילות המתוכננת, דרישות המשקיעים והחובות במדינות הרלוונטיות. מיפוי הזיקות העסקיות מראש מסייע להשוות באופן מסודר בין ויומינג, דלאוור ומדינת הפעילות.
ההבדל בין מדינת ההתאגדות למדינות שבהן מתנהלת הפעילות
מדינת ההתאגדות היא המקום שבו החברה נרשמת כישות משפטית. מדינת הפעילות היא המקום שבו החברה פועלת בפועל באמצעות חברים, מנהלים או נציגים. לעיתים אלה אותה מדינה, אך לא תמיד. לכן, רישום חברה בוויומינג אינו מעיד כשלעצמו שכל עסקיה מתנהלים שם או שכל חובותיה מוגבלות למדינה זו.
ההבחנה חשובה כאשר חברה רשומה במדינה אחת ועושה עסקים באחרת. למשל, חברת בערבון מוגבל שהתאגדה מחוץ לקליפורניה עשויה להידרש להירשם שם לפני ביצוע עסקאות. קליפורניה עשויה לראות בחברה כמי שעושה בה עסקים כאשר חבר, מנהל או נציג פועל במדינה מטעמה, אף שהישות נרשמה במקום אחר. לכן, מדינת הרישום אינה תחליף לבחינת הפעילות המקומית.
גם ניהול החברה מישראל עשוי להשפיע על תמונת המס. חברה שמנוהלת מישראל עלולה להיחשב תושבת ישראל לצורכי מס, בלי קשר למדינת ההתאגדות. כתובת רשומה בארצות הברית אינה קובעת לבדה היכן החברה מנוהלת או אילו חובות עשויות לחול עליה. הפרידו בין מסמכי ההתאגדות האמריקאיים לבין בחינת השלכות הניהול בישראל.
כדי למפות את ההבדלים לפני הקמת החברה, הכינו תמונה תפעולית ברורה:
התאגדות: ציינו באיזו מדינה תירשם הישות ואיזו צורת התאגדות נבחרה.
פעילות בארצות הברית: תעדו באילו מדינות מתבצעות עסקאות, והיכן חברים, מנהלים או נציגים פועלים בשם החברה.
ניהול מישראל: הגדירו היכן מתקבלות החלטות ניהוליות ומי אחראי לניהול השוטף.
הפרדת חובות: בחנו בנפרד את דרישות ההתאגדות, הרישום במדינות הפעילות ואת השלכות המס בישראל.
לדוגמה, אם חברה נרשמת בוויומינג אך מנהלת פעילות בקליפורניה, בחנו גם את דרישות הרישום בקליפורניה. אם החברה מנוהלת בישראל, בחנו גם את שאלת התושבות לצורכי מס. כך ההחלטה מתבססת על המבנה והפעילות בפועל, ולא רק על המדינה המופיעה במסמכי הייסוד.
השפעת מדינת ההתאגדות על מיסוי ודיווח
רישום בוויומינג קובע את מסגרת ההתאגדות, אך אינו קובע לבדו את חבות המס הפדרלית או הישראלית. בוויומינג אין מס הכנסה מדינתי לחברות, אך אין להסיק מכך שכל הכנסה של חברה הרשומה שם פטורה ממס. מקור ההכנסה, הפעילות העסקית ואופן ניהול החברה משפיעים על בחינת החבות, ולכל מערכת מס עשויות להיות דרישות דיווח משלה.
לפי המידע המוצג, חברה בוויומינג נדרשת להגיש דוח שנתי לרשות המסים של ארצות הברית. דוח זה נפרד מהדוח השנתי למדינה, והגשת אחד מהם אינה מחליפה את האחר. התאימו את דיווחי החברה לסיווג המס שלה ולפעילות שביצעה, ותעדו הכנסות, הוצאות ועסקאות באופן שמאפשר להכין דוחות מדויקים.
גם בעלות זרה עשויה להביא לחובות דיווח פדרליות. לדוגמה, אי־הגשת טופס 5472 עלולה לגרור קנס של 25,000 דולר. לכן חשוב לבחון את מבנה הבעלות ואת העסקאות בין החברה לבעליה, ולא להסתפק בבדיקת מדינת הרישום. חברה שמנוהלת מישראל עלולה גם להיחשב תושבת ישראל לצורכי מס, בלי קשר להתאגדות בארצות הברית.
בדיווחים יש להבחין בין דוחות המס שמוגשים לרשות המסים הפדרלית לבין דיווחי מידע על בעלות מיטיבה הקשורים לרשת האמריקאית לאכיפת פשעים פיננסיים. אלה מסלולי דיווח נפרדים. עצם ההתאגדות בוויומינג אינה פוטרת מבחינת החובות הפדרליות החלות על החברה לפי סוג הישות, מבנה הבעלות ופעילותה.
כדי לנהל את החובות באופן מסודר, הפרידו בין שלושה מסלולים: דוח שנתי למדינת ההתאגדות, דוחות מס פדרליים ודיווחי מידע על בעלות מיטיבה. לכל מסלול תעדו את מועד ההגשה, הגורם האחראי והמסמכים הנדרשים. לאחר מכן השוו את המידע לרישומי החשבונות ולמבנה הבעלות, כדי לזהות פערים לפני הגשת הדוחות.
אם החברה מחזיקה נכסי נדל״ן בארצות הברית, בחינת המס כוללת גם את ההכנסות מהנכס ואת מבנה האחזקה. הפרידו בין חובות ההתאגדות לדיווחים הקשורים להשקעה, כדי לארגן את הטיפול החשבונאי והמיסויי בהתאם לפעילות החברה.
י.ג עציון רואי חשבון: הקמת חברות ורישום ישויות משפטיות
י.ג עציון רואי חשבון מסייעת בהקמת חברות וברישום ישויות משפטיות בארצות הברית, לאחר בחירת מדינת ההתאגדות והמבנה המתאים לפעילות. הליווי מתאים ליזמים ישראלים, למשקיעי נדל״ן ולחברות היי־טק המבקשים להסדיר את ההתאגדות ולהבין את חובות המס והדיווח הנלוות.
לאחר הרישום, צורכי החברה עשויים לכלול הגשת דוחות מס לאזרחי ארצות הברית, מיסוי השקעות נדל״ן בארצות הברית או ייעוץ מס לחברות היי־טק. התאימו את הטיפול לסוג הפעילות, למבנה החברה ולהכנסותיה, ובחנו את ההיבטים הרלוונטיים כחלק מתכנון ההקמה.
אם אתם נערכים לרישום חברה בוויומינג או במדינה אחרת בארצות הברית, פנו לי.ג עציון רואי חשבון כדי לדון בצעד הבא.
היערכו לצעד הבא של העסק
לקראת ההחלטה, בחנו את החברה לא רק בשלב הרישום, אלא גם לפי ההתפתחות העסקית המתוכננת: כניסת שותף, גיוס הון, רכישת נכס או הרחבת הפעילות למדינות נוספות. הקמת חברה בוויומינג צריכה להשתלב בתוכנית העסקית, במבנה הבעלות ובאופן ניהול החברה. מיפוי השינויים הצפויים מראש מסייע לזהות אילו מסמכים, דיווחים ותהליכים עשויים לדרוש התאמה בהמשך. כך תוכלו לבחור מבנה שיתאים לעסק גם אם הפעילות תשתנה, ולא רק בעת הקמתו.
כאשר נדרשת בחינה מקצועית של ההשלכות, י.ג עציון רואי חשבון מטפלת בהגשת דוחות מס לאזרחי ארה״ב, במיסוי השקעות נדל״ן בארה״ב ובייעוץ מס לחברות היי־טק. ההתאמה תלויה בפרטי החברה, בבעליה ובאופי הפעילות שלה. התייעצו עם י.ג עציון רואי חשבון כדי לדון בצעד המתאים לעסק שלכם ולהתקדם בביטחון.
שאלות נפוצות
אילו עלויות והגשות חוזרות כדאי להשוות?
השוו את העלות השנתית הכוללת, ולא רק את האגרה למדינת ההתאגדות. כללו בחישוב גם סוכן רשום, רישום במדינות שבהן מתקיימת פעילות, דיווחים למדינה ודוחות מס פדרליים. לדוגמה, חברת בערבון מוגבל הפועלת מחוץ למדינת הרישום עשויה להתמודד עם דרישות נוספות באותה מדינה. ערכו רשימה לפי מדינה וסוג דיווח, כדי לזהות אילו חיובים חוזרים מדי שנה ואילו קשורים לפעילות מסוימת.
אם אני גר ועובד במדינה אחת, למה להקים שם?
אם מקום המגורים והפעילות שלכם נמצא במדינה אחת, התאגדות בה עשויה להתאים למציאות העסקית ולצמצם את הפער בין מקום הרישום למקום הפעילות. רישום במדינה אחרת אינו מבטל בהכרח את דרישות הרישום במדינה שבה העסק פועל. למשל, בעל עסק המספק שירותים מתוך קליפורניה צריך להביא בחשבון את פעילותו שם, גם אם מסמכי החברה הוגשו במדינה אחרת. ההחלטה צריכה לשקף גם את תוכנית הצמיחה ואת מבנה הבעלות.
אפשר להעביר חברת בערבון מוגבל למדינה אחרת אחרי ההקמה?
אפשר לבחון מעבר למדינה אחרת, אך אופן הביצוע תלוי בדיני המדינות ובמסמכי החברה. לפני שינוי, מפו את החוזים הקיימים, חשבון הבנק, מספר הזיהוי הפדרלי, הרישומים במדינות הפעילות ומועדי הדיווח. כך תוכלו לבדוק אם המעבר ישפיע על רציפות הפעילות או יחייב עדכון מסמכים. חשוב להבחין בין שינוי מדינת ההתאגדות לבין רישום החברה במדינה נוספת שבה היא עושה עסקים.
האם חברת בערבון מוגבל בוויומינג או בדלאוור זולה יותר אם אני פועל בקליפורניה?
אין להשוות רק את דמי המדינה שבה הוקמה החברה, כי פעילות בקליפורניה עשויה להוסיף עלויות וחובות מקומיות. בדוגמה המבוססת על הנחות מסוימות, חברת בערבון מוגבל מוויומינג שפועלת בקליפורניה מגיעה לסך משולב של 1,060 דולר בקטגוריות מס שנתיות, חיוב מינימלי בוויומינג ועלות משוערת של סוכן. הסכום אינו השוואה מלאה לדלאוור; בדוק את מכלול החיובים עבור מבנה החברה שלך.
האם הקמה בוויומינג או בדלאוור שומרת על פרטיות השם והבעלות שלי?
אל תניחו שהקמת חברה במדינה מסוימת מבטיחה אנונימיות מלאה. מידע על בעלי תפקידים בחברה אינו נגיש לציבור ברשם החברות של ויומינג, אך אין בכך כדי להעיד שכל מידע על הבעלות חסוי בכל מערכת. הבחינו בין מידע המופיע ברישומי המדינה לבין פרטים שנמסרים לבנק או במסגרת דיווחים אחרים. בדקו בנפרד אילו פרטים מתפרסמים ואילו נמסרים לרשויות.
האם הקמה בוויומינג או בדלאוור חוסכת מס לישראלי?
לא, עצם הרישום במדינה מסוימת אינו קובע את המס. מדינת ההתאגדות אינה קובעת לבדה את המס הפדרלי או את המס בישראל, וחברה המנוהלת מישראל עלולה להיחשב תושבת ישראל לצורכי מס. בבחינת המבנה, הביאו בחשבון היכן מתקבלות החלטות, מה מקור ההכנסה ומהי פעילות החברה בארצות הברית. לכן, השוו את השלכות המס והדיווח של המבנה כולו, ולא רק את שיעורי המס המדינתיים.
Frequently Asked Questions
מהם כללי הדיווח ל-IRS ול-FinCEN, כולל BOI, עבור LLC בוויומינג?
LLC בוויומינג נדרשת להגיש דוח שנתי ל-IRS, בנפרד מהדוח השנתי למדינה; הדיווח הפדרלי מותאם לסיווג המס, לבעלות ולפעילות. דיווחי BOI על בעלות מיטיבה הם מסלול נפרד מדוחות המס, ואי־הגשת טופס 5472 עלולה לגרור קנס של 25,000 דולר.
איך פותחים חשבון בנק עסקי ומקבלים EIN לחברה בוויומינג?
אפשר לבקש EIN באמצעות טופס SS-4 בפקס או בדואר; ה-EIN נדרש לפתיחת חשבון בנק עסקי. הבנק קובע את הליך פתיחת החשבון ואת המסמכים הנדרשים.
תגובות