


הגשת דוח מס לחברה אמריקאית: חובות הדיווח של חברות ושותפויות
דוח מס לחברה אמריקאית אינו נשען על מסמך יחיד. הגשת דוח מס לחברה אמריקאית מתחילה באיסוף מסמכי הנהלת החשבונות, פרטי ההכנסות וההוצאות, מידע על חשבונות בנק ותיקי השקעות, וכן פירוט של מכירת נכסים או השקעות במהלך שנת הדיווח, ככל שהיו. חברה אמריקאית הפועלת מחוץ לארצות הברית עשויה להגיש את הדוח בטופס 1120, והמסמכים הנדרשים תלויים במבנה החברה ובפעילותה. מסירה מסודרת של המידע מאפשרת לאיש המקצוע לבחון את חובות הדיווח ולהכין דוח מלא ומדויק.
ההתנהלות מול רשויות המס בארה״ב עשויה להיראות מורכבת, במיוחד כשהחברה מנוהלת מישראל או פועלת לצד שותפות. חשוב להבין מראש איזה מידע מעבירים למכין הדוח, ומה ההבדל בין חובת דיווח לבין תשלום מס. במאמר נסביר אילו מסמכים להעביר לאיש המקצוע, כיצד אנו מכינים ומגישים טופס 1120 עבור חברה הפועלת מחוץ לארצות הברית, מתי ניתן לבקש ארכה ומהן חובות הדיווח של חברות ושותפויות. כך תוכל להכיר את שלבי התהליך ואת המידע הנדרש לטיפול מסודר בדוח.
תוכן העניינים
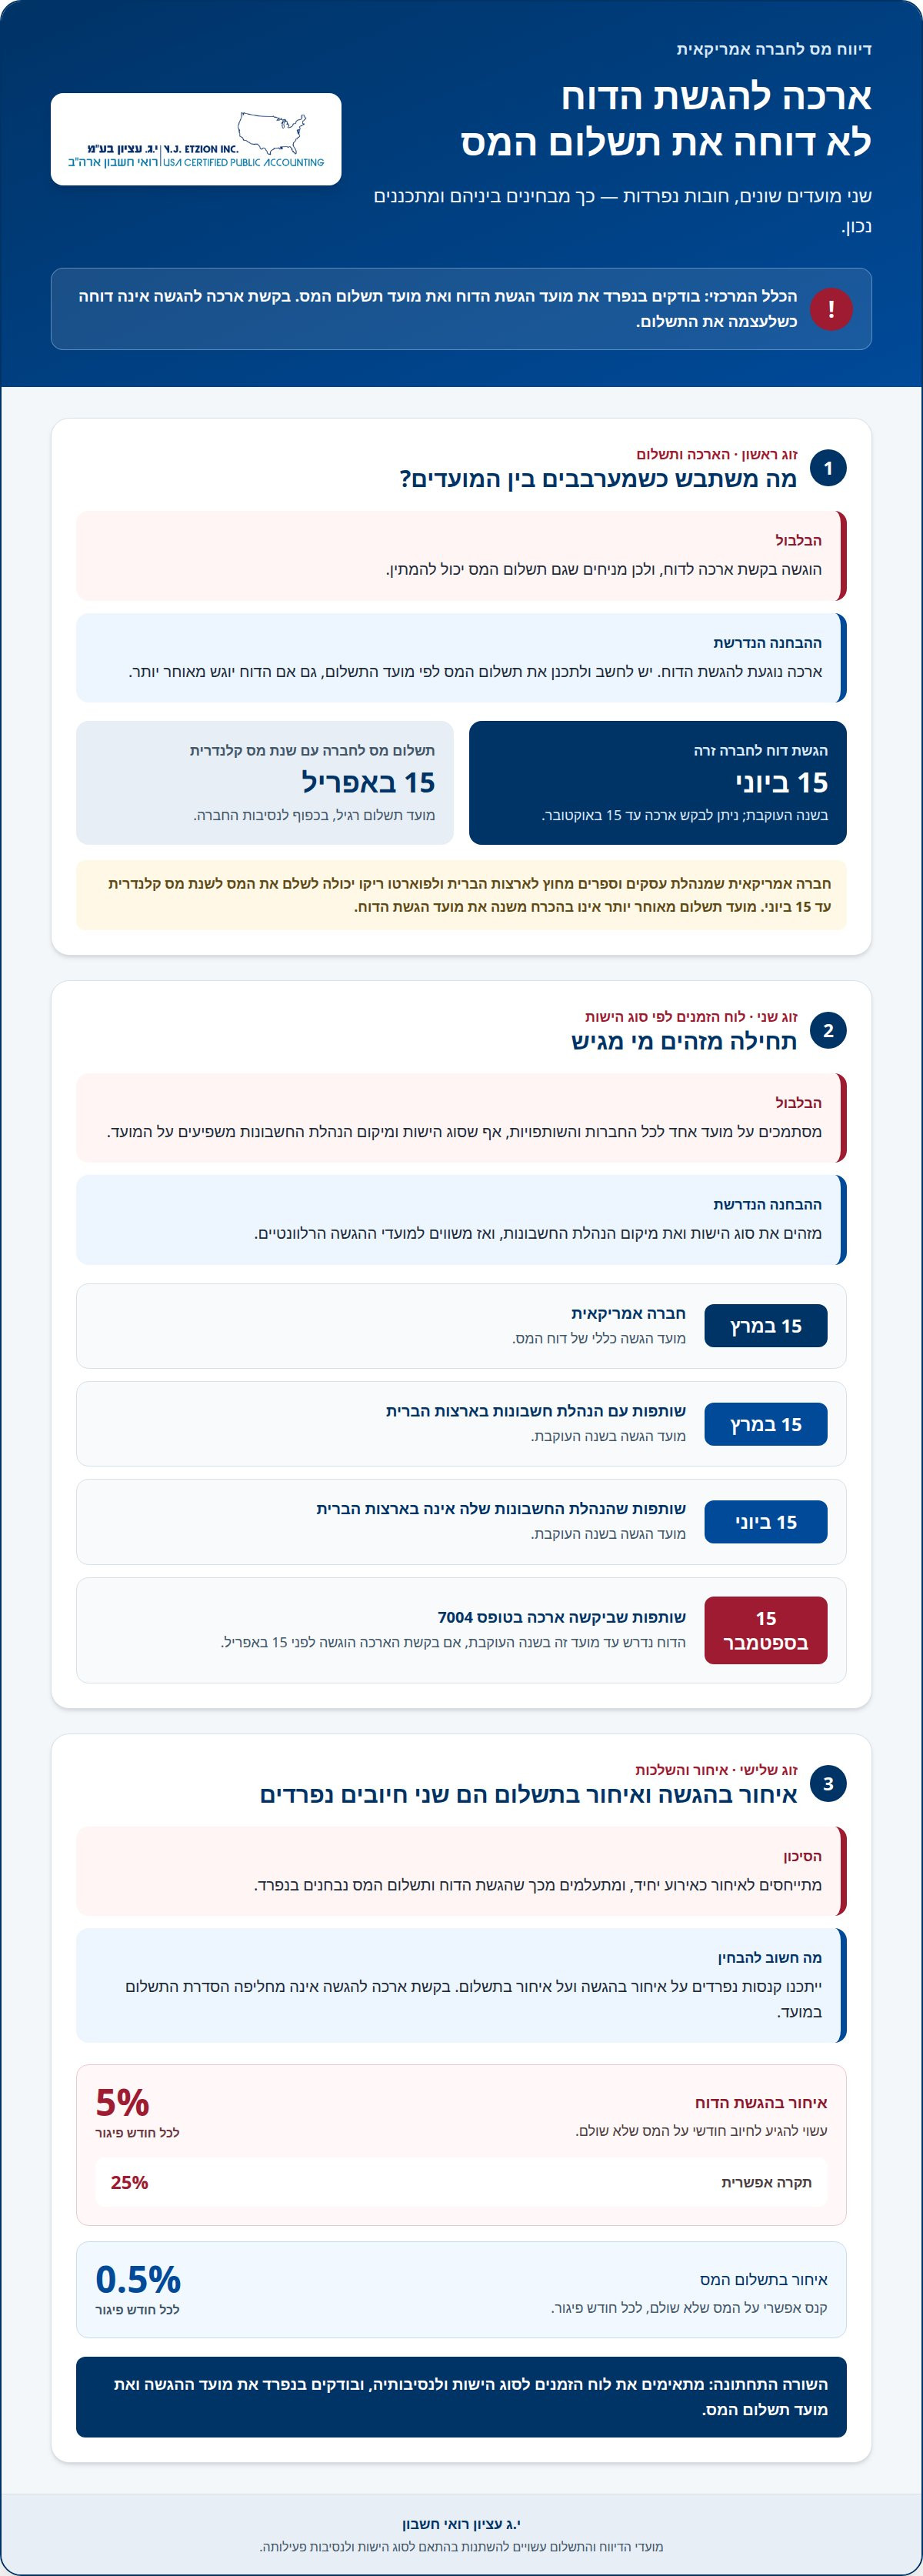
ארכות להגשת דוח מס ותשלום המס
מועד הגשת הדוח ומועד תשלום המס אינם תמיד זהים, וארכה להגשה אינה דוחה אוטומטית את התשלום. לכן, בהגשת דוח מס לחברה אמריקאית יש לבחון בנפרד את מועד הדיווח ואת מועד סילוק חבות המס. חברה אמריקאית נדרשת בדרך כלל להגיש את דוח המס עד 15 במרץ. לחברות זרות מצוין מועד הגשה של 15 ביוני בשנה העוקבת, וניתן לבקש ארכה עד 15 באוקטובר. מועד הדיווח המדויק קשור לסוג הישות ולנסיבות פעילותה.
גם שותפויות נדרשות להבחין בין לוח הזמנים שלהן לבין זה של חברה. שותפות שמחזיקה את הנהלת החשבונות שלה בארצות הברית מגישה עד 15 במרץ בשנה העוקבת. אם הנהלת החשבונות אינה מוחזקת בארצות הברית, מועד ההגשה הוא 15 ביוני בשנה העוקבת. שותפות שהגישה בקשת ארכה בטופס 7004 לפני 15 באפריל נדרשת להגיש את הדוח עד 15 בספטמבר בשנה העוקבת. לכן, סיווג הישות ומיקום הנהלת החשבונות משפיעים על המועד הרלוונטי.
תשלום מס החברות הפדרלי מחייב חישוב נפרד. חברה אמריקאית עם שנת מס קלנדרית משלמת בדרך כלל עד 15 באפריל. חברה אמריקאית שמנהלת עסקים ומנהלת ספרים מחוץ לארצות הברית ולפוארטו ריקו יכולה לשלם את המס לשנת מס קלנדרית עד 15 ביוני. ההבחנה הזאת חשובה: מועד תשלום מאוחר יותר אינו בהכרח משנה את מועד הגשת הדוח. בקשת ארכה להגשת הדוח אינה דוחה את תשלום המס, ולכן יש לתכנן את התשלום לפי החבות הצפויה.
איחור עלול להגדיל את החבות. קנס על איחור בהגשת דוח עשוי להגיע ל־5% מסכום המס שלא שולם לכל חודש של פיגור, עד 25%. קנס על איחור בתשלום עשוי להיות 0.5% מסכום המס שלא שולם לכל חודש. אלה קנסות נפרדים, ולכן איחור בדיווח ובתשלום עלול להוביל לחיובים שונים. אם צפוי עיכוב בהשלמת הדוח, יש להבחין בין הגשת בקשת ארכה לבין הסדרת התשלום במועד.
חברה אמריקאית: מועד הגשה כללי של 15 במרץ.
שותפות: מועד הגשה של 15 במרץ או 15 ביוני, בהתאם למיקום הנהלת החשבונות.
חברה עם שנת מס קלנדרית: מועד תשלום רגיל של 15 באפריל, בכפוף לנסיבות המתוארות.
לפני שקובעים לוח זמנים, חשוב להתאים את סוג הישות, שנת המס ומיקום הנהלת החשבונות למועדי ההגשה והתשלום. כך אפשר להגיש בקשת ארכה במועד המתאים, בלי לטעות ולחשוב שהארכה דוחה גם את תשלום המס.
הארכות להגשת דוחות
אם אתה אזרח ארצות הברית ומתגורר בישראל, קיימת עבורך הארכה אוטומטית להגשת הדוח האישי עד 15 ביוני. בתנאים מסוימים, אזרחים אמריקאים וישראלים המתגוררים מחוץ לארצות הברית זכאים לארכה של חודשיים להגשת הדוח ולתשלום המס, עד 15 ביוני בשנה העוקבת. ההקלה מתייחסת למצב המגורים ולדוח האישי, ולא משנה כשלעצמה את חובות הדיווח הנפרדות של חברה שבה אתה מחזיק.
כדי להסתמך על הארכה הנכונה, יש להבחין בין דוח אישי, דוח חברה ודיווח על חשבונות פיננסיים. לכל אחד מטרה והליך נפרדים. למשל, ארכה לדוח אישי אינה מחליפה דיווח על חברה זרה, וארכה לדיווח על חשבונות אינה מאריכה אוטומטית את המועד להגשת דוחות אחרים. מיפוי של כל ישות וסוג דיווח עוזר להבין אילו בקשות נדרשות.
גם דיווח FBAR, המתייחס לחשבונות פיננסיים זרים, מטופל בנפרד מדוח המס. מועד הדיווח הוא 15 באפריל, וניתן לקבל הארכה עד 15 באוקטובר. ההארכה האוטומטית להגשת דוח אישי של אזרח אמריקאי המתגורר מחוץ למדינה אינה זהה להארכת FBAR. לכן יש להתייחס לכל דיווח לפי הכללים שלו, גם כאשר אותם חשבונות או הכנסות משפיעים על יותר מטופס אחד.
בנסיבות מסוימות ניתן לבקש ארכה נוספת להגשת דוח מס אמריקאי עד 15 בדצמבר בשנה העוקבת. זו אינה ארכה כללית לכל נישום או לכל טופס, ולכן יש לבחון את התנאים החלים על סוג הדוח. תכנון מסודר כולל זיהוי של הדוחות הרלוונטיים, הכנת המידע לכל אחד מהם והגשת בקשות הארכה המתאימות, בלי להניח שהארכה בדוח אחד חלה גם על האחרים.
אם הדיווח האישי שלך קשור להכנסות או להשקעות בארצות הברית, ניתן להיעזר בשירות הגשת דוחות מס לאזרחי ארה״ב כדי לטפל בדוח האישי כחלק מתמונת הדיווח הכוללת.
הכנת טופס 1120 והגשתו מחוץ לארצות הברית
איש המקצוע בוחן תחילה את מבנה החברה ואת פעילותה, ואז מכין את טופס 1120 על בסיס מסמכי הנהלת החשבונות והמידע הפיננסי. לאחר השלמת הדוח והנספחים הנדרשים, הוא מגיש אותו לרשות המסים בארה״ב באופן מקוון או בדואר. דרך ההגשה תלויה, בין היתר, בחובת הגשה אלקטרונית ובמיקום העסק, המשרד או הסוכנות העיקריים.
הכנת הטופס מתחילה בהתאמת הנתונים החשבונאיים לשדות הדיווח. החומרים הנדרשים עשויים לכלול פרטים על חשבונות בנק, תיקי השקעות ונכסים פיננסיים בישראל ומחוצה לה. יש לכלול גם פירוט של מכירת נכסים, מניות או השקעות במהלך שנת הדיווח. איש המקצוע בוחן את הנתונים לצד מסמכי הנהלת החשבונות, כדי לקבוע כיצד לדווח על פעילות החברה.
חברת סי אמריקאית מצרפת לטופס 1120 את טופס 5472, כאשר הוא נדרש. לכן, הכנת הדוח אינה מסתכמת בהעתקת סכומים לדוח הראשי. יש לזהות אילו נספחים חלים על החברה ולוודא שהמידע התומך בהם משתלב עם הנתונים שבטופס. נושא משרה יכול לחתום על טופס 1120 גם ללא מספר ביטוח לאומי אמריקאי או מספר זיהוי לצורכי מס.
חברה אמריקאית חייבת בדרך כלל להגיש את טופס 1120 באופן אלקטרוני אם היא מגישה לפחות 10 דוחות מכל סוג במהלך שנה קלנדרית. אם מיקום העסק, המשרד או הסוכנות העיקריים נמצא במדינה זרה או בטריטוריה אמריקאית, ניתן לשלוח דוח נייר בדואר למרכז רשות המסים באוגדן, יוטה, במיקוד 84409. בשימוש בשירות משלוחים פרטי שהרשות הגדירה, כתובת הרחוב היא 1973 רולון וייט בולווארד, אוגדן, יוטה, במיקוד 84201.
אם דוח עסקי אלקטרוני נדחה, אפשר לתקן אותו ולהגישו מחדש בתוך 10 ימים קלנדריים, כדי לשמור על תאריך הקבלה הראשון. לכן חשוב לעקוב אחר אישור הקבלה ולבחון הודעת דחייה מיד עם קבלתה. ההגשה בדואר מחייבת התאמה של הכתובת לשיטת המשלוח, ואילו הגשה מקוונת מחייבת טיפול בדחייה לפי חלון הזמן שנקבע.
חובת דיווח לחברות ולשותפויות
הטופס המתאים ל־LLC תלוי בסיווג המס שלה, ולכן שם הישות לבדו אינו קובע את הדוח. תאגיד מסוג C מגיש דוח מס הכנסה בטופס 1120. לגבי תאגיד מסוג S, יש להתאים את הדיווח לסיווגו ולמבנה הבעלות, משום שלא כל חברה אמריקאית משתמשת באותו מסלול דיווח. גם שותפות נבחנת לפי סיווגה, פעילותה והקשרים שלה עם בעליה.
בעל שליטה שהוא אזרח ארצות הברית עשוי להידרש לדווח על פעילות חברה זרה בטופס 5471. אם החברה הזרה היא חברה ישראלית, עשויים להידרש גם הדוחות הכספיים שלה, דוחות התאמה למס וחישוב המס כאשר יש לה רווח. המשמעות היא שהדיווח האמריקאי עשוי להסתמך על מידע חשבונאי שנערך בישראל, ולא רק על נתונים מתוך חשבונות החברה בארצות הברית.
היעדר חבות מס אינו פוטר בהכרח מחובות דיווח על חברות או נכסים. אי־דיווח על חברה זרה בטופס 5471 עלול לגרור קנסות של עשרות אלפי דולרים. אי־דיווח על חברה ישראלית שבבעלות אזרח אמריקאי עלול לגרור קנס של 10,000 דולר לכל חברה שלא דווחה. לכן יש להתייחס לחובת הדיווח בנפרד מחישוב המס לתשלום.
דיווח FBAR הוא דיווח נפרד על חשבונות פיננסיים זרים, ואינו מחליף דוח מס של החברה או של בעליה. כדי לבחון את חובות הדיווח, יש למפות את מבנה הבעלות, תושבות הבעלים, פעילות החברה והחשבונות הקשורים אליה. כך אפשר לזהות אילו דיווחים חלים על החברה ואילו על בעל השליטה באופן אישי.
כאשר חברה ישראלית נשלטת בידי אזרח אמריקאי, ריכוז הדוחות הכספיים והמידע על הבעלות מאפשר לבחון את חובת הדיווח באופן שלם. פנה לקבלת ייעוץ בנושא דיווחי חברות כדי לברר כיצד מבנה החברה שלך משפיע על הטפסים והמידע הנדרשים.
גם הכנסה הפטורה ממס בישראל עשויה להיות חייבת בדיווח בישראל; את אופן הטיפול בה יש לבחון לפי דיני המס בארה״ב. במקרים מסוימים, אי עמידה בחובות דיווח עלולה לגרור קנסות גם כשאין חבות מס בפועל.
י.ג עציון רואי חשבון: הגשת דוחות מס לאזרחי ארה"ב
י.ג עציון רואי חשבון מסייע בהגשת דוחות מס לאזרחי ארצות הברית, לרבות ישראלים המתגוררים בישראל ומחזיקים בחברה או בהשקעות בארצות הברית. כשפעילות עסקית משתלבת עם דיווח אישי, חשוב להבין אילו הכנסות, אחזקות וחשבונות פיננסיים נכללים בדוח האישי, ואילו חובות דיווח עשויות לחול בנפרד על החברה.
אנו מסייעים בריכוז ובבחינת המידע הנדרש לדוח המס האישי ובהתייחסות להיבטי מיסוי של השקעות נדל״ן בארצות הברית. לחברות היי־טק הפועלות בשוק האמריקאי, ייעוץ מס יכול לסייע בבחינת צורכי הדיווח הנוגעים לפעילותן. אם התקבלה פנייה מרשויות המס בארה״ב, אפשר לפנות אלינו לקבלת ייצוג מול ה-IRS.
פנה אל י.ג עציון רואי חשבון כדי לדון בדיווחי המס הרלוונטיים למצבך.
הפוך את חובות הדיווח לתוכנית עבודה ברורה
הצעד הבא הוא למפות את הדיווחים הנדרשים לחברה ולבעלי העניין בה, כך שהטיפול בשנת המס הנוכחית יתמוך גם בהתנהלות העסקית בהמשך. הגשת דוח מס לחברה אמריקאית אינה מסתכמת בהכנת מסמך שנתי. היא חלק מתהליך שמחבר בין מבנה העסק, הפעילות הבינלאומית והמידע הכספי. בחינה מקצועית של הקשרים האלה עוזרת לזהות נושאים שדורשים תשומת לב במהלך השנה, ולא רק סמוך למועד ההגשה.
כשפעילות החברה קשורה גם להשקעות או להכנסות אישיות, כדאי לבחון את מכלול הנתונים ולא כל דיווח בנפרד. התאמה בין המידע העסקי, ההשקעות והדיווחים האישיים יכולה לסייע ביצירת תמונה עקבית ובתכנון מסודר של המשך הטיפול. כך ניתן להבין את האחריות והשלבים המתאימים למצבך, במקום לטפל בכל נושא בנפרד.
אם דרוש לך ליווי מקצועי בבחינת הדיווחים והשלב הבא, פנה לי.ג עציון רואי חשבון לייעוץ. אפשר להתחיל בשיחה מסודרת על מבנה הפעילות והצרכים שלך, ולהתקדם בביטחון לעבר טיפול מתאים.
שאלות נפוצות
אילו מסמכים צריך להכין להגשת דוח המס האמריקאי?
הכן את המסמכים לפי שנת המס, הישות והפעילות המדווחת. לצד הדוחות הכספיים ורישומי הנהלת החשבונות, עשויים להידרש טופסי שכר, כגון טופס וי־דבליו־2 או טופס 106, ודוח אישי ישראלי בטופס 1301. בעל שליטה בחברה ישראלית עשוי להידרש להעביר גם טופס 1214. חשוב להפריד בין מסמכי החברה למסמכי בעליה.
האם אפשר להיעזר באיש מקצוע להכנת טופס 1120, ומה כולל השירות?
כן. איש מקצוע יכול לסייע בבחינת מסמכי החברה, בהכנת הדוח ובהגשתו, תוך התאמת הטיפול לישות ולנתוני הפעילות. כדי לקדם את התהליך באופן מסודר, כדאי למסור גם מידע על שינויים במבנה הבעלות, עסקאות עם בעלי עניין או פעילות חדשה במהלך השנה. מידע זה מסייע להבין את ההקשר העסקי של הנתונים החשבונאיים, ולא רק את הסכומים הרשומים בספרים.
בכל כמה זמן צריך להגיש דיווח לרשויות המס בארה״ב?
חברה מגישה דוח מס הכנסה מדי שנה, בהתאם לשנת המס שלה. לצד הדוח השנתי עשויים להידרש דיווחים נפרדים הנוגעים לבעלי החברה, לחשבונות פיננסיים או לפעילות במדינות אחרות. לכן, החברה ובעליה לא בהכרח מגישים את אותם דוחות או באותו מועד. כדאי לנהל רישום שנתי המפריד בין חובות החברה לבין חובותיהם האישיות של בעלי מניות או שותפים.
האם אמנת המס בין ישראל לארה״ב מונעת כפל מס, או שאהיה חייב במס בארה״ב?
אמנת המס עשויה לאפשר זיכוי על מס ששולם במדינה אחת כנגד מס במדינה האחרת, אך אינה מבטלת בהכרח חבות מס בארצות הברית. אם המס ששולם בישראל נמוך מהמס הנדרש בארצות הברית, עשויה להישאר חבות בגין ההפרש. כדי לבחון את המצב, יש להבחין בין סוגי ההכנסה ולחשב את המס והזיכוי בהתאם לטיפול הרלוונטי בכל מדינה.
האם החברה חייבת להגיש אלקטרונית, והאם אפשר לצרף את טופס 5472?
אפשר לצרף טופס 5472 לטופס 1120 כאשר הוא נדרש. חובת הגשה אלקטרונית חלה בדרך כלל על חברה אמריקאית שמגישה לפחות עשרה דוחות מכל סוג במהלך שנה קלנדרית. מעבר לבחירת אופן ההגשה, חשוב לוודא שהמידע בטפסים תואם לרישומי החברה, במיוחד כשיש עסקאות עם צדדים קשורים. כך ניתן לצמצם פערים בין הדיווח לבין מסמכי הנהלת החשבונות.
האם ייתכן שאהיה זכאי להחזר כספי אף שלא שילמתי מס בארה״ב?
כן, בנסיבות מסוימות ייתכן החזר גם ללא תשלום מס בפועל. למשל, ניתן לקבל החזר של עד 1,600 דולר עבור כל ילד בעל אזרחות אמריקאית, אם מתקיימים התנאים הרלוונטיים. בדיקת הזכאות נשענת על נתוני המשפחה והדוח, ולא רק על השאלה אם שולם מס. לכן יש לכלול את הפרטים הנוגעים לילדים ולמצב המשפחתי בחומר שנמסר להכנת הדוח.
תגובות