


דיווח על חשבונות בנק בחו"ל IRS: המדריך המלא ל-FBAR ו-FATCA בשנת 2026
העובדה שחשבון הבנק שלכם מנוהל בישראל אינה הופכת אותו לשקוף בפני רשויות המס האמריקאיות, ולמעשה, בעידן של חילופי מידע אוטומטיים בין מוסדות פיננסיים גלובליים, המציאות היא הפוכה לגמרי. עבור ישראלים רבים בעלי זיקה לארה"ב, בין אם מדובר באזרחים, מחזיקי גרין קארד או תושבים לצרכי מס, הדרישה לביצוע דיווח על חשבונות בנק בחו"ל IRS היא מזמן לא המלצה אלא חובה קריטית שאי עמידה בה עלולה להוביל לקנסות דרקוניים המגיעים לעשרות אלפי דולרים ואף מעבר לכך. המורכבות הבירוקרטית והחשש מהשלכות כלכליות בלתי צפויות יוצרים לעיתים קרובות תחושת בלבול וחוסר אונים מול מערכת שנתפסת כמאיימת, קשוחה ובלתי נגישה לקורא הממוצע.
אנו מבינים היטב את תחושת חוסר הוודאות והחשש המלווים את המפגש עם טפסי ה-FBAR וה-FATCA, במיוחד כאשר סכומי הסף והתקנות המעודכנות לשנת 2026 דורשים דיוק מרבי והבנה מעמיקה. המדריך המקיף שלפניכם נכתב כדי להעניק לכם שקט נפשי מלא וביטחון בניהול הנכסים הפיננסיים שלכם, תוך הנגשת הידע המקצועי והכלים המעשיים הנדרשים כדי לעמוד בכל דרישות החוק האמריקאי בצורה מופתית. במסגרת המאמר נפרט את ההבדלים המהותיים בין סוגי הדיווחים השונים, נבהיר בדיוק מי מחויב בהגשתם על פי רף ההכנסות והנכסים המעודכן, ונציג את הדרכים המקצועיות להסדרת הדיווחים באופן שישמור על הסדר הפיננסי שלכם מול ה-IRS.
תוכן העניינים
מהו דיווח על חשבונות בנק בחו"ל IRS ולמי הוא מיועד?
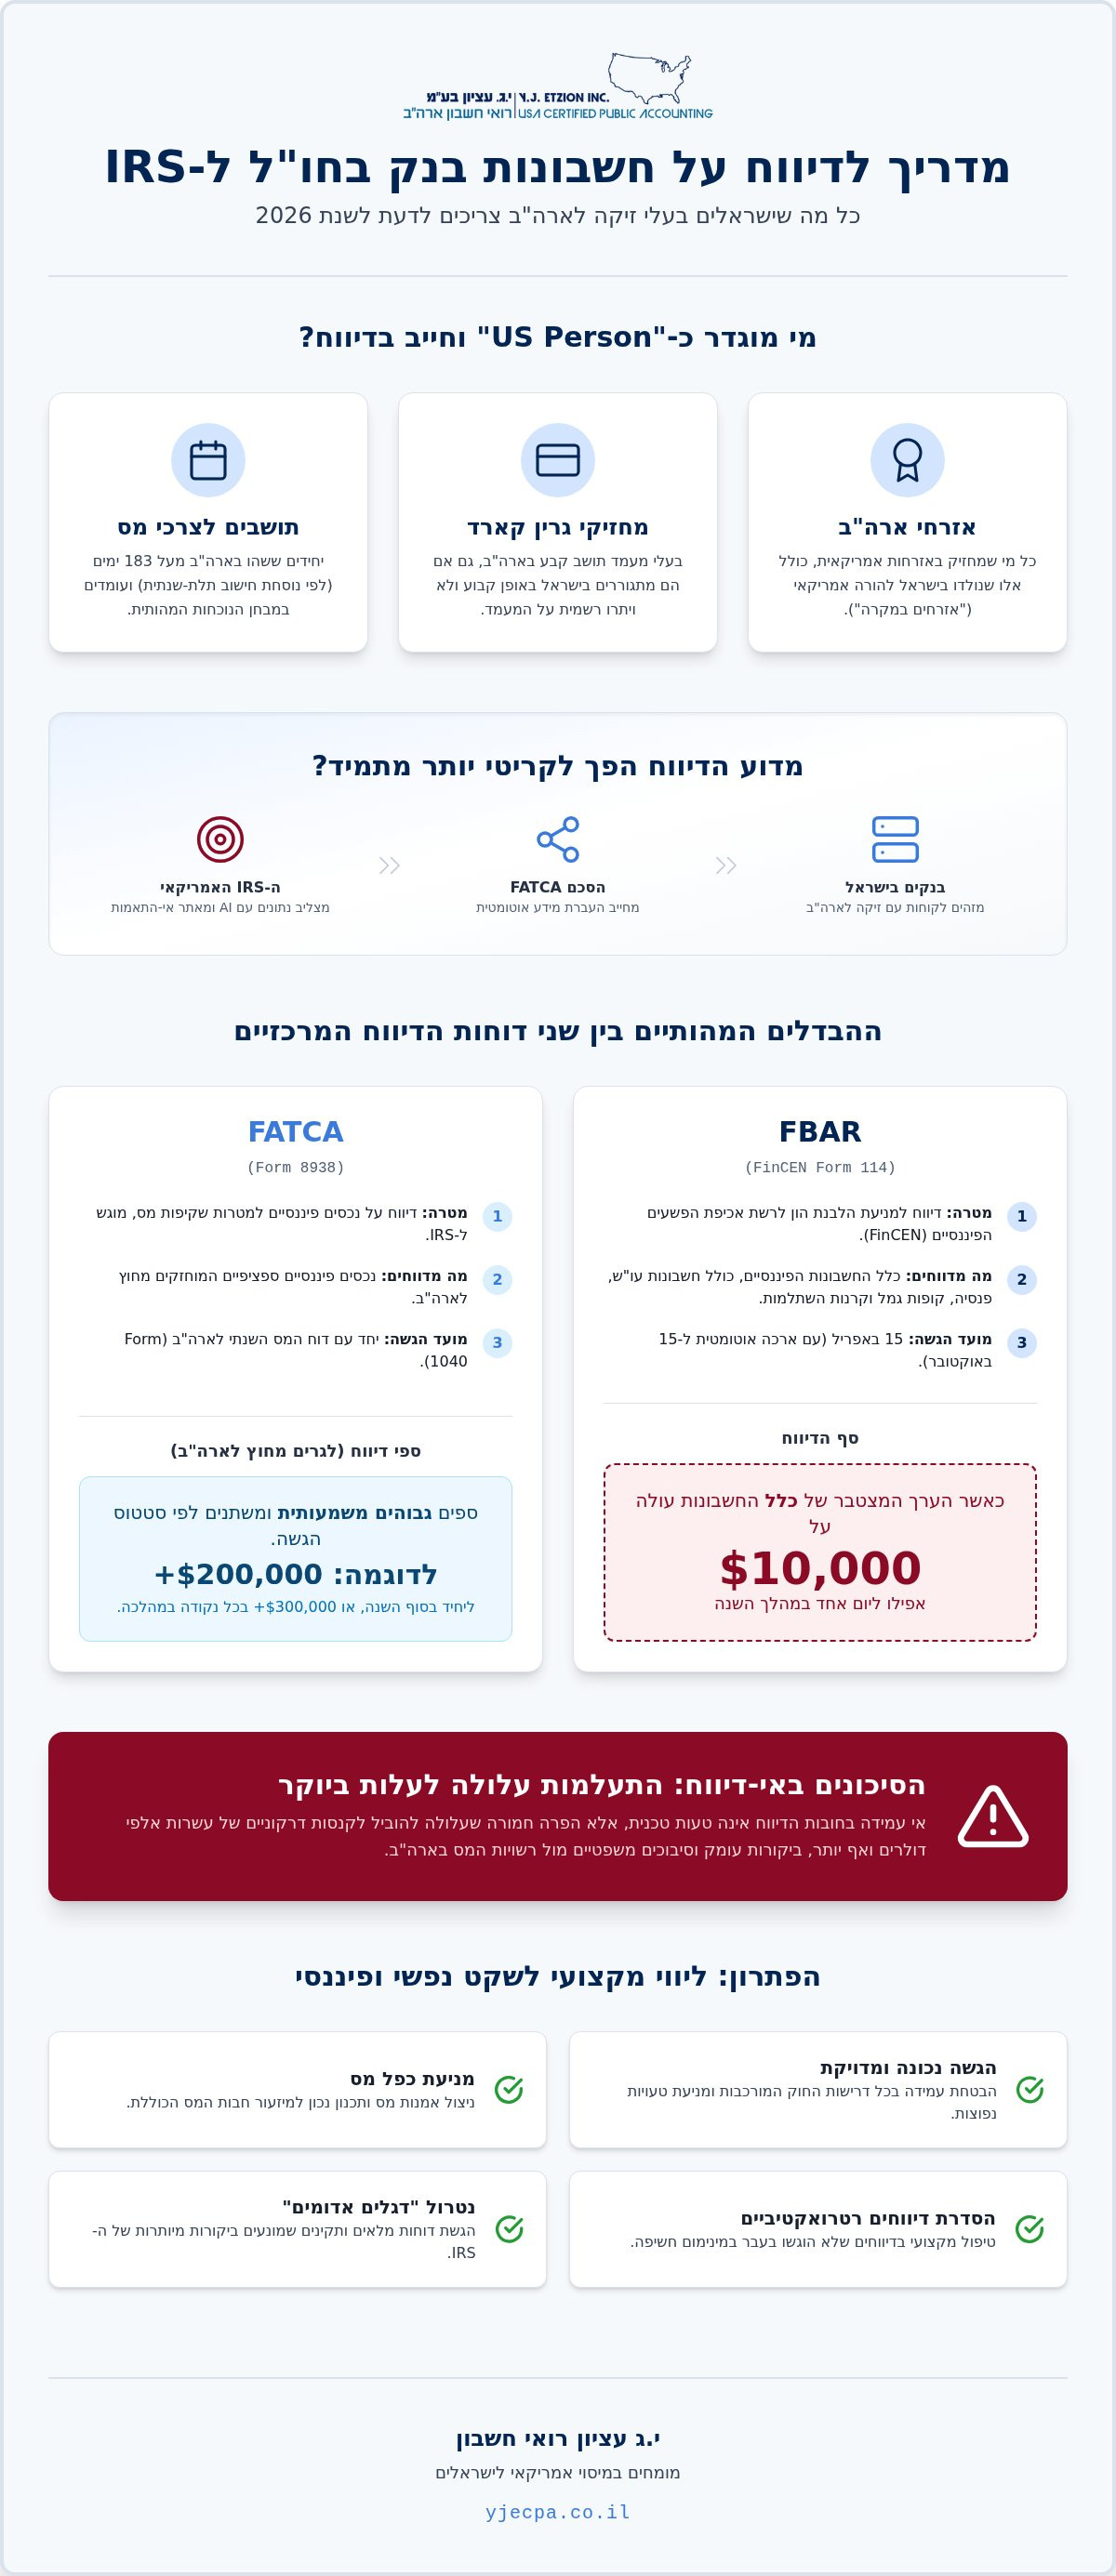
מערכת המס האמריקאית פועלת על בסיס עקרון ייחודי של מיסוי מבוסס אזרחות, ולא רק תושבות. משמעות הדבר היא שכל אדם המוגדר כבעל זיקה לארה"ב מחויב בדיווח על נכסיו הפיננסיים ברחבי העולם, ללא קשר למקום מגוריו הפיזי. בשנת 2026, הדרישה לביצוע דיווח על חשבונות בנק בחו"ל IRS מקבלת משנה תוקף נוכח שכלול מערכות הניטור הדיגיטליות והגברת שיתוף הפעולה הבינלאומי. חובת הדיווח אינה מסתכמת רק בהצהרה על הכנסות שהופקו, אלא דורשת שקיפות מלאה לגבי יתרות השיא בחשבונות הבנק, קופות הגמל וקרנות ההשתלמות המוחזקות מחוץ לגבולות ארה"ב.
מי נחשב ל-US Person לצורכי דיווח?
ההגדרה של "US Person" רחבה מכפי שרבים נוטים לחשוב, והיא כוללת מספר קבוצות עיקריות של נישומים המחויבים בדיווח מלא לרשויות המס האמריקאיות:
אזרחי ארה"ב: כל מי שמחזיק באזרחות אמריקאית, כולל "אזרחים במקרה" שנולדו בישראל להורה בעל אזרחות ומעולם לא התגוררו או עבדו בארה"ב.
מחזיקי גרין קארד: בעלי מעמד של תושבי קבע בארה"ב מחויבים בדיווח גם אם הם מתגוררים בישראל באופן קבוע, כל עוד לא ביצעו הליך רשמי של ויתור על המעמד מול רשויות ההגירה והמס.
תושבי מס על פי מבחן הנוכחות: יחידים ששהו בארה"ב תקופה ממושכת המצטברת ל-183 ימים על פי נוסחת חישוב תלת-שנתית ספציפית (Substantial Presence Test).
הסכם FATCA בין ישראל לארה"ב
המהפכה בשקיפות הפיננסית מבוססת במידה רבה על הסכם ה- Foreign Account Tax Compliance Act (FATCA) שנחתם בין ממשלת ישראל לארה"ב. מכוח הסכם זה, המוסדות הפיננסיים בישראל מחויבים לזהות לקוחות בעלי זיקה לארה"ב ולהעביר את המידע על חשבונותיהם לרשות המיסים הישראלית, שמעבירה אותו באופן אוטומטי ל-IRS. כאשר בנק בישראל מבקש מכם לחתום על טופס W-9, הוא למעשה מוודא כי פרטיכם מסונכרנים מול מערכות המס האמריקאיות. חתימה על טופס W-8BEN, לעומת זאת, מיועדת למי שמצהיר כי אינו אזרח אמריקאי לצורך קבלת הטבות מס מכוח אמנות למניעת כפל מס.
חשוב להבחין בין דיווח על הכנסות (כמו ריבית או דיבידנדים) המוגש במסגרת דוח המס השנתי, לבין דיווח על יתרות הון המבוצע בטפסי ה-FBAR. שנת 2026 מהווה נקודת מפנה משום שה-IRS הטמיע מערכות בינה מלאכותית המסוגלות להצליב נתונים המגיעים מהבנקים בישראל מול הדיווחים האישיים של הנישומים בדיוק חסר תקדים. אי התאמה בין המידע שהעביר הבנק לבין הדיווח שהגיש האזרח עלולה להדליק "דגל אדום" ולהוביל לביקורת עומק. הבנת חובות הדיווח הללו היא הצעד הראשון בשמירה על סדר פיננסי ומניעת סנקציות כבדות שניתן להימנע מהן באמצעות תכנון מס מקצועי ודיווח מדויק בזמן.
דוח FBAR (FinCEN 114): חובת הדיווח הבסיסית
דוח ה-FBAR, או בשמו הרשמי FinCEN Form 114, מהווה את אבן היסוד של חובות הדיווח עבור ישראלים בעלי זיקה לארה"ב. בניגוד לדוחות מס רגילים המוגשים ל-IRS, דוח זה מוגש לרשת אכיפת הפשעים הפיננסיים (FinCEN) של משרד האוצר האמריקאי. מטרתו המרכזית היא מניעת הלבנת הון והעלמות מס באמצעות יצירת שקיפות מלאה לגבי נכסים פיננסיים המוחזקים מחוץ לגבולות ארה"ב. חובת הדיווח חלה על כל אזרח או תושב ארה"ב המחזיק בעלות או בזכות חתימה על חשבונות זרים, כאשר המידע הנדרש כולל את שמות המוסדות הפיננסיים, מספרי החשבונות והיתרות המקסימליות שהיו בהם במהלך שנת המס.
ביצוע דיווח על חשבונות בנק בחו"ל IRS באמצעות ה-FBAR נדרש מכל "אדם אמריקאי" המחזיק בנכסים פיננסיים מחוץ לארה"ב בשווי מצטבר העולה על 10,000 דולר בנקודת זמן כלשהי במהלך השנה הקלנדרית. חשוב להדגיש כי מדובר בדיווח אינפורמטיבי בלבד, אשר כשלעצמו אינו גורר חבות מס, אך אי הגשתו במועד עלולה להוביל לסנקציות כלכליות כבדות ביותר. כדי להבין את ההבדלים הדקים בין חובות אלו לחובות דיווח אחרות, מומלץ לעיין ב השוואת דרישות FBAR ו-FATCA המפורסמת על ידי ה-IRS.
חישוב תקרת ה-10,000 דולר
אחת הטעויות הנפוצות ביותר בקרב נישומים היא המחשבה שסכום הסף חל על כל חשבון בנפרד. בפועל, החוק מחייב לסכום את יתרות השיא של כלל החשבונות הפיננסיים שברשותכם. אם סך כל היתרות המקסימליות באותה שנה חצה את רף ה-10,000 דולר, אפילו ליום אחד, עליכם לדווח על כל החשבונות, גם על אלו שבהם קיימת יתרה אפסית. החישוב מתבצע לפי שער החליפין הרשמי של משרד האוצר האמריקאי ליום האחרון של השנה.
בנוסף לבעלות ישירה, החובה חלה גם על חשבונות משותפים עם בני זוג או שותפים עסקיים, וכן על חשבונות שבהם יש לכם זכות חתימה בלבד, כמו חשבונות של הורים קשישים או חשבונות תאגידיים שבהם אתם מורשי חתימה. זכרו כי השמטת חשבון בשל חוסר הבנה טכנית נחשבת להפרה של דרישות ה-IRS, ולכן מומלץ לפנות לקבלת ייעוץ מקצועי להגשת דוחות מס כדי לוודא שכלל הנכסים מופו כראוי.
חשבונות פנסיוניים וקופות גמל
בעולם הפיננסי הישראלי, מוצרים כמו קרן השתלמות, קופת גמל להשקעה וביטוחי מנהלים נחשבים לחשבונות פיננסיים לכל דבר ועניין לצורכי FBAR. למרות שהם מיועדים לחיסכון ארוך טווח או לפנסיה, ה-IRS רואה בהם נכסים שיש לדווח על יתרתם השנתית. אי הכללת קרן השתלמות בדיוח המצטבר היא אחת הסיבות העיקריות לכך שישראלים רבים חוצים את רף הדיווח מבלי להיות מודעים לכך. ניתן למצוא מידע מורחב על היבטים אלו במדריך שלנו העוסק בנושא דיווח מס לאזרחי ארה"ב בישראל.
מועד ההגשה של דוח ה-FBAR לשנת 2026 חל ב-15 באפריל, אולם קיימת ארכה אוטומטית עד ל-15 באוקטובר 2026 ללא צורך בהגשת בקשה מיוחדת. הדיווח מתבצע באופן מקוון בלבד דרך מערכת ה-BSA E-Filing, ודורש דיוק מרבי בפרטים הטכניים כדי למנוע דחיייה של הדוח או יצירת אי התאמות מול נתוני הבנקים.
טופס 8938 (FATCA): כשסכומי היתרה עולים
בעוד שדוח ה-FBAR מתמקד בשקיפות מול משרד האוצר האמריקאי, טופס 8938 הוא חלק בלתי נפרד מהצהרת המס השנתית (Form 1040) המוגשת ישירות ל-IRS. טופס זה נולד כחלק מחוק ה-FATCA, ומטרתו העיקרית היא איתור נכסים פיננסיים זרים שעלולים להניב הכנסה חייבת במס שטרם דווחה. עבור ישראלים בעלי זיקה לארה"ב, ביצוע דיווח על חשבונות בנק בחו"ל IRS באמצעות טופס זה נדרש רק כאשר סכומי הנכסים גבוהים משמעותית מאלו המחייבים הגשת FBAR. חשוב להבין כי הגשת דוח אחד אינה פוטרת מהגשת השני; מדובר בשתי חובות מקבילות המצריכות תיאום מלא כדי למנוע סתירות שיעוררו את תשומת לבן של רשויות האכיפה.
ההבדל המהותי ביותר טמון בהיקף הנכסים המדווחים. בעוד שה-FBAR מתמקד בעיקר בחשבונות בנק ופיננסיים, טופס 8938 רחב יותר וכולל גם אחזקות ישירות במניות של חברות זרות, זכויות בנאמנויות (Trusts) וחוזים פיננסיים שהונפקו על ידי גופים שאינם אמריקאיים. בעוד שאת ה דיווח FBAR באתר FinCEN ניתן להגיש בנפרד מהדוח השנתי, טופס 8938 חייב להיות מצורף פיזית לדוח המס, ואי הגשתו עלולה להוביל לקנס התחלתי של 10,000 דולר וביטול תקופת ההתיישנות על דוח המס כולו.
ספי הדיווח לישראלים (Married vs Single)
ה-IRS קבע ספי דיווח גבוהים יותר עבור אזרחים אמריקאים המתגוררים מחוץ לארה"ב, מתוך הבנה שנכסיהם המרכזיים נמצאים במדינת מגוריהם. עבור נישומים החיים בישראל, ספי הדיווח לשנת 2026 הם:
נישומים יחידים (או נשואים המגישים בנפרד): חובת דיווח חלה אם שווי הנכסים הפיננסיים הזרים עלה על 200,000 דולר ביום האחרון של שנת המס, או על 300,000 דולר בנקודת זמן כלשהי במהלך השנה.
נשואים המגישים דוח משותף: חובת הדיווח חלה אם שווי הנכסים עלה על 400,000 דולר ביום האחרון של השנה, או על 600,000 דולר בכל זמן אחר במהלך השנה.
חישוב הסכומים כולל לא רק את יתרות הבנק, אלא גם את הערך המזומן של פוליסות ביטוח וקרנות פנסיה ישראליות. הדיוק בערכים אלו קריטי, שכן ה-IRS מצליב נתונים אלו מול המידע המועבר מהבנקים בישראל במסגרת הסכמי חילופי המידע הבינלאומיים.
הקשר בין טופס 8938 לטופס 5471
במקרים בהם הנישום מחזיק בבעלות משמעותית (מעל 10%) בחברה ישראלית, המורכבות עולה מדרגה. לעיתים קרובות, האחזקה בחברה צריכה להופיע כנכס בטופס 8938, אך היא עלולה להפעיל גם חובת דיווח מפורטת הרבה יותר בטופס 5471. חפיפה זו דורשת ניתוח מקצועי כדי למנוע כפל דיווח או השמטת מידע חיוני. למידע נוסף על השלכות הבעלות בחברות זרות, מומלץ לעיין במדריך העוסק בנושא טופס 5471 לחברות זרות. תיאום מושלם בין כלל הטפסים הוא הדרך היחידה להבטיח הגנה מלאה מפני ביקורות מס וקנסות מיותרים.
קנסות וסנקציות על אי-דיווח ודרכי תיקון
אי-ביצוע דיווח על חשבונות בנק בחו"ל IRS אינו נחשב עוד לעבירה טכנית שולית שניתן להתעלם ממנה. בעידן של חילופי מידע אוטומטיים בין רשות המיסים בישראל לבין ה-IRS, הסיכוי לאיתור מחדלי דיווח גבוה מאי פעם. מערכות האכיפה האמריקאיות מצליבות נתונים המתקבלים מהבנקים בישראל מול הדיווחים האישיים של הנישומים, וכל אי-התאמה עלולה להוביל לפתיחת הליכי בדיקה. הקנסות האזרחיים על אי-דיווח FBAR מחולקים לשתי קטגוריות: מקרים שאינם במתכוון (Non-Willful) ומקרים של העלמה מכוונת (Willful). עבור הפרות שאינן במתכוון, הקנס המקסימלי עומד על כ-16,536 דולר לכל דוח שנתי שלא הוגש, זאת בהתאם לפסיקת בית המשפט העליון בארה"ב בפרשת Bittner אשר קבעה כי הקנס יוטל על כל דוח ולא על כל חשבון בנפרד.
כאשר ה-IRS מוכיח כי העלמת המידע הייתה מכוונת, הסנקציות הופכות לדרקוניות. במקרים אלו, הקנס עלול להגיע לגבוה מבין השניים: 165,353 דולר או 50% מהיתרה הגבוהה ביותר בחשבון בכל שנה שבה לא בוצע דיווח. מעבר לפגיעה הכלכלית העצומה, העלמה מכוונת חושפת את הנישום גם לסיכון של הליכים פליליים, מאסר ורישום פלילי בארה"ב. היכולת של רשויות המס לאתר נכסים דיגיטליים וחשבונות היברידיים משתפרת ללא הרף, מה שהופך את אסטרטגיית ה"שב ואל תעשה" למסוכנת במיוחד עבור ישראלים בעלי זיקה לארה"ב.
תוכנית Streamlined Foreign Offshore Procedures
עבור ישראלים שגילו כי לא עמדו בחובות הדיווח שלהם לאורך שנים, ה-IRS מציע "חבל הצלה" בדמות תוכנית ה-Streamlined. מסלול זה מיועד לנישומים המתגוררים מחוץ לארה"ב ויכולים להצהיר בכתב כי מחדל הדיווח נבע מחוסר ידיעה או טעות בתום לב ולא מכוונה להתחמק ממס. במסגרת המסלול, הנישום נדרש להגיש דוחות מס עבור שלוש השנים האחרונות ודוחות FBAR עבור שש השנים האחרונות. היתרון המשמעותי ביותר של מסלול זה עבור תושבי חוץ הוא הפטור המלא מקנסות FBAR וקנסות פיגורים, מה שמאפשר "דף חלק" מול הרשויות. למידע מפורט על אופן היישום, מומלץ לקרוא על הגשת דוחות מס רטרואקטיבית ארה"ב.
תיקון טעויות בדוחות קיימים
אם הגשתם בעבר דוחות אך גיליתם כי השמטתם חשבון בנק, קרן השתלמות או נכס פיננסי אחר, חשוב לבצע תיקון יזום לפני שה-IRS יפנה אליכם. תיקון עצמאי המלווה בתיעוד מסודר שמסביר את הטעות מחזק את הטענה ל"חוסר ידיעה" (Non-Willful) ועשוי למנוע הטלת קנסות. תהליך זה דורש דיוק רב והבנה של ההשלכות על דוחות המס המקבילים. כצעד ראשון, מומלץ לבצע בדיקת חבות מס בארה"ב כדי למפות את כלל החשיפות הקיימות. במקרים של מורכבות גבוהה או חובות עבר משמעותיים, כדאי לשקול ייצוג מקצועי מול ה-IRS כדי להבטיח שהסדרת הדיווחים תתבצע במינימום נזק כלכלי ובמקסימום הגנה משפטית.
למה להיעזר ברואה חשבון אמריקאי מוסמך?
הטיפול בבירוקרטיה האמריקאית אינו מסתכם רק במילוי טפסים יבש. מדובר במלאכת מחשבת של סנכרון בין שתי מערכות מס שונות בתכלית. בעוד שרשות המיסים בישראל פועלת לפי כללים מסוימים, ה-IRS דורש דיוק בסטנדרטים אחרים לחלוטין. רואה חשבון אמריקאי מוסמך משמש כמתורגמן מקצועי המבטיח כי ביצוע דיווח על חשבונות בנק בחו"ל IRS ייעשה בצורה שתמנע כפל מס ותנצל את כלל אמנות המס הקיימות בין המדינות. אל תטעו לחשוב שמדובר בפעולה טכנית בלבד; טעות קטנה בשער החליפין או השמטה של נכס פנסיוני עלולה להדליק "דגלים אדומים" במערכות הניטור של ה-IRS ולהוביל לביקורת מתישה ויקרה.
הערך המוסף האמיתי של ליווי מקצועי טמון בתכנון אסטרטגי ארוך טווח. במקום רק להגיב לדרישות הדיווח, מומחה מס מסייע לכם לבנות מבנה נכסים נכון שממקסם את הטבות המס שלכם בשני העולמות. במקרה של דרישת מידע מה-IRS או פתיחה בביקורת, הייצוג המקצועי מעניק לכם שכבת הגנה קריטית. המשרד פועל כגשר אמין המייצג את האינטרסים שלכם בביטחון מלא, תוך שמירה על דיסקרטיות מוחלטת ומקצועיות ללא פשרות.
המומחיות של י.ג עציון בדיווחים בינלאומיים
משרד י.ג עציון מביא עמו ניסיון עשיר בליווי ישראלים בעלי זיקה לארה"ב, תוך הבנה עמוקה של צורכי הנישום החי מחוץ לגבולות אמריקה. אנו מציעים ליווי אישי בבניית תיק הדיווח האמריקאי שלכם, החל מהגדרת חובות הדיווח הראשוניות ועד להסדרת חובות עבר מורכבים מול ה-IRS. המומחיות שלנו בפתרונות מיסוי בינלאומיים מאפשרת לנו להגן על האינטרסים שלכם מול מערכות מס זרות, תוך שימוש בכלים מעשיים ושאלונים מובנים המפשטים עבורכם את התהליך. אנו רואים בעצמנו "מדריך אמין" המלווה אתכם צעד אחר צעד בביטחון ובשקיפות מלאה.
צעדים ראשונים להסדרת הדיווח שלך
אם טרם הסדרתם את הדיווחים שלכם, כדאי להתחיל בפעולות פשוטות שיעניקו לכם תמונת מצב ברורה:
איסוף דפי חשבון בנקאיים וחישוב היתרות המקסימליות בכל חשבון במהלך השנה הקלנדרית.
מיפוי קרנות השתלמות, קופות גמל וביטוחי מנהלים שברשותכם לצורך דיוק בדיווח.
בדיקת זכאות למסלולי גילוי מרצון או תוכניות ה-Streamlined להסדרת דיווחים רטרואקטיביים ללא קנסות.
ריכוז נתוני בעלות בחברות זרות במידה וקיימים נכסים עסקיים.
פנייה לייעוץ ראשוני מאפשרת לכם להבין את היקף חבות הדיווח שלכם בצורה מדויקת. אנו מזמינים אתכם להשתמש בכלים המקצועיים שלנו כדי להסיר את העמימות ולזכות בשקט פיננסי מלא מול רשויות המס האמריקאיות. הסדרת הדיווחים היום היא ההשקעה הטובה ביותר במניעת סיבוכים משפטיים וכלכליים מחר.
הדרך הבטוחה לשקט פיננסי מול רשויות המס האמריקאיות
הבנת חובות הדיווח היא הצעד הראשון והחשוב ביותר בניהול סיכונים חכם בעידן של שקיפות בנקאית גלובלית מלאה. כפי שפירטנו במדריך זה, הדיוק בפרטים והעמידה בלוחות הזמנים של שנת 2026 הם קריטיים למניעת קנסות דרקוניים וסנקציות מיותרות. ביצוע דיווח על חשבונות בנק בחו"ל IRS בצורה מקצועית ומסודרת מאפשר לכם להגן על הנכסים הפיננסיים שלכם ולשמור על ציות מלא לחוק האמריקאי, תוך הבטחת סנכרון מושלם בין מערכות המס בישראל ובארה"ב.
משרד י.ג עציון משמש כגשר מקצועי ואמין עבור ישראלים בעלי זיקה לארה"ב, עם ניסיון של שנים רבות במיסוי אמריקאי ובינלאומי. אנו מציעים ייצוג רשמי מול ה-IRS וליווי דיסקרטי ומקצועי המותאם אישית לצרכים הייחודיים של כל לקוח, החל מהגשת דוחות מס שנתיים ועד להסדרת חובות עבר מורכבים במינימום חשיפה. אל תאפשרו לחוסר וודאות או לבלבול בירוקרטי להפוך לנטל כלכלי כבד. צרו קשר עם המומחים של י.ג עציון להסדרת הדיווח שלכם ל-IRS והבטיחו לעצמכם שקט נפשי וניהול פיננסי תקין לאורך זמן. אנו כאן כדי ללוות אתכם בביטחון מלא לעבר עתיד פיננסי יציב ומסודר.
שאלות ותשובות בנושא דיווח על חשבונות בנק בחו"ל
מה קורה אם לא דיווחתי על חשבון בנק בחו"ל ל-IRS במשך שנים?
אי-דיווח לאורך שנים חושף אתכם לקנסות משמעותיים, אך ה-IRS מאפשר לתקן את המחדל באמצעות מסלולים מקלים כמו תוכנית ה-Streamlined. מסלול זה מיועד למי שפעל בתום לב ומאפשר להגיש דוחות רטרואקטיביים תוך קבלת חסינות מלאה מקנסות FBAR. חשוב לפעול ביוזמתכם לפני שהרשויות פונות אליכם, שכן פנייה יזומה של ה-IRS מבטלת את הזכאות למסלולי ההסדרה המקלים ומגדילה את החשיפה המשפטית והכלכלית שלכם באופן ניכר.
האם עליי לדווח על חשבון בנק בישראל אם אין בו הכנסות ריבית?
בהחלט, חובת הדיווח אינה תלויה בקיומן של הכנסות ריבית או רווחים אחרים בחשבון. ביצוע דיווח על חשבונות בנק בחו"ל IRS מתמקד ביתרות השיא ובזכויות החתימה שלכם, ולא רק ברווחים החייבים במס. גם אם החשבון רדום או משמש רק להפקדות שוטפות ללא צבירת תשואה, עליכם לכלול אותו בדיווח במידה וסך היתרות בכלל החשבונות שלכם עבר את סף ה-10,000 דולר בנקודת זמן כלשהי במהלך השנה הקלנדרית.
מהו סכום הסף המדויק להגשת דוח FBAR בשנת 2026?
סכום הסף להגשת דוח FBAR בשנת 2026 נותר על 10,000 דולר אמריקאי במצטבר. חישוב זה כולל את יתרות השיא של כלל החשבונות הפיננסיים המוחזקים מחוץ לארה"ב, כולל חשבונות עו"ש, חסכונות, פיקדונות וקופות גמל. חשוב לזכור כי אם סך כל היתרות המקסימליות בכל החשבונות יחד עבר את הרף הזה אפילו ליום אחד בלבד, חלה עליכם חובת דיווח מלאה על כל אחד מהחשבונות, גם על אלו שבהם היתרה נמוכה מאוד.
האם ה-IRS באמת מקבל מידע מהבנקים בישראל באופן אוטומטי?
כן, ה-IRS מקבל מידע שוטף מהבנקים ומהמוסדות הפיננסיים בישראל מכוח הסכם ה-FATCA הבינלאומי. הבנקים בישראל מזהים לקוחות בעלי זיקה לארה"ב ומעבירים את פרטי חשבונותיהם לרשות המיסים הישראלית, שמעבירה את המידע ישירות לארה"ב בתהליך ממוחשב ואוטומטי. שיתוף פעולה זה הופך את היכולת של ה-IRS לאתר חשבונות שלא דווחו ליעילה ומדויקת ביותר, מה שמדגיש את החשיבות של דיווח עצמי מלא ותקין מצד הנישום כדי להימנע מאי-נעימויות.
מה ההבדל בין FBAR לבין טופס 8938 של FATCA?
ההבדל העיקרי טמון בספי הדיווח ובגוף שאליו מוגש המידע. בעוד שדוח FBAR מוגש ל-FinCEN עבור יתרה מצטברת של 10,000 דולר, טופס 8938 מצורף לדוח המס השנתי ומוגש ל-IRS רק בסכומים גבוהים בהרבה, המתחילים ב-200,000 דולר לתושבי חוץ יחידים. בנוסף, טופס 8938 כולל טווח רחב יותר של נכסים, כמו אחזקות ישירות במניות של חברות זרות או זכויות בנאמנויות, שאינם נכללים תמיד בדוח ה-FBAR הבסיסי המתמקד בחשבונות פיננסיים.
האם ניתן להגיש דוחות FBAR רטרואקטיבית ללא קנסות?
ניתן להגיש דוחות FBAR רטרואקטיבית ללא קנסות במידה ואתם עומדים בתנאי תוכנית ה-Streamlined Foreign Offshore Procedures. תוכנית זו מיועדת לישראלים שאי-הדיווח שלהם נבע מחוסר ידיעה או טעות בתום לב ולא מכוונה פלילית להתחמק ממס. הליך זה דורש הגשת דוחות עבור שש השנים האחרונות והצהרה מפורטת על נסיבות המחדל. ליווי מקצועי בתהליך זה הוא קריטי כדי להבטיח שהבקשה תתקבל והחסינות המובטחת מקנסות תמומש במלואה מול רשויות המס האמריקאיות.
האם חובת הדיווח חלה גם על ילדים שיש להם אזרחות אמריקאית?
חובת הדיווח חלה על כל אזרח אמריקאי ללא קשר לגילו, כולל קטינים וילדים שנולדו בישראל וקיבלו אזרחות מלידה. אם לילד יש חשבון בנק, תוכנית חיסכון או קופת גמל על שמו שיתרתם חוצה את סף הדיווח, ההורים נדרשים להגיש בשמו את דוח ה-FBAR מדי שנה. ה-IRS אינו מבחין בין בגירים לקטינים לעניין חובת הדיווח האינפורמטיבית, ואי-עמידה בדרישה זו עלולה ליצור סיבוכים עתידיים עבור הילד כשיגדל ויתחיל לנהל את ענייניו הכספיים העצמאיים.
האם עליי לדווח על קרן פנסיה או קרן השתלמות ישראלית?
כן, ה-IRS רואה בקרנות השתלמות, קופות גמל וביטוחי מנהלים חשבונות פיננסיים זרים המחייבים דיווח מלא. למרות שמדובר במוצרים פנסיוניים או חסכונות לטווח ארוך המקובלים בישראל, עליכם לכלול את יתרת השיא השנתית שלהם בחישוב המצטבר של ה-FBAR ובטופס 8938 במידת הצורך. אי-דיווח על חשבונות אלו הוא אחת הטעויות הנפוצות ביותר שמובילות לקנסות מיותרים, מכיוון שנישומים רבים אינם מודעים לכך שהגדרת חשבון בנק בארה"ב רחבה משמעותית מההגדרה המקובלת בישראל.


תגובות